借地権の権利金は、いくらが相場なのか。よく示される「更地価格の60〜90%」という目安ではなく、その土地の借地権割合を掛けた借地権価格が金額の基準になります。返ってこないお金という性質、自分の土地での目安の出し方、支払わずに済むケースまで整理します。借地権の考え方全体は借地権の基礎からの解説で確認できます。
受付時間 10:00〜19:00(水・日曜定休)
借地権の権利金とは?返還されない一時金という性質
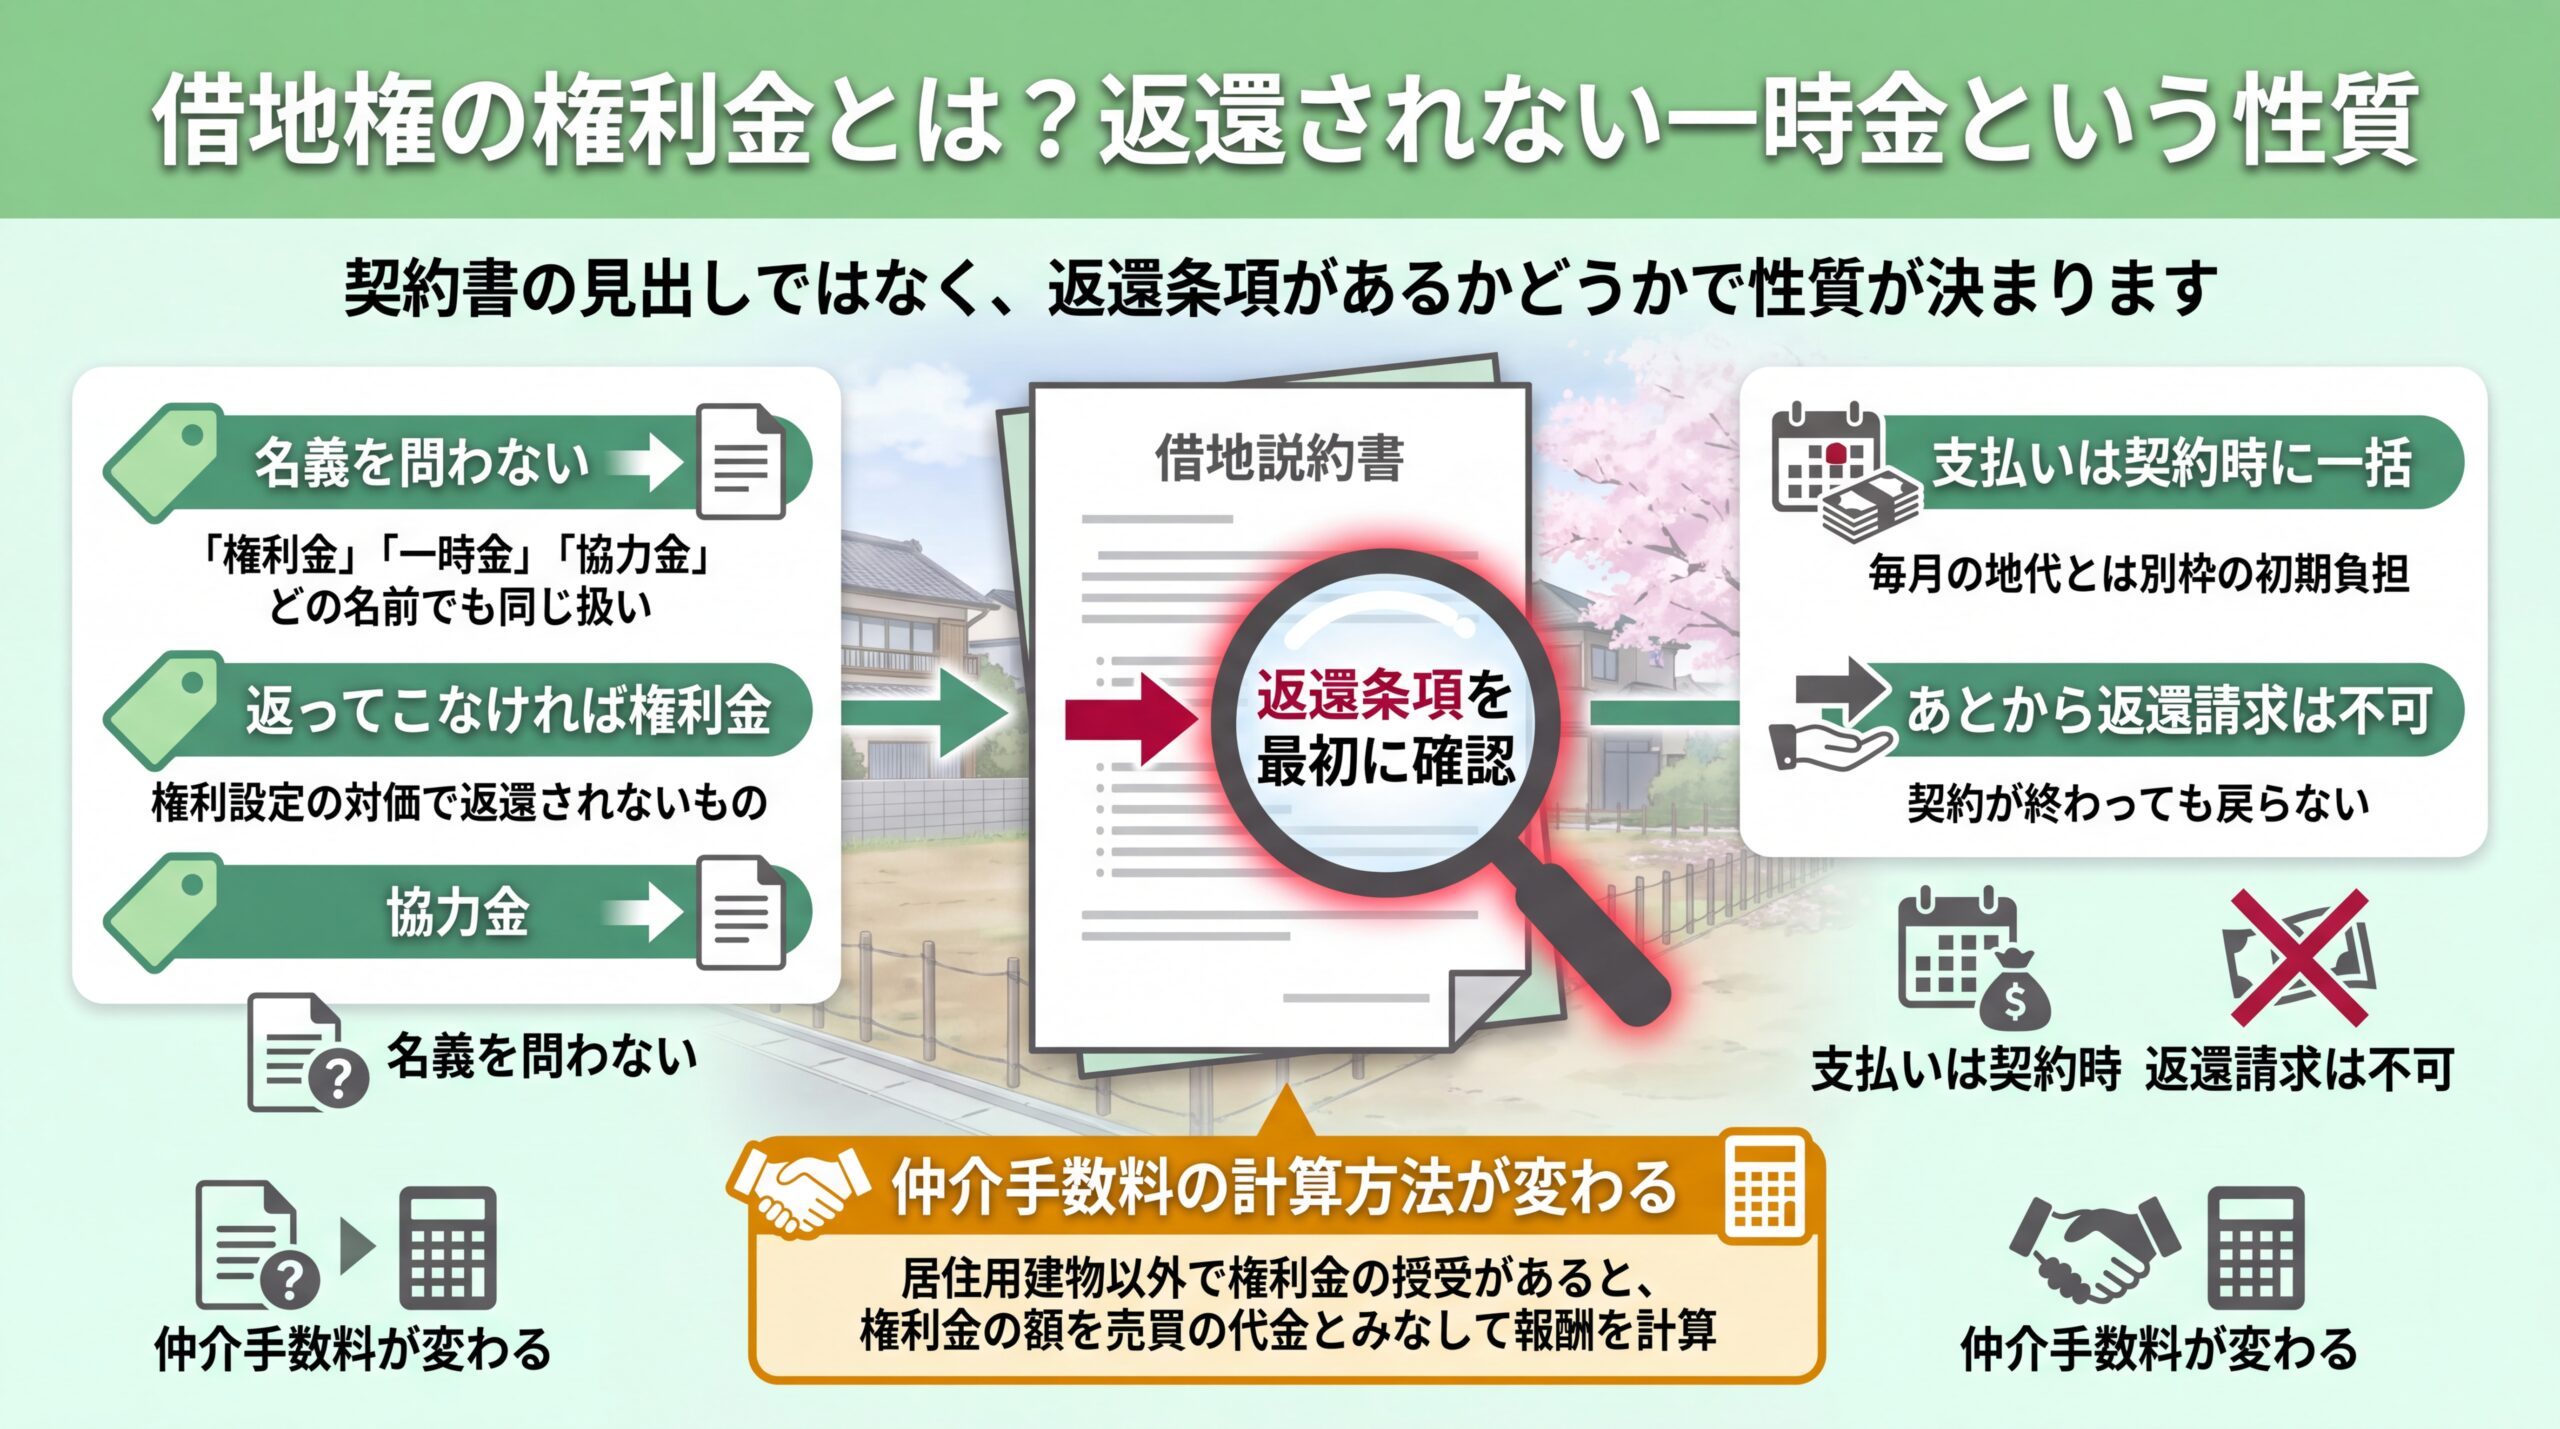
名目ではなく返還条項の有無で性質が決まることを4つの論点で整理(出典: 宅地建物取引業者が受けることができる報酬の額に関する告示を基に当社作成)
権利金とは、借地権という権利を設定する対価として借地人が地主に支払い、返還されない一時金です。宅地建物取引業者の報酬額を定めた告示は権利金を「権利金その他いかなる名義をもってするかを問わず、権利設定の対価として支払われる金銭であって返還されないもの」と定義しています(宅地建物取引業者が受けることができる報酬の額 第6、令和6年6月21日改正・2026年8月時点)。
「法律に定めがない」と言われるのは金額の水準についてであって、性質そのものは上の告示に明記されています。返ってこないという扱いまで慣習任せになっているわけではありません。この違いを押さえておくと、契約書に並ぶ複数の一時金を読み分けられます。
「権利金」という名前でなくても、返還されなければ権利金として扱われます
告示の定義で見落とせないのが「いかなる名義をもってするかを問わず」という部分です。契約書の見出しが「権利金」でも「一時金」でも「協力金」でも、権利設定の対価として払い、返ってこないものであれば同じ性質のお金として扱われます。
逆に、名前が権利金であっても、契約終了時に返還される定めがあるなら、それは担保目的の金銭に近づきます。契約書の見出しではなく、返ってくるお金かどうかで性質は決まります。契約書を受け取ったら、返還条項があるかどうかを最初に確認してください。
権利金を支払うのは契約時。あとから返還を求めることはできません
権利金は借地権を新たに設定するときに一括で支払うのが通例で、毎月の地代とは別枠で契約のスタート時点にまとまった負担が発生します。そして一度支払った権利金は、契約が終わっても返ってきません。借地を返すときに戻ってくるお金ではないため、「とりあえず借りて、合わなければ返せばよい」という考え方だと、権利金の分がそのまま損失になります。将来的に借地を手放す可能性があるなら、借地権を地主に返す前に知るべき損得もあわせて確認したうえで判断してください。
権利金があると、宅建業者に払う仲介手数料の計算方法が変わります
もうひとつ押さえておきたいのが、権利金が仲介コストにも波及する点です。土地や建物の貸借の媒介では、業者が受け取れる報酬は借賃の1か月分の1.1倍以内が原則ですが、居住用建物以外の賃貸借で権利金の授受があるものは、権利金の額を売買の代金とみなして報酬を計算できます(同告示 第4・第6、2026年8月時点)。
事業用の土地を借りるときは、権利金を高く設定するほど仲介手数料も連動して上がります。権利金を検討する段階で、この分も見込んでおくと総額の見積もりがぶれません。
借地権の権利金の相場はいくら?借地権価格から目安を出す
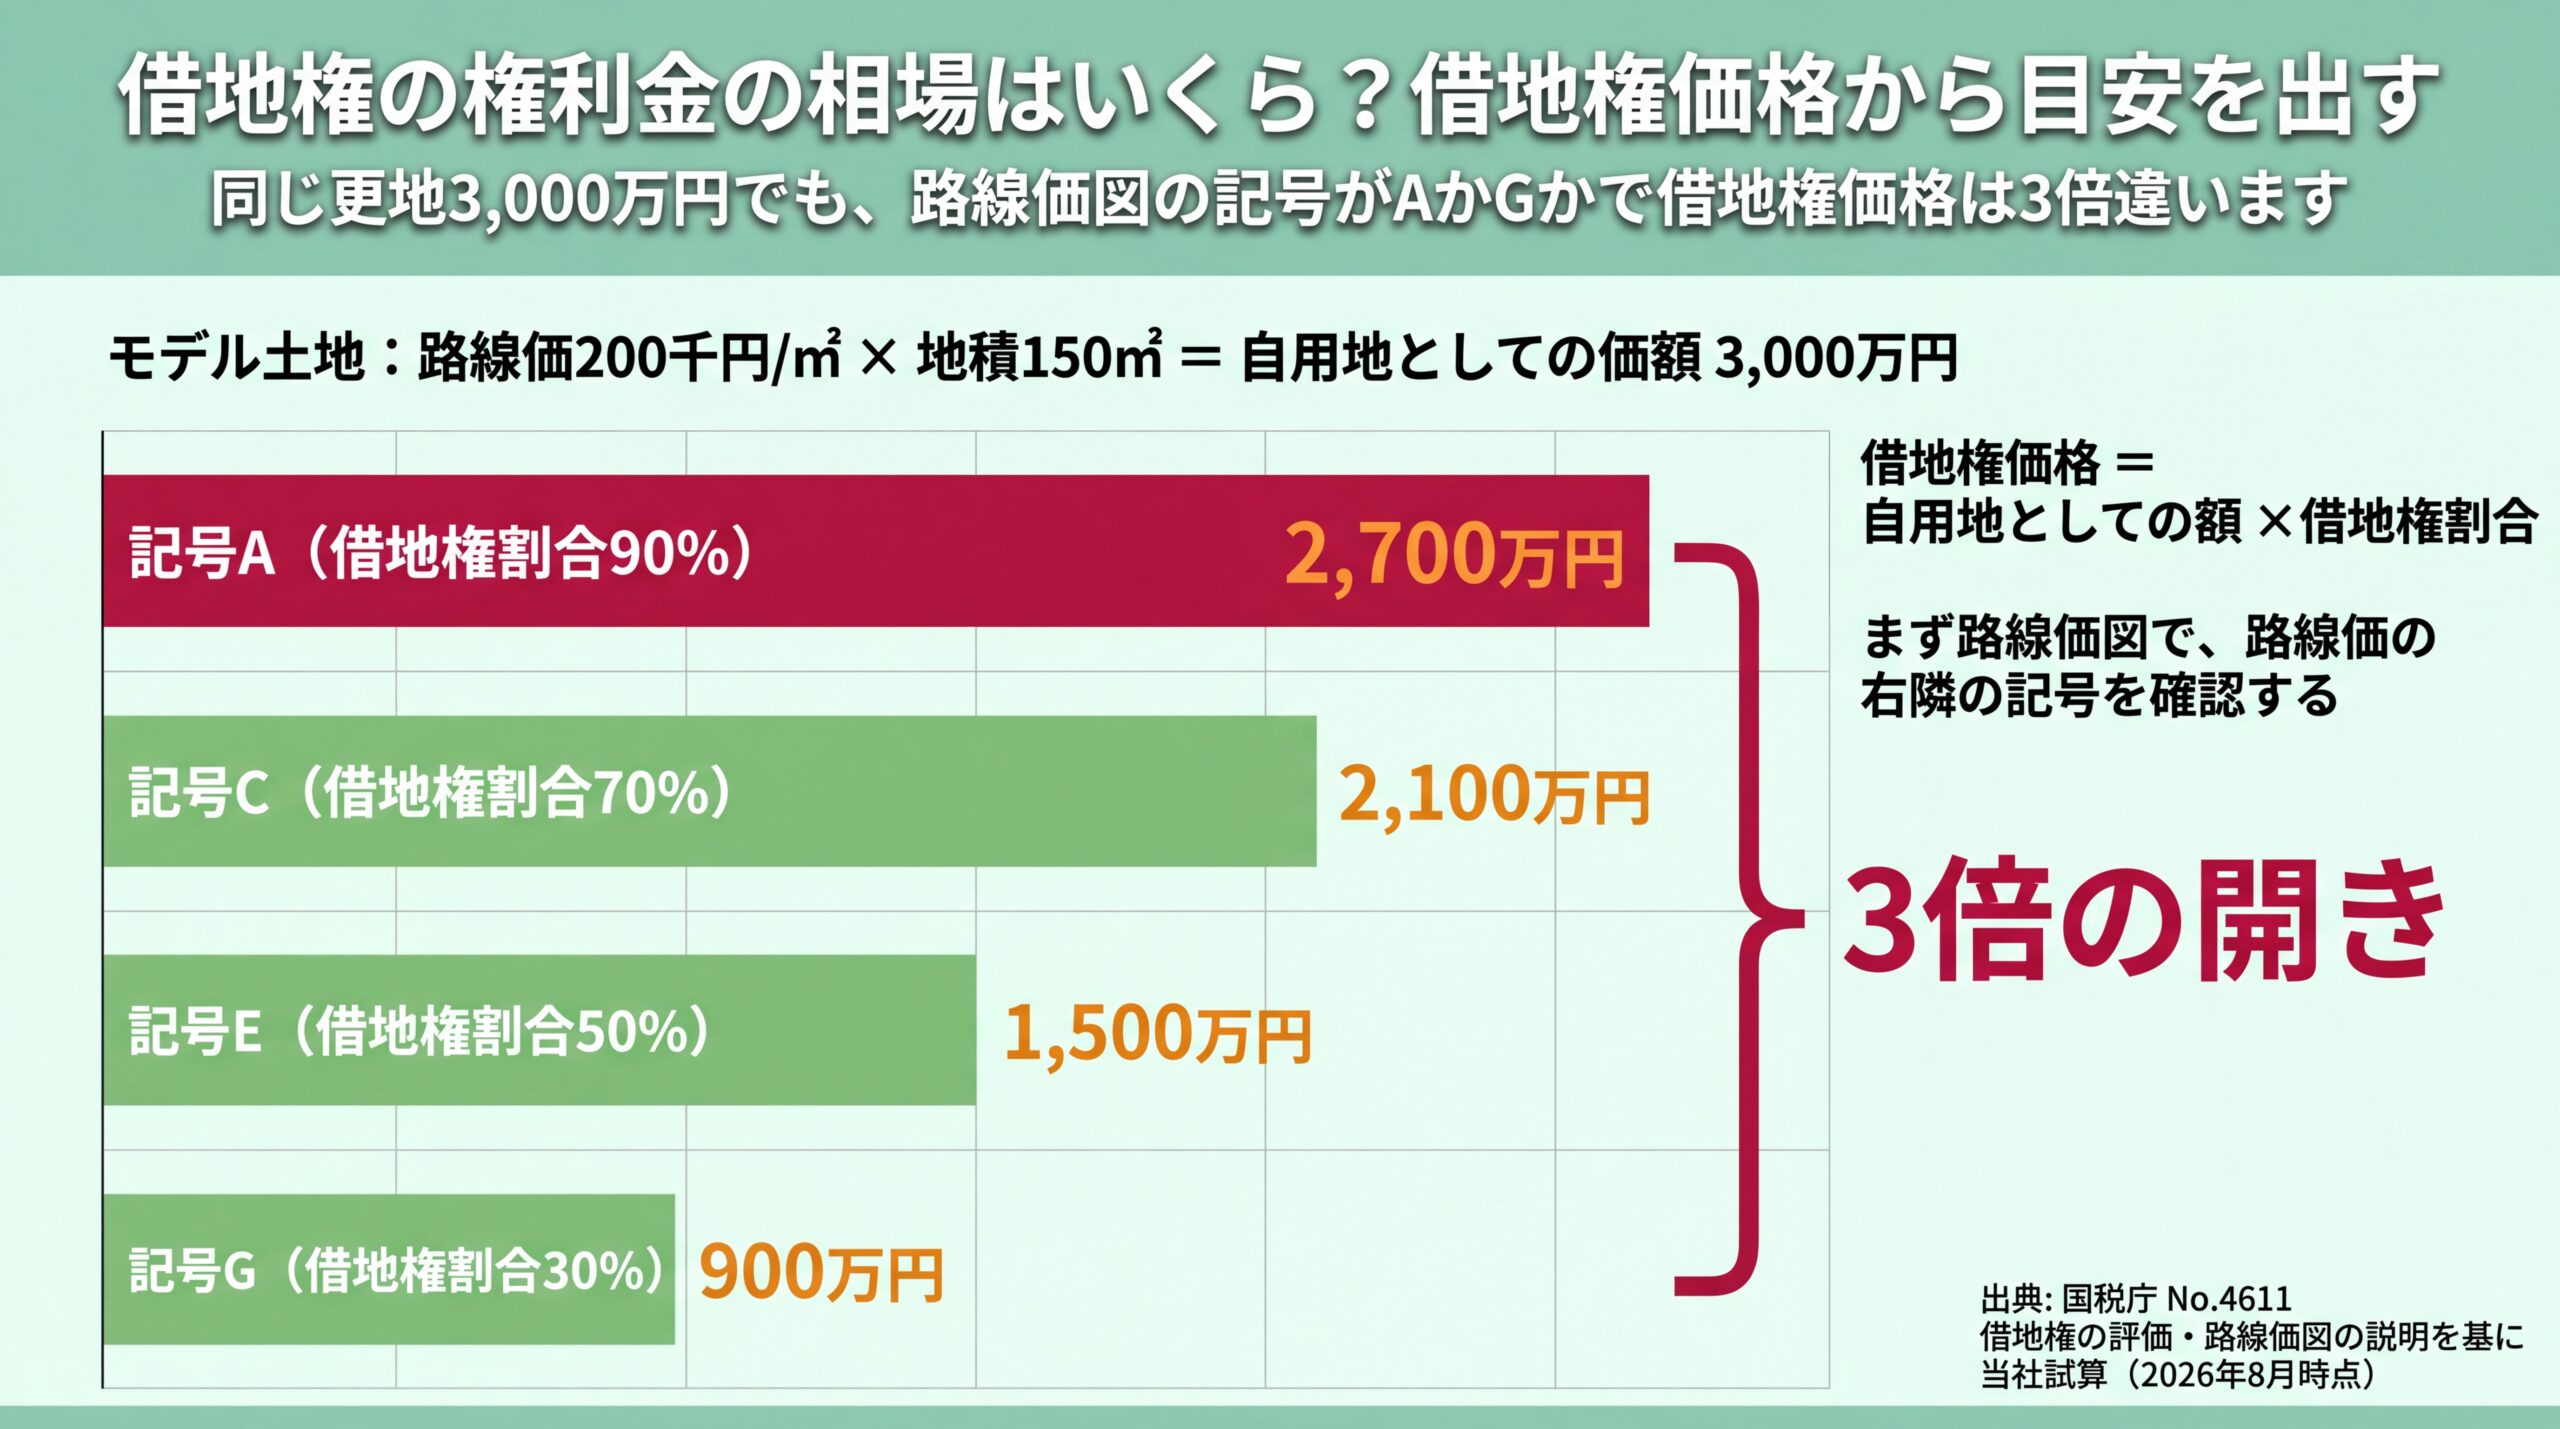
同じ更地価額でも路線価図の記号次第で借地権価格は3倍の差(出典: 国税庁 No.4611 借地権の評価・路線価図の説明を基に当社試算)
権利金の相場は、その土地の自用地としての価額に借地権割合を掛けた借地権価格が基準になります。自用地としての価額とは、他人の権利が付いていない更地としての価額のことです。借地権割合は借地事情の似た地域ごとに定められ、路線価図や評価倍率表に記号で表示されています(国税庁 No.4611 借地権の評価、令和8年4月1日現在法令等)。
相場の基準は「自用地としての価額×借地権割合」
国税庁が示す借地権の評価は、次の一本の式に集約されます。
借地権の価額 = 自用地としての価額 × 借地権割合
この式はもともと相続税・贈与税の評価ルールであり、実際の売買価格そのものではありません。それでも借地権の価値を公的に算定する枠組みはこれしかないため、権利金の目安も実務上はここから逆算されます。相場を出すために必要な入力値は、自用地としての価額と借地権割合の2つだけです。路線価図から借地権割合を読み取る手順は借地権の基礎からの解説で扱っています。
借地権割合別に権利金の目安を試算してみます
式だけでは金額の感覚がつかめないため、当社で借地権割合ごとに借地権価格を計算しました。路線価200千円/㎡・地積150㎡の土地(自用地としての価額3,000万円)を例にしています。
| 路線価図の記号 | 借地権割合 | 借地権価格の目安 | 自用地価額の2分の1(1,500万円)との関係 |
|---|---|---|---|
| A | 90% | 2,700万円 | 超える |
| B | 80% | 2,400万円 | 超える |
| C | 70% | 2,100万円 | 超える |
| D | 60% | 1,800万円 | 超える |
| E | 50% | 1,500万円 | 同額 |
| F | 40% | 1,200万円 | 超えない |
| G | 30% | 900万円 | 超えない |
| 取引慣行がないと認められる地域 | 20% | 600万円 | 超えない |
国税庁 No.4611(令和8年4月1日現在法令等)の算式と、路線価図の説明の記号を基に当社試算(2026年8月時点)
奥行価格補正率などの補正を考慮しない簡易計算ですが、同じ更地価額でも記号がAかGかで借地権価格に3倍の開きが出ることは読み取れます。
最終的な金額は地主との合意で決まります
借地権価格は目安であって、権利金の額を法律が決めているわけではありません。借地権価格がそのまま権利金の額になるとは限りません。実務では、毎月の地代を低く抑える代わりに権利金を厚くする、あるいはその逆というトレードオフで金額が調整されます。
権利金だけを見て高い安いを判断すると総額を見誤るため、契約期間中に払い続ける地代と合わせて比べてください。地代の水準や値上げを求められたときの考え方は借地権の基礎からの解説の該当章で扱っています。
要点: 権利金の目安は「自用地としての価額×借地権割合」で出せますが、実際の金額は地代とのバランスを含めた合意で決まります。
「更地価格の60〜90%」という目安はどこまで当てはまる?
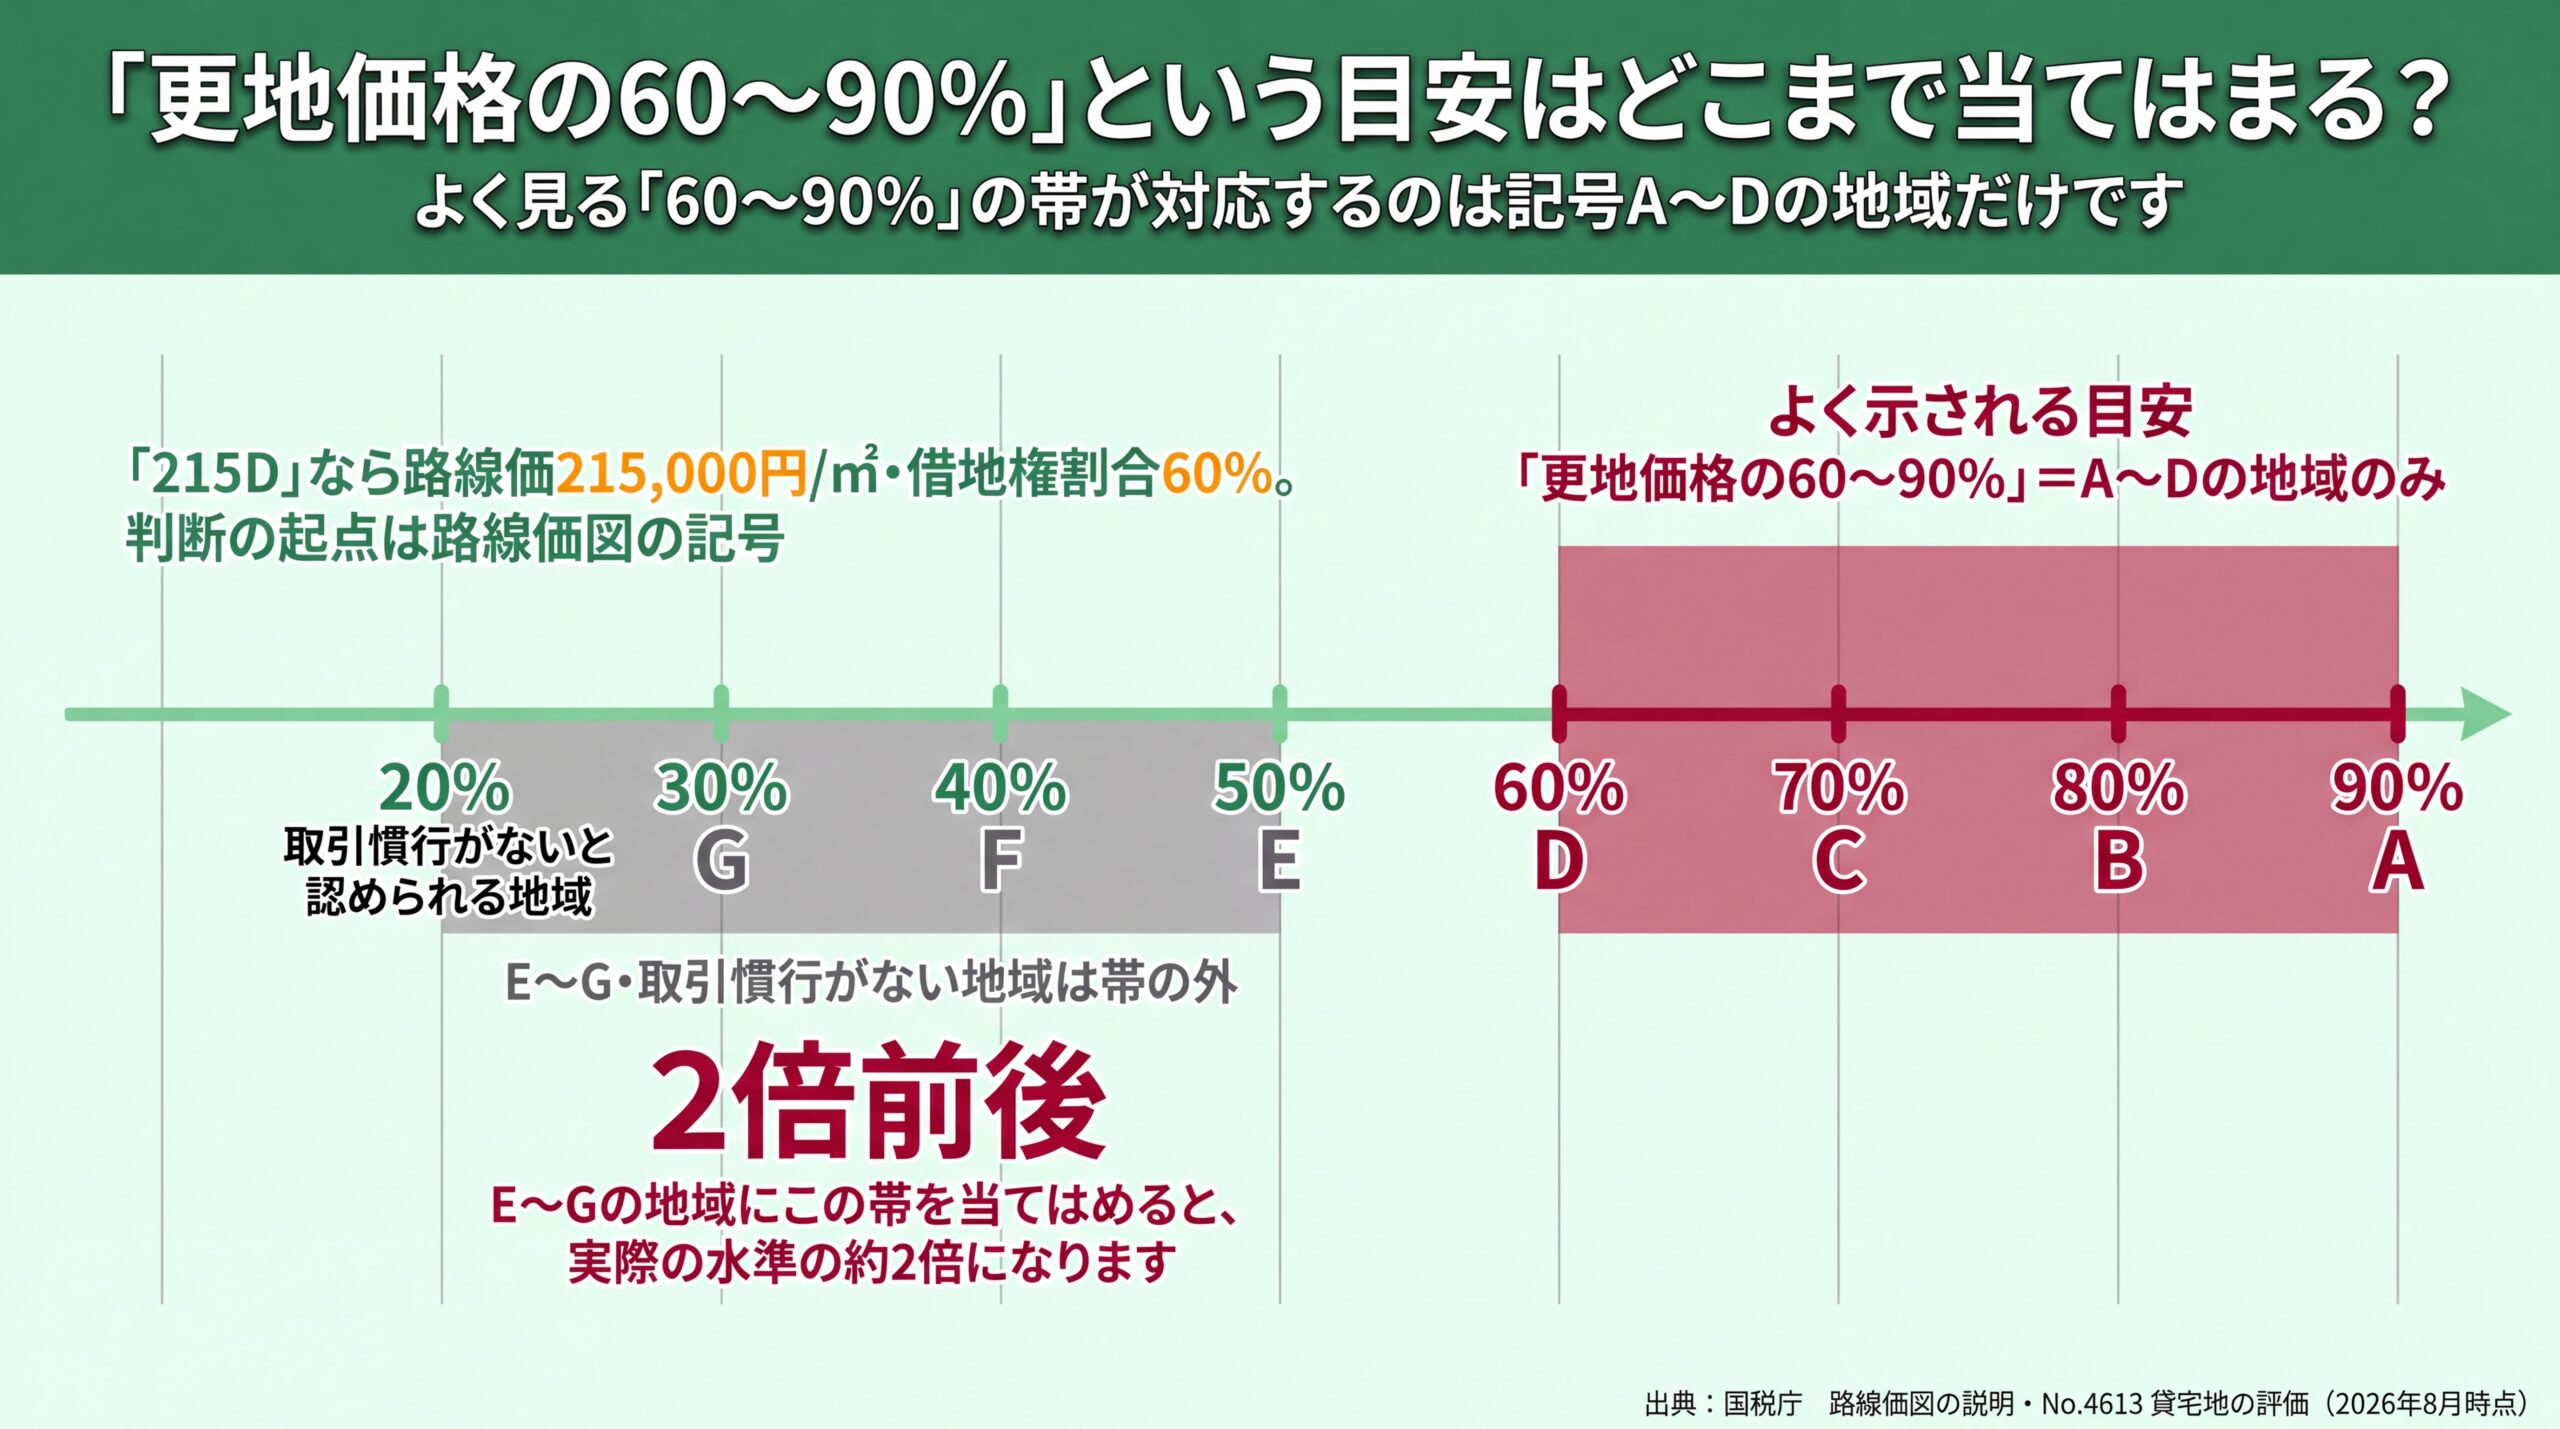
帯の外にあるE〜G・取引慣行がない地域に当てはめると約2倍の過大評価になる(出典: 国税庁 路線価図の説明・No.4613 貸宅地の評価)
権利金の相場としてよく示される「更地価格の60〜90%」は、借地権割合が高い地域を前提にした目安です。路線価図の記号はA:90%からG:30%まで7段階あり、さらに借地権の取引慣行がないと認められる地域では20%で評価されるため、自分の土地の記号を確認しないまま当てはめると、金額を大きく見誤ります。
借地権割合はA:90%からG:30%まで7段階あります
国税庁の路線価図では、路線価の右隣に付いたA〜Gの記号が借地権割合を示します。
| 記号 | A | B | C | D | E | F | G |
|---|---|---|---|---|---|---|---|
| 借地権割合 | 90% | 80% | 70% | 60% | 50% | 40% | 30% |
たとえば「215D」という表示は、1平方メートルあたりの路線価が215,000円で借地権割合が60%であることを表します(国税庁 路線価図の説明、令和8年分・2026年8月時点)。
つまり「更地価格の60〜90%」という帯は、A〜Dの地域にしか対応していません。E〜Gの地域にこの帯を当てはめると、実際の水準の2倍前後になります。「60〜90%」は、自分の土地の記号を確認してはじめて使える目安です。
取引慣行がないと認められる地域は20%で評価されます
権利金の授受が全国共通の商慣習ではないことは、課税実務の側でも前提にされています。国税庁は貸宅地の評価について、借地権の取引慣行がないと認められる地域にある場合は借地権割合を20パーセントとして計算する、と定めています(国税庁 No.4613 貸宅地の評価、令和8年4月1日現在法令等)。
当社はこの一文を、相場を語るうえでの前提条件だと受け止めています。国が「取引慣行がない地域」の存在を織り込んで評価ルールを置いている以上、「相場だから払う」ではなく、自分の土地の地域でどう扱われてきたかを先に確かめるほうが安全です。
権利金が土地の時価の2分の1を超えると、税務上は「土地の一部譲渡」になります
もうひとつ、金額の妥当性を測る物差しがあります。地主が受け取った権利金は原則として不動産所得ですが、建物の所有を目的とする借地権の設定で権利金が土地の時価の2分の1を超えるときは、分離課税の譲渡所得として扱われます(国税庁 No.3111 土地を貸し付けて権利金などをもらったとき、令和7年4月1日現在法令等・2026年8月時点)。土地の一部を譲渡したのと効果が変わらない、という考え方によるものです。
ここで先ほどの試算表に戻ると、A〜Dの地域では借地権価格が自用地価額の2分の1を超えます。つまり「更地価格の60〜90%」という水準の権利金は、税務上は土地の一部を売買したのと同じ効果があると評価される領域に入っています。借地人から見れば、それだけ大きな権利を対価として取得しているという裏返しです。なお売却時の申告や税額の計算は借地権売却の税金で扱っており、個別の課税判断は税理士にご相談ください。
要点: 「60〜90%」は借地権割合A〜Dの地域を前提とした帯であり、E〜Gや取引慣行のない地域には当てはまりません。判断の起点は路線価図の記号です。
受付時間 10:00〜19:00(水・日曜定休)
権利金が不要になるのはどんなケース?
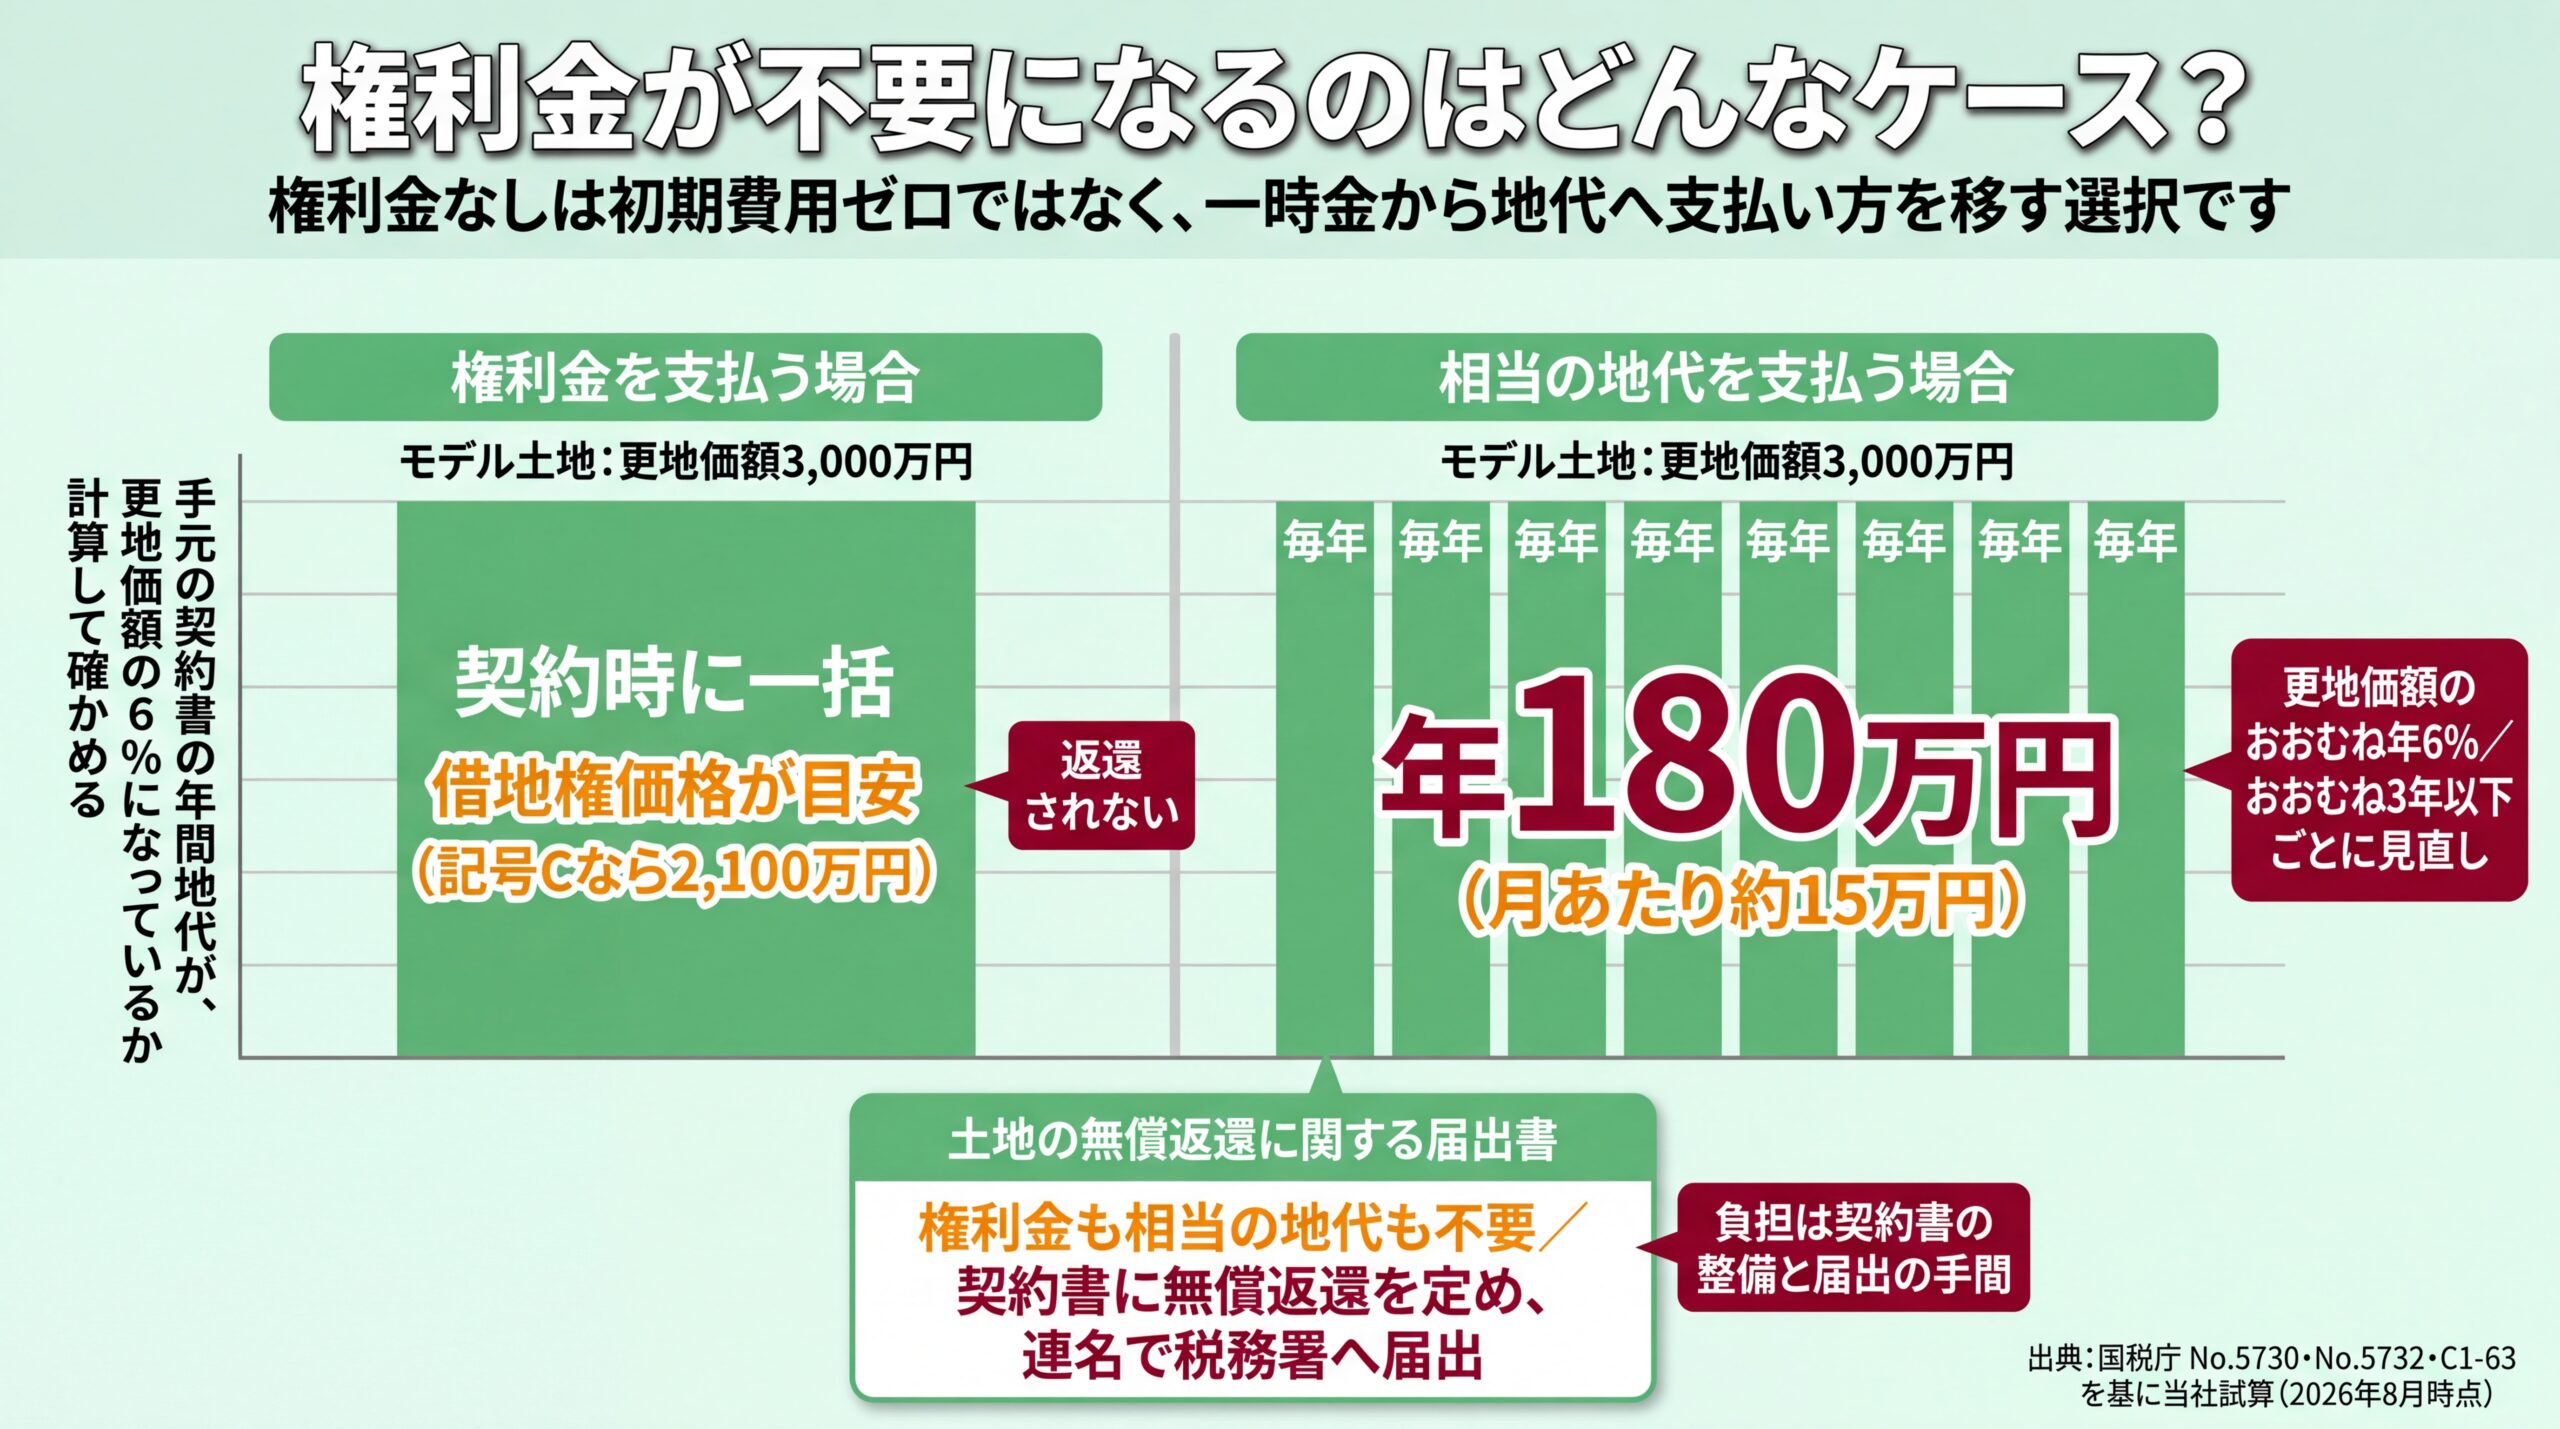
権利金を省く分は毎年の地代へ移るという負担の置き換えを可視化(出典: 国税庁 No.5730・No.5732・C1-63 を基に当社試算)
相当の地代を支払うか、土地の無償返還に関する届出書を提出していれば、権利金なしでも認定課税は行われません。認定課税とは、権利金を収受する慣行がある地域で授受を省いた場合に、権利金相当額の受け渡しがあったものとして課税する取り扱いです(国税庁 No.5730 権利金の認定課税について、令和7年4月1日現在法令等)。
| 権利金を授受しない方法 | 条件 | 主な負担 |
|---|---|---|
| 相当の地代を支払う | 土地の更地価額からみて相当の地代を収受していること | 毎年の地代が高くなる |
| 土地の無償返還に関する届出書を出す | 契約書に将来の無償返還を定め、連名で税務署へ届け出ること | 契約書の整備と届出の手間 |
| 権利金の慣行がない地域 | その地域に権利金を授受する慣行が認められないこと | —(前提条件の確認が必要) |
相当の地代を支払う方式は「更地価額のおおむね年6%」
権利金の代わりに相当の地代を払う方式では、地代の水準が具体的に示されています。相当の地代の額は、原則としてその土地の更地価額のおおむね年6パーセント程度です。更地価額は更地としての時価が原則ですが、近隣の類似地の公示価格などから合理的に計算した価額、または相続税評価額かその過去3年間の平均額によることも認められています(国税庁 No.5732 相当の地代及び相当の地代の改訂、令和7年4月1日現在法令等)。
先ほどのモデル土地(更地価額3,000万円)に当てはめると、相当の地代は年180万円、月あたり15万円ほどになります。権利金を省いた分は、毎年の地代として払い続けることになります。権利金なしは初期費用ゼロではなく、支払い方を一時金から地代へ移す選択です。なお相当の地代は、おおむね3年以下の期間ごとに見直しが必要とされています。
土地の無償返還に関する届出書を出す方式
もうひとつの方法が、将来その土地を無償で返還すると契約書に定めたうえで税務署へ届け出る手続きで、届出をしていれば認定課税は行われません。提出先は土地所有者の納税地の所轄税務署長、添付書類は契約書の写しと、土地の価額の計算の明細その他参考となる事項を記載した書類です(国税庁 C1-63 土地の無償返還に関する届出、2026年8月時点)。
注意したいのは提出時期です。案内では「土地を無償で返還することが定められた後遅滞なく」とだけ示されており、日付での提出期限がないぶん、契約時に処理しないと漏れやすい手続きです。契約書の作成と届出をひとつの流れとして進めてください。また、この届出は土地所有者が個人である場合でも提出できます。なお届出を出しても地代の水準まで自由になるわけではなく、地代が低すぎる場合には別の課税関係が生じることがあるため、地代の設定を含めて事前に税理士へ確認してください。
そもそも権利金を授受する慣行がない地域もあります
認定課税の枠組みそのものが「通常、権利金を収受する慣行がある」ことを前提に組み立てられています。裏を返せば、慣行が認められない地域では権利金なしで契約しても課税上の問題は生じません。自分の土地がどちらに当たるかは、路線価図の借地権割合と、近隣の借地契約で権利金の授受があったかどうかから推し量れますが、判断がつかない場合は、契約前に税理士へ相談しておくと後の課税トラブルを避けられます。
権利金と敷金・保証金・更新料・承諾料は何が違う?
借地契約で登場する一時金は、返還されるかどうかと支払う場面という2つの軸で区別できます。返還義務が法律に定められているのは敷金だけで、権利金・更新料・承諾料はいずれも返ってきません。名称ではなく性質で判定される点は、権利金も敷金も共通しています。
一時金の性質を3つの軸で判定します
契約書に並ぶ名目を、返還の有無・支払う場面・法令上の位置づけの3軸で整理しました。
| 一時金 | 返還されるか | 支払う場面 | 法令上の位置づけ |
|---|---|---|---|
| 権利金 | 返還されない | 借地権の設定時 | 告示に「返還されないもの」と定義(名義を問わない) |
| 敷金 | 債務を控除した残額を返還 | 契約時 | 民法第622条の2に返還義務の定めあり(名目を問わない) |
| 保証金 | 契約次第(担保目的なら敷金として扱われ得る) | 契約時 | 民法第622条の2の「いかなる名目」に該当し得る |
| 更新料 | 返還されない | 契約の更新時 | 法律に定めなし(契約に定めがあるとき支払義務) |
| 承諾料 | 返還されない | 譲渡・建替えの承諾時 | 法律に定めなし(合意で決まる) |
| 地代 | 返還されない | 毎月・毎年の継続払い | 借地借家法第11条に増減額請求の定めあり |
宅地建物取引業者の報酬額に関する告示、民法、借地借家法を基に当社整理(2026年8月時点)
返ってくるかどうかで分けると、6つの名目は2つのグループに整理できます。返ってくるのは敷金と、担保目的の保証金だけです。
敷金は名目を問わず返還義務があります
敷金については、民法に明確な定めがあります。賃貸人は、敷金(いかなる名目によるかを問わず、賃料債務その他の債務を担保する目的で賃借人が交付する金銭)を受け取っている場合、賃貸借が終了して賃貸物の返還を受けたときなどに、生じた債務の額を控除した残額を返還しなければなりません(民法第622条の2、2026年8月時点)。
ここで効いてくるのが「いかなる名目によるかを問わず」という文言です。権利金の定義にある「いかなる名義をもってするかを問わず」と同じく、法律も告示も名称ではなく性質で判定しています。「保証金」という名前でも、担保目的で交付され返還されるものなら敷金として扱われます。契約書を読むときは、名目の欄ではなく返還条項を先に探してください。
更新料・承諾料は支払う場面が違います
更新料は契約期間を延長するとき、承諾料は借地権を譲渡したり建物を建て替えたりする際に地主の承諾を得るときの金銭です。いずれも権利金と同じく返還されませんが、支払う場面が違うため、権利金を払っていても別途発生します。
金額の水準や交渉の進め方はそれぞれ事情が異なるため、更新時の負担については借地権の更新料、譲渡に伴う承諾については借地権譲渡の承諾と承諾料で扱っています。
借地権の権利金に関するよくある質問
借地契約が終わったとき、支払った権利金は返ってきますか?
返ってきません。権利金は権利設定の対価として支払われる金銭であって返還されないものと定義されており、契約終了時の返還を前提にした一時金ではないためです。返還を受けられる可能性があるのは、契約書に返還の定めがある場合や、地主の都合で契約が途中終了した場合など、個別の合意や事情がある場合に限られます。
定期借地権や事業用定期借地権でも権利金は必要ですか?
法律上の義務ではない点は普通借地権と同じで、必要かどうかは契約次第です。定期借地権は存続期間を50年以上として設定し更新がない類型、事業用定期借地権等は事業用建物の所有を目的に30年以上50年未満または10年以上30年未満で設定する類型です(借地借家法第22条・第23条、2026年8月時点)。期間満了で終了するため、実務では権利金より保証金や前払地代の形が使われることもあります(事業用定期借地権の仕組み)。
権利金を払うとき、仲介手数料も別にかかりますか?
宅地建物取引業者が媒介する場合は別途かかります。しかも居住用建物以外の賃貸借で権利金の授受があるものは、権利金の額を売買の代金とみなして報酬を計算できるため、借賃1か月分を基準とする場合より高くなることがあります。権利金の額を決める段階で、この分も含めた総額で比較してください。
親族間で土地を貸すときも権利金は必要ですか?
権利金を授受する慣行がある地域で授受を省いた場合は、親族間でも認定課税の対象になり得ます。回避する方法は相当の地代を支払うか、無償返還の届出書を提出するかの2つです。同族会社間を含め課税上の判断が分かれやすいため、契約前に税理士へ確認しておくことをおすすめします。
まとめ
借地権の権利金は、権利設定の対価として支払い返還されない一時金です。相場は「更地価格の60〜90%」という他人の数字ではなく、自用地としての価額に自分の土地の借地権割合を掛けた借地権価格から出せます。権利金を省く選択肢もありますが、その場合は相当の地代か無償返還の届出という正規のルートを踏む必要があり、負担がなくなるわけではありません。契約書に並ぶ一時金は、名目ではなく返還条項の有無で読み分けてください。借地権の全体像から確認したい方は借地権ガイドの関連章も読むところから始めると整理が早く進みます。
受付時間 10:00〜19:00(水・日曜定休)