

「登記簿に何分のいくつと書いてあるけれど、これは誰が決めたの?」
「兄弟で共有のままにして、大丈夫なのかな」
遺言がなく、相続人どうしの話し合いもまとまっていなければ、相続した共有持分(不動産を複数人で持つときの取り分)の割合は民法の法定相続分のとおりに決まります。話し合いがまとまれば、1人の単独名義にすることもできます。この記事では、割合の決まり方、持分の行き先、共有のままか単独名義かの判断、3つの分け方、売る前の手続きの順番をご案内します。
\ 査定最短6時間・仲介手数料0円 /
相続した持分をどうするかまだ決めていない段階でも、物件の状況をお聞きして買取の可否をお伝えします。
受付時間 10:00〜19:00(水・日曜定休)
相続した共有持分の割合はどう決まる?
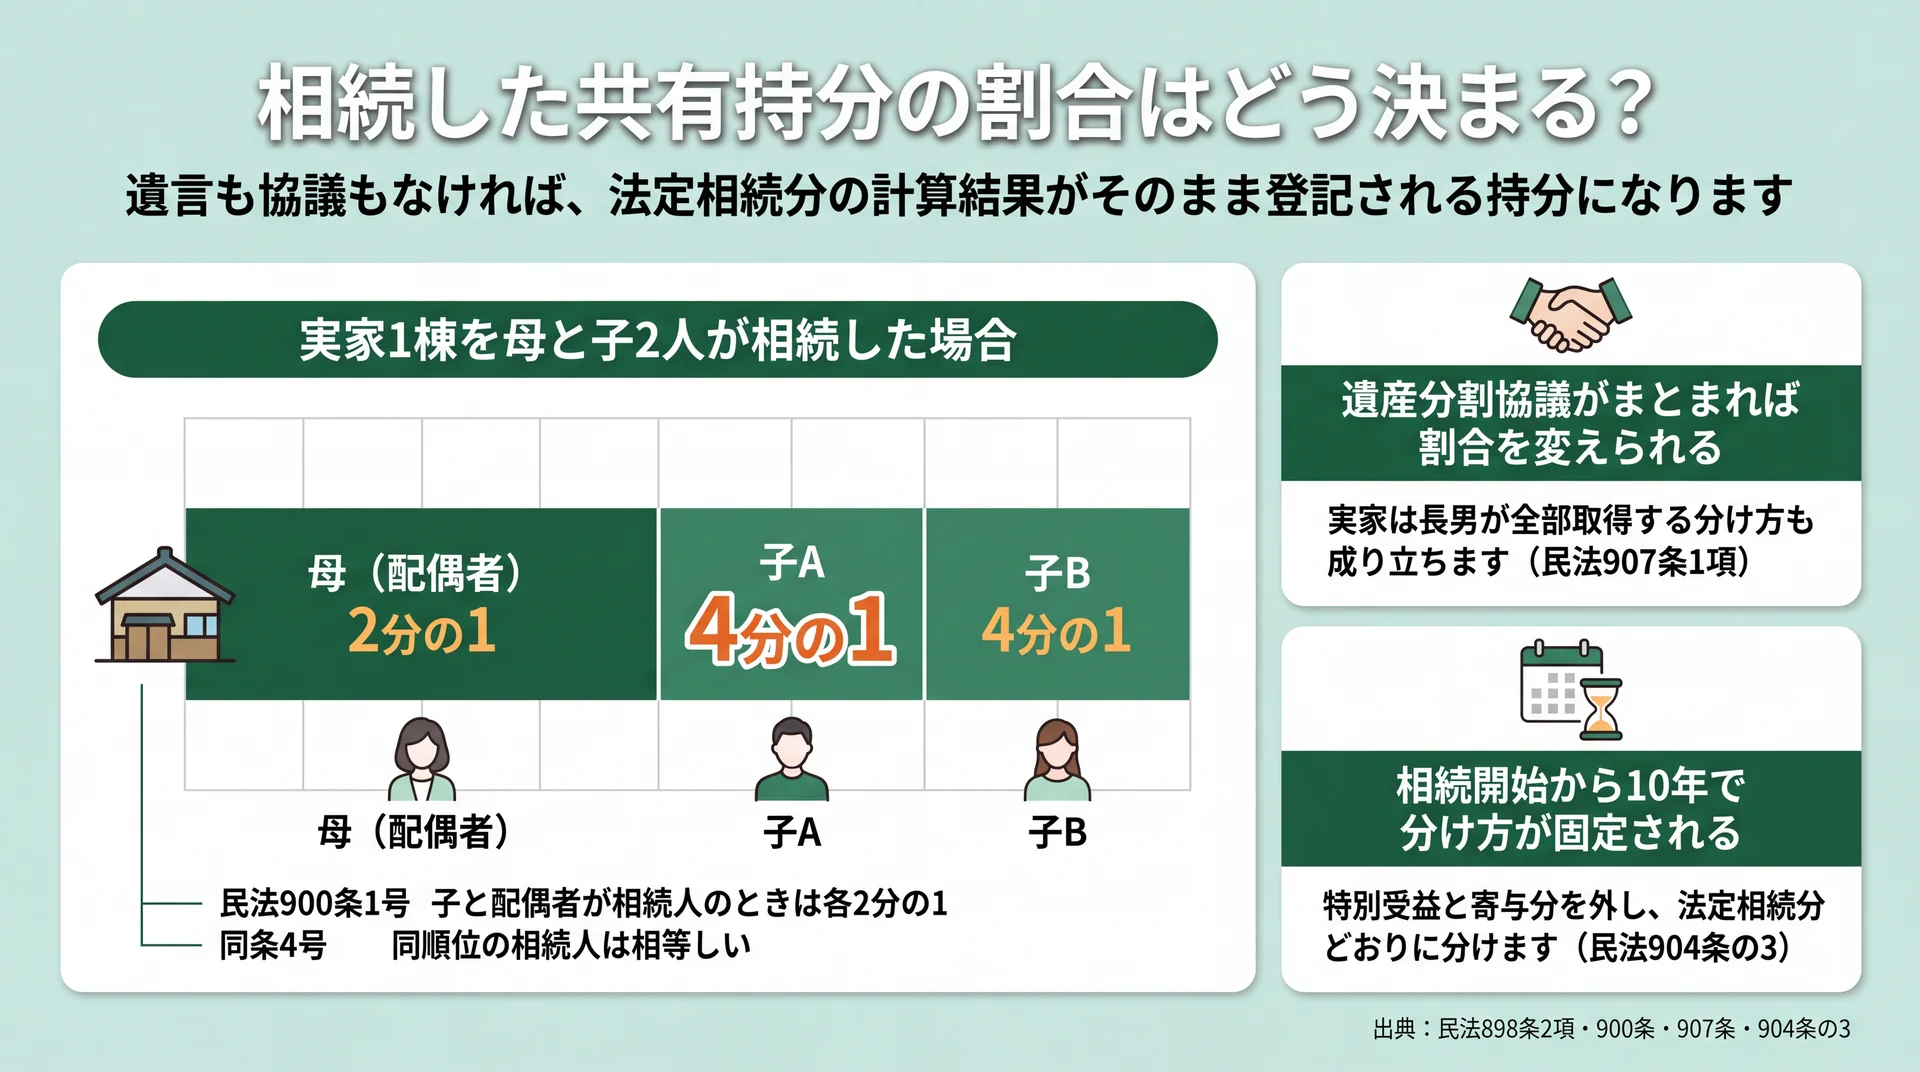
遺言も相続人どうしの取り決めもなければ、相続した共有持分の割合は法定相続分がそのまま持分になります(民法898条2項)。共有持分とは、1つの不動産を複数人で持つときに、各人が持っている取り分の割合をいいます。法定相続分は、誰が相続人になるかに応じて民法が定めている取り分のことです。
法定相続分がそのまま持分割合になる
民法898条1項は「相続人が数人あるときは、相続財産は、その共有に属する」と定め、2項がその共有持分の中身を「第九百条から第九百二条までの規定により算定した相続分」と決めています。つまり持分割合は誰かの裁量ではなく、法定相続分の計算結果がそのまま登記される数字になるということです。
当てはめてみます。父が亡くなり、相続人が母と子2人だったとしましょう。民法900条1号は子と配偶者が相続人のとき「各二分の一」と定め、4号は同順位の相続人が数人いるときは「各自の相続分は、相等しいものとする」としています。実家1棟なら、母の持分が2分の1、子の持分はそれぞれ4分の1です。
遺産分割協議がまとまれば割合は変えられる
法定相続分はあくまで出発点で、動かせない決定ではありません。相続人全員で行う話し合いが遺産分割協議(誰が何をどれだけ取得するかを相続人全員で決める話し合い)で、民法907条1項は共同相続人が「いつでも、その協議で、遺産の全部又は一部の分割をすることができる」と定めています。
ですから、実家は長男が全部取得して他の相続人は預貯金を多めに受け取る、といった分け方も成り立ちます。共有にせず、はじめから1人の単独名義にすることもできます。
分け方の基準は民法906条にあり、遺産の種類や性質、相続人の年齢・職業・生活の状況その他一切の事情を考慮するとされています。誰が住み誰が管理しているかを持ち込んでよい、ということです。話し合いが調わないときは、各相続人が家庭裁判所に分割を請求できます(民法907条2項)。
相続開始から10年を過ぎると法定相続分どおりの分け方に固定される
時間が経つほど、選べる分け方は減ります。民法904条の3は、相続開始の時から10年を経過した後にする遺産分割には、特別受益や寄与分の規定を適用しないと定めています。聞き慣れない言葉ですので、意味を添えます。
- 特別受益:生前にまとまった援助を受けた相続人について、その分だけ取り分を調整する仕組み
- 寄与分:親の介護や家業の手伝いなどで財産の維持・増加に貢献した相続人の取り分を増やす仕組み
10年を過ぎるとこの2つを持ち出せなくなり、「介護をしたのは自分だから多めに」という主張の土台が外れて、原則として法定相続分どおりに分けることになります。10年を過ぎる前に家庭裁判所へ分割を請求していた場合など、条文が定める例外はあります。改正前に開始した相続には附則で猶予も置かれていますので、ご自身のケースが当てはまるかは提携する司法書士や弁護士へご確認ください。
ただし、10年で共有そのものが解消されるわけではありません。変わるのは分け方の中身だけです。全体像から確認したい方は、共有名義の不動産を売却する手順のまとめもあわせてご覧ください。
共有者の一人が亡くなったとき、その持分はどこへ行く?
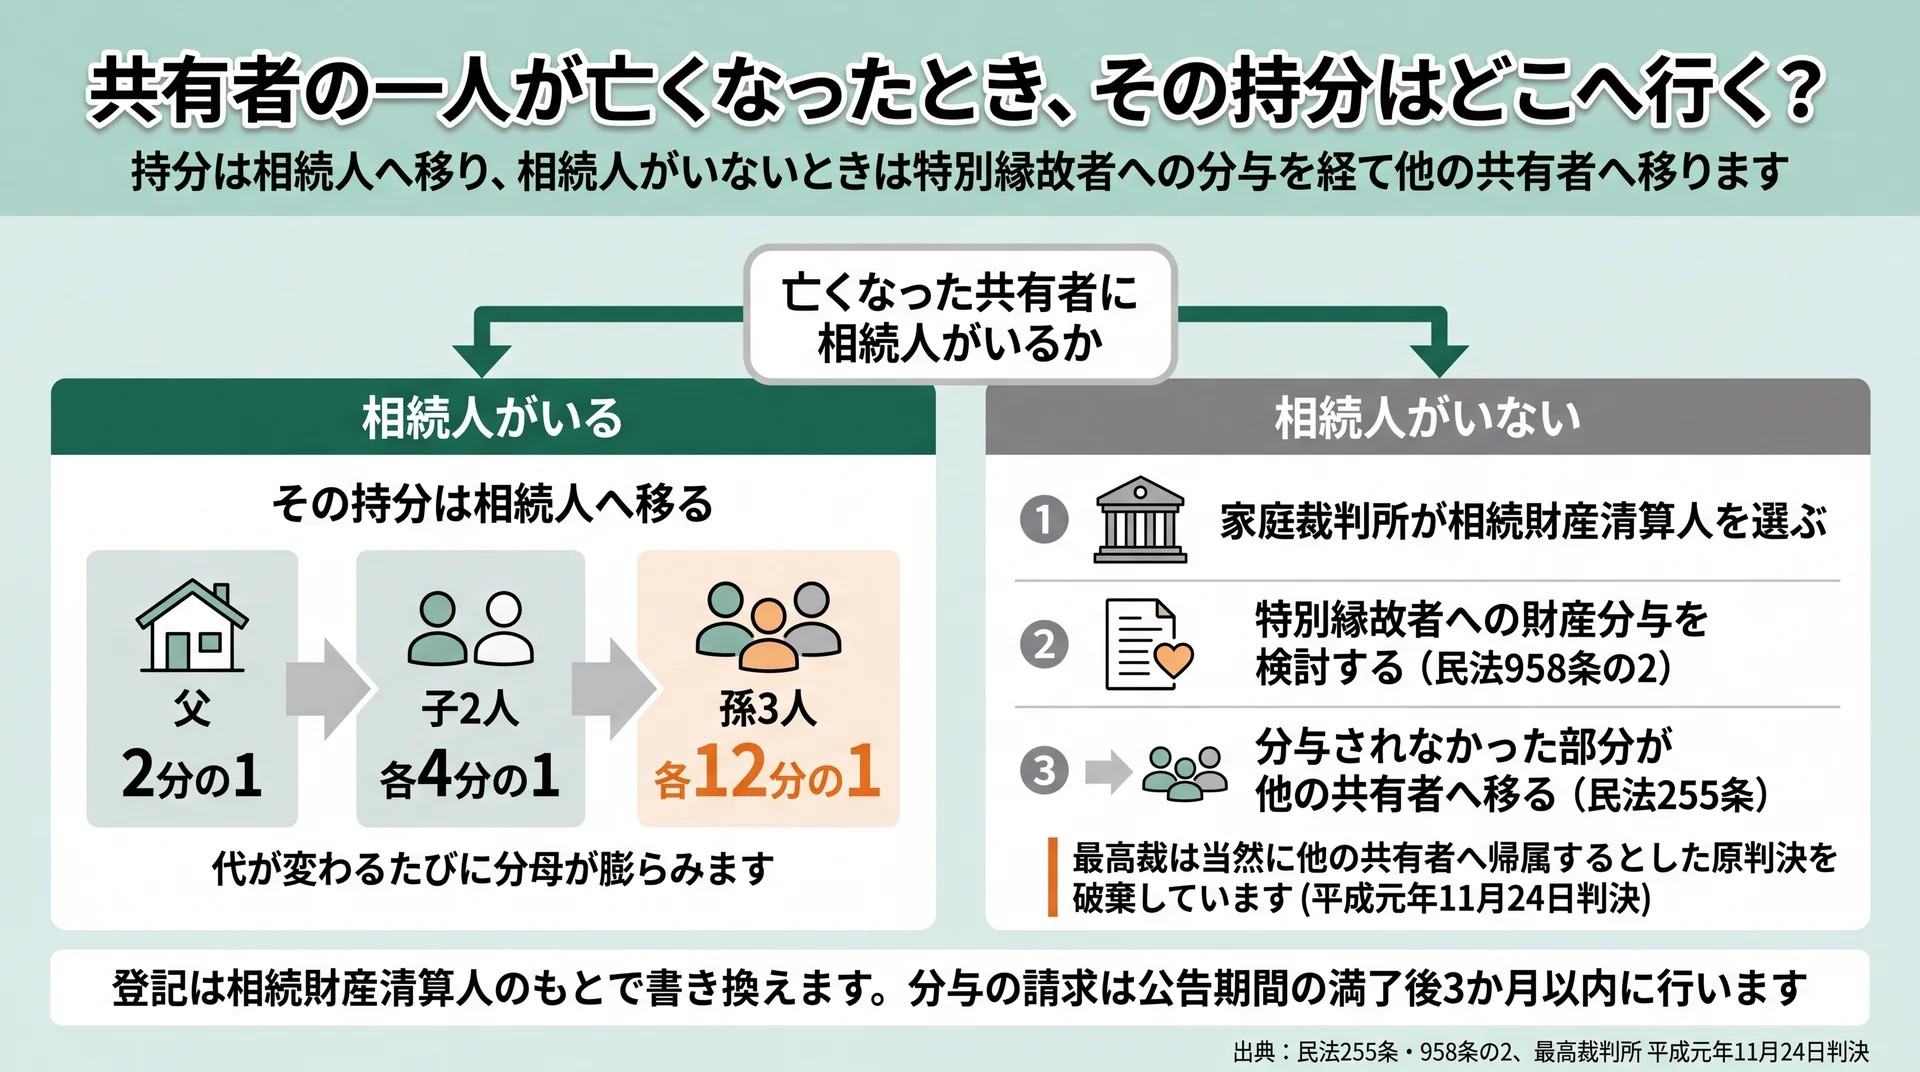
共有者の一人が亡くなると、その持分は相続人へ移り、相続人がいないときは特別縁故者への分与を経て他の共有者へ移ります。特別縁故者とは、亡くなった方と生計を同じくしていた人や療養看護に努めた人など、特別の縁故があったと家庭裁判所に認められた人のことです。持分が勝手に消えたり、他の共有者のものへ自動で移ったりはしません。
相続人がいれば、その持分は相続人へ移る
亡くなった共有者の持分は、相続財産としてその人の相続人へ引き継がれます。相続人が1人ならその人が単独で取得し、複数いれば、その持分がさらに相続人どうしの共有になります。
ここが、持分が細かくなっていく入口です。父の2分の1を子2人が相続すれば4分の1ずつ、その子が亡くなって孫3人が相続すれば12分の1ずつ、と代が変わるたびに分母が膨らみ、連絡が取れない人が混じる確率も上がります。共有のまま代を重ねると何が起きるかは、共有のまま相続を重ねたときのリスクで詳しく整理しています。
相続人がいない持分は、特別縁故者への分与を経てから他の共有者へ移る
条文だけを読むと、自動で移るように読めてしまうところです。民法255条は「共有者の一人が、その持分を放棄したとき、又は死亡して相続人がないときは、その持分は、他の共有者に帰属する」と定めています(民法255条・958条の2)。
ところが、順番があります。民法958条の2は、亡くなった方と生計を同じくしていた人や療養看護に努めた人の請求により、家庭裁判所が清算後に残った相続財産を分け与えることができるとしています。共有持分もこの分与の対象になるのかが争われたのが、最高裁判所第二小法廷の平成元年11月24日判決です。
原審は、相続人なく死亡した共有者の持分は255条により当然に他の共有者へ帰属するとして、特別縁故者への財産分与の対象にはなりえないと判断しました。最高裁はこれを是認せず、主文で「原判決を破棄する」としています(最高裁判所 平成元年11月24日判決)。
⇒ 共有者が身寄りなく亡くなっても、その持分が当然に自分のものになるとは考えないでください。特別縁故者への分与が先に検討され、分与されなかった部分について255条が働きます。
持分が移っても登記は自動では変わらない
他の共有者へ移る場合でも、登記簿の名義が勝手に書き換わるわけではありません。相続人がいない財産の清算は、家庭裁判所が選んだ相続財産清算人(相続人のいない財産を管理・清算する役割の人)のもとで進みます。請求にも期限があり、民法958条の2第2項は、相続人を捜す公告期間の満了後3か月以内に請求しなければならないと定めています。
期限のある申立てが絡み、事実関係によって結論も変わります。共有者に相続人がいないとわかった段階で、提携する司法書士や弁護士など家庭裁判所の手続きを扱う専門家へ早めにご相談ください。
共有のまま登記する?それとも単独名義にまとめる?
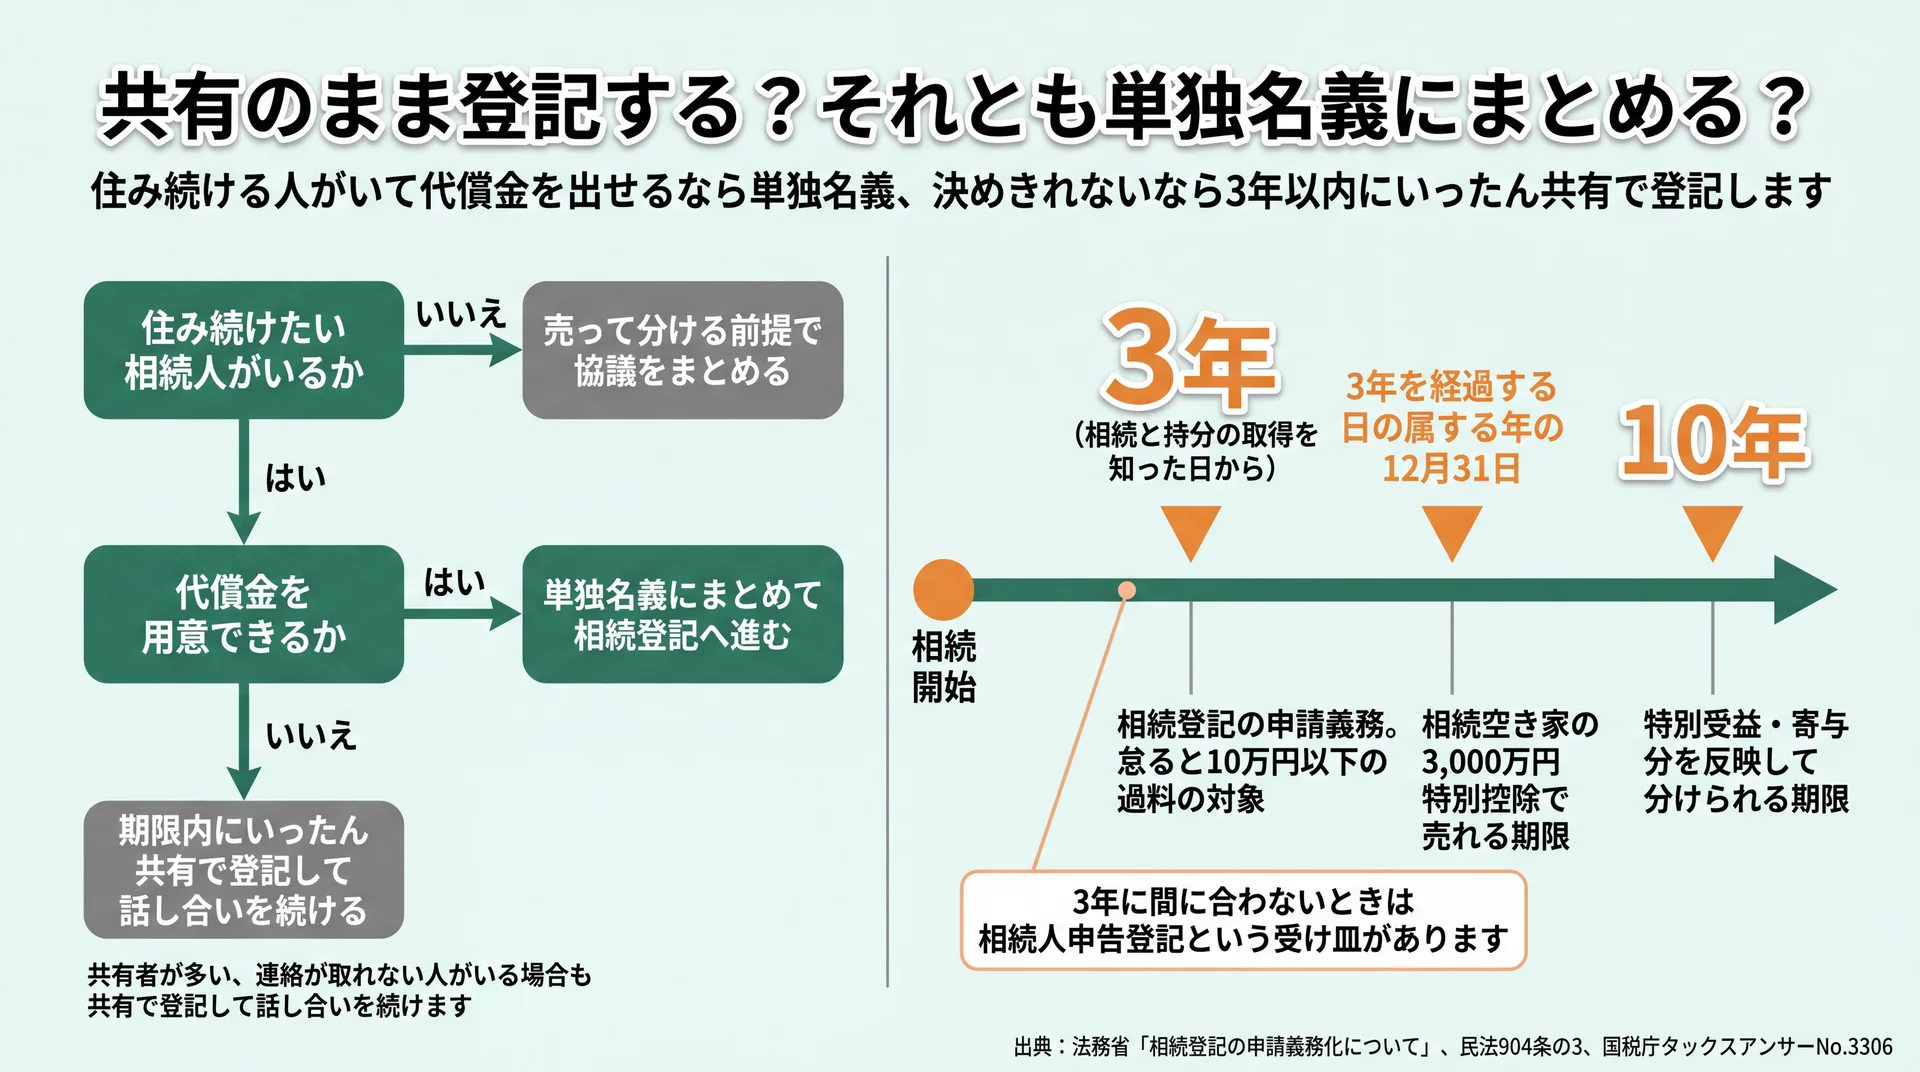
住み続ける人がいて代償金(実家を1人で引き継ぐ代わりに、他の相続人へ払うお金)を出せるなら単独名義にまとめ、決めきれないなら3年以内にいったん共有で登記するのが現実的です。相続登記の申請義務は、共有のまま登記しても単独名義にまとめても同じように掛かります。 相続登記の義務化とは、相続で不動産を取得した人に登記の申請を義務づける制度をいいます。
共有のままでよい場合、まとめたほうがよい場合
判断を分けるのは、人・お金・共有者の状況の3つです。自分がどれに当たるかを、次の表で確かめてみてください。
| 今の状況 | 現実的な進め方 |
| 住み続けたい相続人がいて、その人が代償金を用意できる | その人の単独名義にまとめて相続登記へ進む |
| 誰も住まず、現金にして分けたい | 売って分ける前提で協議をまとめ、売却へ進む |
| 共有者が多い、または連絡が取れない人がいて決めきれない | 期限内にいったん共有のまま登記し、話し合いを続ける |
いつでも協議で分割できる(民法907条1項)ということは、裏返せば今すぐ決めなくても協議の権利は残るということです。急いで決めることと、期限を守ることは別の話です。
なお、共有のまま持ち続けると、修繕や賃貸に出す判断のたびに他の共有者の同意が要ります。この先の制約は上でご紹介した共有のリスクの記事へ、申請書の書き方・必要書類・登録免許税は土地の名義変更の手順をまとめた記事と家の名義変更にかかる費用の記事へ譲ります。
判断を先送りできる期間には3年と10年の2つがある
期限は2つあり、性質が違います。1つ目が相続登記の申請期限です。法務省は、相続により不動産の所有権を取得した相続人は「自己のために相続の開始があったことを知り、かつ、その不動産の所有権を取得したことを知った日から3年以内」に申請することが義務づけられたと案内しています。正当な理由なく怠ると、10万円以下の過料の適用対象です(法務省「相続登記の申請義務化について」)。
起算点は「相続を知った日」ではなく、相続の開始と持分の取得の両方を知った日です。令和6年6月1日に父の死亡と実家の持分の取得を知ったなら、令和9年6月1日までに申請します。施行日より前に開始した相続で登記が済んでいないものは、令和9年3月31日までが期限です。3年に間に合いそうにないときの受け皿として、法務省は環境整備策の1つに相続人申告登記(自分が相続人だと法務局に申し出て、申請義務を果たしたものとみなしてもらう手続き)を挙げています。
2つ目が、先ほどの10年です。表には、相続した空き家を売ったときの税金が軽くなる特例(相続空き家の3,000万円特別控除)の期限も並べています。性質の違う期限を1枚にまとめると、判断を先送りしたときに何を失うかが見えてきます。
| 相続開始からの経過 | 区切りの内容 | 過ぎるとどうなるか |
| 3年(相続と持分の取得を知った日から) | 相続登記の申請義務 | 正当な理由なく怠ると10万円以下の過料の対象 |
| 3年を経過する日の属する年の12月31日 | 相続空き家の3,000万円特別控除で売れる期限 | 控除を使って売る選択肢がなくなる |
| 10年 | 特別受益・寄与分を反映して分けられる期限 | 原則として法定相続分どおりの分け方に固定される |
データ出典: 法務省「相続登記の申請義務化について」、民法904条の3、国税庁タックスアンサーNo.3306(3,000万円特別控除は令和9年12月31日までの譲渡が対象。要件の詳細は後述の売却の税金の記事へ)
\ 最短3日で現金化・全国対応 /
共有のまま置くか分けるかを決める前に、当社が直接の買主として今の金額の目安をお出しします。
受付時間 10:00〜19:00(水・日曜定休)
持分が細かくなる前に選べる3つの分け方
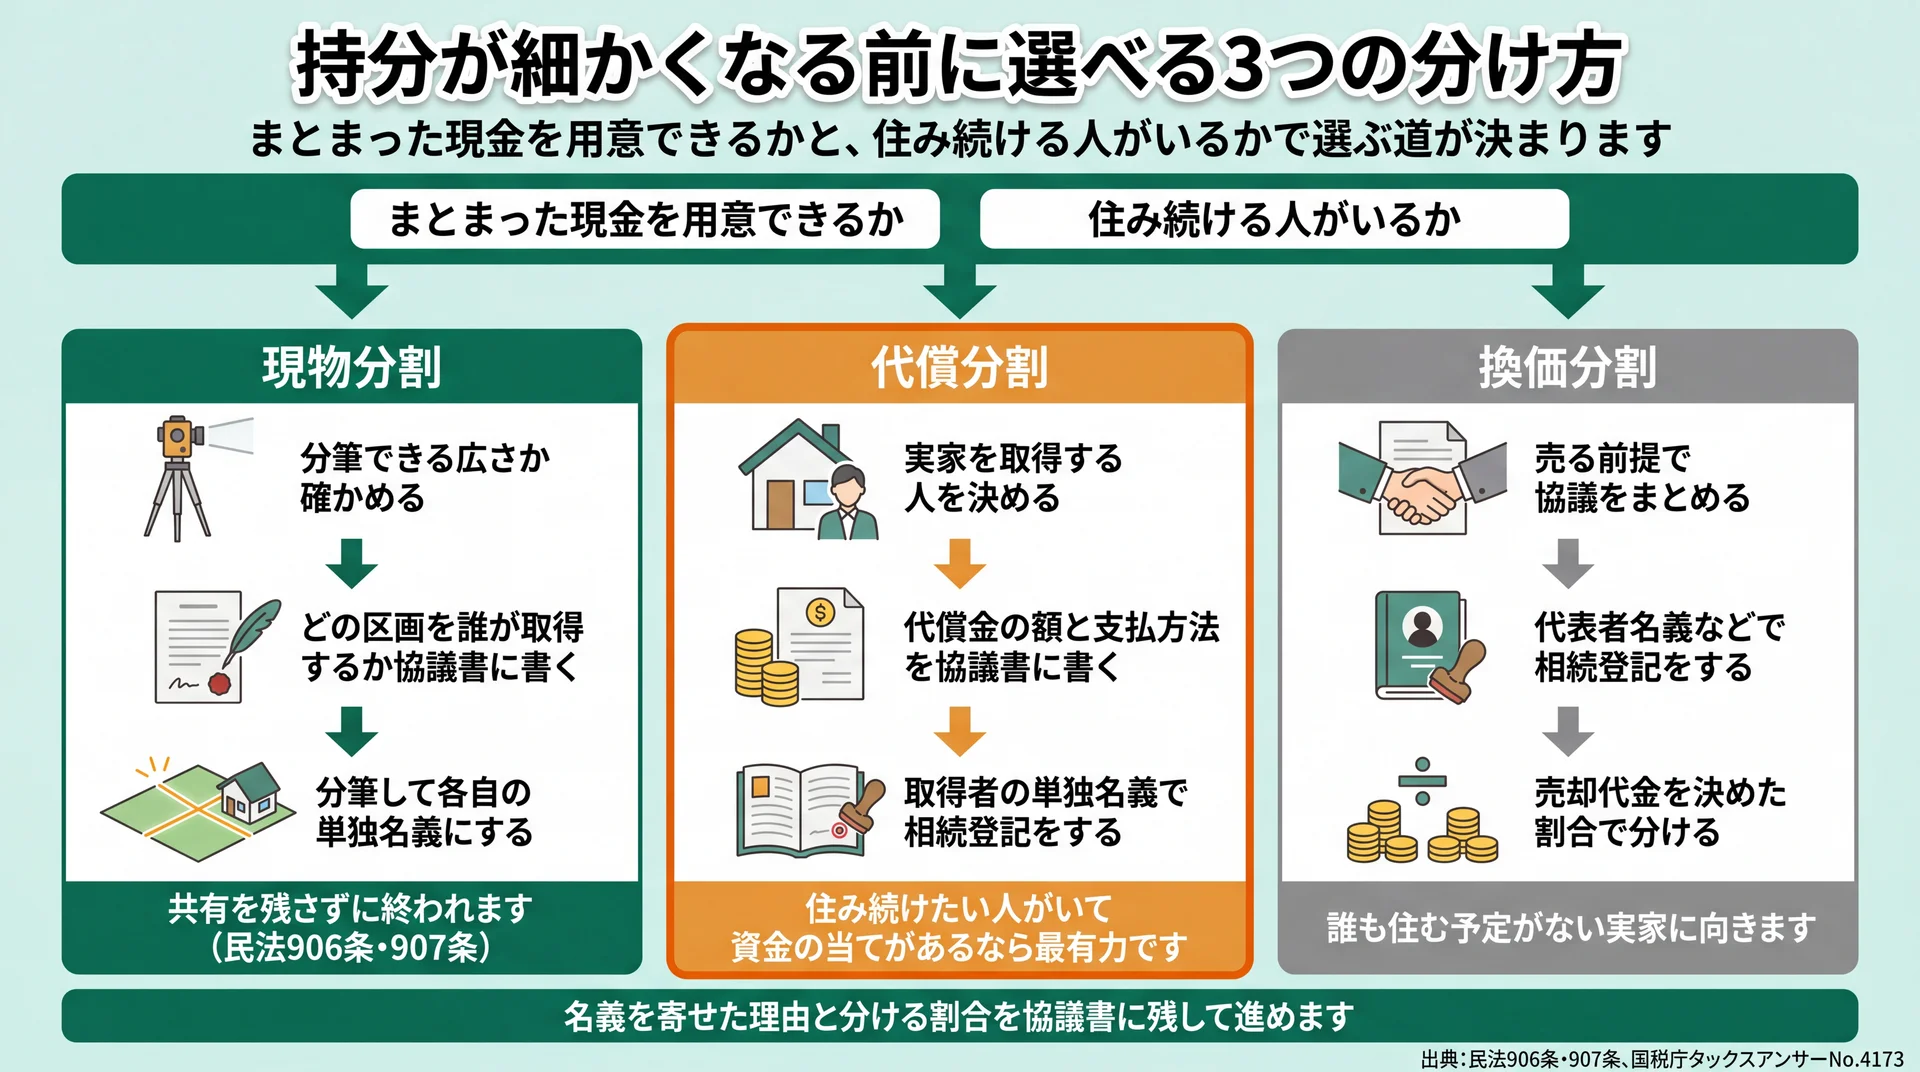
分け方は現物分割・代償分割・換価分割の3つで、まとまった現金を用意できるかと、住み続ける人がいるかで決まります。現物分割は土地そのものを分ける方法、代償分割は1人が取得して他の相続人にお金を払う方法、換価分割は売って代金を分ける方法です。どれを選んでも、相続人全員の合意があってはじめて成立します。
3つを横に並べると、選ぶ基準がはっきりします。
| 比べる点 | 現物分割 | 代償分割 | 換価分割 |
| まとまった現金 | 不要 | 取得する人に必要 | 不要 |
| 住み続けられるか | 分けた区画で可能 | 取得した人が可能 | 住み続けられない |
| 登記の形 | 分筆して各自の単独名義 | 取得者の単独名義 | 売却まで代表者名義など |
| 協議書に書くこと | どの区画を誰が取得するか | 代償金の額と支払方法 | 代金を分ける割合 |
| 向く場面 | 分筆できる広さの土地 | 住み続けたい人がいる | 誰も住む予定がない |
| つまずきやすい点 | 建物1棟は分けにくい | 代償金を用意できるか | 売却価格が読みにくい |
データ出典: 民法906条・907条、国税庁タックスアンサーNo.4173、国税庁 質疑応答事例「遺産の換価分割のための相続登記と贈与税」(各項目の根拠は以下の見出しで示します)
1. 現物分割:土地を分けてそれぞれの単独名義にする
土地そのものを分けて、各相続人が自分の区画を単独で持つ方法です。民法906条・907条が定める協議による分割の一形態で、共有を残さずに終われるのが利点になります。向くのは、分筆しても各区画が使える広さの土地です。実家の建物1棟だけという典型的なケースでは、建物を切り分けられず、敷地だけ細かく割ってもそれぞれが建物の敷地として成り立たなくなることがあります。
⇒ 分筆できる土地なら第一候補、実家1棟なら次の2つを検討する、という順で考えると迷いません。
2. 代償分割:1人が取得して他の相続人に代償金を払う
国税庁は代償分割を「遺産の分割に当たって共同相続人などのうちの1人または数人に相続財産を現物で取得させ、その現物を取得した人が他の共同相続人などに対して債務を負担するもの」と説明しています(国税庁タックスアンサーNo.4173)。実家は1人がまるごと引き継ぎ、その代わりに他の相続人へお金を払う形です。
同じページは、代償財産を交付した人の課税価格は現物の価額から交付した代償財産の価額を控除した金額、受け取った人の課税価格は現物の価額と代償財産の価額の合計になると示しています。払った側と受け取った側で、相続税の計算に載る金額が調整されるということです。
分岐点は1つ、代償金を用意できるかどうかです。実家に住み続けたい相続人がいて資金の当てがあるなら最有力の選択肢になります。足りない場合は、金額と支払時期を協議書に明記したうえで、無理のない条件に落とせるかを話し合うことになります。
3. 換価分割:売って現金で分ける
誰も住む予定がない実家なら、売って代金を分ける換価分割が現実的です。金額が数字で確定するので、分け方をめぐる不満も残りにくくなります。気になるのが、売る手続きの都合で代表者1人の名義に登記したとき、他の相続人への分配が贈与とみなされないかという点です。国税庁は質疑応答事例で、この照会にこう回答しています。
共同相続人のうちの1人の名義で相続登記をしたことが、単に換価のための便宜のものであり、その代金が、分割に関する調停の内容に従って実際に分配される場合には、贈与税の課税が問題になることはありません。
条件つきの回答である点が要です。名義を寄せたのが換価の便宜であること、代金が取り決めどおり実際に分配されることが前提で、同ページも照会に係る事実関係を前提とした一般的な回答であると断っています。誰の名義で登記し、いくらをどの割合で分けるのかを協議書に残したうえで進めてください。個別の税務の判断は税理士へご確認を。
自分の持分だけを切り離して売る場合は進め方が変わりますので、相続した持分だけを売るときの手続きをご覧ください。売ったあとの税金や特例は、相続した不動産を売却したときの税金の記事で扱っています。
相続した持分を売る前に済ませる手続きの順番
相続した持分を売るなら、協議で取り分を決めて相続登記を済ませ、自分の名義にしてから売却に進むのが基本の順番です。順番を入れ替えると、買主が決まってから登記の不備が見つかって話が止まります。先に整えるほど、売却そのものは短く終わります。
協議 → 登記 → 売却の順で進める
根拠は民法899条の2第1項で、相続による権利の承継は、法定相続分を超える部分については登記などの対抗要件を備えなければ第三者に対抗できないと定められています。
たとえば法定相続分が4分の1の人が、協議で2分の1を取得したとします。上乗せの4分の1は、登記して初めて買主に対して自分のものだと主張できます。協議書があるから大丈夫、では足りません。
だから、まず誰が何をどれだけ取得するかを協議で確定し、次にそのとおり相続登記を入れ、それから売却へ進みます。先に登記まで終えておけば、買主にとっては権利関係のはっきりした物件になります。 なお、相続そのものを引き受けない選択もあり、放棄の可否と放棄後に残る管理義務は空き家の相続放棄をまとめた記事で扱っています。
順番を飛ばすと止まるところ
売却が途中で止まりやすいのは、遺産分割協議が終わっていないときと、登記が亡くなった方の名義のままになっているときの2つです。
どちらも、契約の直前ではなく話を持ち込む段階でわかっていれば手を打てます。買主が待てる期間には限りがありますから、協議に時間がかかりそうならその見通しも早めに共有していただくほうが結果的に早く進みます。
当社は提携する弁護士・司法書士・土地家屋調査士と連携し、所有権移転登記まで担当しています。共有持分や訳あり物件をそのまま直接買い取っていますので、権利関係が整理しきれていない段階でもご相談いただけます。売却まで含めた段取りを先に把握したい方は、相続後に共有名義の不動産を売る全体の流れをご覧ください。
よくある質問
相続した持分は共有のまま登記してもよいですか
共有のまま登記することはできます。法定相続分どおりに各相続人の持分を入れる登記も認められており、話し合いがまとまっていない段階の受け皿になります。ただし申請期限は共有でも単独名義でも同じに掛かり、共有のまま代を重ねると話し合いの相手が増えます。期限は守りつつ、分け方は別途決めていく形が現実的です。
共有者が亡くなり相続人がいない場合、その持分はどうなりますか
自動的に他の共有者のものになるわけではありません。まず家庭裁判所で特別縁故者への財産分与が検討され、分与されなかった部分について民法255条により他の共有者へ移ります。最高裁も、共有持分が財産分与の対象になりうるとして、対象外とした原判決を破棄しています。家庭裁判所への申立てを伴うため、司法書士や弁護士へご相談ください。
相続した持分の相続登記に期限はありますか
相続の開始があったことを知り、かつその不動産の所有権を取得したことを知った日から3年以内です。正当な理由なく怠ると10万円以下の過料の適用対象になります(法務省)。施行日前に開始した相続で登記が済んでいないものは令和9年3月31日までで、協議が間に合わないときは相続人申告登記という受け皿があります。
持分を相続した人が複数いるとき、どのように分けるのが現実的ですか
住み続けたい相続人がいて代償金を用意できるなら代償分割、誰も住まないなら売って分ける換価分割が現実的です。分筆しても各区画が使える広さの土地なら、現物分割で共有を残さずに終えられます。「まとまった現金を用意できるか」と「住み続ける人がいるか」の2点が決まれば、選択肢はほぼ1つに絞れます。
買取くん(株式会社リアテクス)では、相続したばかりで共有名義のままの持分でも査定してもらえますか
査定できます。当社は共有持分・再建築不可・底地・借地権といった訳あり物件を直接買い取っており、全国に対応しています。無料査定は最短6時間でお出しし、提携する司法書士・土地家屋調査士と連携して所有権移転登記まで担当します。分け方をまだ決めていない段階でも、まずは物件の状況をお聞かせください。
まとめ
相続した共有持分の割合は法定相続分で決まり、遺産分割協議がまとまれば変えられます。共有のまま登記することもできますが、相続と持分の取得を知った日から3年という申請の期限と、相続開始から10年という分け方の期限が同時に動いています。住み続ける人がいるかとまとまった現金を用意できるかで3つの分け方から選び、売るなら協議と相続登記を先に終えてください。
当社は共有持分や訳あり物件を直接買い取り、家財や生活用品(残置物)が残ったままの現況でもお引き受けしています。誰が取得するかを決める前に、売った場合の金額という材料だけ先に手元に置きたい方に向いています。
\ 他社で断られた物件も買取可能 /
相続した持分をどう動かすか迷っているなら、売った場合いくらになるかだけでも聞いてみてください。
受付時間 10:00〜19:00(水・日曜定休)
この記事の監修者
鶴野 博之(株式会社リアテクス 執行役員)
宅地建物取引士/賃貸経営管理士/FP2級
一棟投資物件専門の仲介会社で不動産業界に参入後、前職では「訳あり・瑕疵物件」に特化したコンサルティングプログラム責任者として600名以上の投資家の購入から売却までに携わる。自身も再建築不可物件を中心に訳あり物件へ投資し、転売売買から保有物件まで数々の実績を持つ。