

「親が住んでいた家で人が亡くなっていて、そのまま相続していいのか分かりません」
「相続税は普通どおりかかるのに、売るときだけ安くなるのでしょうか」
事故物件でも相続の手続きは通常の不動産と同じで、放棄の期限は相続を知った日から3か月です。相続税の評価も、事故を理由に自動では下がりません。判断・税評価・分け方・登記の順序を期限つきでご案内します。
\ 残置物そのままOK・査定無料 /
残置物(家具や生活用品などの家財)が残ったままの実家でも、片付ける前の状態から金額をお出しします。
受付時間 10:00〜19:00(水・日曜定休)
事故物件を相続すると、通常の相続と何が変わる?
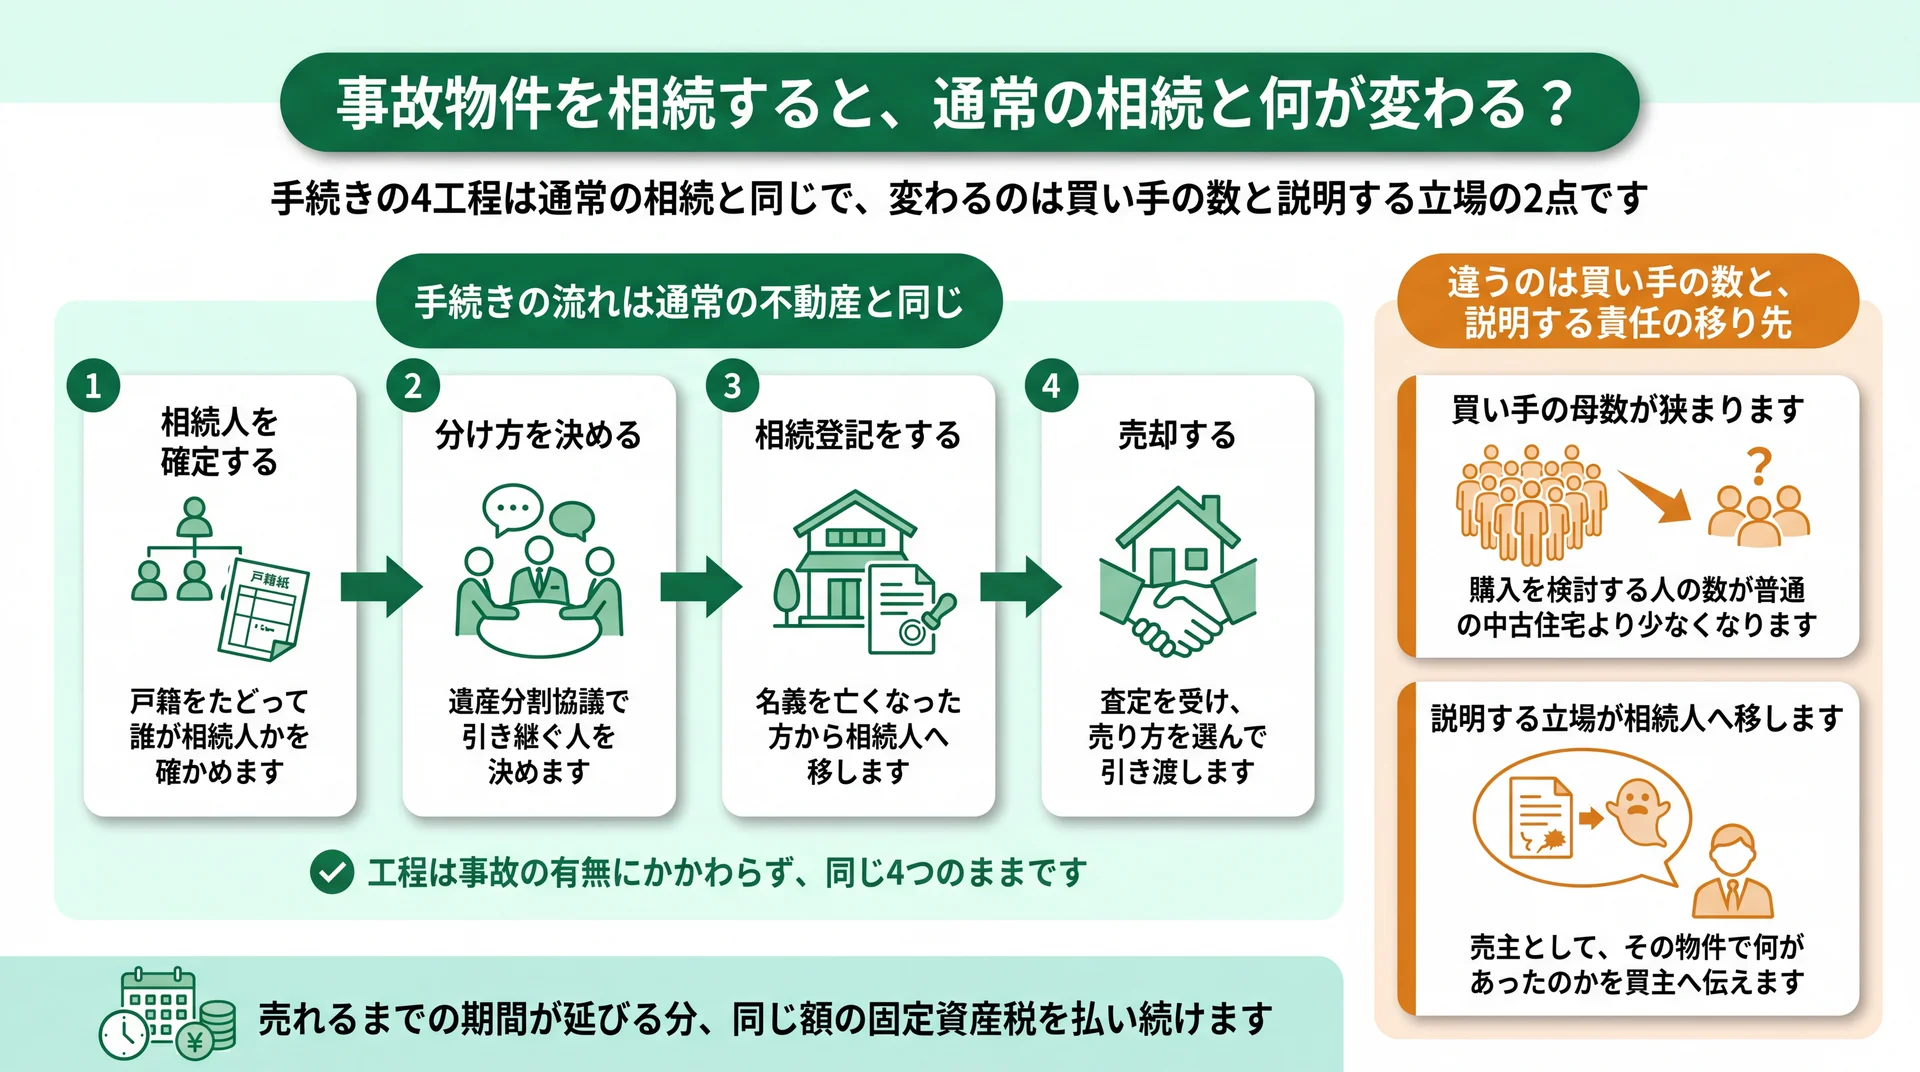
変わるのは2点です。買い手の数が狭まることと、告知の説明が相続人に移ることで、手続きの流れ自体は通常の相続と同じです。相続人を確かめ、分け方を決め、名義を移し、売る——この順序が入れ替わることはありません。
事故物件と聞くと専用の手続きが別にあるように感じられますが、法律の側に「事故物件の相続」という制度は用意されていないんです。大切なのは同じ部分と違う部分を分けることで、混ざったままだと期限のある判断まで止まります。
手続きの流れは通常の不動産と同じ
相続した不動産を売るまでは、事故物件でも次の4工程です。
- 相続人を確定する:戸籍をたどり、誰が相続人になるのかを確かめます
- 分け方を決める:遺産分割協議(相続人全員で分け方を話し合って決める手続き)で引き継ぐ人を決めます
- 相続登記をする:不動産の名義を亡くなった方から相続人へ移します
- 売却する:査定を受け、売り方を選んで買主へ引き渡します
工程は事故があったかどうかで増えも減りもしません。⇒ やることは同じで、変わるのは「売るとき」と「説明するとき」だけです。
違うのは買い手の数と、説明する責任の移り先
1つ目の違いは、買い手の母数です。過去に人が亡くなった家であることは買主へ伝える事項ですので、購入を検討する人の数は普通の中古住宅より少なくなります。値付けの前に、まず候補者が減るという順番です。
2つ目は、説明する責任が皆様へ移る点です。売主として売るときは、その物件で何があったのかを買主へ伝える立場になります。現場に居合わせていなくても、所有者になれば聞かれる側に回るわけですね。何をどこまで伝えるのかの線引きは事故物件と告知義務の基礎知識で解説しています。ひとり暮らしの親御さんが自宅で亡くなったケースがそもそも事故物件に当たるのかは、孤独死が事故物件になる判断基準で扱っています。
なお、買い手が狭まる分だけ売れるまでの時間は延びやすくなります。固定資産税が高くなるのではなく、同じ額を払い続ける期間が延びる——費用面の違いは、ここに出るんです。
相続と放棄、どちらを選ぶ?3か月で決める判断材料
決める期限は、自分のために相続の開始があったことを知った時から3か月です。この間に、売れる見込み・毎年かかる費用・ほかの遺産の額・手続きにかかる手間の4つを並べて結論を出します。迷ったまま3か月を過ぎると、受け取る側に自動で決まります。
期限は「相続の開始を知った時から3か月」
民法915条1項は、相続人は自己のために相続の開始があったことを知った時から三箇月以内に、単純承認・限定承認・放棄のいずれかをしなければならないと定めています。単純承認とはプラスの財産も借金もそのまま引き継ぐこと、限定承認は受け取る財産の範囲内でだけ債務を負う方法で、相続人全員そろって家庭裁判所へ申し立てます。
この3か月は熟慮期間(受けるか放棄するかを考えるための期間)と呼ばれ、亡くなった日からではなく自分が相続人になったと知った時から数えます。同条のただし書きでは家庭裁判所で期間を伸ばせること、2項では承認・放棄の前に相続財産を調査できることも定められています。⇒ 3か月で「調べ終える」のではなく、3か月で「決める」という感覚が近いです。
天秤にかける4つの材料
判断の材料は、次の4つに整理できます。
- 売れる見込み:買い手が狭まる物件でも、立地や土地の広さで出口は変わります
- 毎年かかる費用:固定資産税と、通う交通費や草刈りなどの管理の実費
- ほかの遺産の額:預貯金など、家以外に受け取るものの金額
- かかる手間:協議・登記・片付けに割ける時間
放棄は、家だけを手放す方法ではありません。選ぶなら預貯金も含めて遺産のすべてを受け取らないことになるので、ほかの遺産の額も同じ天秤にのせます。
このうち費用は、手元の数字ですぐ当てはめられます。実家に届いた固定資産税の納税通知書の額に、通う交通費や草刈りなどの実費を足せば1年分です。これを「決めずに持ち続けそうな年数」で掛けた額が、放棄と比べる土台になります。空き家の固定資産税の決まり方は空き家の固定資産税はいくらかの解説で詳しく扱っています。
たとえば相続人が兄弟2人で、遺産が実家と預貯金という場合。維持費が年10万円で5年動かさなければ50万円です。これに、放棄すると受け取れなくなる預貯金の額と、家がいくらで売れそうかを書き足す——この3つが同じ紙にそろって、はじめて比較が成立します。気持ちだけで比べようとすると、3か月はあっという間なんです。
決める前に家財を処分しない
放棄を少しでも考えているなら、決断するまで家財に手をつけないでください。民法921条1号は、相続財産の全部または一部を処分したときは単純承認をしたものとみなすと定めています。法定単純承認とは、一定の行為があった場合に承認したものとして扱われる決まりです。金銭的な価値のある遺品を持ち帰る、家具を売る、家を取り壊す——この後では放棄が認められなくなるおそれがあります。
ただし同号のただし書きで、保存行為(財産の価値を保つための行為)は除かれています。雨漏りの応急処置や施錠の確認まで禁じられてはいません。迷ったら動かす前に司法書士へ確認する、これが3か月のあいだの安全策です。
なお放棄をしても、放棄の時にその家を現に占有していた場合には、引き渡しまで保存する義務が残ります(民法940条1項)。放棄後に何が残るのかは空き家は相続放棄できる?放棄後に残る管理義務と国庫帰属をご確認ください。
事故物件の相続税評価はどう決まる?原則と減額につながる3つのルート
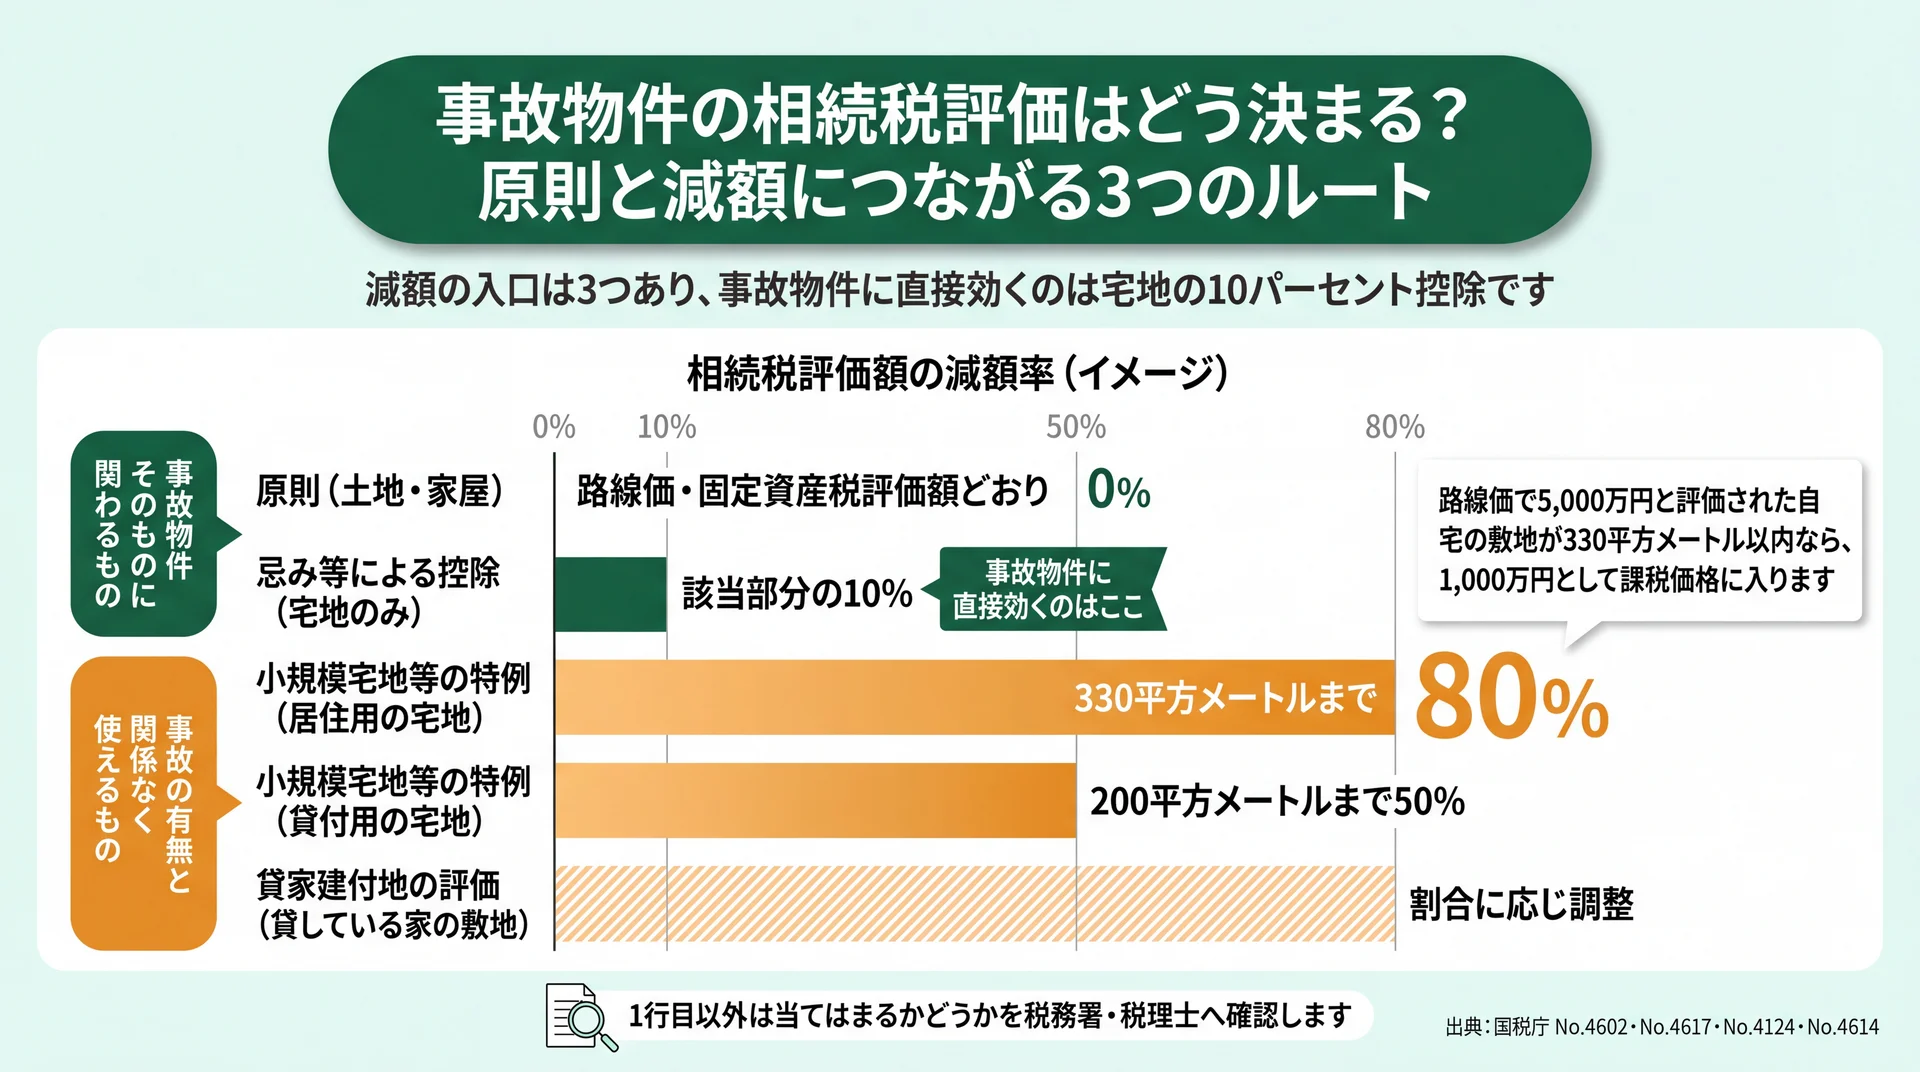
土地は路線価、家屋は固定資産税評価額で計算するのが原則で、事故があったことを理由に自動で下がる仕組みはありません。減額につながる入口は3つありますが、事故物件そのものに関わるのは宅地の10パーセント控除だけで、残る2つは事故の有無と関係なく使える特例です。
まずは原則を押さえる
国税庁 No.4602 土地家屋の評価によれば、土地の評価方法は路線価方式と倍率方式の2つです。路線価とは道路に面する標準的な宅地の1平方メートル当たりの価額で、路線価がない地域では固定資産税評価額に一定の倍率を掛けます。固定資産税評価額とは市区町村が固定資産税を計算するために付けている評価額で、毎年届く課税明細書に載っています。家屋はその額に1.0を掛けた金額——つまり固定資産税評価額と同じ額です。
同ページに、人が亡くなった家だから減額する、という定めは出てきません。ここが「相続税は満額なのに、売るときは買い手が狭まる」というねじれの出どころなんです。
1. 宅地に限り「忌み等」で10パーセントの控除が認められる場合がある
とはいえ、下げる余地がまったくないわけでもありません。国税庁には、利用価値が著しく低下している宅地の取扱いがあります。
1から3までの宅地以外の宅地で、騒音、日照阻害(建築基準法第56条の2に定める日影時間を超える時間の日照阻害のあるものとします。)、臭気、忌み等により、その取引金額に影響を受けると認められるもの
ただし、路線価、固定資産税評価額または評価倍率が、利用価値の著しく低下している状況を考慮して付されている場合にはしんしゃくしません。
(出典: 国税庁 No.4617 利用価値が著しく低下している宅地の評価)
当社がこの文面から読み取っているのは3点です。対象は表題どおり宅地=土地で、建物の話ではありません。控除は該当部分に対応する価額の10パーセントですが、対象になるのは「その取引金額に影響を受けると認められるもの」で、「評価することができます」という書き方どおり個別の判断です。そして路線価などが既にその状況を織り込んでいる場合は、しんしゃく(事情をくみ取って評価額を調整すること)をしません。
つまり下がる前提で申告額を組み立てず、申告の前に税務署か税理士へ確認する——ここを飛ばすと、後から直すほうが手間になります。
2. 事故の有無と関係なく使える小規模宅地等の特例
残る2つは、事故物件だから使える制度ではありません。ひとつめが小規模宅地等の特例(亡くなった方の自宅や貸付用の敷地について、限度面積までの評価額を減額できる制度)です。国税庁 No.4124によると、特定居住用宅地等なら330平方メートルまで80パーセント、貸付事業用宅地等なら200平方メートルまで50パーセントの減額が受けられます。仮に路線価で5,000万円と評価された自宅の敷地が330平方メートル以内で特定居住用宅地等に当たれば、80パーセント減の1,000万円として課税価格に入ります。
3. 人に貸しているなら貸家建付地として評価する
もうひとつが、人に貸している場合の貸家建付地(貸家の敷地として使われている宅地)の評価です。国税庁 No.4614の算式では自用地としての価額から借地権割合・借家権割合・賃貸割合を掛けた分を差し引きます。借地権とは、建物を建てるために他人の土地を借りる権利のことです。
3つのルートを、対象と確認先で並べてみましょう。
| 減額のルート | 対象になるもの | 減額の目安 | 確認先 |
| 原則(自動の減額なし) | 土地・家屋 | 減額なし | 路線価図・課税明細書 |
| 忌み等による控除 | 宅地のみ | 該当部分の10% | 税務署・税理士 |
| 小規模宅地等の特例 | 居住用の宅地 | 330㎡まで80% | 税務署・税理士 |
| 小規模宅地等の特例 | 貸付用の宅地 | 200㎡まで50% | 税務署・税理士 |
| 貸家建付地の評価 | 貸している家の敷地 | 割合に応じ調整 | 税務署・税理士 |
データ出典: 国税庁 No.4602・No.4617・No.4124・No.4614(各ページへのリンクは本文中)
右端をあえて「確認先」にしたのには理由があります。1行目以外は、当てはまるかどうかを自分では判定できないんです。皆様の側は「該当しそうな行があるか」までを見て、相談に持っていく形が現実的です。
\ 査定最短6時間・仲介手数料0円 /
相続税評価額とは別に、いま実際にいくらで売れるかを先に確かめられます。
受付時間 10:00〜19:00(水・日曜定休)
相続人が複数いるとき、事故物件はどう分ける?
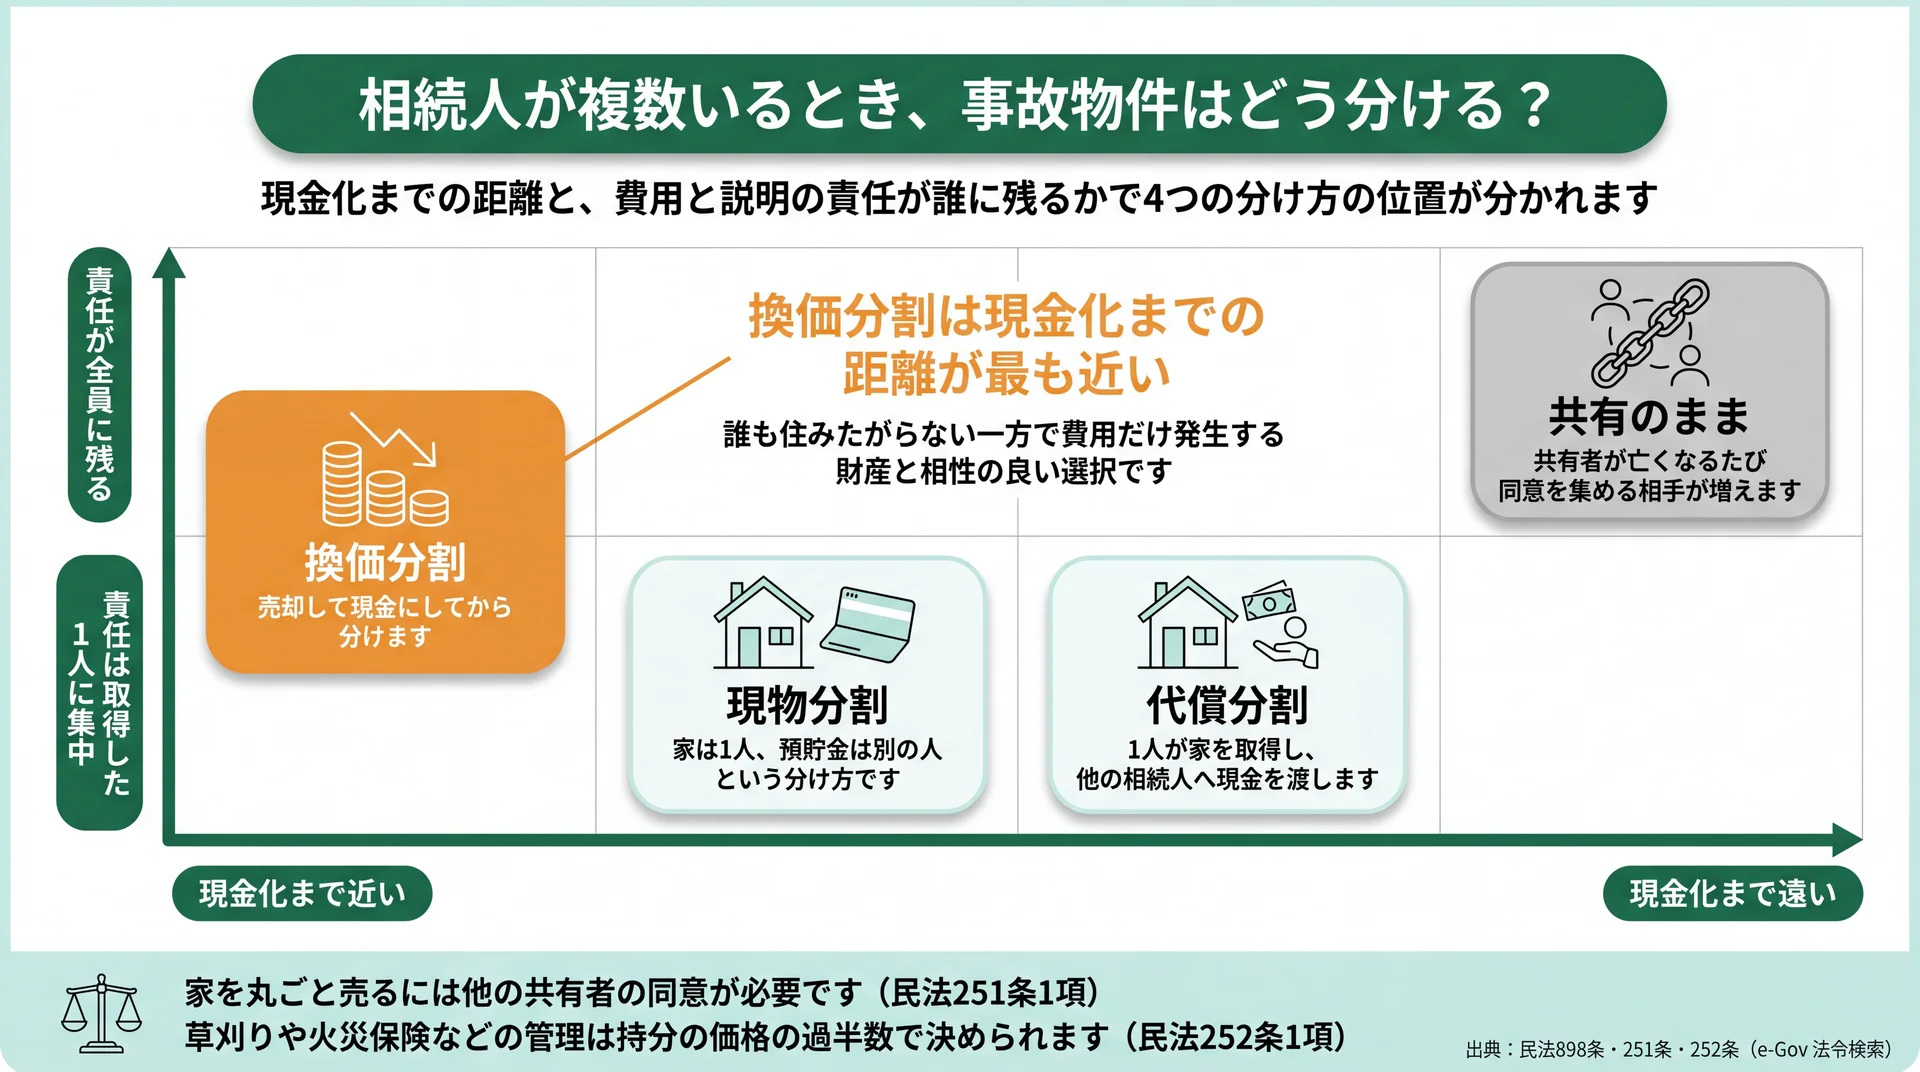
分け方が決まるまで、その家は相続人全員の共有です。共有のまま置くと売却に全員の同意が必要になるため、現物分割・代償分割・換価分割・共有のままの4つから早めに選ぶことになります。選び方によって、後から動かせるかどうかが変わります。
分け方が決まるまで、家は相続人全員のもの
民法898条1項は、相続人が数人あるときは相続財産はその共有に属すると定めています。共有持分とは、この共有状態でそれぞれが持つ割合のことです。共有物に変更を加えるには他の共有者の同意が必要(民法251条1項)で、家を丸ごと売る行為はこの「変更」に当たります。つまり兄弟の1人でも反対すれば、話し合いで家全体を売ることはできません。
一方、管理に関する事項は持分の価格に従い過半数で決められます(民法252条1項)。草刈りを頼む、火災保険を掛け直すといった維持の場面は過半数で動かせます。
4つの分け方の向き不向き
分け方の候補は次の4つです。事故物件では「売るときに全員の同意が要るか」「維持費と説明の責任が誰に残るか」「現金になるまでどれくらいか」の3点で見比べてください。
| 分け方 | 売るときの同意 | 費用と説明の責任 | 現金化までの距離 |
| 現物分割 | 取得した人だけ | 取得した1人に集中 | 売却の判断は本人次第 |
| 代償分割 | 取得した人だけ | 取得した1人に集中 | 代償金の用意が先 |
| 換価分割 | 全員で合意済み | 売却まで全員で分担 | 最も近い |
| 共有のまま | 全員の同意が必要 | 全員に残り続ける | 最も遠い |
現物分割とは、家は長男・預貯金は次男というように財産をそのままの形で分ける方法です。代償分割は1人が家を取得する代わりに他の相続人へ現金を渡す方法で、渡す側の手元資金が要ります。換価分割は売却して現金にしてから分ける方法で、事故物件のように誰も住みたがらない一方で費用だけ発生する財産と相性の良い選択です。
そして共有のままは、決めないという選択に近い状態です。共有者の1人が亡くなれば持分がその子へ分かれ、同意を集める相手が増えていきます。⇒ いま決めないこと自体が、将来のコストになる類型です。
揉めるのは「いくらの資産として分けるか」
金額の前提がそろっていないと、話し合いはそこで止まります。相続税の評価では事故を理由に下がらないのに、実際の売却では買い手の母数が狭まる。この二重構造のせいで、「評価額どおりの価値がある」と考える人と「その金額では売れない」と考える人が同じテーブルにつきます。
ですので、話し合いの前に査定額という共通の数字を1つ置いてください。数字が1つあれば、代償分割の代償金も、換価分割で分ける見込み額も逆算できます。どんな要素で金額が決まるのかは事故物件の査定額の決まり方にまとめています。
事故の有無とは別の、残置物の扱いの例になりますが、当社は大阪府堺市の相続実家を、生活用品が残ったままの状態で1,200万円で買い取りました。家具だけを回収し、あとはそのままお引き受けした事例です。片付ける前でも金額は出せますので、掃除を終えてから査定という順番にこだわらなくて大丈夫です。
10年を過ぎると分け方の前提が変わる
民法904条の3は、相続開始の時から10年を経過した後にする遺産の分割について、特別受益や寄与分に関する規定を適用しないと定めています。特別受益とは生前に受けた贈与など、寄与分とは介護などで財産の維持に貢献した分のことです。
10年を過ぎるとこれらを反映した分け方を主張できなくなり、原則として法定相続分での分割になります。10年経過前に家庭裁判所へ分割を請求していた場合などは例外ですが、介護をした人ほど先延ばしで損をしやすい点は覚えておいてください。
相続してから売却するまでの手順と5つの期限
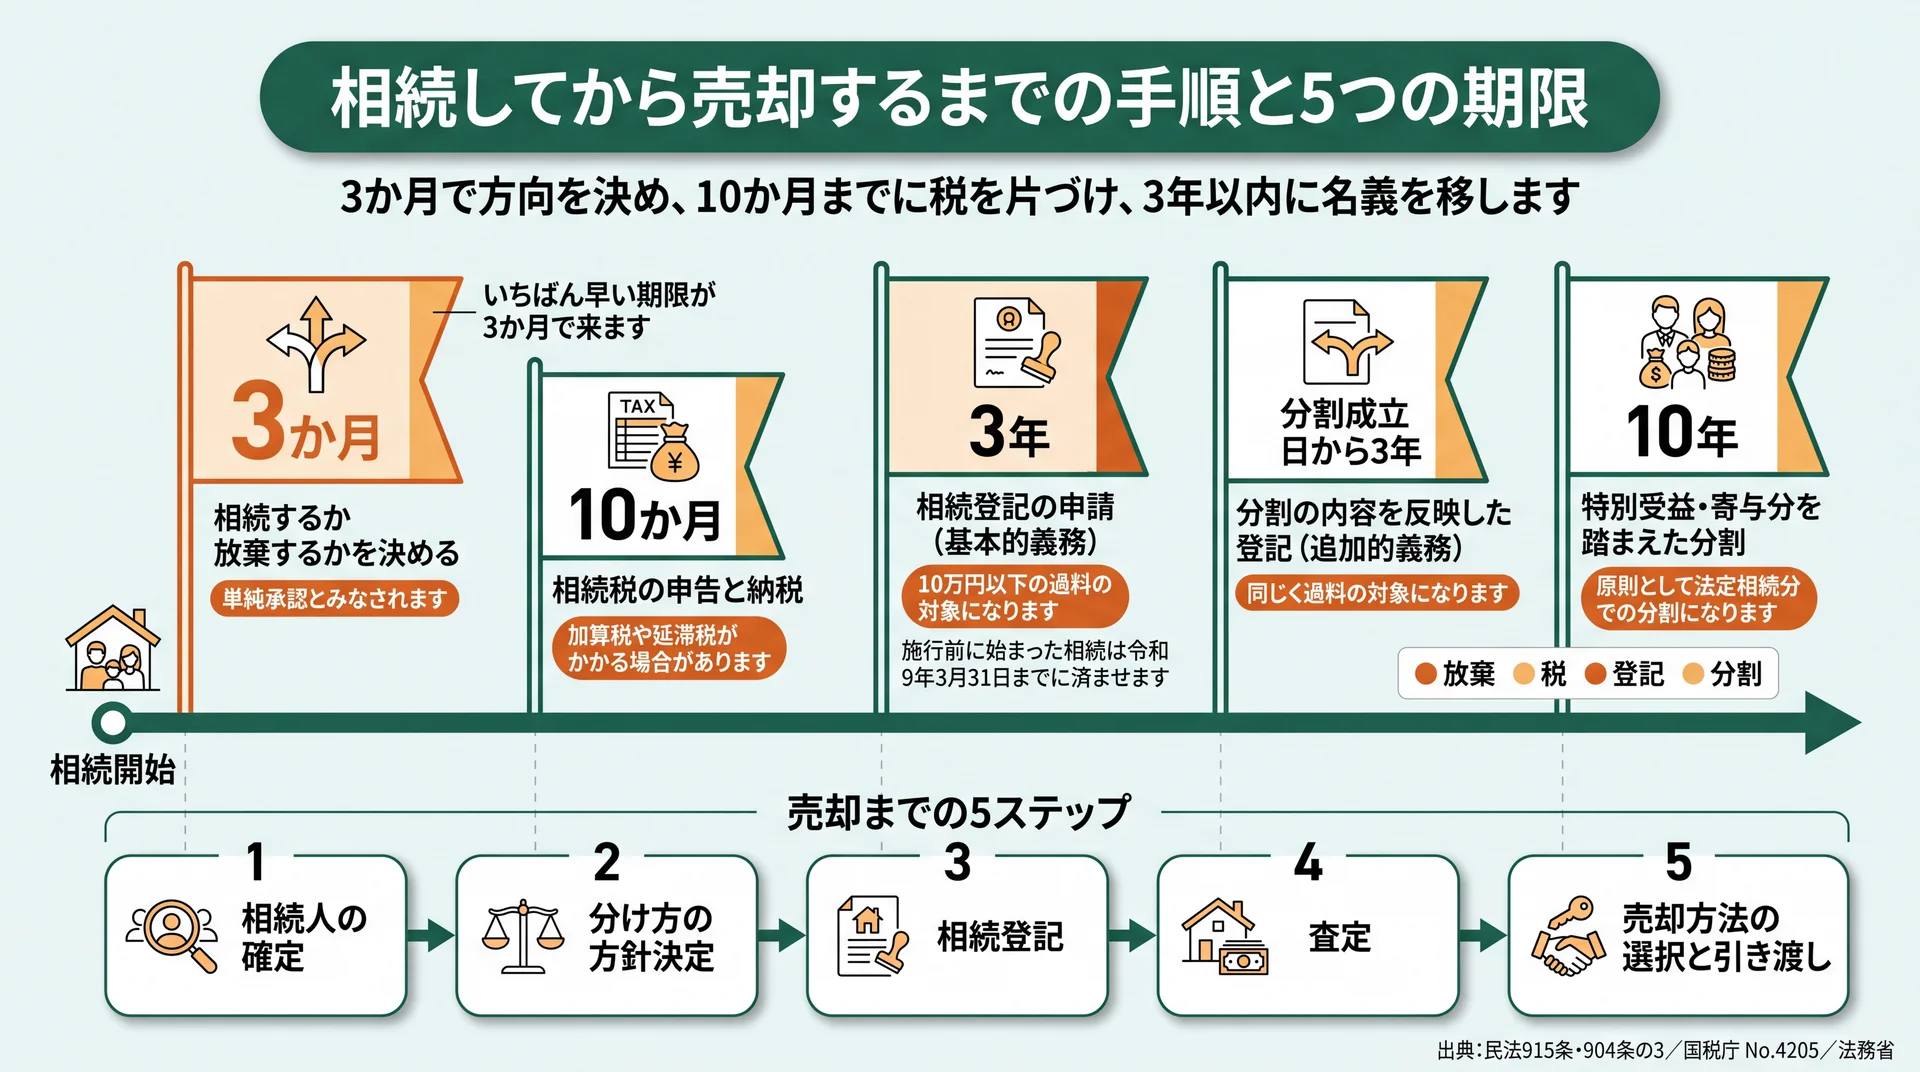
相続登記は不動産を取得したと知った日から3年以内が義務で、売却は名義を自分へ移してから買主に引き渡すのが基本の順序です。動き出す期限は放棄・申告・登記・分割の4系統で5つあり、いちばん早いものは3か月で来ます。
相続開始から動く5つの期限
期限は「放棄の3か月」だけではありません。実際には、次の5つが並走します。
| いつまで | 決めること・やること | 過ぎたときに起きること |
| 3か月 | 相続するか放棄するかを決める | 単純承認とみなされ、放棄できなくなる |
| 10か月 | 相続税の申告と納税 | 加算税や延滞税がかかる場合がある |
| 3年 | 相続登記の申請(基本的義務) | 10万円以下の過料の対象になる |
| 分割成立日から3年 | 分割の内容を反映した登記(追加的義務) | 同じく過料の対象になる |
| 10年 | 特別受益・寄与分を踏まえた分割 | 原則として法定相続分での分割になる |
データ出典: 前掲の民法915条・904条の3、国税庁 No.4205 相続税の申告と納税、法務省 相続登記の申請義務化について
相続税の申告と納税は、亡くなったことを知った日の翌日から10か月以内です。5つを1本の時間軸で見ると、3か月で方向を決め、10か月までに税を片づけ、3年以内に名義を移すという骨格が見えてきます。話し合いは、この内側で進めます。
相続登記は3年以内・怠ると10万円以下の過料
相続登記の義務化とは、相続で不動産を取得した人に名義変更の申請を義務づけた制度改正のことです。法務省の案内によると、申請の期限は、自分が相続人になったと知り、かつその不動産を取得したと知った日から3年以内です。正当な理由なく怠ると、10万円以下の過料の対象になります。過料とは行政上の義務違反に科される金銭的な制裁で、刑罰の罰金とは別のものです。
施行日は令和6年4月1日ですが、施行前に始まった相続で登記していない不動産も対象で、令和9年3月31日までに済ませる必要があります。何十年も名義がそのままの実家がある場合は、ここが実質の締切です。
あわせて相続人申告登記(自分が相続人であることを法務局へ申し出て記録してもらう簡易な手続き)も設けられました。ただしこれで果たせるのは基本的義務だけで、遺産分割が成立したときの追加的義務は果たせません。⇒ 申し出て終わりにせず、分け方が決まったら3年以内にもう一度登記する、という二段構えです。
売却までの5ステップ
相続してから引き渡しまでは、次の5ステップです。
- 相続人の確定:出生から死亡までの戸籍を集めます。相続人の代表者が動き、司法書士へ依頼もできます
- 分け方の方針決定:結果は遺産分割協議書にまとめ、相続人全員が実印で押印します
- 相続登記:戸籍一式・協議書・固定資産評価証明書などをそろえて法務局へ申請します
- 査定:残置物(家に残された家具や生活用品)があっても、現況買取(片付けや修繕をしない今の状態のまま買い取る方法)なら査定を受けられます
- 売却方法の選択と引き渡し:仲介か買取かを選び、契約・決済・引き渡しへ進みます
売り方の選択肢と向き不向きは事故物件の売却方法は3つで整理しています。仲介に出して反応がない状態なら、事故物件が売れない原因の切り分け方を先にどうぞ。片付けや特殊清掃は前掲の孤独死に関する記事で扱っています。
売却で利益が出れば、譲渡所得(不動産などを売って得た利益)に税金がかかります。親が住んでいた家を相続して売る場合は、売却益から最大3,000万円を差し引ける相続空き家の3,000万円特別控除という制度があります。使える条件は3,000万円特別控除の適用条件で確かめられます。税金の全体像は相続した不動産の売却でかかる税金をご確認ください。
決めずに置くと増えるのは費用と時間
国土交通省の案内によれば、適切に管理されていない空き家は管理不全空家として指導の対象になります。管理不全空家とは、窓の割れや草木の伸びをそのままにして、放置すれば倒壊や衛生の面で危険な状態になるおそれのある空き家のことです。指導に従わず勧告を受けると、住宅用地特例(住宅が建つ土地の固定資産税の課税標準を軽減する仕組み)が受けられなくなります(国土交通省 空き家対策 特設サイト)。
決めないまま置くほど毎年の負担が増える側へ動く可能性があるわけですね。先延ばしのコストは、時間だけではありません。
事故物件の相続でよくある質問
相続した事故物件の固定資産税は誰が払いますか
固定資産税の賦課期日は毎年1月1日です(地方税法359条)。登記名義人が賦課期日より前に亡くなっている場合、その日に現に所有している者が納税義務者になります(同法343条2項)。名義変更が済んでいなくても相続人が納める立場になりますので、複数人いる間は誰が立て替えるかを早めに決めておくと後の精算がスムーズです。
相続人が複数いる場合、売却には全員の同意が必要ですか
家を丸ごと売る場合は必要です。共有物に変更を加えるには他の共有者の同意が要ると定められており(民法251条1項)、売却はこれに当たります。自分の共有持分だけを手放す方法もありますが、買い手が限られますので、まずは分け方の話し合いを優先するほうが手取りは残りやすいでしょう。
相続登記をしないまま売却できますか
できません。買主へ所有権移転登記をする前提として、いったん相続人へ名義を移す必要があります。相続登記は取得を知った日から3年以内の義務でもありますので、売却予定の有無にかかわらず進めてください。相続人が確定していないと申請自体が難しいため、戸籍の収集から着手します。
事故物件を相続放棄すると、固定資産税の支払い義務もなくなりますか
放棄が受理されると、はじめから相続人でなかったことになりますので、その後の納税義務は負いません。ただし放棄の時にその家を現に占有していた場合は、次の相続人か相続財産清算人へ引き渡すまで保存する義務が残ります(民法940条1項)。詳しくは前掲の相続放棄の記事をご確認ください。
相続した事故物件でも、残置物が残ったまま査定を受けられますか
受けられます。当社の買取くんでは、家財や生活用品が残ったままの現況で査定し、そのまま買い取ります。遺品整理の見通しが立たない段階でも、金額だけ先に知っておくことは可能です。
告知義務も含めて全体像から確かめたい方は、告知義務を含む事故物件の総まとめをご覧いただくと、ここまでの話が1本につながります。
まとめ
事故物件の相続は、3か月で受けるか放棄するかを決め、税評価と分け方を数字で揃え、3年以内に名義を移す——この順序で片づきます。相続税の評価は事故を理由に自動で下がらず、宅地の10パーセント控除も小規模宅地等の特例も、当てはまるかどうかは個別の判断です。逆に、分け方と期限は自分で先に決められます。次の一歩は、手元の納税通知書の額と、いま売ったらいくらかという数字を1枚に並べるところからです。
当社の買取くんは、家財が残ったままの現況買取に対応し、全国の物件で査定は最短6時間、仲介手数料はかかりません。遺産分割の話し合いを始める前に、共通の数字を1つ用意しておきたい方に向いています。
\ 他社で断られた物件も買取可能 /
相続した事故物件をどう分けるか、査定額を出して確認するところから始められます。
受付時間 10:00〜19:00(水・日曜定休)
この記事の監修者
鶴野 博之(株式会社リアテクス 執行役員)
宅地建物取引士/賃貸経営管理士/FP2級
一棟投資物件専門の仲介会社で不動産業界に参入後、前職では「訳あり・瑕疵物件」に特化したコンサルティングプログラム責任者として600名以上の投資家の購入から売却までに携わる。自身も再建築不可物件を中心に訳あり物件へ投資し、転売売買から保有物件まで数々の実績を持つ。