

3,000万円特別控除は自分の売却にも使えるのか。この控除は、自宅を売る場合と相続した空き家を売る場合で別々の2つの制度に分かれていて、どちらに当たるかで要件も期限も変わります。制度ごとの適用条件と、申告に必要な書類・期限を整理します。
空き家の固定資産税の全体像は空き家の固定資産税の全体解説で整理しています。
\ 査定は最短6時間 /
家財が残ったままの実家も、片付ける前の状態からご相談いただけます。
受付時間 10:00〜19:00(水・日曜定休)
3000万円特別控除とは?2つの制度はどこが違うのか
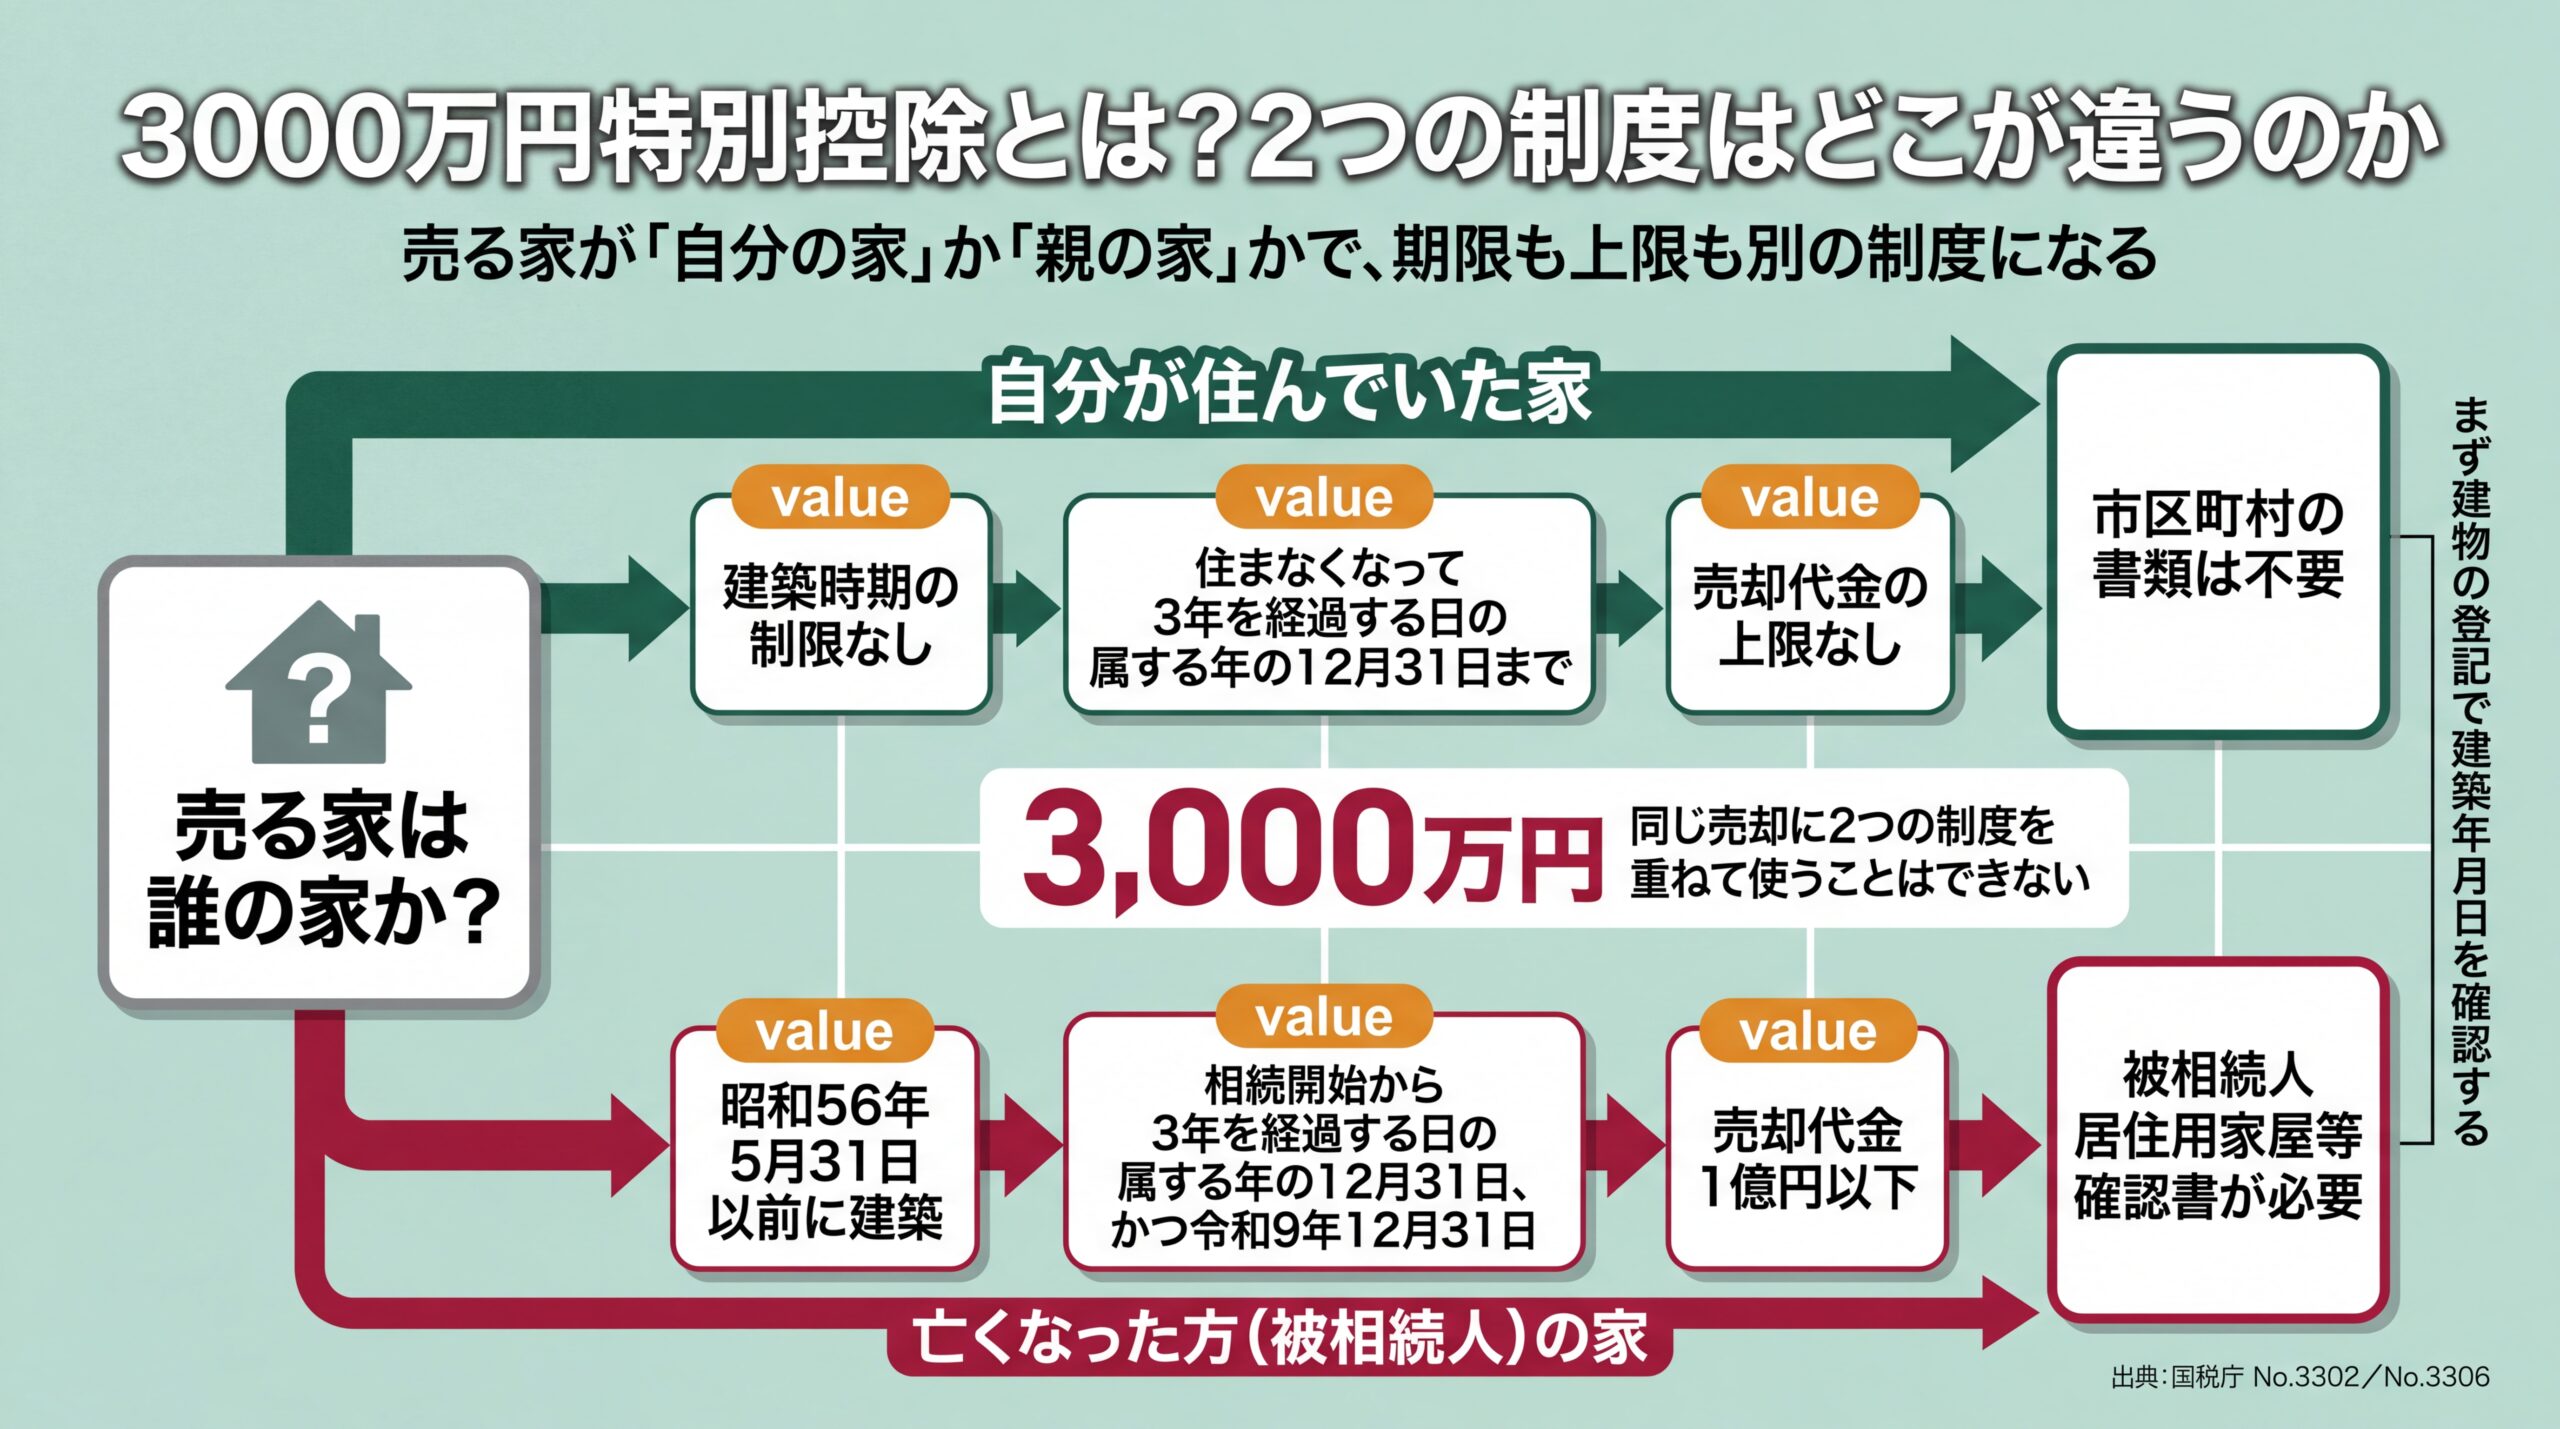
3,000万円特別控除は、自宅を売ったときの特例と、相続した空き家を売ったときの特例という別々の2制度です。前者は自分が住んでいた家が対象で所有期間を問いません。後者は昭和56年5月31日以前に建てられた被相続人の家だけが対象で、要件は共通していません(国税庁 No.3302、2026年8月時点)。
正式名称は、前者が「居住用財産を譲渡した場合の3,000万円の特別控除の特例」、後者が「被相続人の居住用財産(空き家)に係る譲渡所得の特別控除の特例」です。名前が似ているため解説記事でも混在しがちですが、条文上は別の制度で、同じ売却に両方を重ねて使うことはできません。まず自分がどちらに当たるかを決めてから要件を読むと、判断がぶれずに済みます。
| 確認する軸 | 自宅を売ったとき | 相続した空き家を売ったとき |
| 誰の家か | 自分(または自分が住んでいた家) | 亡くなった方(被相続人) |
| 建築時期 | 制限なし | 昭和56年5月31日以前 |
| 譲渡の期限 | 住まなくなってから3年を経過する日の属する年の12月31日 | 相続開始から3年を経過する日の属する年の12月31日、かつ令和9年12月31日 |
| 売却代金の上限 | なし | 1億円以下 |
| 建物の状態 | 問わない | 耐震基準に適合、または取壊し |
| 売る相手 | 特別の関係がある人は不可 | 特別の関係がある人は不可 |
| 市区町村の書類 | 不要 | 被相続人居住用家屋等確認書が必要 |
データ出典: 前掲の国税庁 No.3302 マイホームを売ったときの特例/国税庁 No.3306 被相続人の居住用財産(空き家)を売ったときの特例(いずれも令和7年4月1日現在法令等、2026年8月時点)
制度名で迷う前に、売る家が「自分の家」か「親の家」かを決めるのが先です。なお、控除を引いたあとの譲渡所得税がいくらになるかの計算手順は、空き家を売ったときの税金の計算で扱っています。
自宅を売ったときの3,000万円特別控除の適用条件は?
自宅を売ったときの3,000万円特別控除は、所有期間を問わず譲渡所得から最高3,000万円まで控除できる特例です。判断が分かれるのは所有年数ではなく、住まなくなってからの経過年数と、売った相手が誰かという2点です(国税庁 No.3302、2026年8月時点)。
対象になるのはどこまでの資産ですか?
対象は、現に自分が住んでいる家屋のほか、以前に住んでいた家屋、それらとともに売った敷地や借地権です。家屋を取り壊してから敷地だけを売る場合も対象になりますが、条件が2つ付きます。敷地の譲渡契約を取り壊した日から1年以内に締結すること、そして取壊しから契約締結日までその敷地を貸駐車場などに使っていないことです。更地にしてから買い手を探すつもりで駐車場として貸してしまうと、この時点で要件を外れます。
住まなくなってから何年まで売れますか?
以前に住んでいた家屋の場合、住まなくなった日から3年を経過する日の属する年の12月31日までが期限です。たとえば2024年5月に転居したなら、2027年12月31日までに売ることになります。住まなくなった日以後にその家屋をどう使っていたかは問われないため、途中で人に貸していても期限内なら対象です。
所有期間や居住期間の長さに条件はありません。短く住んだ家でも要件を満たせば使えますが、期限を1年でも過ぎると使えなくなります。相続した実家を含めて売却時の税金を全体から確認したい場合は、実家を売ったときにかかる税金もあわせてご覧ください。
使えないのはどんなときですか?
まず、親子や夫婦など「特別の関係がある人」への売却は対象外です。ここには生計を一にする親族、売った後にその家で同居する親族、内縁関係にある人、特殊な関係のある法人も含まれます。売った年の前年および前々年にこの特例や譲渡損失の特例を受けている場合、また売った年・前年・前々年に買換えや交換の特例を受けている場合も適用されません。
この特例を受けるためだけに入居したと認められる家屋、新築中の仮住まい、別荘のように主に趣味や保養のために持っている家屋も対象から外れます。住宅ローン控除とは併用できず、入居した年とその前年・前々年にこの特例を受けていると住宅ローン控除を受けられません。一方で、売った年の1月1日時点で所有期間が10年を超えていれば、軽減税率の特例は重ねて受けられます(2026年8月時点)。
要点: 判定を分けるのは「住んでいたかどうか」ではなく、住まなくなってからの年数と、売る相手が誰かの2点です。
相続した空き家の3,000万円特別控除の適用条件は?
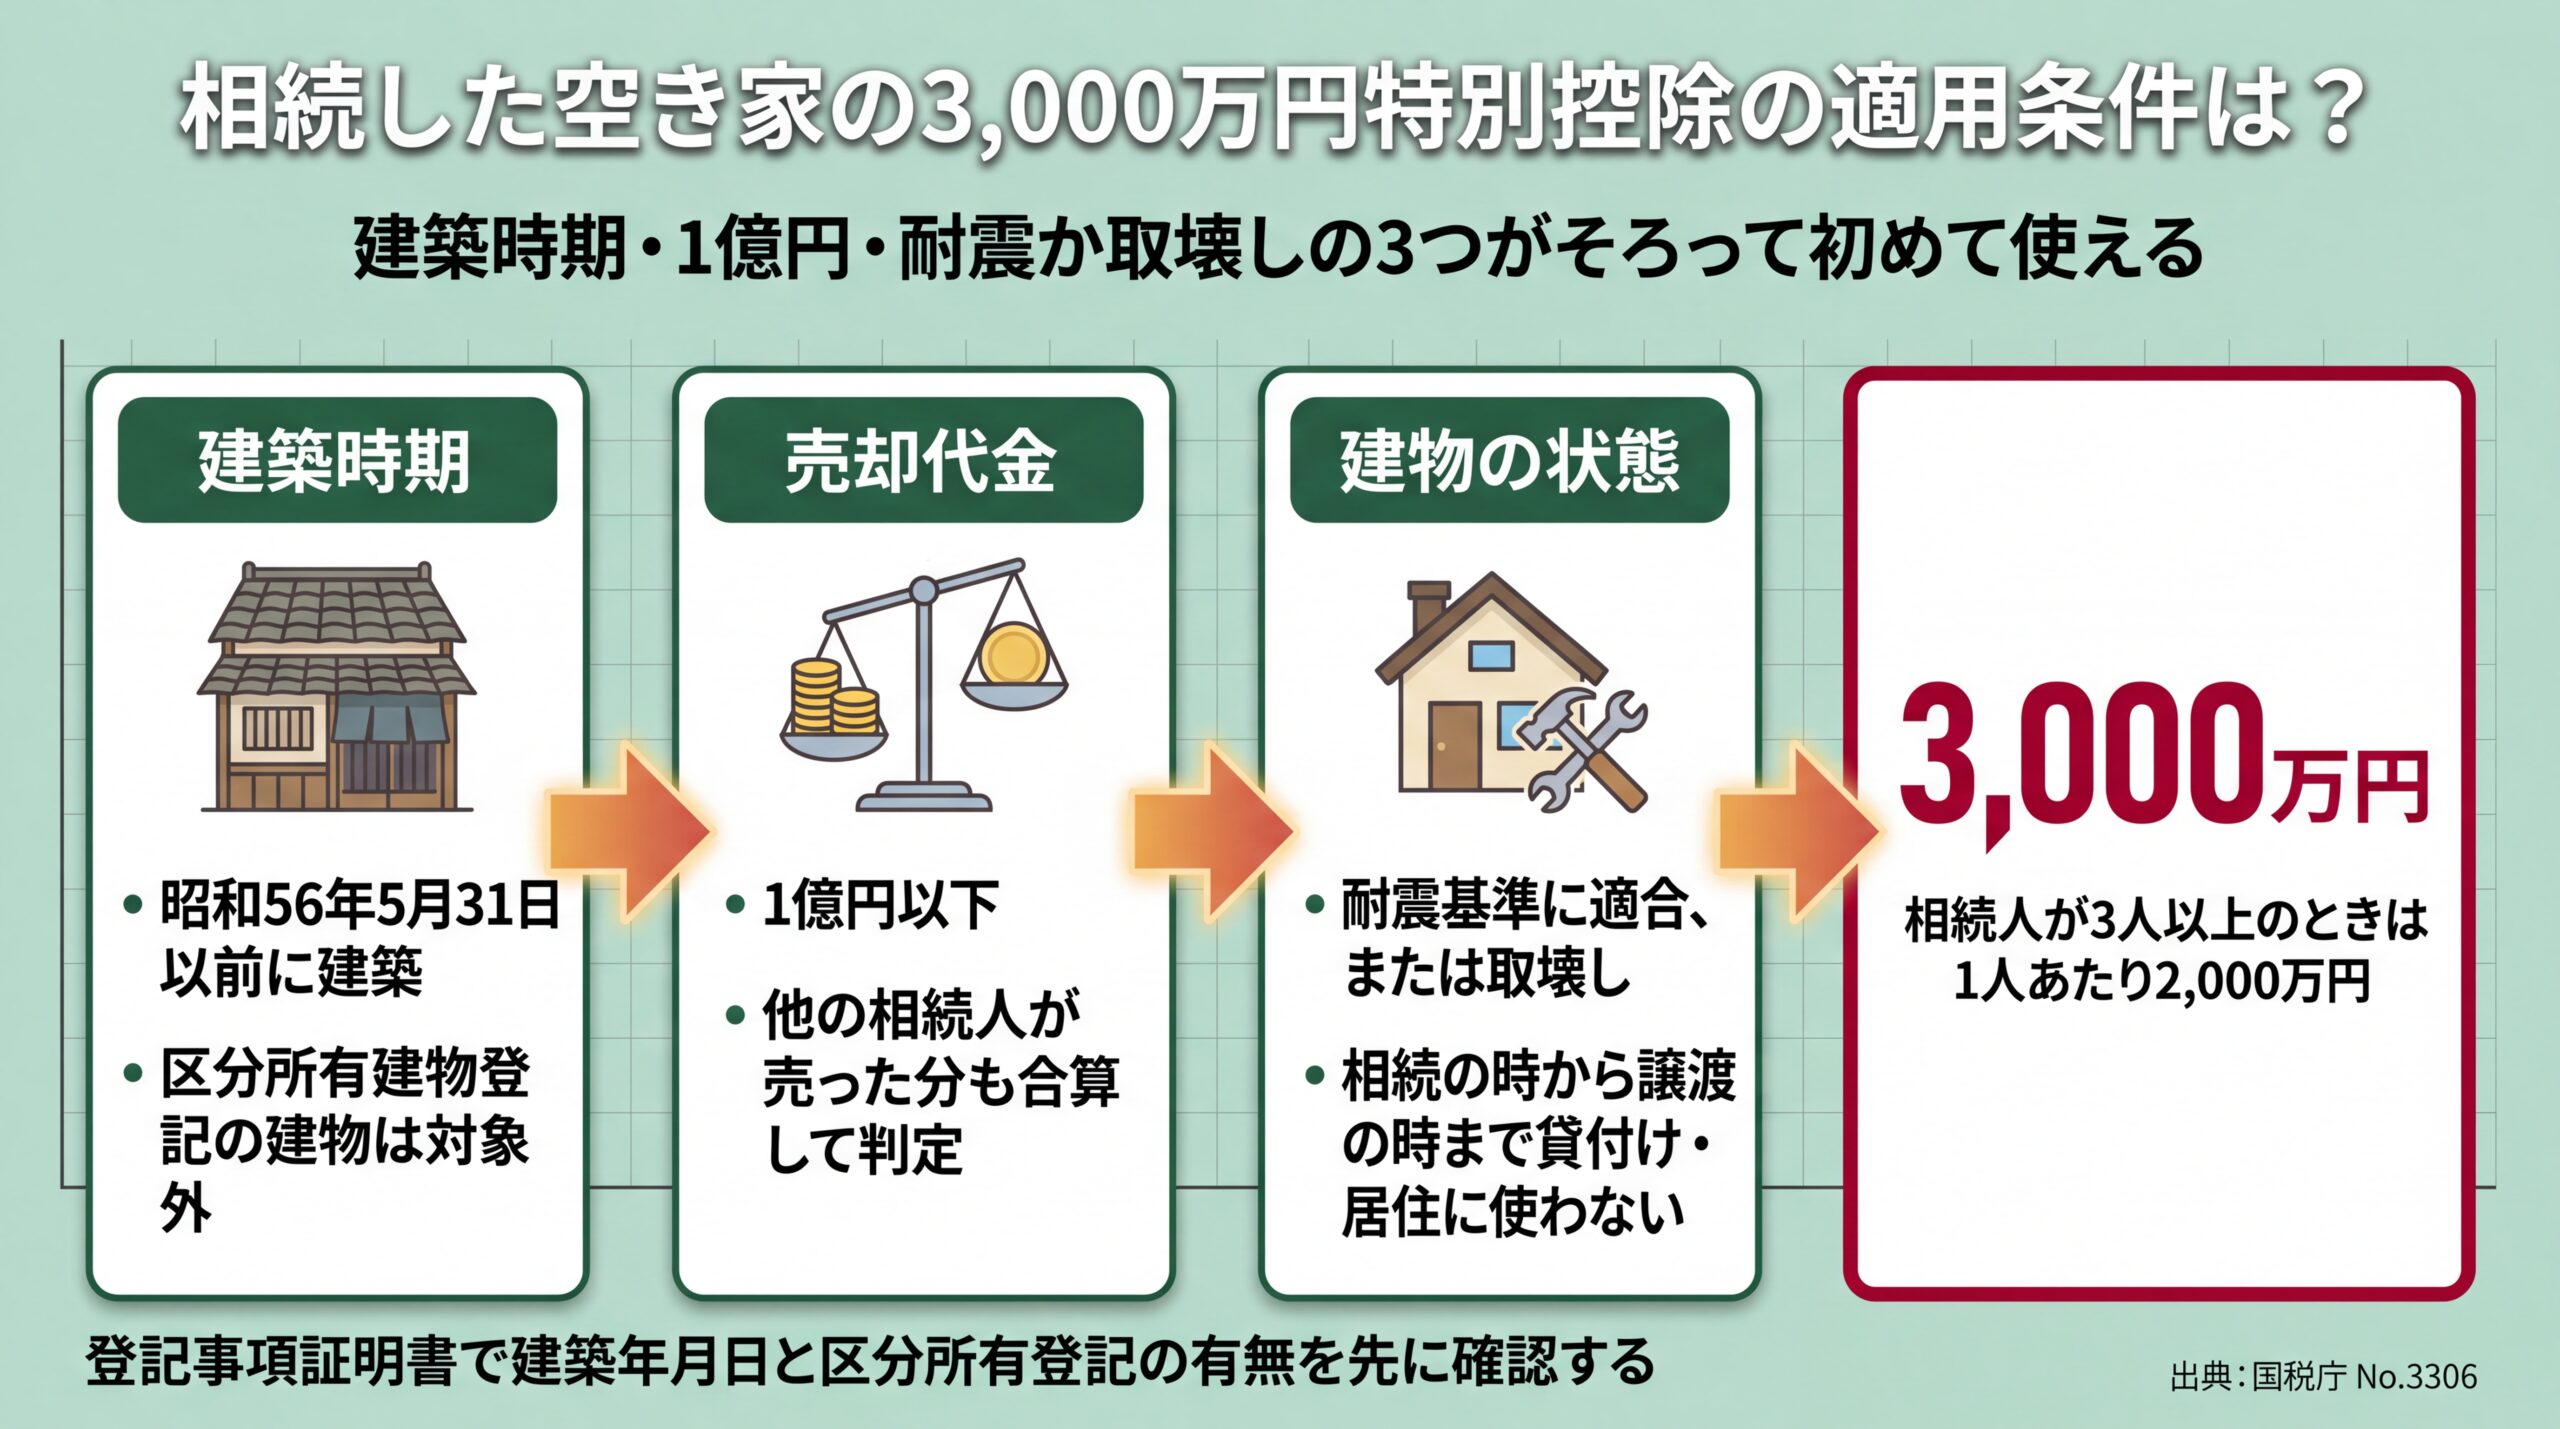
相続した空き家の特例は、昭和56年5月31日以前に建てられた被相続人の家を1億円以下で売った場合に、最高3,000万円を控除できる制度です。適用できるのは平成28年4月1日から令和9年12月31日までの譲渡に限られます(国税庁 No.3306、2026年8月時点)。
対象になる家屋の3つの条件は?
対象となる「被相続人居住用家屋」は、相続開始の直前に被相続人が住んでいた家屋のうち、①昭和56年5月31日以前に建築されたこと、②区分所有建物登記がされている建物でないこと、③相続開始の直前に被相続人以外に居住していた人がいなかったこと、の3つをすべて満たすものです。
分譲マンションのように区分所有登記された建物は、築年数が古くても対象外です。また親と同居していた家は③を満たさないため、相続後にこの特例を使うことはできません。被相続人が要介護認定などを受けて老人ホーム等に入所していた場合は、一定の要件を満たせば対象になります(国税庁 No.3307、2026年8月時点)。
売り方は3つのどれかを選びます
譲渡のかたちは3類型に決まっていて、どれかに当てはまることが条件になります。共通するのは、相続の時から譲渡の時まで、事業・貸付け・居住のいずれにも使っていないことです。空き家のまま置いておく期間が長くても構いませんが、一度でも人に貸すと外れます。
| 類型 | 売り方 | 満たすべき状態 |
| イ | 家屋ごと(敷地を含めて)売る | 譲渡の時に耐震基準に適合していること |
| ロ | 家屋の全部を取り壊してから敷地を売る | 取壊し後、譲渡まで建物・構築物の敷地に使っていないこと |
| ハ | 家屋ごと売り、譲渡後に手を入れる | 譲渡の日の属する年の翌年2月15日までに、耐震改修または全部の取壊しを済ませること |
データ出典: 前掲の国税庁 No.3306(令和7年4月1日現在法令等、2026年8月時点)
類型ハは令和5年度税制改正で加わったもので、令和6年1月1日以後の譲渡から使えます。売主が耐震改修や解体を済ませてから売らなくてよくなった点で、古い家を持つ売主への影響が大きい改正です。改正前に公開された解説だけを読んで「壊さないと売れない」と判断しないよう、条文の日付まで確認してください。
金額と人数で控除額が変わりますか?
売却代金は1億円以下でなければなりません。この判定は1回の売買契約だけを見るのではなく、一体で使っていた土地を分割して売った分や、他の相続人が売った分も合算して行われます。あとから合計が1億円を超えたときは、その売却の日から4か月以内に修正申告書を提出して納税します。
控除額にも例外があります。令和6年1月1日以後の譲渡で、家屋と敷地を相続または遺贈により取得した相続人の数が3人以上のときは、上限が1人あたり2,000万円に下がります。相続財産を譲渡した場合の取得費加算の特例とは併用できないため、どちらが有利かを試算してから選ぶことになります。建築時期・1億円・耐震か取壊しの3点がそろって初めて使える制度です。
要点: 相続空き家の特例は「古い家を空き家のまま、期限内に、1億円以下で売る」という3条件の重なりで判定されます。
\ 他社で断られた物件も /
仲介で買い手がつかない古家も、投資家300名以上の出口から価格を出せます。
受付時間 10:00〜19:00(水・日曜定休)
控除を受けるにはどんな書類と手続きが必要ですか?
どちらの制度も、売った翌年の確定申告で所定の書類を添えて申告することが条件です。相続空き家の特例ではこれに加えて、家屋の所在地の市区町村から「被相続人居住用家屋等確認書」の交付を受けます(前掲の国税庁 No.3306、2026年8月時点)。
確定申告で提出する書類は?
自宅を売ったときの特例で提出するのは、確定申告書と譲渡所得の内訳書(確定申告書付表兼計算明細書)[土地・建物用]です。売買契約日の前日の住民票の住所と物件所在地が違う場合などは、戸籍の附票の写しなど、その家に住んでいたことを示す書類も添えます。
相続空き家の特例では、譲渡所得の内訳書に加えて、売った資産の登記事項証明書等、被相続人居住用家屋等確認書、耐震基準適合証明書または建設住宅性能評価書の写し、売却代金が1億円以下と分かる売買契約書の写しをそろえます。耐震基準適合証明書は譲渡の日前2年以内に調査を終えたものに限られます。
被相続人居住用家屋等確認書はどこでもらいますか?
申請先は家屋がある市区町村です。様式は全国共通で、耐震基準を満たして売った場合が様式1-1、取り壊してから敷地を売った場合が様式1-2、譲渡後に耐震改修または取壊しをした場合が様式1-3に分かれます。添付するのは被相続人の住民票の除票、相続人全員分の住民票、売買契約書のコピー、登記事項証明書等に加え、電気・水道・ガスの使用中止日が確認できる書類などです。
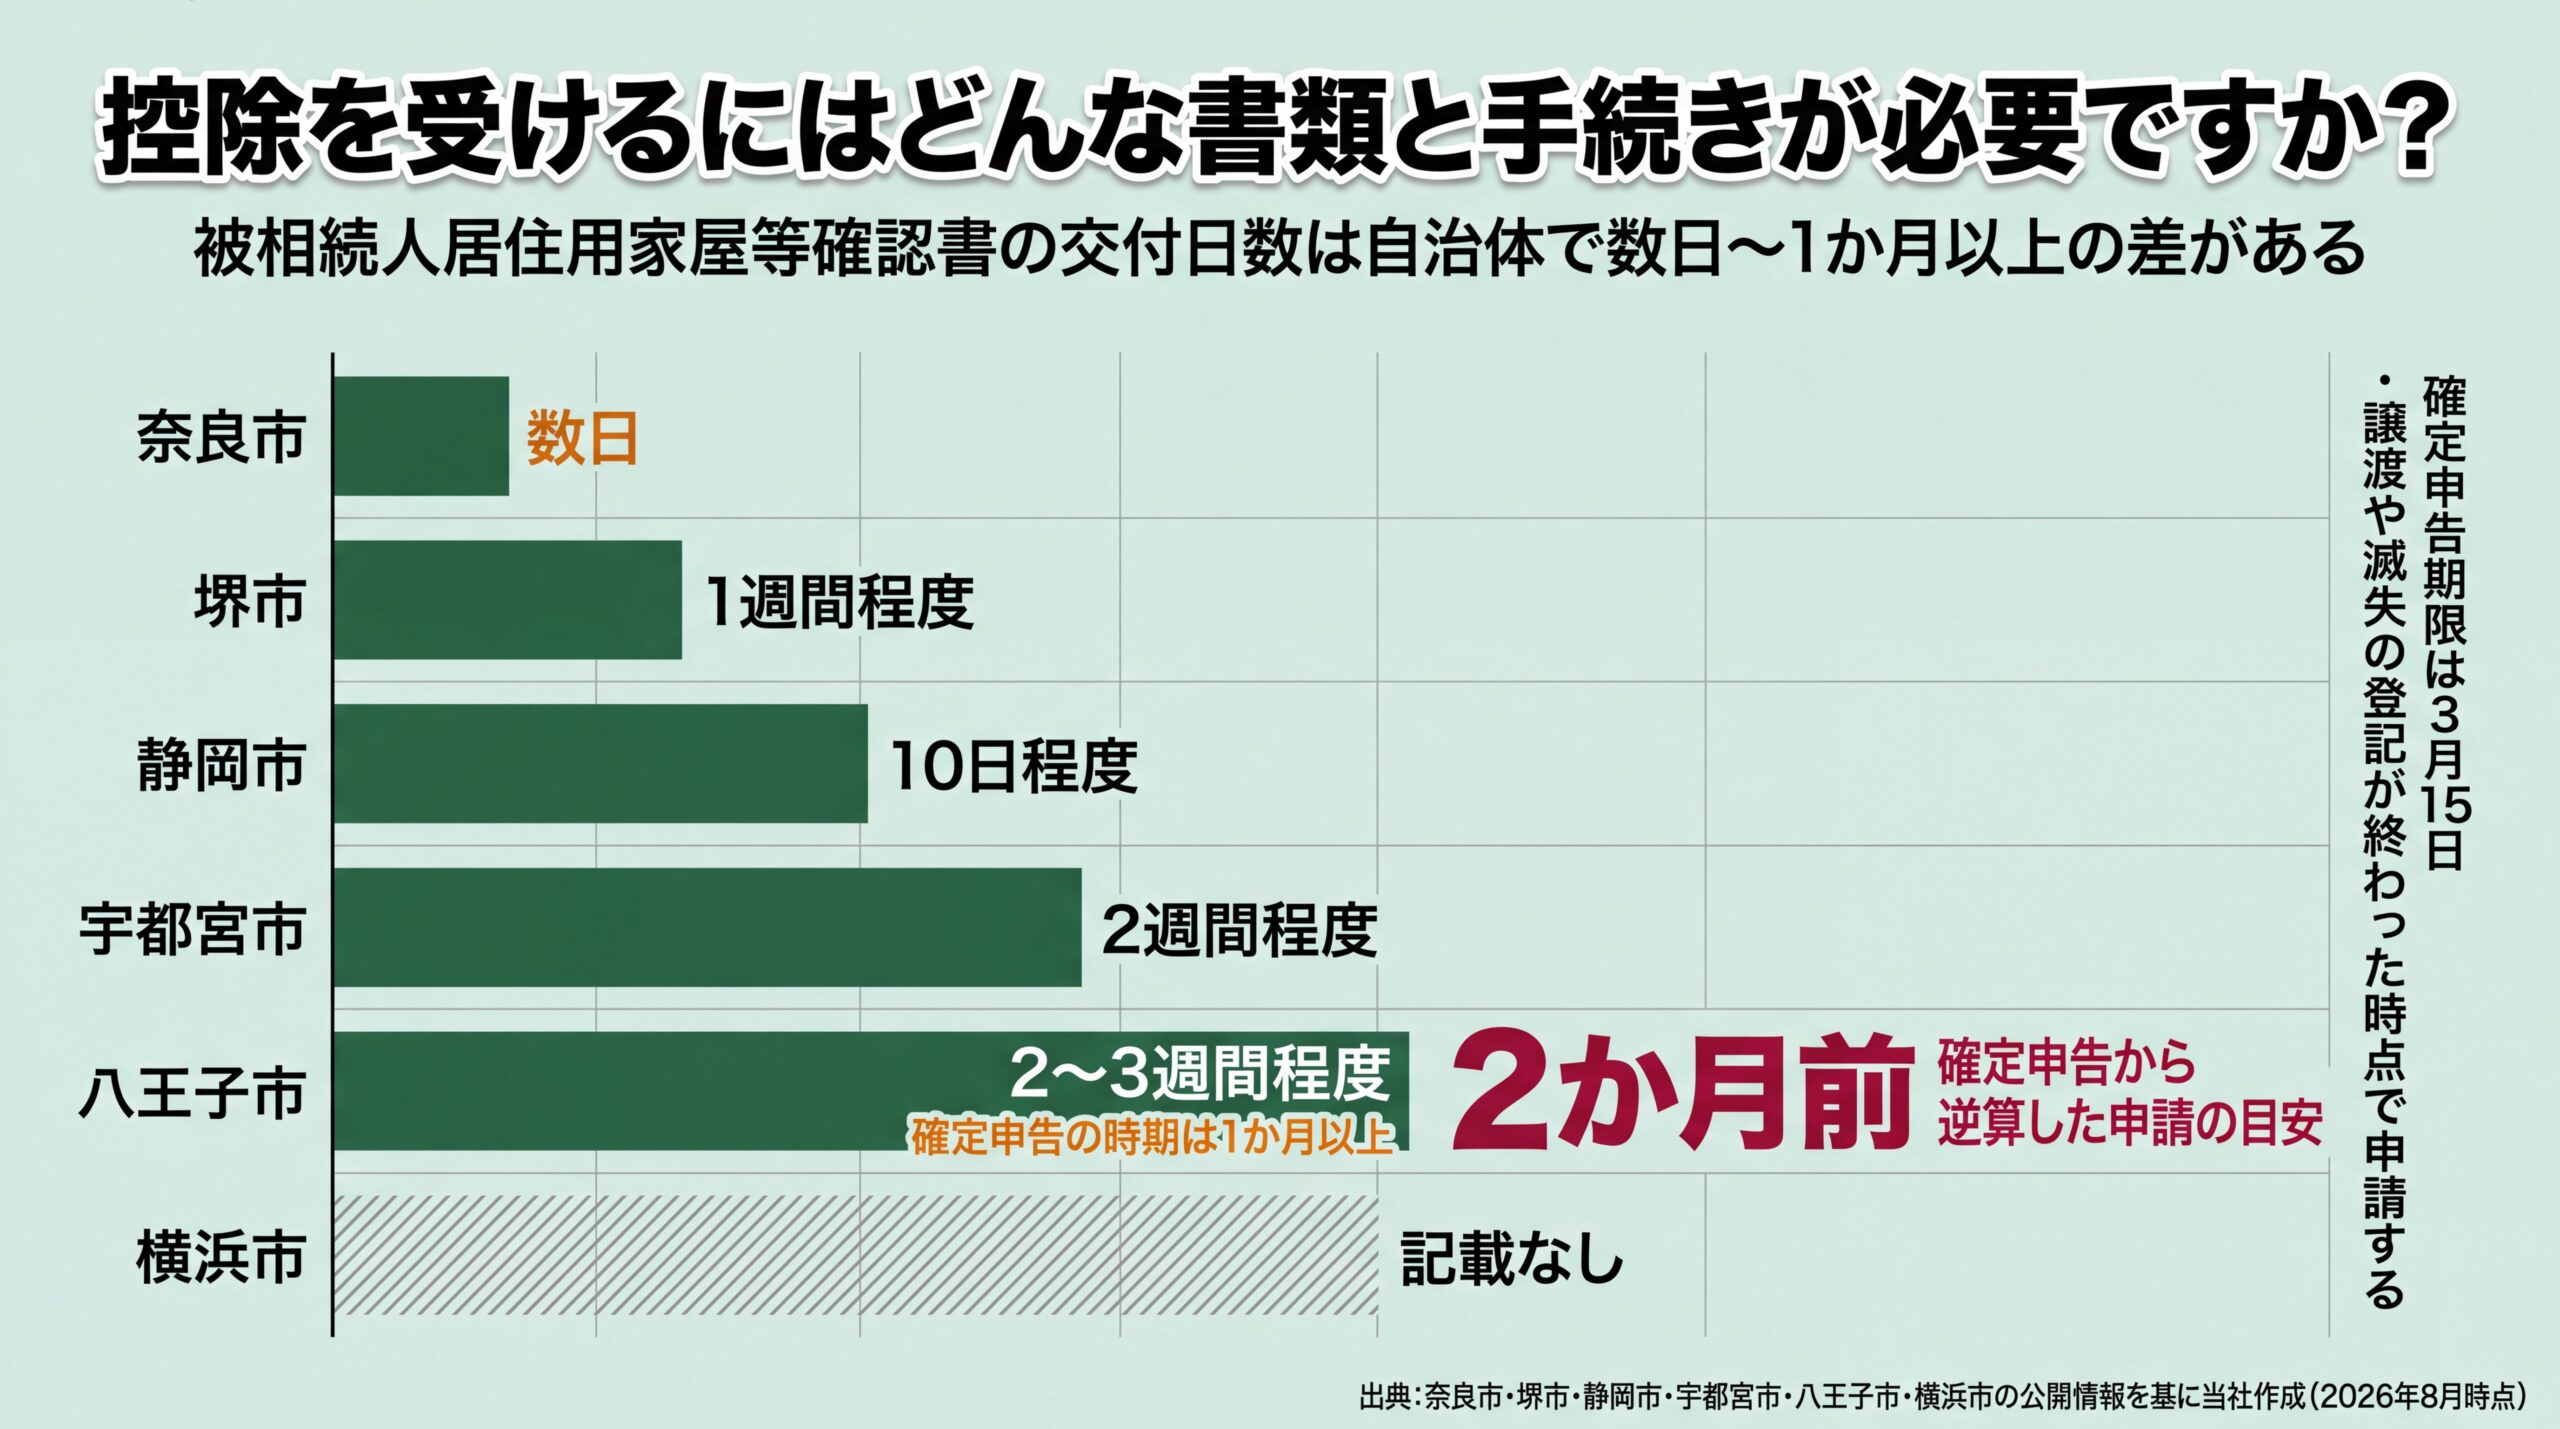
見落としやすいのが、交付までにかかる日数です。当社で6自治体の公表内容を横断して確認したところ、次のような幅がありました。
| 自治体 | 交付までの目安 | 申請時の注意 |
| 奈良市 | 数日 | 住民票・登記事項証明書はコピー提出可 |
| 堺市 | 1週間程度 | 申請日当日の交付は不可。電子申請あり |
| 静岡市 | 10日程度 | 郵送申請は事前相談が必要 |
| 宇都宮市 | 2週間程度 | 手数料は無料。共有名義は相続人ごとに申請 |
| 八王子市 | 2〜3週間程度 | 確定申告の時期は1か月以上かかる場合あり |
| 横浜市 | 記載なし | 窓口は予約制、原則は郵送申請 |
データ出典: 奈良市/堺市/静岡市/宇都宮市/八王子市/横浜市(各市の公開情報、2026年8月時点)
【調査方法】対象: 上記6市の公式ページに掲載された交付所要日数の記載/件数: 6自治体/期間: 2026年8月時点の公開情報/集計方法: 各市が公表する所要日数をそのまま採録し、確定申告期限(3月15日)から逆算した推奨申請時期を当社で付与/データ出典: 各市区町村の公式ページ
確定申告期限から逆算すると、最も遅い自治体で1か月以上かかる以上、申告の2か月前には申請を済ませておく計算になります。1〜3月は窓口が混み合うため、譲渡や滅失の登記が終わった時点で動くほうが確実です。なお、確認書が交付されても特例の適用が確約されるわけではありません。適用の可否を判断するのは税務署です。
要点: 確認書は数日から1か月以上と自治体差が大きく、申告直前に動くと間に合わない可能性があります。
特例が使える期限はいつまでですか?
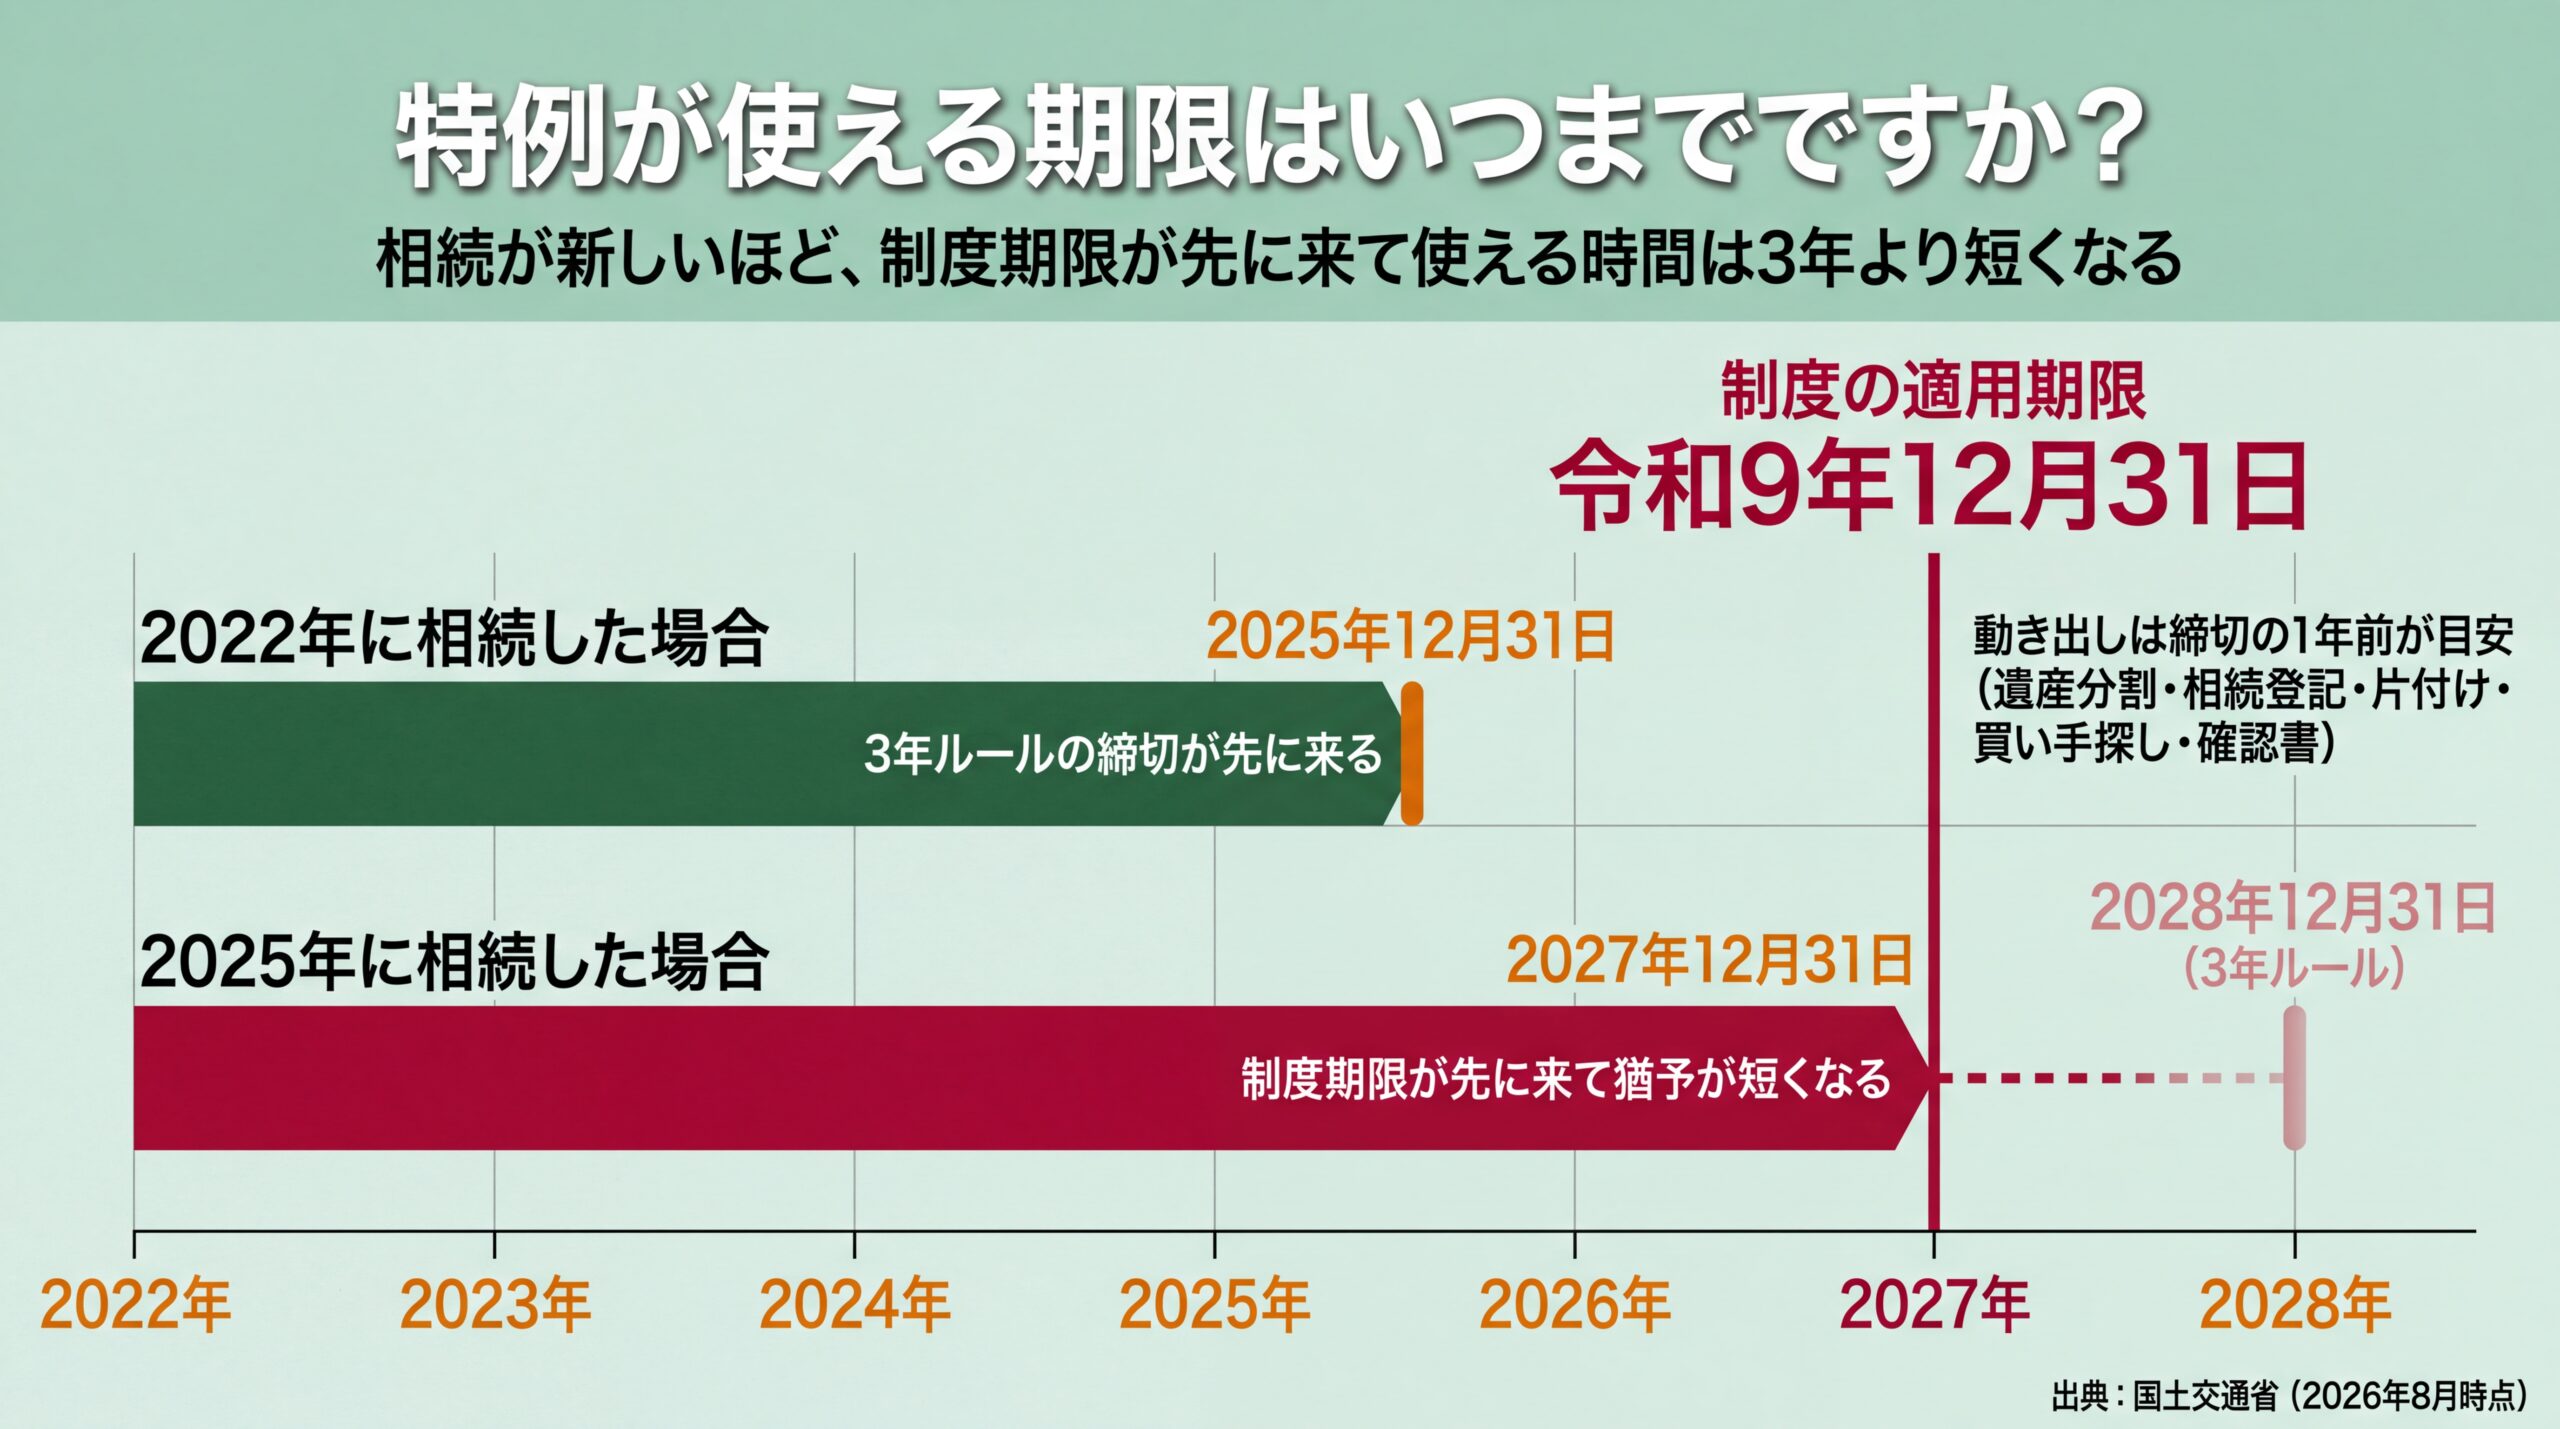
相続空き家の特例には期限が2つあり、早いほうが実際の締切になります。1つは相続の開始があった日から3年を経過する日の属する年の12月31日、もう1つは制度そのものの適用期限である令和9年(2027年)12月31日です(国土交通省、2026年8月時点)。
この特例の適用期限は、もともと令和5年12月31日まででしたが、令和5年度税制改正で4年間延長されました。ただし延長されたのは制度の終わりであって、相続からの3年ルールは変わっていません。
2つの期限が重なると、相続の時期によって締切の決まり方が入れ替わります。たとえば2022年に相続した場合、3年ルールの締切は2025年12月31日で、こちらが先に来ます。一方2025年に相続した場合、3年ルールでは2028年12月31日ですが、制度期限の2027年12月31日が先に到来するため、実質的な猶予は3年より短くなります。相続が新しいほど、使える時間は短いという構図です。
売却の準備には、遺産分割の合意、相続登記、家財の片付け、買い手探し、そして確認書の取得が要ります。逆算すると、動き出しは締切の1年前が目安です。保有を続ける場合の税負担が気になる方は固定資産税が6倍になるのはいつからかを、そもそも相続するかどうかを迷っている段階なら空き家を相続放棄できるかと管理義務を先に確認してください。
買取の現場で要件を落としやすい4つの場面
要件を満たしていたのに手続きの途中で外れてしまう場面は、大きく4つに整理できます。いずれも制度を知らなかったのではなく、売却を進める過程の判断で結果的に外れるものです。当社が買取の相談を受けたときに、先に確認している順に見ていきます。
1. 相続後に賃貸や居住に使ってしまう。維持費がかかるのを避けようと短期間だけ貸したり、親族が一時的に住んだりすると、相続の時から譲渡の時までの用途要件を満たさなくなります。管理の負担と特例の可否は切り離して考えることになります。
2. 分割売却で1億円を超える。土地の一部を先に売り、残りを後から売ったときや、他の相続人がそれぞれ売ったときは合算して判定されます。それぞれの契約額が1億円以下でも、合計で超えれば4か月以内の修正申告が要ります。
3. 買主に委ねた耐震改修や取壊しが実行されない。譲渡後に買主が工事をする類型を使う場合、特約がなくても確認書自体は発行されます。ただし国土交通省は、期間中に耐震改修工事を実施していなければ拡充要件は満たさないと明示しており、工事をせずに耐震基準適合証明書が発行されただけでは足りません(国土交通省、2026年8月時点)。
4. 確認書の申請が確定申告に間に合わない。書類の不備で差し戻されると、交付はさらに遅れます。
当社(買取くん・株式会社リアテクス)は、相続した空き家の買取相談を受けた時点で、建築年月日・区分所有登記の有無・相続開始日の3点を先に確認しています。価格の話より先に期限と要件を確認したほうが、売り方の選択肢を残せるからです。耐震改修をして売るか、取り壊して土地として売るか、現況のまま買主に工事を委ねるかで、必要な期間も手取りも変わります。締切から逆算して選ぶことをおすすめします。
なお、ここで挙げた要件の当てはめは一般的な整理です。実際の適用可否や税額は個別の事情で変わるため、判断は税理士にご相談ください。
よくある質問
Q. 相続した空き家の特例は、マンションや土地だけでも使えますか?
A. 区分所有建物登記がされている建物は対象外のため、分譲マンションでは使えません。土地だけを売る場合は、家屋の全部を取り壊した後の敷地であることなどの条件を満たすことになります。更地を相続して売るだけでは対象になりません。
Q. 3,000万円特別控除は2回使えますか?
A. 自宅を売ったときの特例は、売った年の前年および前々年にこの特例を受けていないことが条件です。3年に1回までという考え方になります。相続空き家の特例は、同一の被相続人から相続した家屋・敷地についてすでに適用を受けている場合、重ねて受けることはできません。
Q. 被相続人が老人ホームに入所していた場合も対象になりますか?
A. 要介護認定や要支援認定などを受けて特別養護老人ホームやサービス付き高齢者向け住宅等に入所し、その家屋を物品の保管などに引き続き使っていたなど一定の要件を満たせば対象になります。ただし、老人ホーム等ではなく親族の家や一般の賃貸住宅に転居して亡くなった場合は対象外です。
Q. 確認書が交付されれば、控除は受けられますか?
A. 確認書は特例の適用を確約する書類ではありません。市区町村は交付要件への該当を確認するだけで、特例が適用できるかどうかを判断するのは管轄の税務署です。交付を受けたうえで確定申告を行い、そこで適用の可否が確定します。
空き家の保有中にかかる税金も含めて全体を確認したい方は、空き家の固定資産税の全体解説に戻るとつながりが見えやすくなります。
まとめ
3,000万円特別控除は、自宅を売ったときと相続した空き家を売ったときで別々の2制度です。相続空き家側は昭和56年5月31日以前の建築・売却代金1億円以下・耐震基準への適合か取壊しという3条件がそろって初めて使えます。締切は相続から3年と令和9年12月31日の早いほうで、市区町村の確認書に数日から1か月以上かかることまで含めて逆算します。要件と期限を確認したうえで、売り方を選んでください。
\ 最短3日で現金化・全国対応 /
期限に間に合うかどうかから、売却のスケジュールを聞いてみてください。
受付時間 10:00〜19:00(水・日曜定休)
この記事の監修者
鶴野 博之(株式会社リアテクス 執行役員)
宅地建物取引士/賃貸経営管理士/FP2級
一棟投資物件専門の仲介会社で不動産業界に参入後、前職では「訳あり・瑕疵物件」に特化したコンサルティングプログラム責任者として600名以上の投資家の購入から売却までに携わる。自身も再建築不可物件を中心に訳あり物件へ投資し、転売売買から保有物件まで数々の実績を持つ。