

空き家の固定資産税は課税標準×1.4%で決まり、住宅用地特例が効いている間は土地の課税標準が6分の1に下がっています。建物が建ったまま適切に管理されていれば、誰も住んでいなくてもこの軽減は続いたままです。税額の決まり方から軽減制度、手放すかどうかの判断までを順に整理し、詳しい論点は各章から個別の記事へ進む構成です。
\ 最短3日で現金化 /
固定資産税だけを払い続けている実家も、現況のままご相談いただけます。
受付時間 10:00〜19:00(水・日曜定休)
空き家の固定資産税とは?かかる税金の全体像
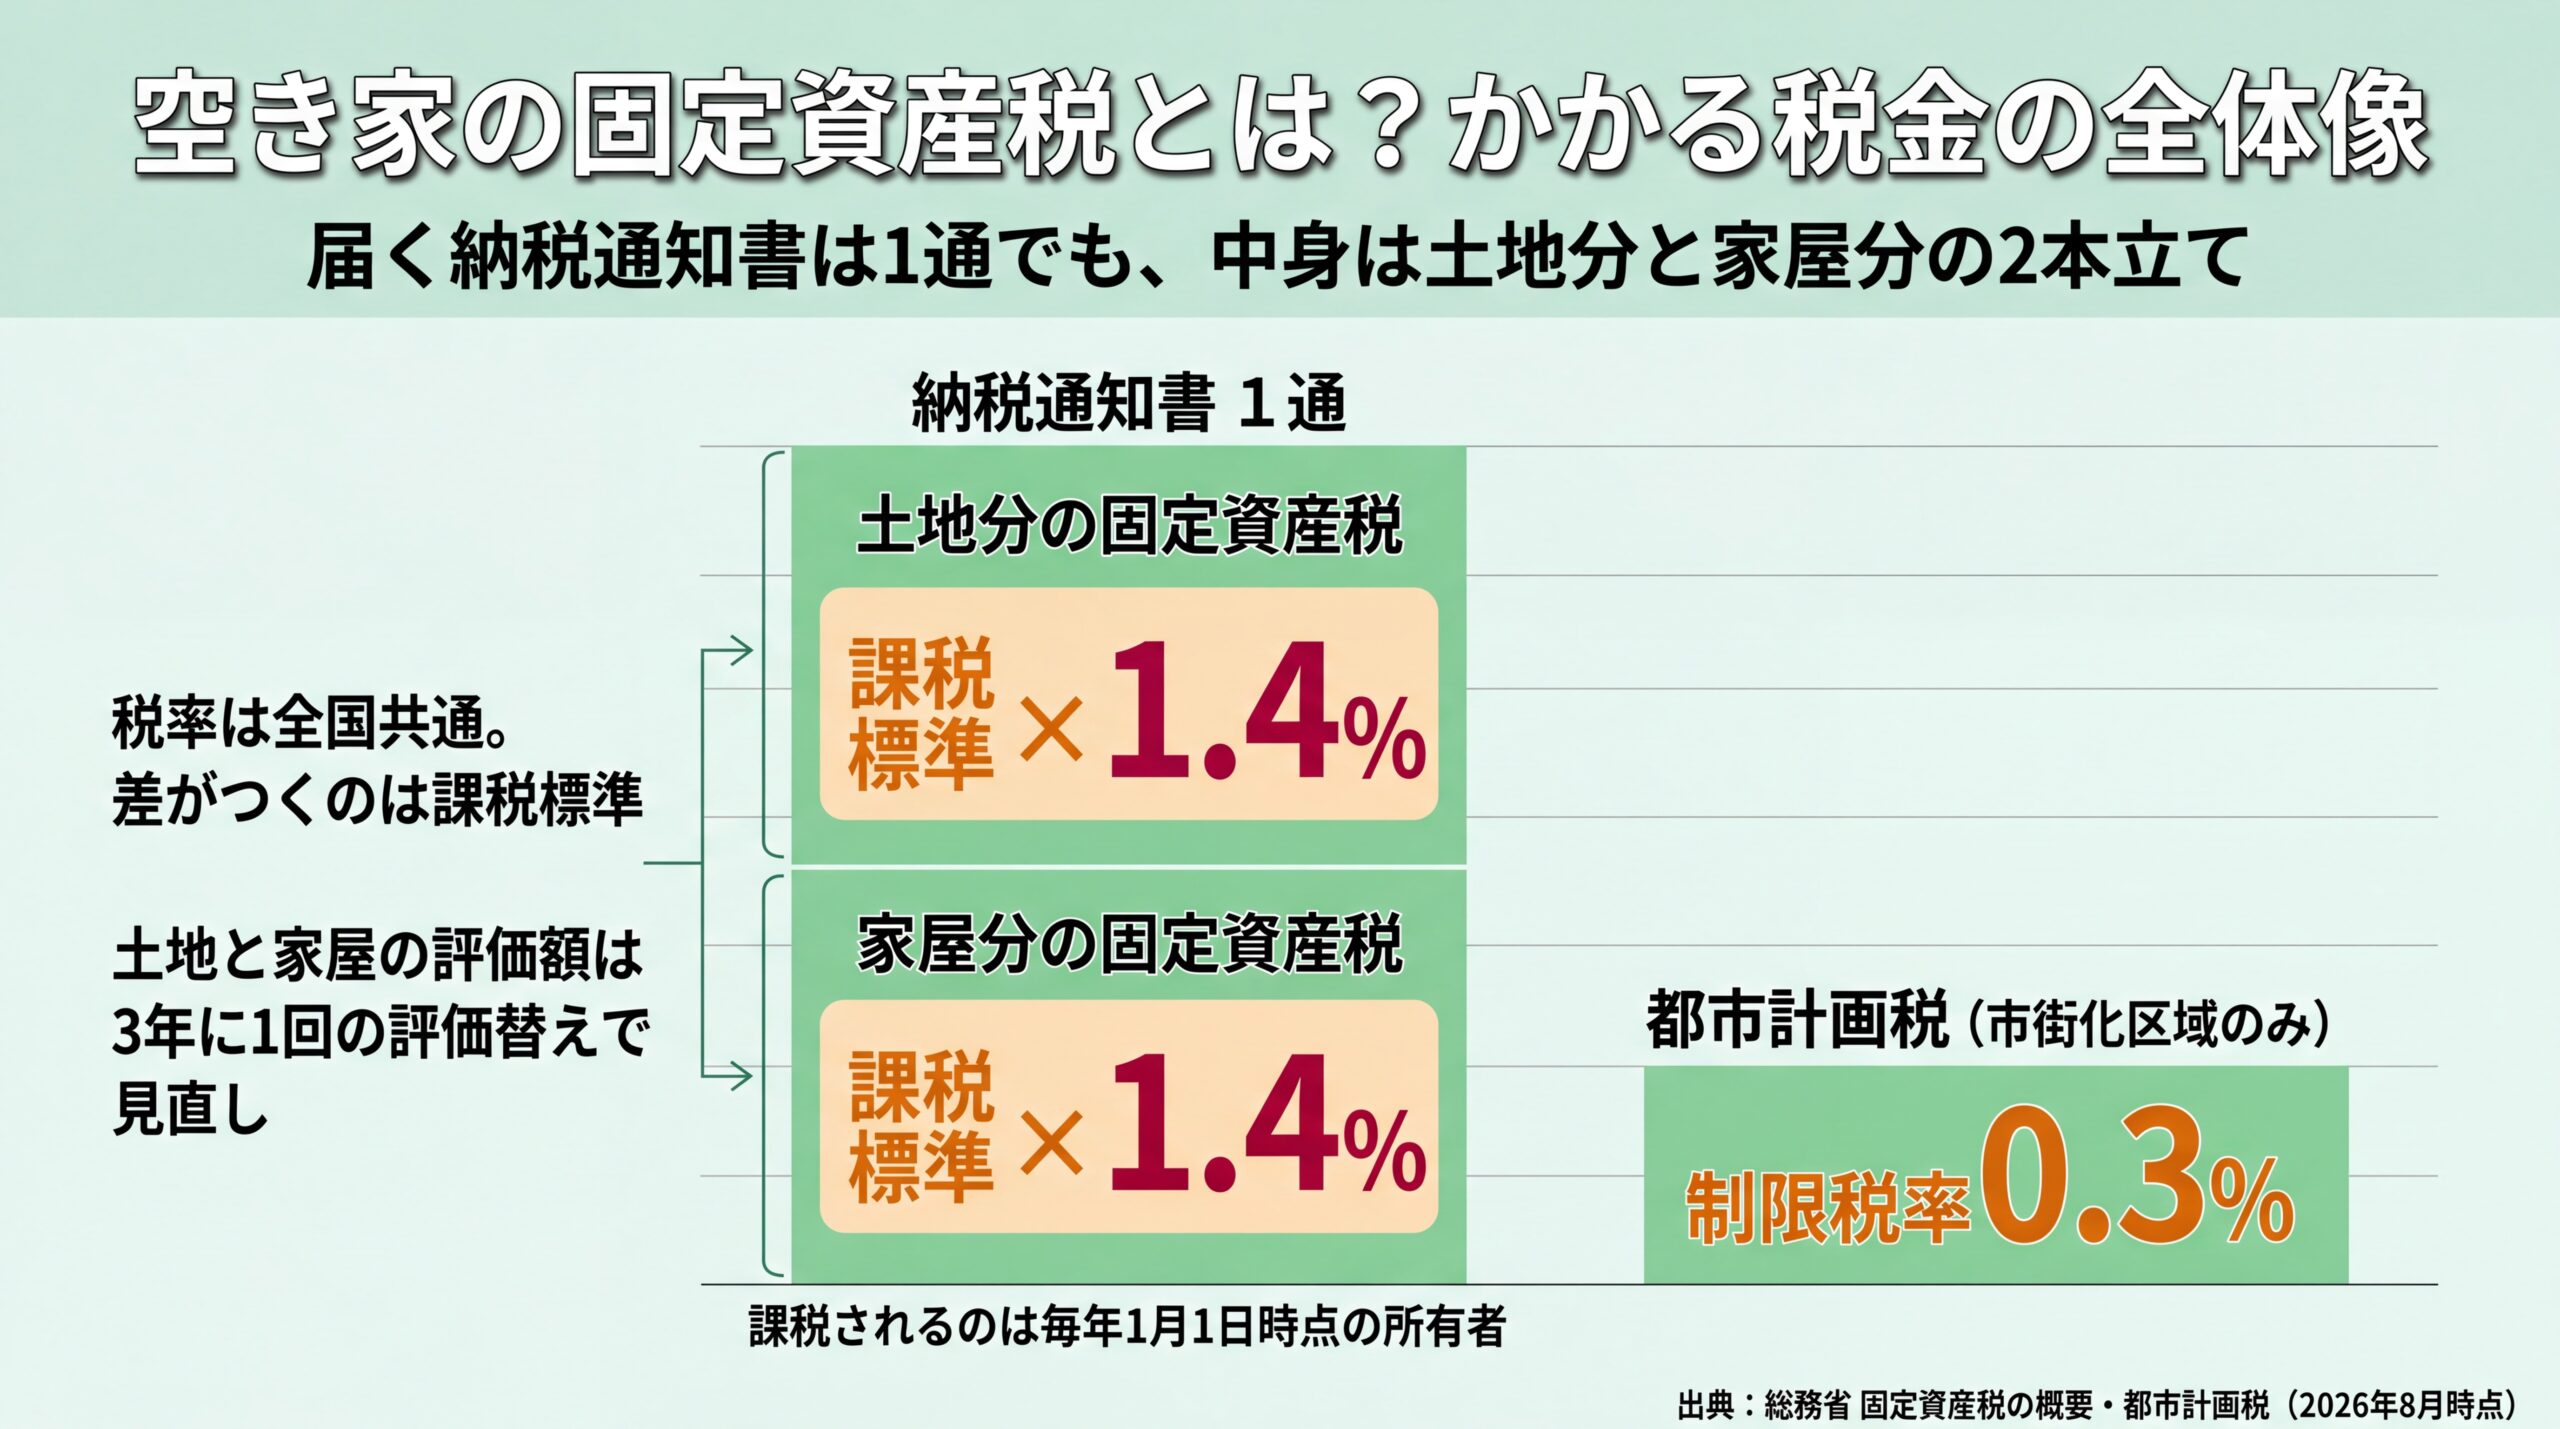
空き家にかかるのは土地と家屋それぞれの固定資産税で、市街化区域内にあればさらに都市計画税が加わります。固定資産税の標準税率は1.4%、都市計画税の制限税率は0.3%で、どちらも毎年1月1日時点の所有者に課税されます(総務省 固定資産税の概要、2026年8月時点)。
見落とされやすいのは、空き家の税が「土地の税」と「家屋の税」の2本立てになっているという点です。届く納税通知書は1通でも、中身は土地分と家屋分に分かれています。この2本立てを意識しておくと、あとで解体や売却を検討するときに、どちらが増えてどちらが減るのかを自分で判断できるようになります。まずは手元の納税通知書の内訳を開いてみてください。
都市計画税のほうは、課税されるかどうか自体が物件の場所で変わります。課税の対象になるのは原則として市街化区域内の土地・家屋で、課税するかどうかや税率水準は市町村が条例で決めます(総務省 都市計画税、2026年8月時点)。地方の物件では都市計画税がかからないこともあり、同じ評価額でも年間の負担額は住んでいる地域で変わります。
土地と家屋の評価額は3年に1回の評価替えで見直されるため、毎年同じ額とは限りません。金額が動いた年は、評価替えの年に当たっていなかったかを確認してみてください。
このガイドで扱う範囲と、詳しく読める記事
空き家の税金は論点が広く、どこから手をつければよいか分かりにくい分野です。読者の問いごとに、このガイドのどの章を読み、どの記事へ進めばよいかを一覧にしました。
| 知りたいこと | このガイドで読む章 | さらに詳しい記事 |
| 毎年いくら払っているのか | 税額の決まり方と住宅用地特例 | — |
| なぜ今は安く済んでいるのか | 税額の決まり方と住宅用地特例 | — |
| 税額が上がるのはいつからか | 税金対策と売却の判断 | 6倍になる時期の記事 |
| 使える軽減はあるか | 軽減・減免の3つの層 | — |
| 解体すべきか持ち続けるか | 税負担でどう判断するか | — |
| 放置すると何が起きるか | 税金対策と売却の判断 | 放置リスクの記事 |
| 売ると税金はいくらか | 税金対策と売却の判断 | 売却の税金・控除の記事 |
| 相続で受け取らずに済むか | 税金対策と売却の判断 | 相続放棄の記事 |
読者の問いと、このガイドの章・詳細記事の対応関係を当社のコラム構成にもとづいて整理したもの
上から順に読めば「いくらか → なぜか → どう軽くするか → どうするか」の流れで判断が固まる構成にしています。急ぎで結論だけ知りたい場合は、各章の冒頭2〜3行だけを拾い読みしても意味が通るように書いています。
空き家の固定資産税はいくら?税額の決まり方と住宅用地特例
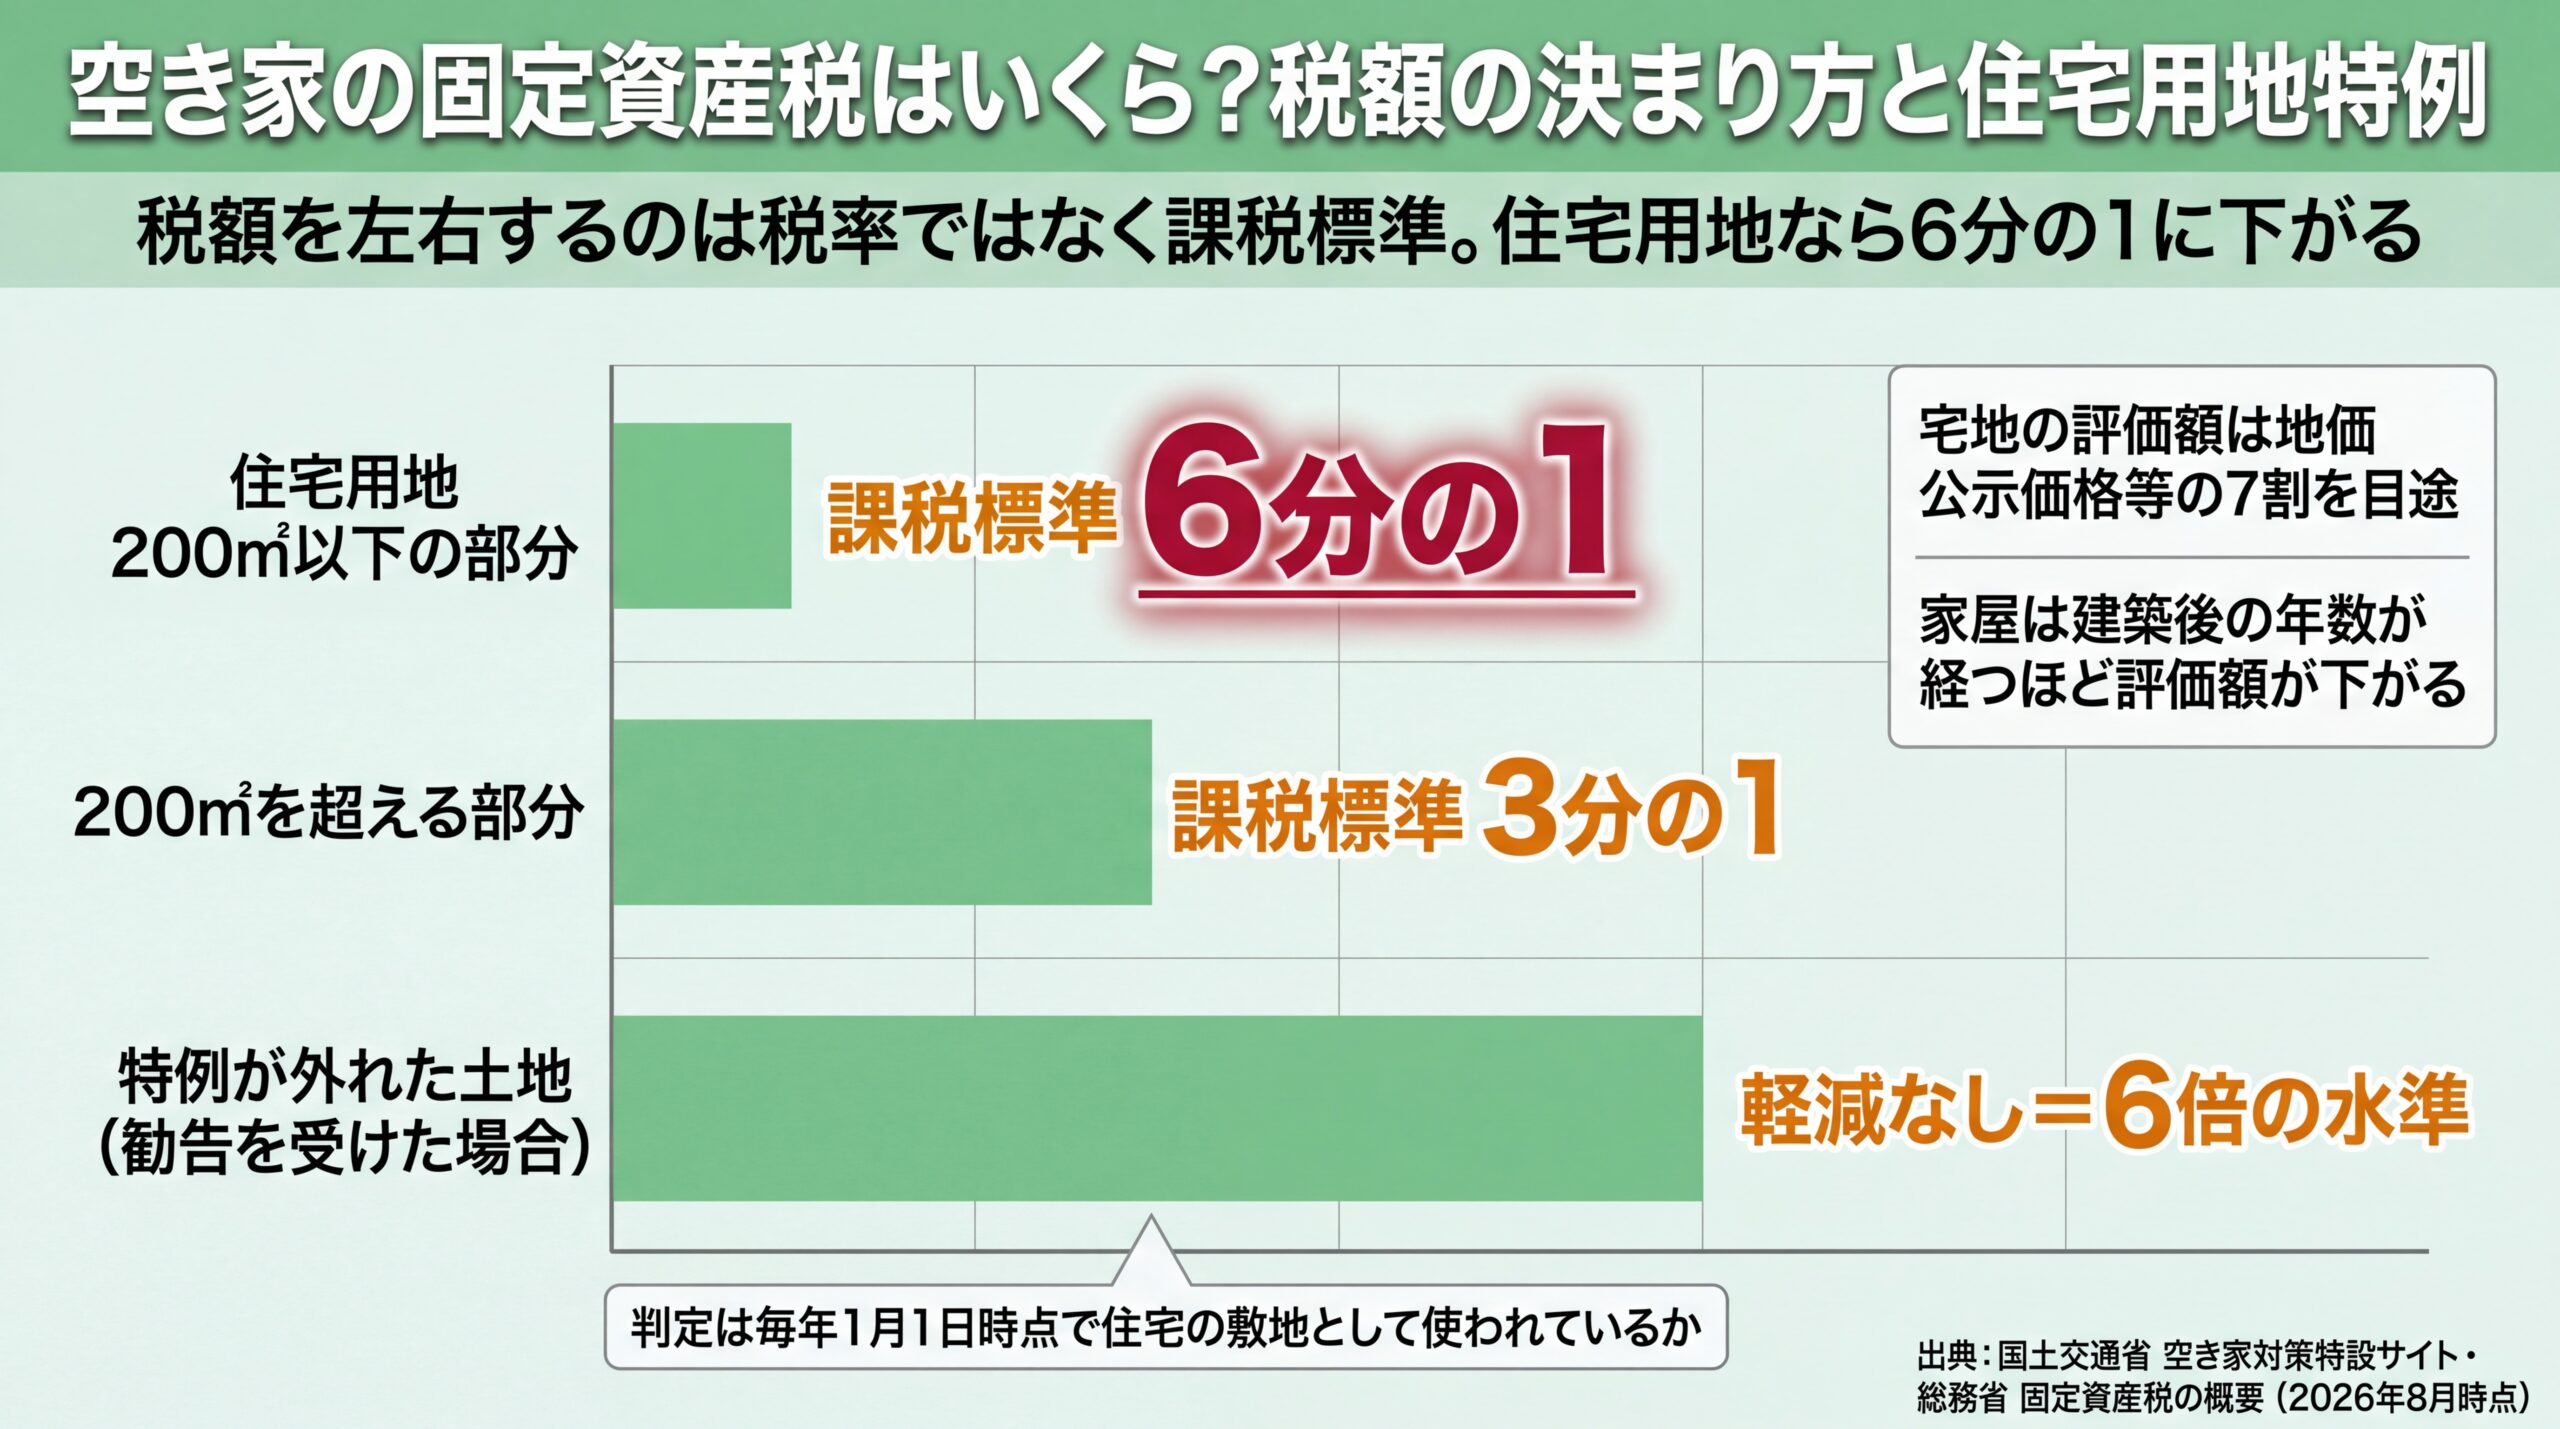
税額は課税標準×税率で決まり、住宅用地なら土地の課税標準は200㎡以下の部分で6分の1、超える部分で3分の1に下がります。この軽減が住宅用地特例で、判定は毎年1月1日時点で住宅の敷地として使われているかどうかで行われます(国土交通省 空き家対策特設サイト、2026年8月時点)。
つまり税額を左右するのは、税率ではなく課税標準がいくらになるかです。税率1.4%は総務省が標準税率として示している全国共通の水準のため、同じ広さの土地でも税額が何倍も違うのは、評価額と特例の有無が違うからです。
土地と家屋の評価額はどう決まるのか
課税標準のもとになる評価額は、売買価格そのものではありません。総務省は宅地について「地価公示価格等の7割を目途に評価」すると示しています。家屋のほうは「再建築価格及び経年減点補正率等に応じて」算定され、建築後の年数が経つほど評価額が下がる仕組みです(前掲の総務省 固定資産税の概要、2026年8月時点)。
ここから読み取れるのは、古い家ほど家屋分の税は小さく、土地分の比重が大きくなるということです。築年数の経った実家では、税負担のほとんどが土地に対するものになっています。だから、税を減らしたいときにまず見るべきは家屋ではなく土地の扱いです。
「最大6倍」と言われるのはなぜか
住宅用地特例では土地の課税標準が6分の1に下がっているため、この特例が外れると課税標準が6倍の水準に戻ります。「空き家の固定資産税が6倍になる」という表現は、この特例率の変化を指したものです。特例が外れるのは、市区町村から管理不全空家や特定空家として指導を受け、それに従わずに勧告を受けた場合です(国土交通省、2026年8月時点)。
ただし実際の税額が6倍そのままになるわけではなく、負担調整措置や課税標準の上限によって増え方は緩和されます。上がる時期がいつからなのか、実額でいくら増えるのかは、固定資産税が6倍になるのはいつからかで試算とあわせて詳しく扱っています。
大事なのは、誰も住まなくなった時点で自動的に上がるわけではないという点です。建物が建っていて管理されている限り、居住実態が途切れても特例は続きます。
空き家の固定資産税を軽くする制度は?軽減・減免の3つの層
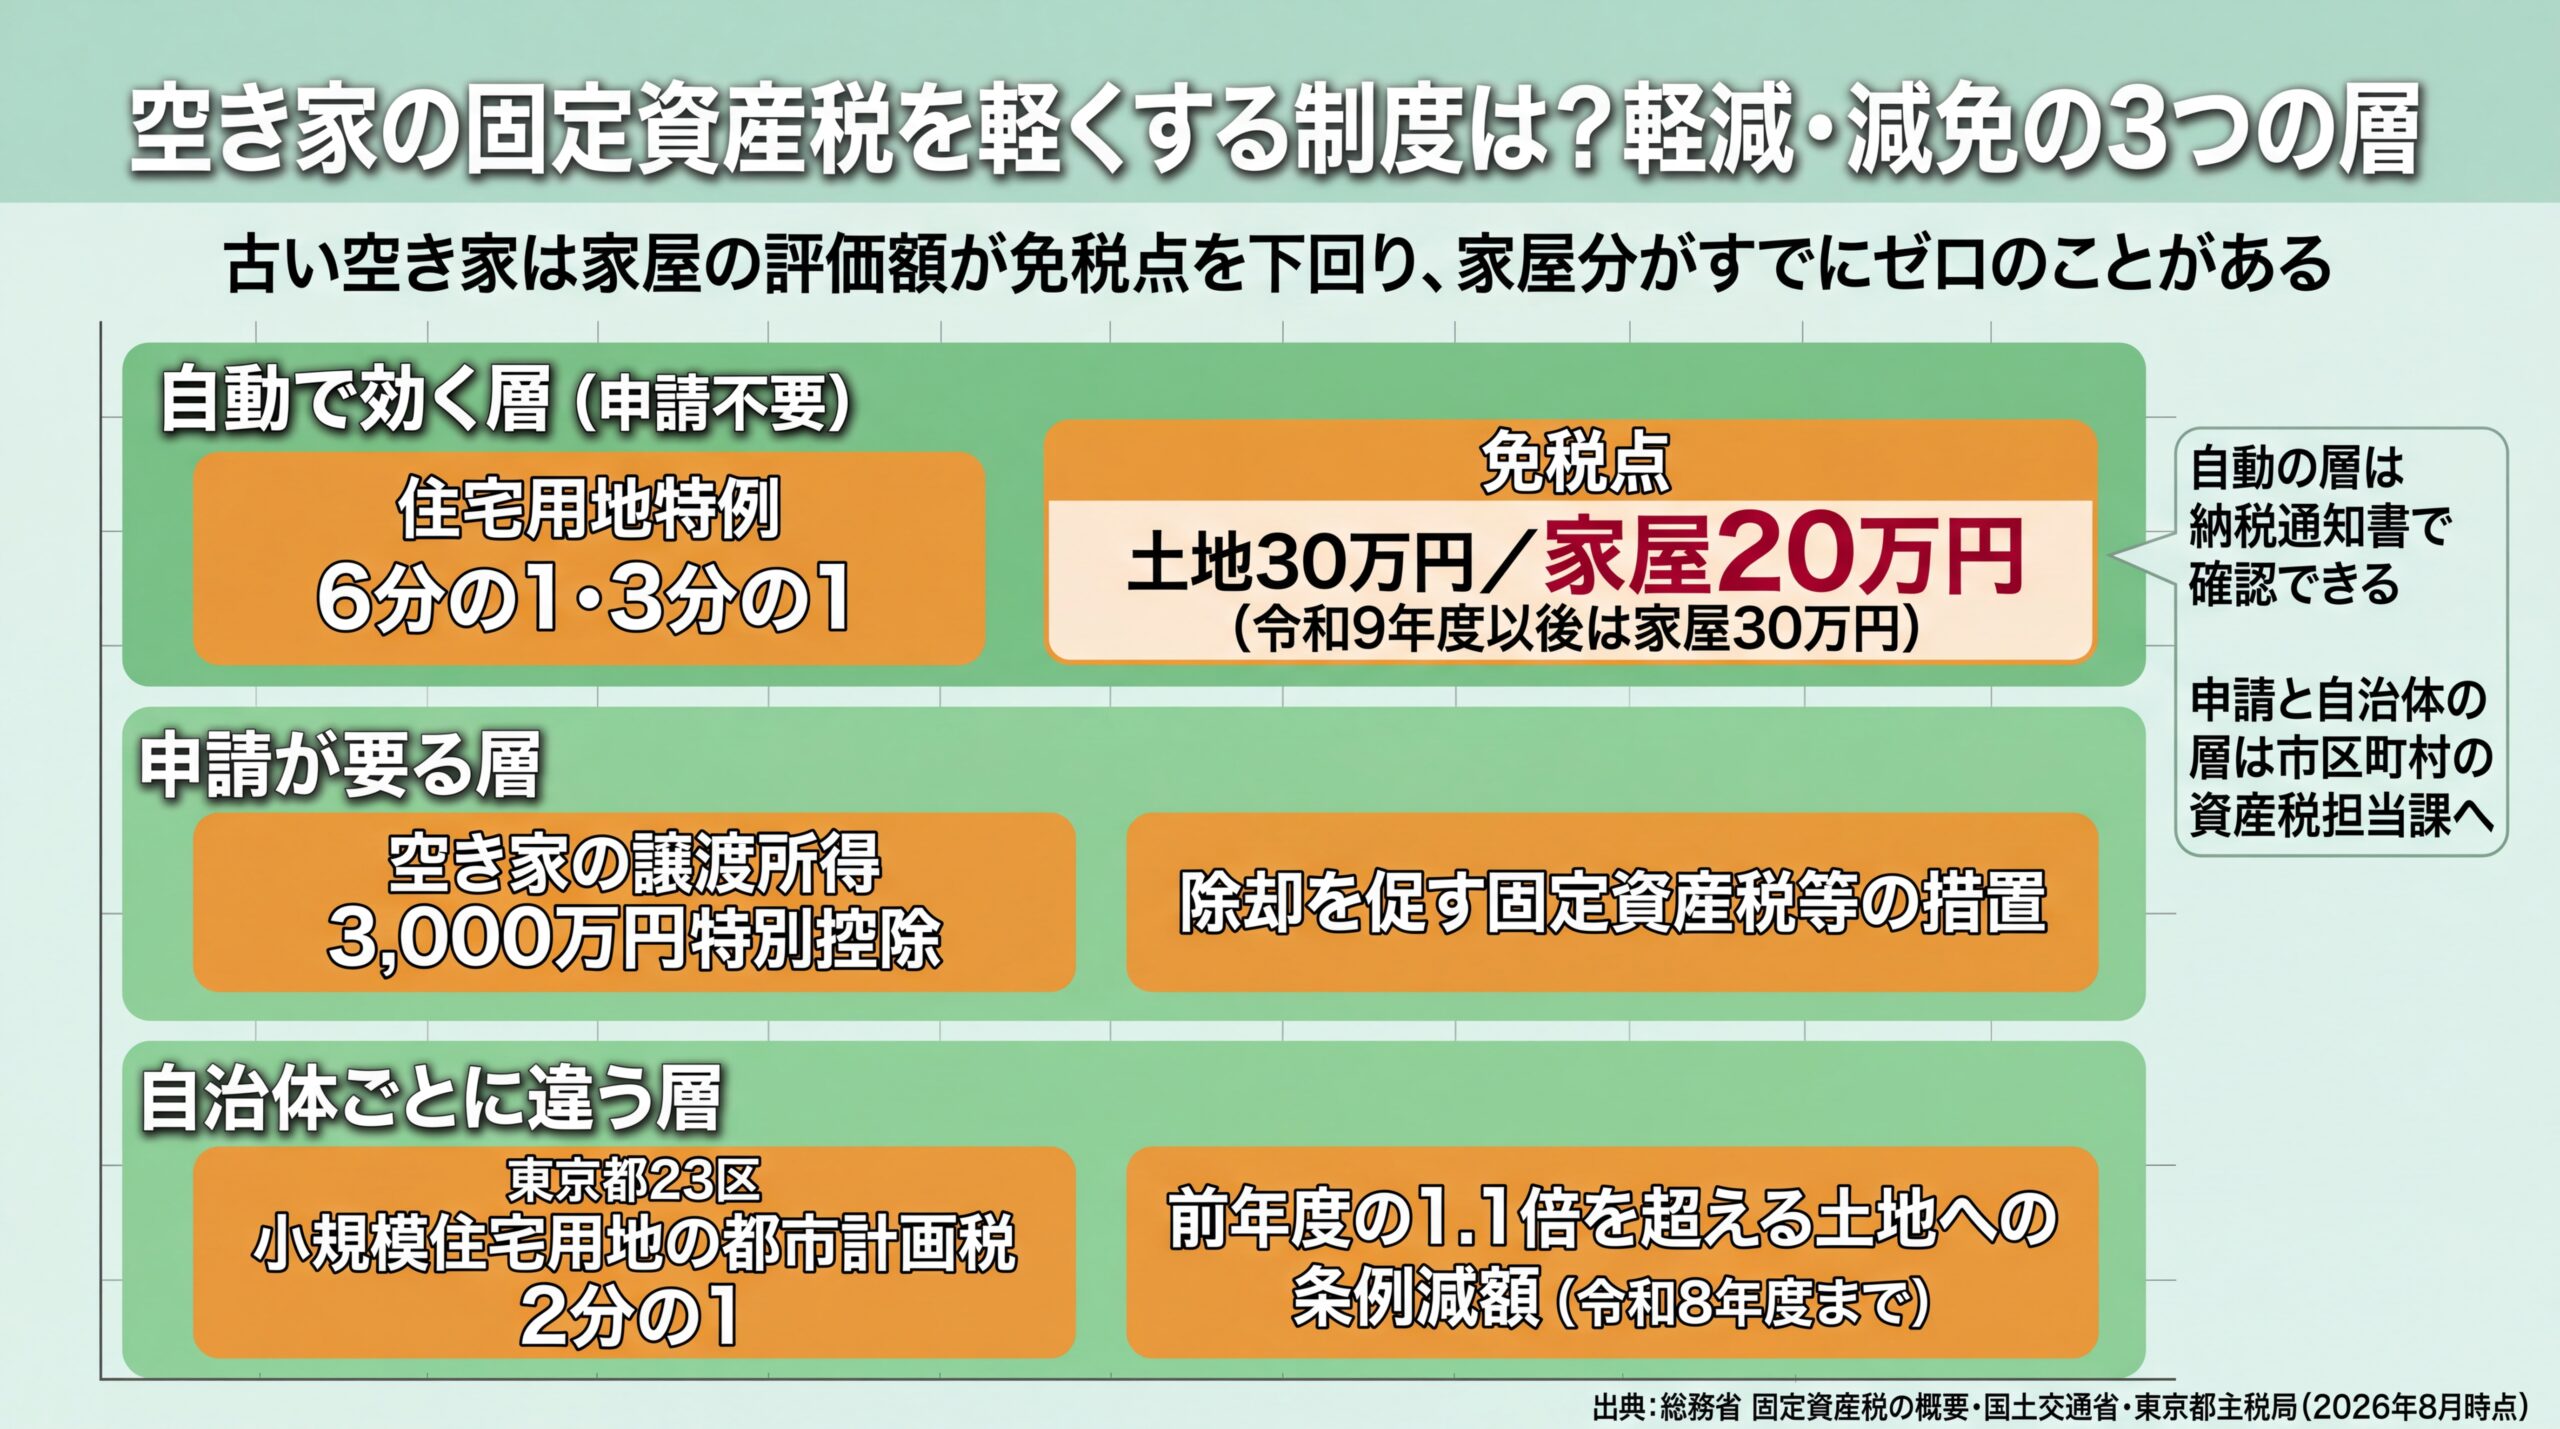
空き家の税負担を下げる仕組みは、自動で効くもの・申請が必要なもの・自治体ごとに違うものの3つの層に分かれます。この3層で整理すると、自分が今どの層まで使えているかを確認しやすくなります。制度は市町村の条例に委ねられている部分が大きく、全国一律ではありません。
自動で効く層:住宅用地特例と免税点
申請しなくても効いているのが住宅用地特例と免税点です。特例のほうは前章のとおり土地の課税標準を6分の1・3分の1に下げます。もう一つの免税点は、そもそも課税されない下限額のことです。総務省は免税点を土地30万円、家屋20万円と示しており、令和9年度以後は家屋30万円に引き上げられます(総務省 固定資産税の概要、2026年8月時点)。
見落とされがちなのはここです。築年数が進んだ家屋は評価額が下がっていくため、古い空き家では家屋分の固定資産税がすでにゼロになっている場合があるのです。都市計画税にも同じ免税点が設けられています(前掲の総務省 都市計画税、2026年8月時点)。納税通知書で家屋分がいくらになっているかを確認すると、この後の解体判断の材料がひとつ増えます。
申請が要る層と、自治体ごとに違う層
国レベルでは、空き家の除却を促すための固定資産税等の措置や、売却時に使える空き家の譲渡所得の3,000万円特別控除が用意されています(国土交通省 空家等対策の推進に関する特別措置法関連情報、2026年8月時点)。いずれも自動では効かず、要件の確認と手続きが必要です。
自治体ごとの層はさらに幅があります。東京都では、23区内の小規模住宅用地について令和8年度の都市計画税を2分の1に軽減する措置に加え、令和8年度まで、税額が前年度の1.1倍を超える土地の固定資産税・都市計画税を条例で減額しています(東京都主税局、2026年8月時点)。これは東京都の措置であり、他の自治体にそのまま当てはまるものではありません。
もう一方向の例として、解体した後の土地の税を減免する条例を置く自治体もあります。木更津市は、空き家バンクに登録するなどの要件を満たす場合に、住宅用地特例があるとみなして算出した税額との差額を2年間減免すると公表しています(木更津市、2026年8月時点)。解体に対する補助金も自治体ごとに条件が異なり、費用の目安は解体費用の相場で扱っています。
要点: 使える軽減は「自動・申請・自治体」の3層で探します。自動の層は納税通知書で確認でき、申請と自治体の層は物件所在地の市区町村の資産税担当課に問い合わせるのが最短です。
持ち続ける・解体する・売る、税負担でどう判断する?
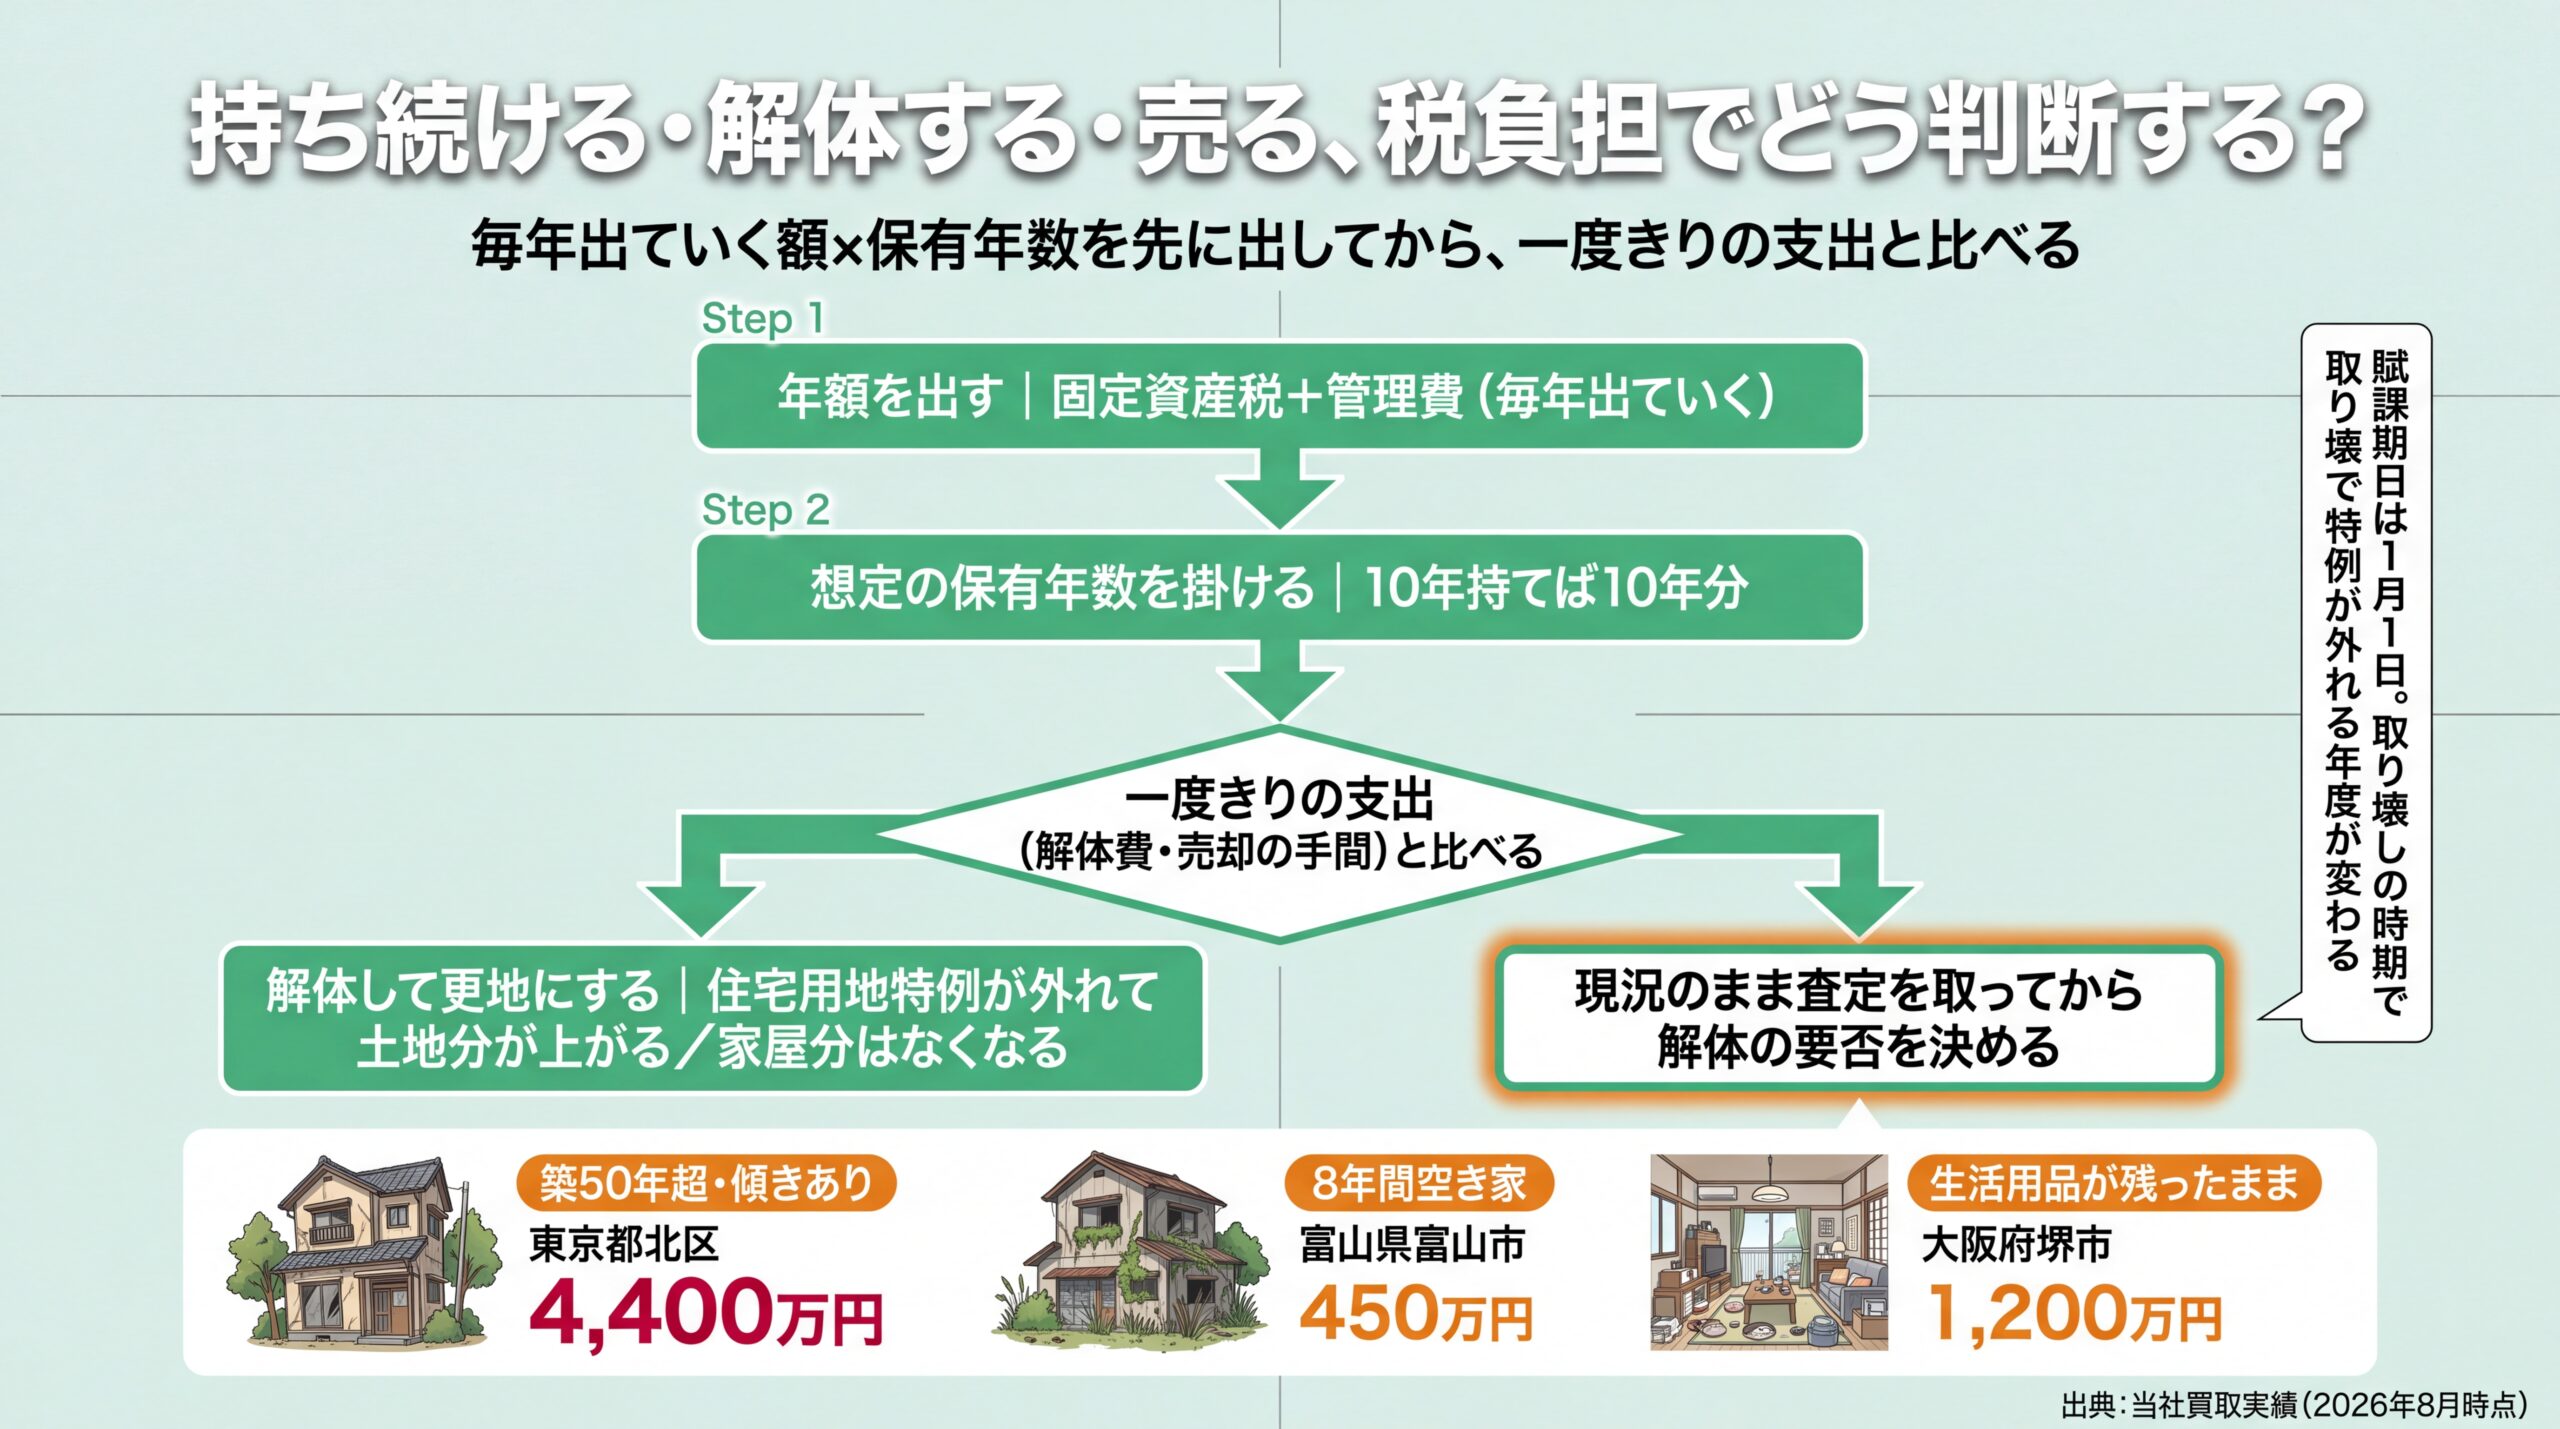
解体は土地の税を上げる一方で家屋の税を消すため、損得は両側を差引きしてから判断します。建物を取り壊すと住宅用地特例の対象から外れて土地の課税標準が上がりますが、同時に家屋分の課税はなくなります。前章のとおり古い家屋の評価額は小さいため、消える側の効果は思ったほど大きくありません。
| 選択肢 | 土地分の税 | 家屋分の税 | 支出のタイプ |
| 持ち続ける(管理する) | 特例が続けば変わらない | 評価額に応じて毎年 | 毎年出ていく |
| 解体して更地にする | 特例が外れて上がる | なくなる | 一度きり+毎年出ていく |
| 現況のまま売る | 引渡し後は負担なし | 引渡し後は負担なし | 一度きり |
税負担の変化と支出の性質で3つの選択肢を並べたもの(総務省・国土交通省・東京都主税局の公式値をもとに当社整理、2026年8月時点)
この表で効いてくるのが右端の列です。毎年出ていく額と一度きりの額は、同じ土俵で比べられません。なお解体を選ぶ場合、賦課期日が1月1日である以上、取り壊しの時期によって特例が外れる年度が変わります。年内に壊すか年明けに壊すかで1年分の税額が動くため、時期は業者と相談して決めてください。前章のとおり、解体後の土地の税を一定期間減免する条例を持つ自治体もあるので、上がり方は所在地の市区町村で確認しておくと精度が上がります。
当社の見解:判断は「毎年出ていく額」から順に決める
一般的な解説では、管理する・賃貸に出す・解体する・売るという4つの選択肢が並列に並べられます。ただ並べられても、どれから検討すべきかは分かりません。当社は、毎年出ていく額を止めることを最優先の判断軸に置いています。固定資産税と管理費は保有し続ける限り毎年かかり、10年持てば10年分になります。対して解体費や売却の手間は一度きりです。だから、まず毎年の負担を年額で出し、想定の保有年数を掛けてから、一度きりの支出と比べるという順序をおすすめします。
もう一つ、判断を狂わせやすい前提があります。「古家は解体してからでないと売れない」という思い込みです。当社が実際に買い取った物件には、築50年超で傾きのある東京都北区の物件(4,400万円)や、8年間空き家だった富山県富山市の物件(450万円)が含まれます。大阪府堺市の相続実家は、生活用品が残ったままの状態で1,200万円でした。解体を売却の前提にすると、住宅用地特例を自ら外したうえで解体費まで負担することになります。現況のまま査定を取ってから解体の要否を決めるほうが、選択肢は広く残ります。
要点: 解体の損得は税の差引きだけでは決まりません。年額の保有コスト×保有年数と、一度きりの支出を並べたうえで、現況のままの査定額を材料に加えて判断してください。
\ 仲介手数料0円・全国対応 /
解体してからでないと売れないと言われた土地も、建物が建ったまま査定できます。
受付時間 10:00〜19:00(水・日曜定休)
税金対策と売却の判断
税金対策と売却の判断は、時期・リスク・売却時の税・相続の受け方という4方向に分かれます。ここでは方向ごとの要点にとどめ、詳しい手順と要件は個別の記事のほうで扱う構成です。自分の状況に近いところから読み進めてください。
いつから税額が変わるのかを確認する
税額が上がる起点は、空き家になった日でも法改正の日でもなく、市区町村から勧告を受けた時点です。勧告を受けた敷地は住宅用地特例の対象から外れ、翌年度分の課税から土地の税額が上がります。判定されるのは毎年1月1日時点の状態なので、勧告を受けたまま年をまたぐと翌年度に反映され、年内に改善して勧告が取り下げられれば反映されません。
行政の動きは段階的で、把握・調査から助言・指導を経てはじめて勧告に至る流れです。助言・指導の段階で改善すれば税額は守れるため、自治体から書面が届いたときは、まずそれが助言・指導なのか勧告なのかを見分けることが最初の一歩になります。増えたことが分かるのは納税通知書が届く春以降で、そのときにはすでに1年度分が確定した後です。
段階ごとの流れと、実際にどれくらいの税額差が生じるのかの試算は固定資産税が6倍になるのはいつからかで扱っています。
放置を続けたときに何が起きるかを知る
空き家を放置しても直ちに罰則が科されるわけではありませんが、市区町村の命令に従わない場合は50万円以下の過料と行政代執行の対象になります(政府広報オンライン、2026年8月時点)。「3年放置すると罰金100万円」といった説明が出回ることがありますが、そうした法的根拠はありません。過料と罰金は性質の違うもので、混同すると危険度の見積もりを誤ります。
放置の影響は税額だけにとどまりません。建物の劣化から始まり、近隣への被害、そして行政の措置へと段階が進む構図です。建物の管理が不十分で他人に損害を与えた場合、所有者が責任を問われる可能性もあります。
段階ごとの具体的な内容と、実際に代執行まで進んだ件数のデータは空き家を放置する5つのリスクで確認できます。
売ったときの税額を見積もる
売却で課税されるのは売却代金そのものではなく、そこから取得費と譲渡費用を差し引いた譲渡益です。利益が出なければ譲渡所得税は生じません。税額を大きく左右するのは、取得費が分かるかどうかと所有期間の長さの2点です。
相続した空き家では、親がいくらで買ったのかを示す契約書が見つからないことも珍しくありません。この場合に使うのが概算取得費で、ここが税額の分かれ目です。申告と納税の期限は売却した年の翌年にやってくるため、売る時期を決める段階から逆算しておくと慌てずに済みます。
譲渡所得の計算方法、取得費が不明なときの扱い、確定申告が必要になる条件は空き家売却にかかる税金の計算で整理しています。
相続前と相続後で変わる負担を押さえる
同じ実家でも、親が生きているうちに売るか、相続してから売るかで使える特例が入れ替わります。相続前なら親のマイホームとしての特例、相続後なら空き家の特例か取得費加算という分岐です。手取り額が変わるため、家族で方針を決める段階から確認しておく価値があります。
分岐点になるのは実家の建築年です。相続後に使える空き家の特例には建築時期の要件があり、そこを満たすかどうかで選べる道が変わります。取得費加算のほうは相続税を納めていることが前提で、期限の数え方にも独自のルールがあります。
なお相続した不動産の登記は2024年4月から義務化されており、売却や手続きの前提として名義の確認が必要です。手続きの詳細は不動産の名義変更で扱っています。税金の分岐については実家売却にかかる税金と特例をご覧ください。
使える控除の要件を確かめる
3,000万円の特別控除には、自宅を売ったときの特例と、相続した空き家を売ったときの特例という別々の2つの制度があります。名前が似ているため混同されがちですが、条文上は別の制度で、要件も期限も異なります。同じ売却に両方を重ねて使うことはできません。
相続空き家のほうは対象が限定的で、昭和56年5月31日以前に建てられた被相続人の家であること、売却代金が1億円以下であること、市区町村が発行する確認書が必要なことなど、事前に確認しておくべき条件が並びます。売り方も耐震改修か取壊しかの2通りです。
どちらの制度に当たるのかの見分け方と、申告に必要な書類・期限は3,000万円特別控除の適用条件にまとめています。
相続で受け取らない選択肢を検討する
固定資産税の負担を理由に相続放棄を考える方もいますが、空き家だけを選んで手放すことはできません。放棄すると預貯金や有価証券を含めた相続財産のすべてを同時に失います。さらに、放棄した時点でその家を現に占有していた人には保存義務が残ります。根拠は2023年4月に施行された改正民法940条です。
放棄以外の手放し方として相続土地国庫帰属制度もありますが、建物が建ったままでは利用できず、更地にする費用が別途必要です。申請の準備を進める間に引き受け手が見つかることもあり、選択肢は一つではありません。無償で譲る道を検討する場合は0円物件の譲渡ガイドも参考にしてください。
放棄の手続き・期限と、放棄後に残る管理義務の範囲は空き家を相続放棄できるかと管理義務で詳しく解説しています。
空き家の固定資産税でよくある質問
空き家の固定資産税を払わないとどうなりますか?
納期限を過ぎると延滞金が加算され、督促を経ても納付がなければ財産調査と差押えに進みます。固定資産税は市町村の税なので、督促や滞納処分の手続きも市町村の担当です。支払いが難しい事情がある場合は、放置せず物件所在地の市区町村の納税担当窓口へ相談してください。分割納付などの相談に応じる自治体もあります。
空き家の固定資産税を安くする方法はありますか?
まず、住宅用地特例が今も効いているかを納税通知書で確認します。次に、家屋分の評価額が免税点(家屋20万円、令和9年度以後は30万円)を下回っていないかを見ます(前掲の総務省 固定資産税の概要、2026年8月時点)。そのうえで、市区町村の条例による減額や補助の有無を資産税担当課に問い合わせるのが確実です。制度は自治体ごとに異なるため、一般論ではなく所在地の窓口で確認してください。
誰も住んでいない空き家は、すべて固定資産税が上がる対象になりますか?
いいえ、対象になるのは管理不全空家や特定空家として指導を受け、それに従わず勧告を受けた場合に限られます。住宅用地特例の判定は「1月1日時点で人が居住するための家屋の敷地として利用されているか」で行われるため、建物が建っていて適切に管理されていれば、居住実態が途切れても特例は続きます(前掲の国土交通省 空き家対策特設サイト、2026年8月時点)。
まとめ
空き家の固定資産税は課税標準×税率で決まり、住宅用地特例が効いている間は土地の課税標準が6分の1に抑えられています。軽減の余地を探すときは、自動で効く層・申請が要る層・自治体ごとの層の3つに分けて確認すると漏れがありません。持ち続けるか手放すかで迷ったら、毎年出ていく額に想定の保有年数を掛け、一度きりの支出と比べてください。放置したときに起きることは空き家を放置する5つのリスク、売却時の税額は空き家売却にかかる税金の計算で確認できます。個別の税額や特例の可否は、市区町村の資産税担当課や税理士へご相談ください。
\ 無料査定は最短6時間 /
納税通知書に載っている所在地が分かれば、そのままお問い合わせいただけます。
受付時間 10:00〜19:00(水・日曜定休)
この記事の監修者
鶴野 博之(株式会社リアテクス 執行役員)
宅地建物取引士/賃貸経営管理士/FP2級
一棟投資物件専門の仲介会社で不動産業界に参入後、前職では「訳あり・瑕疵物件」に特化したコンサルティングプログラム責任者として600名以上の投資家の購入から売却までに携わる。自身も再建築不可物件を中心に訳あり物件へ投資し、転売売買から保有物件まで数々の実績を持つ。