

空き家を売ったときにかかる税金の中心は、譲渡所得税です。売却代金から取得費と譲渡費用を差し引いた利益に課税されるため、利益が出なければ譲渡所得税は生じません。税額を大きく左右するのは、取得費が分かるかどうかと所有期間の長さです。申告と納税の期限は、売却した年の翌年にやってきます。
\ 査定最短6時間・仲介手数料0円 /
税額の見当がつかないまま持ち続けている空き家も、全国どこでも査定を承ります。
受付時間 10:00〜19:00(水・日曜定休)
空き家を売却するとどんな税金がかかる?
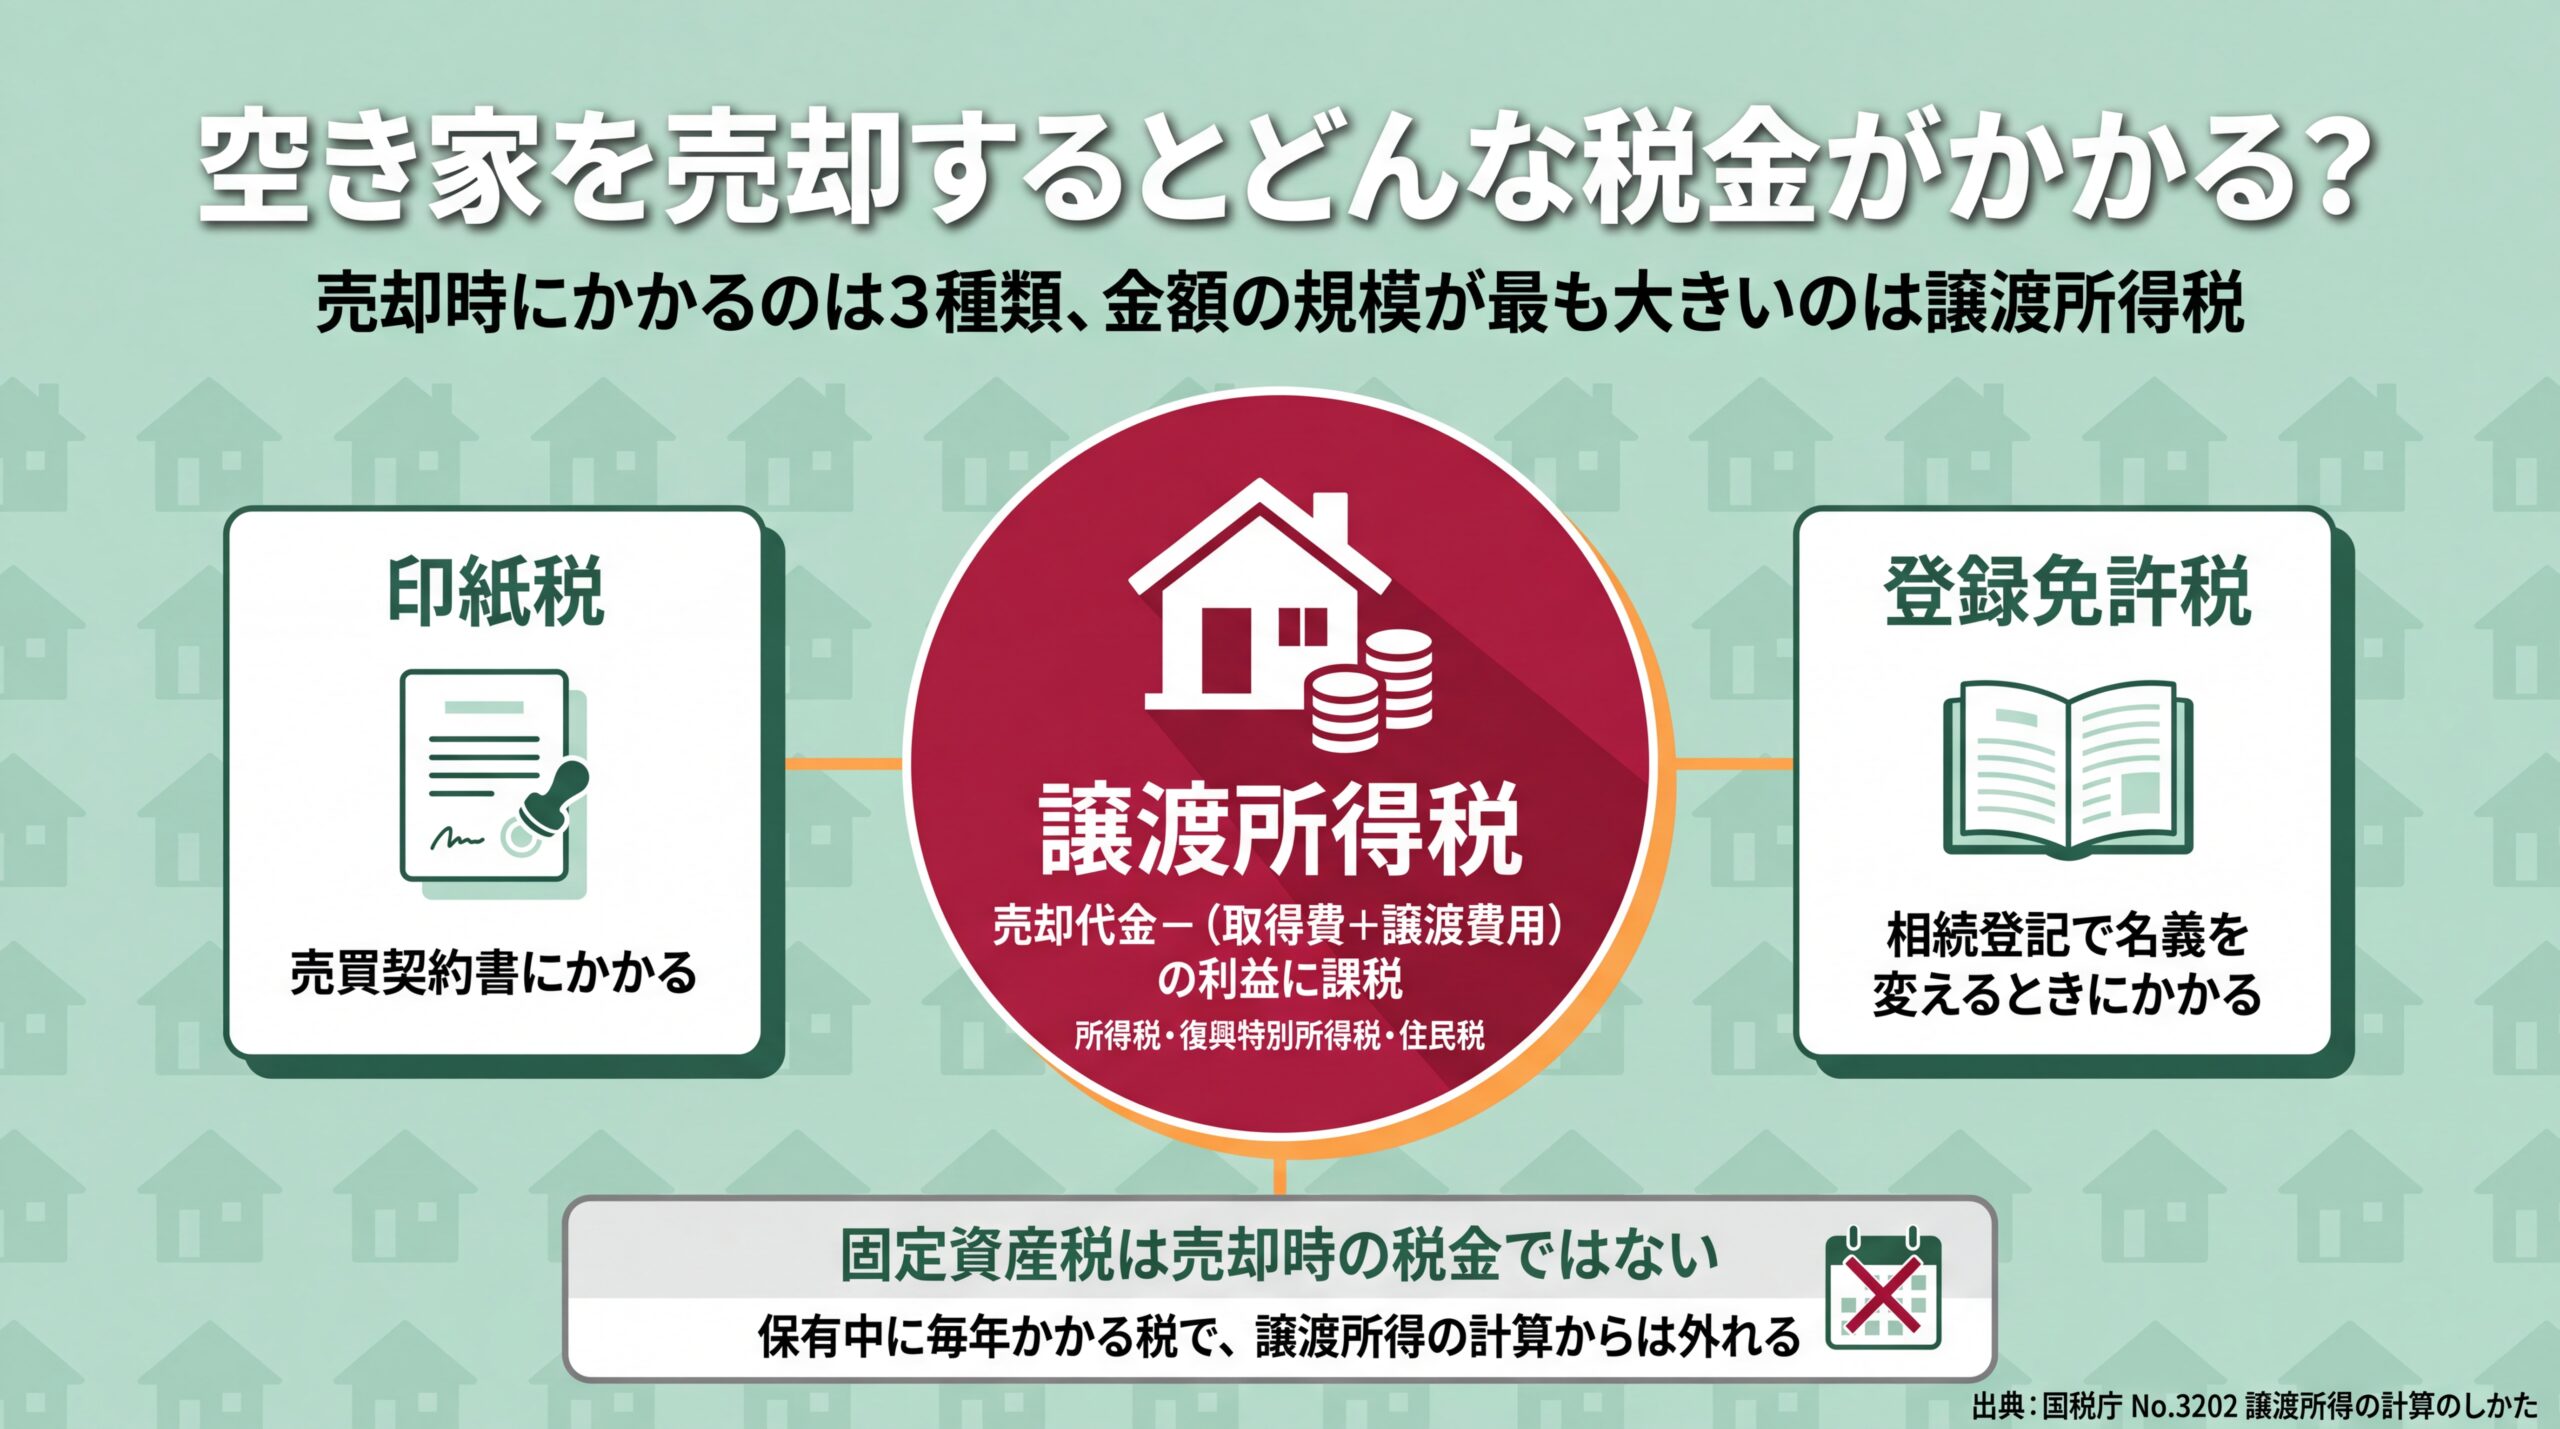
空き家売却の税金は譲渡所得にかかり、売却代金から取得費と譲渡費用を差し引いた利益が課税対象です。譲渡所得とは資産を売って得た利益のことで、土地や建物の譲渡所得は給与所得などと分けて計算します(国税庁 No.3202 譲渡所得の計算のしかた、2026年8月時点)。
売却の場面で登場する税金は、大きく3つに分かれます。譲渡所得税(所得税・復興特別所得税・住民税)が利益に対してかかり、売買契約書には印紙税、相続した空き家の名義を変える相続登記には登録免許税がかかります。金額の規模がまったく違うため、空き家売却でまず押さえるべきは譲渡所得税の一点です。
一方で、毎年課される固定資産税は売却時の税金ではありません。固定資産税は保有中にかかる税で、売却時の税金とは別枠です。空き家の固定資産税の仕組みの詳細は空き家の固定資産税の全体解説を参照してください。なお、相続放棄を選んだ場合はその空き家を売却できないため、空き家を相続放棄できるかと管理義務もあわせて確認しておくと判断しやすくなります。
空き家売却の譲渡所得税はどう計算する?
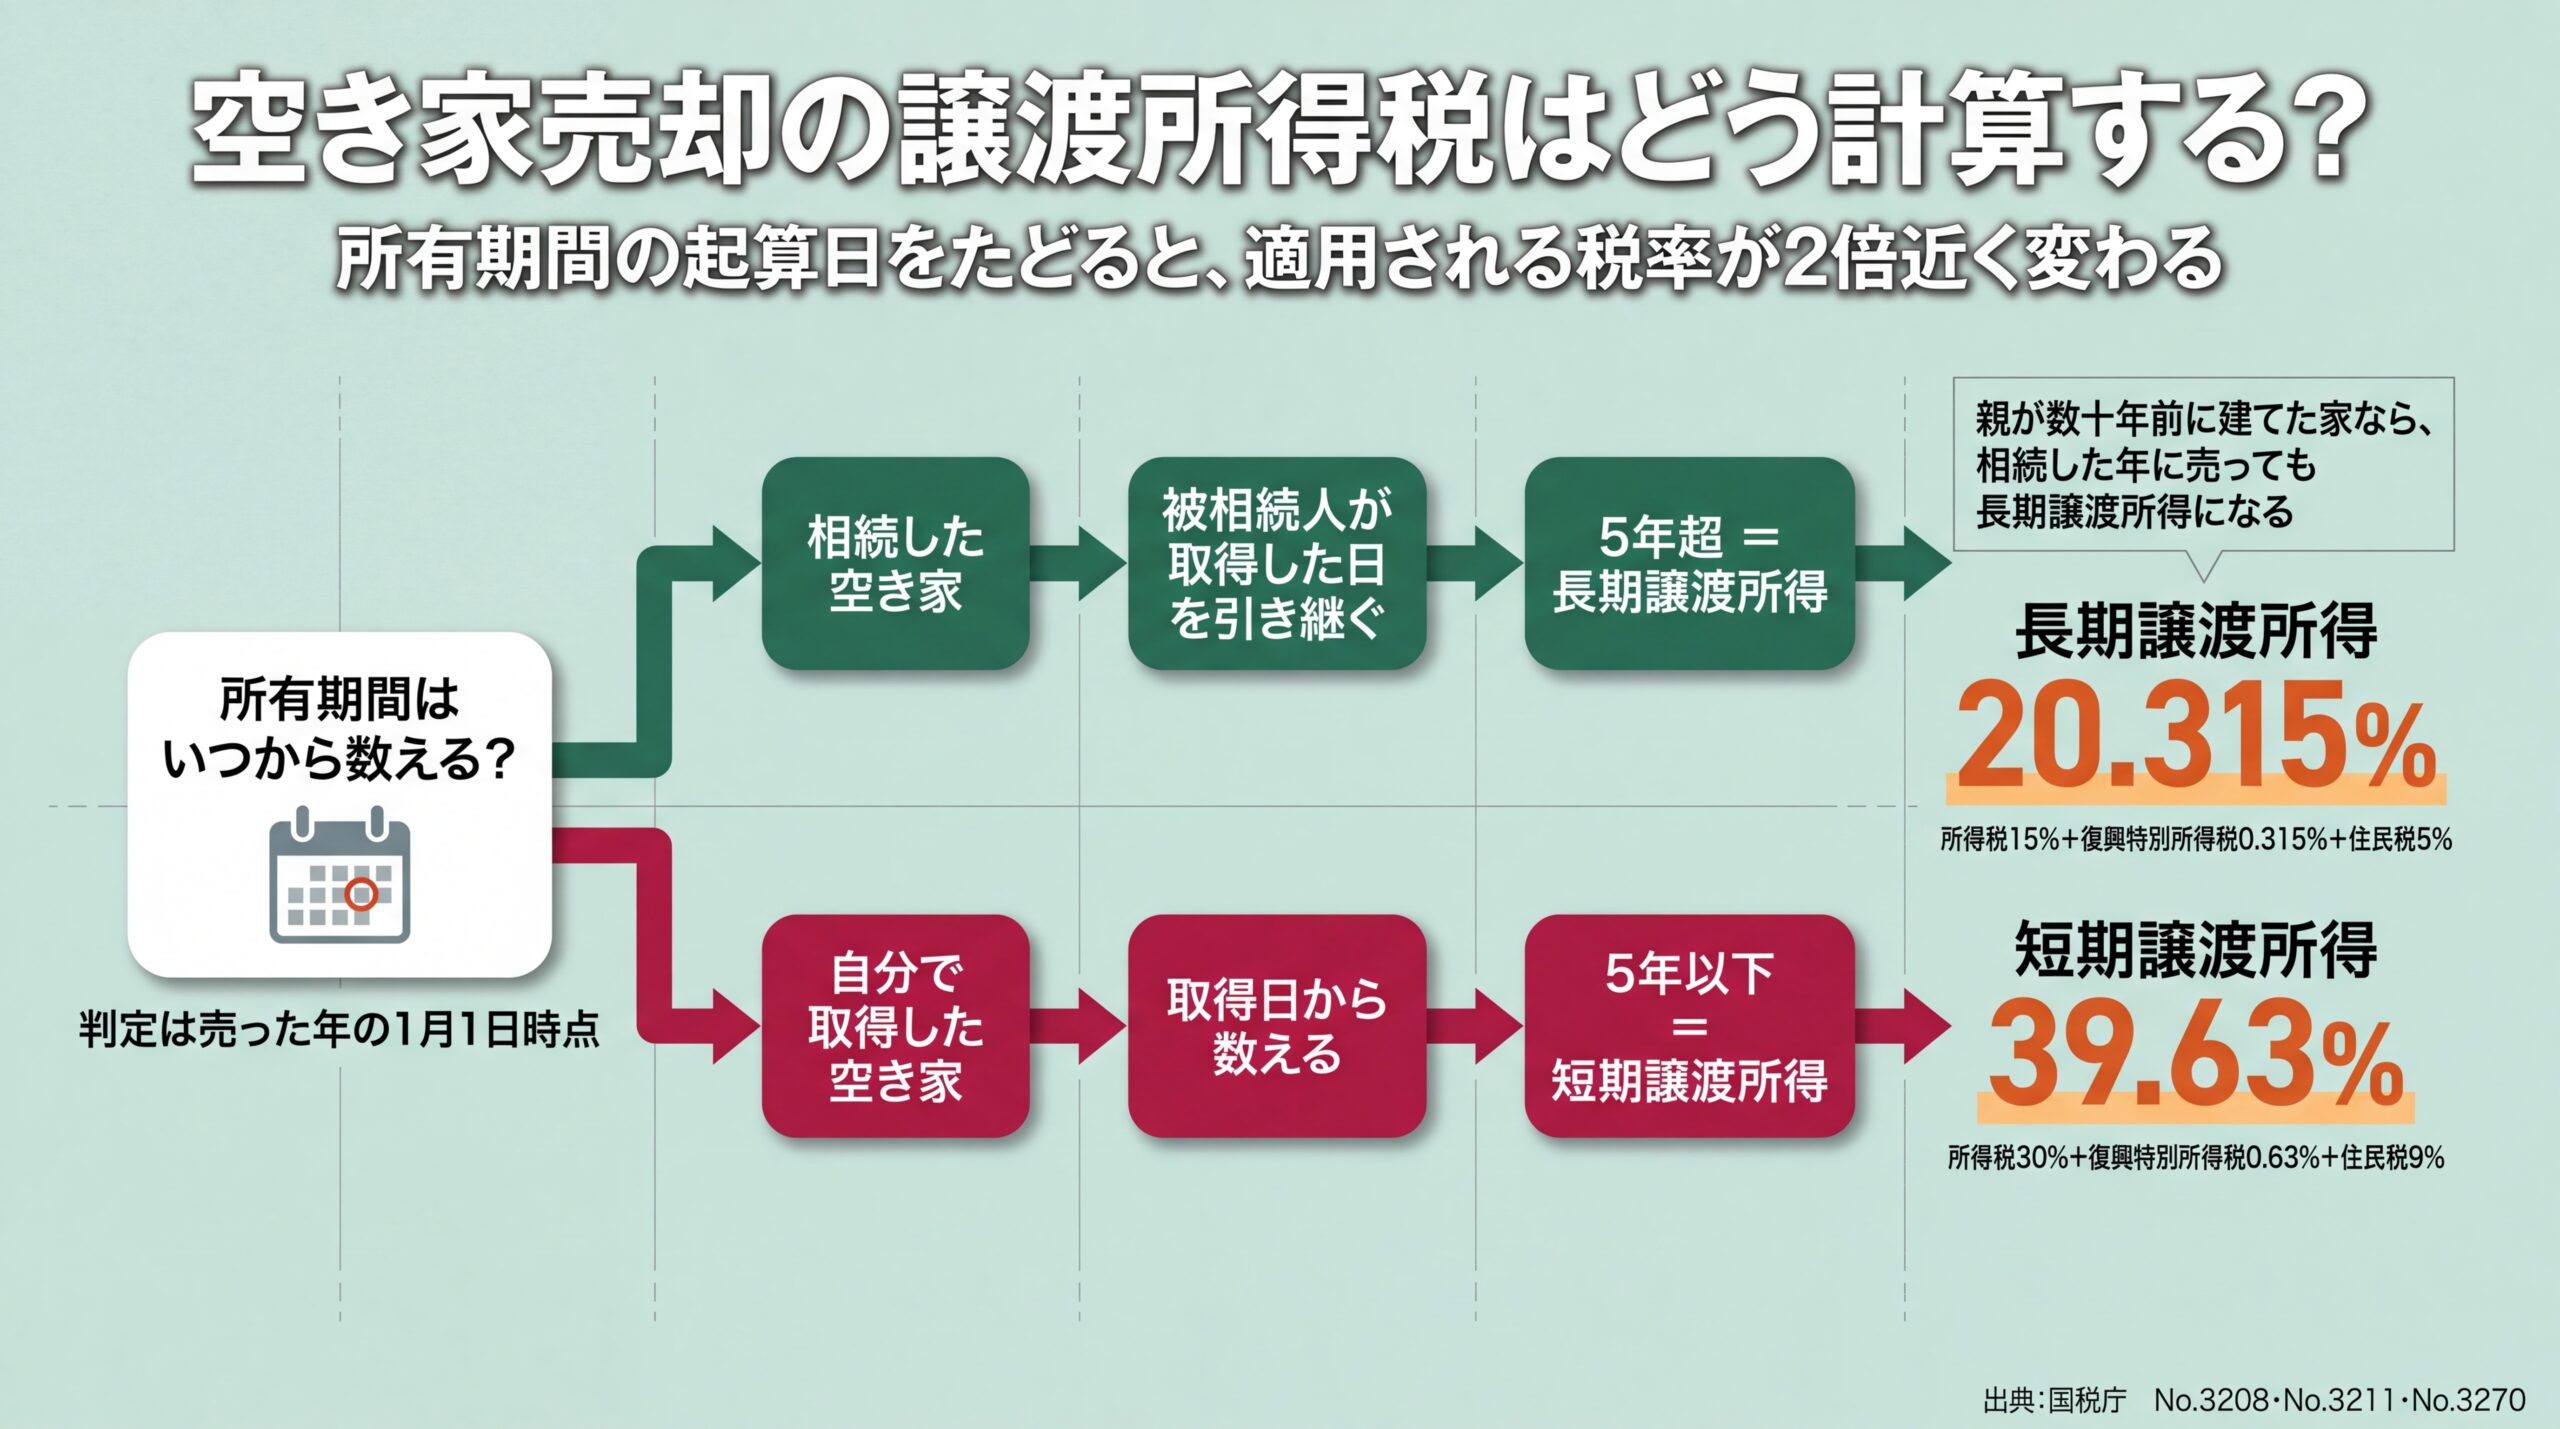
税率は売った年の1月1日時点の所有期間で決まり、5年超なら20.315%、5年以下なら39.63%です。課税対象になるのは、譲渡価額から取得費と譲渡費用、特別控除額を差し引いた金額です(国税庁 No.3208 長期譲渡所得の税額の計算、2026年8月時点)。
課税される譲渡所得はどう求める?
計算式は次のとおりです。
課税譲渡所得金額 = 譲渡価額 -(取得費 + 譲渡費用)- 特別控除額
取得費は、その空き家を買ったときの購入代金や建築代金、購入手数料などの合計です。建物部分は所有期間中の減価償却費相当額を差し引いて計算します。譲渡費用は売るために直接かかった費用で、仲介手数料、売主が負担した印紙税、土地として売るために建物を取り壊した費用などが該当します。
見落としやすいのは、譲渡費用にならないものです。修繕費や固定資産税は、資産の維持管理のための費用として譲渡費用から外れます(国税庁 No.3255 譲渡費用となるもの、2026年8月時点)。空き家を売るまでの間に払い続けた維持費を差し引けると考えていると、試算が大きくずれます。差し引いた結果がマイナスなら、譲渡所得税は発生しません。
税率は所有期間でどう変わる?
| 区分 | 所有期間(売った年の1月1日時点) | 税率の合計 |
| 長期譲渡所得 | 5年超 | 20.315%(所得税15%+復興特別所得税0.315%+住民税5%) |
| 短期譲渡所得 | 5年以下 | 39.63%(所得税30%+復興特別所得税0.63%+住民税9%) |
データ出典: 国税庁 No.3211 短期譲渡所得の税額の計算および前掲 No.3208(いずれも令和7年4月1日現在法令等、2026年8月時点)。復興特別所得税は所得税額の2.1%として算出しています。
相続した空き家の場合、所有期間は自分が相続した日からではありません。被相続人が取得した日がそのまま引き継がれるため、親が数十年前に建てた家であれば長期譲渡所得になります(国税庁 No.3270 相続や贈与によって取得した土地・建物の取得費と取得の時期、2026年8月時点)。
要点: 所有期間の判定は引き渡し日ではなく、売った年の1月1日時点で行う点に注意が必要です。年末に売るか年明けに売るかで区分が変わる場合があるため、5年前後の物件では引き渡し時期の設定が税額を左右します。
取得費が分からない空き家はどう計算する?
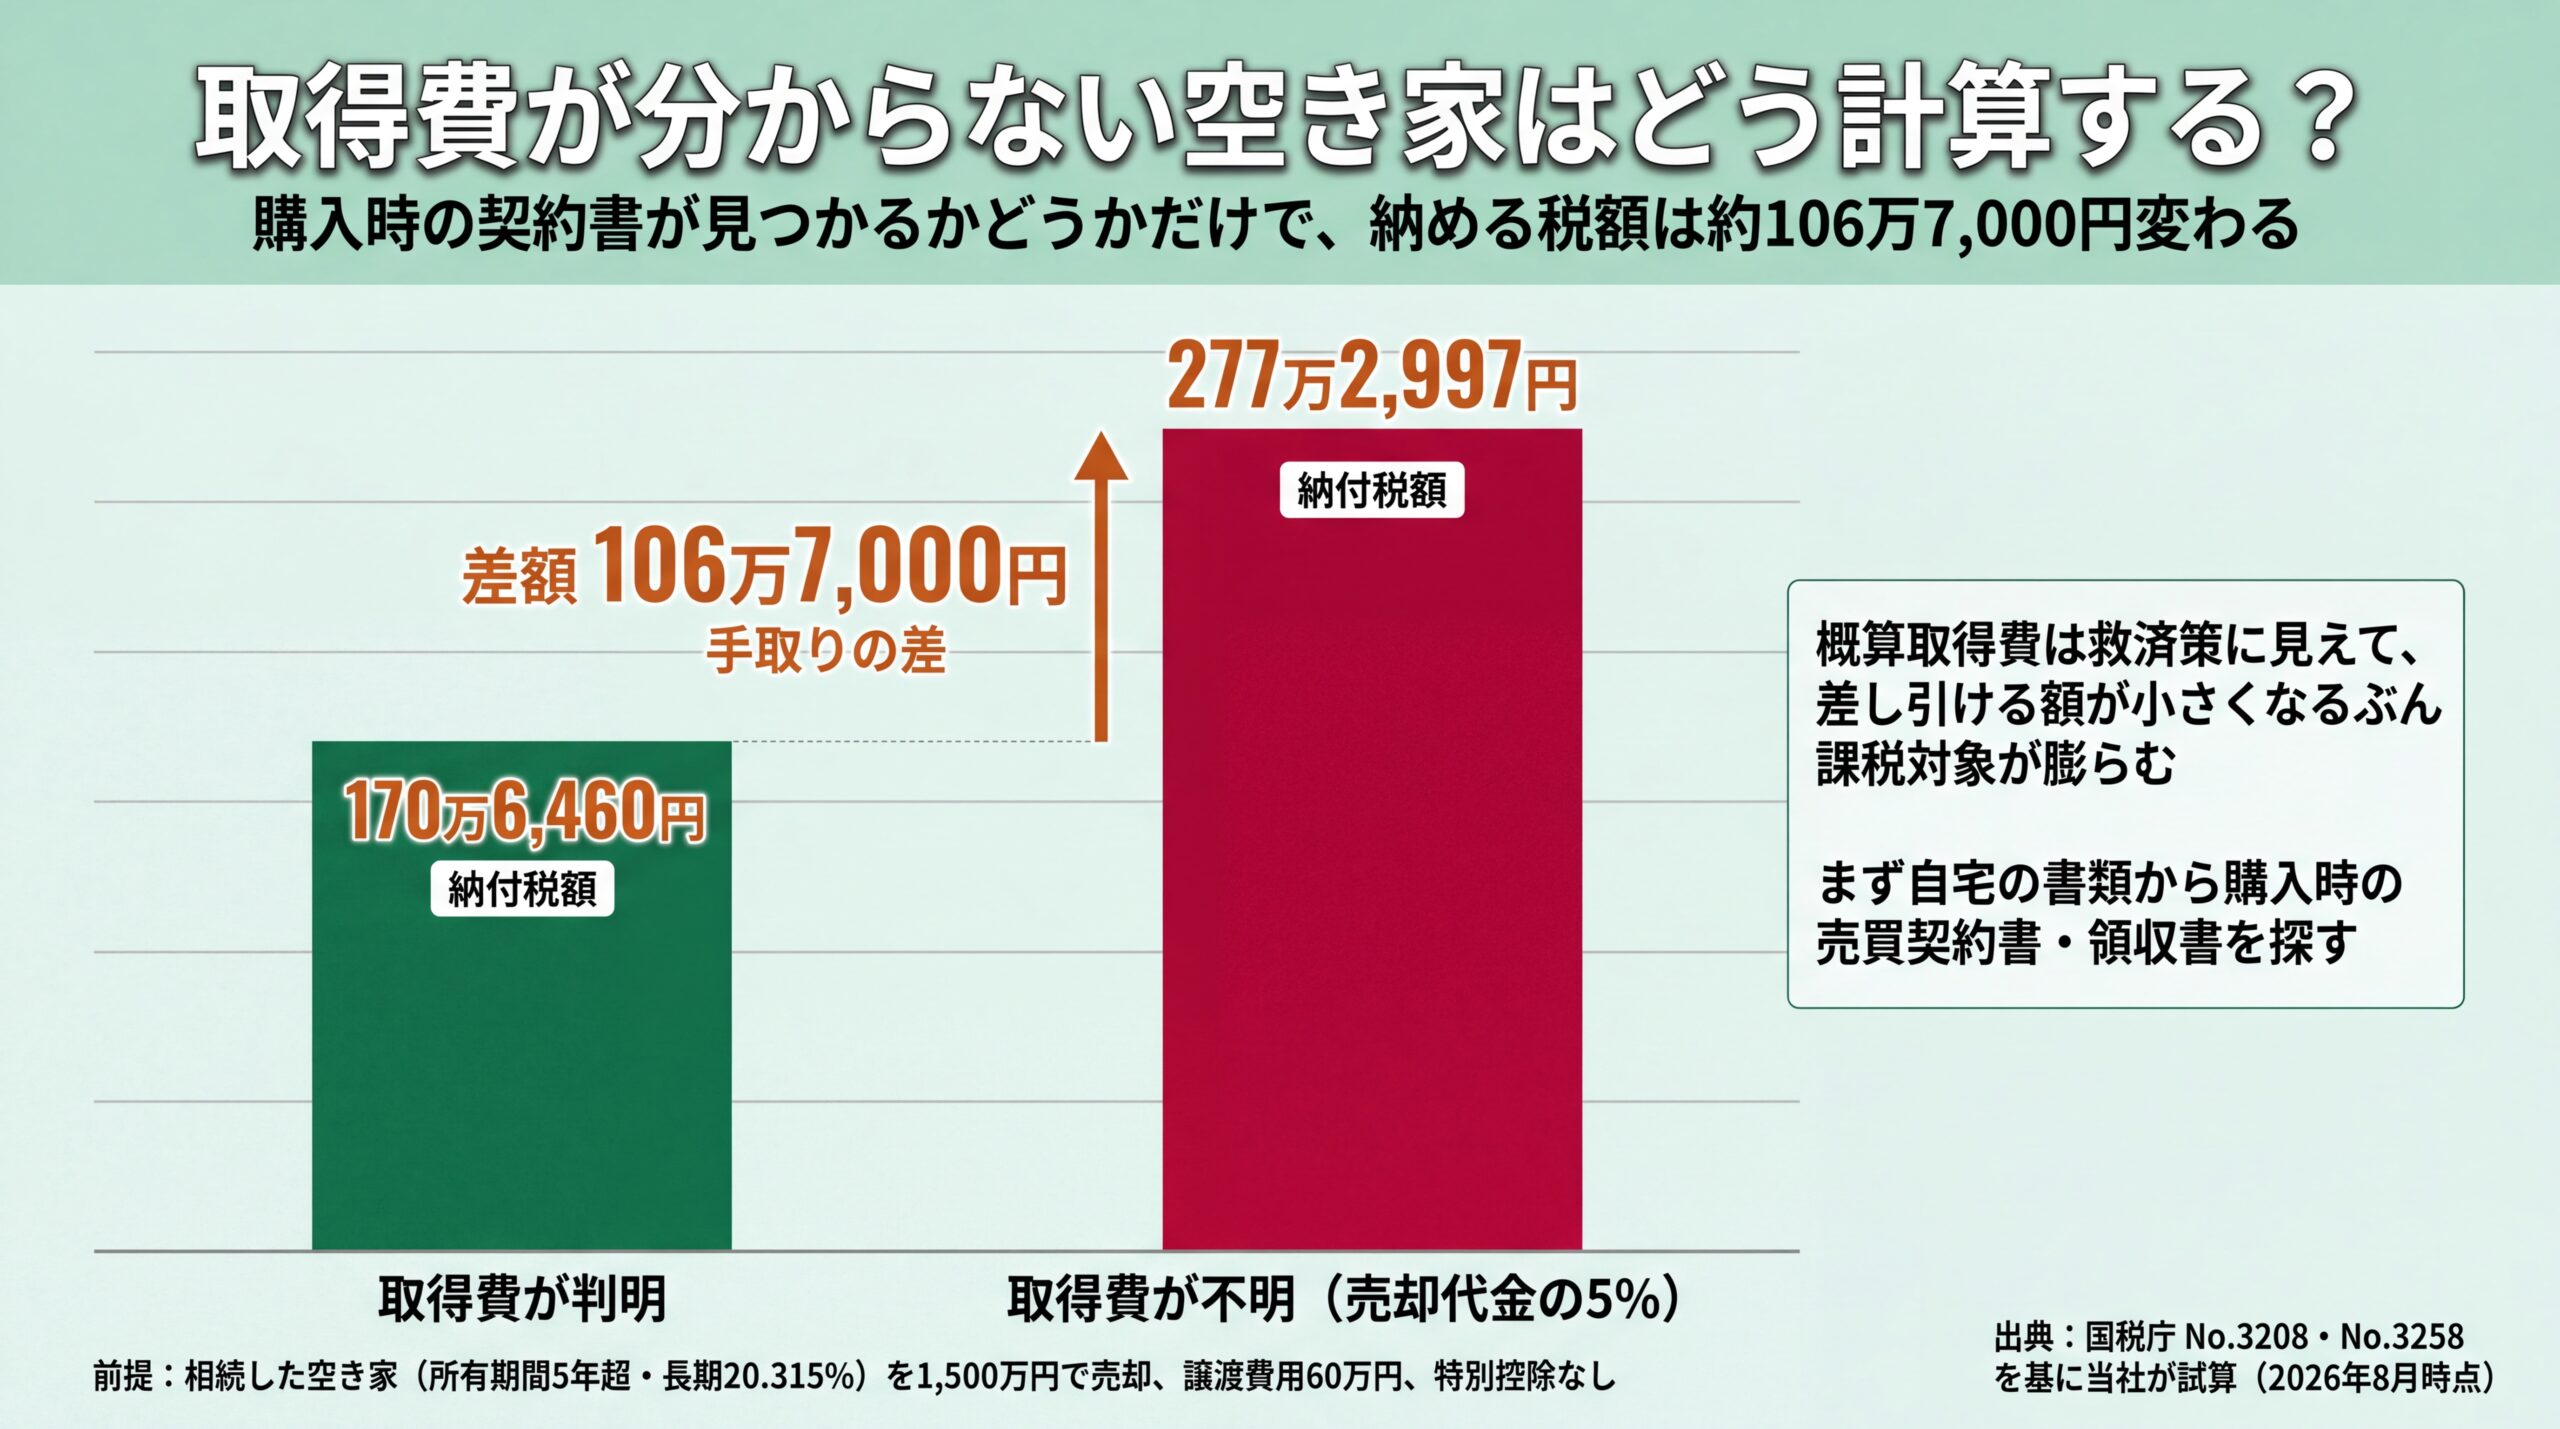
購入時の契約書がなく取得費が分からない空き家は、売却代金の5%を取得費として計算できます。これを概算取得費といい、実際の取得費が売却代金の5%を下回る場合にも使えます(国税庁 No.3258 取得費が分からないとき、2026年8月時点)。
概算取得費を使うと税額はどれだけ変わる?
5%という数字は救済策のように見えますが、差し引ける金額が小さくなるぶん課税対象は膨らみます。同じ売却代金で比べた試算が次の表です。
| 項目 | ケースA:取得費が判明 | ケースB:取得費が不明(5%) |
| 差し引ける取得費 | 600万円 | 75万円 |
| 課税譲渡所得 | 840万円 | 1,365万円 |
| 税額(長期20.315%) | 170万6,460円 | 277万2,997円 |
| 手取りの差 | — | 約106万7,000円 |
試算の前提: 相続した空き家(所有期間5年超・長期譲渡所得)を1,500万円で売却し、譲渡費用60万円、特別控除の適用なしとした場合。国税庁 No.3208の税率と前掲 No.3258 の概算取得費を基に当社が試算したもので、前提条件が変われば結果も変わります(2026年8月時点)。
同じ物件、同じ売却代金でも、取得費の資料があるかどうかだけで税額は約106万7,000円違ってきます。だからこそ、売却の話を進める前に資料を探す時間を取る価値は大きいはずです。
契約書がなくても取得費の手がかりになる資料は?
国税庁が定めているのは「取得費に何が含まれるか」であり、契約書がない場合にどの資料で代替できるかは個別の判断になります。それでも、探す価値がある資料はいくつかに絞られます。
| 資料 | 取得費について示せること | 主な入手先 |
| 売買契約書の写し | 購入代金そのもの | 自宅の書類、仲介した不動産会社 |
| 購入時の領収書・精算書 | 購入代金や仲介手数料 | 自宅の書類 |
| 登記費用・不動産取得税の領収書 | 取得費に含められる登録免許税や不動産取得税 | 自宅の書類、司法書士、県税事務所 |
| 住宅ローンの契約書・返済予定表 | 借入額から見た購入代金の水準 | 借入先の金融機関 |
| 通帳・振込記録 | 売主への支払額と支払時期 | 取引金融機関 |
| 登記事項証明書 | 抵当権の債権額から見た借入規模 | 法務局 |
データ出典: 国税庁 No.3252 取得費となるものが示す取得費の範囲と前掲 No.3270 を基に当社が整理(2026年8月時点)。これらの資料で取得費が認められるかは所轄税務署の判断になるため、個別の可否は税理士にご相談ください。
要点: 資料探しに動く価値が大きいのは、実額の取得費が売却代金の5%を明らかに超えそうな場合です。契約書を探す作業は、そのまま税額を下げる作業になります。
\ 他社で断られた物件も買取可能 /
仲介では買い手がつかなかった空き家でも、直接買い取るため売却の時期をご自身で決められます。
受付時間 10:00〜19:00(水・日曜定休)
空き家を売ったら確定申告は必要?期限はいつまで?
空き家を売って利益が出た年は、翌年2月16日から3月15日までに確定申告が必要です。所得税は1月1日から12月31日までの所得をまとめて計算し、翌年のこの期間に申告と納税を行います(国税庁 No.2022 納税者が死亡したときの確定申告、2026年8月時点)。
利益が出ていなくても申告が必要になるのはどんなとき?
特例を使う場合です。空き家の3,000万円特別控除をはじめとする譲渡所得の特例は、いずれも確定申告をすることが適用の条件になっています(国税庁 タックスアンサー No.3306 の手続き要件、2026年8月時点)。控除を使って税額がゼロになる場合でも、確定申告をしなければ特例は適用されません。
逆に、特例を使わず譲渡所得もマイナスであれば、譲渡所得税は生じません。申告の期限は、売った年の翌年3月15日です。引き渡しから申告までは年をまたぐため、売却の相談を始めた時点で翌年の予定に入れておくと慌てずに済みます。
売主が亡くなっている場合の準確定申告とは?
親が亡くなった年に、その親名義のまま不動産が売れていた場合など、被相続人に所得があったときは相続人が代わりに申告します。これを準確定申告といい、1月1日から死亡した日までの所得を計算して、相続の開始があったことを知った日の翌日から4か月以内に申告と納税を行います(国税庁 No.2022、2026年8月時点)。
相続人が2人以上いる場合は、連署して1通を提出するのが原則です。他の相続人の氏名を付記して各人が別々に提出することもできますが、その場合は申告した内容を他の相続人へ通知しなければなりません。
申告と特例の期限はいつ並ぶ?
空き家の売却では、性格の違う期限が同時に走ります。制度ごとにバラバラに覚えるより、1本の時間軸で見たほうが判断しやすくなります。
| 期日 | 何の期限か |
| 相続開始を知った日の翌日から4か月以内 | 被相続人の準確定申告と納税 |
| 相続開始から3年10か月 | 取得費加算の特例が使える譲渡の期限 |
| 相続開始から3年を経過する日の属する年の12月31日 | 空き家の3,000万円特別控除が使える譲渡の期限 |
| 売却した年の翌年2月16日〜3月15日 | 譲渡所得の確定申告と納税 |
| 令和9年12月31日 | 空き家の3,000万円特別控除そのものの適用期限 |
データ出典: 前掲 No.2022、国税庁 No.3267 相続財産を譲渡した場合の取得費の特例、国税庁 No.3306 被相続人の居住用財産(空き家)を売ったときの特例を基に当社が統合(2026年8月時点)。
このうち取得費加算の特例は、相続税を納めた人が使える制度です。相続の前後で売却時期をどう選ぶかを含めた実家の税金の話は、実家売却の税金と取得費加算の特例で扱っています。
空き家売却の税金を抑えられる特例は?
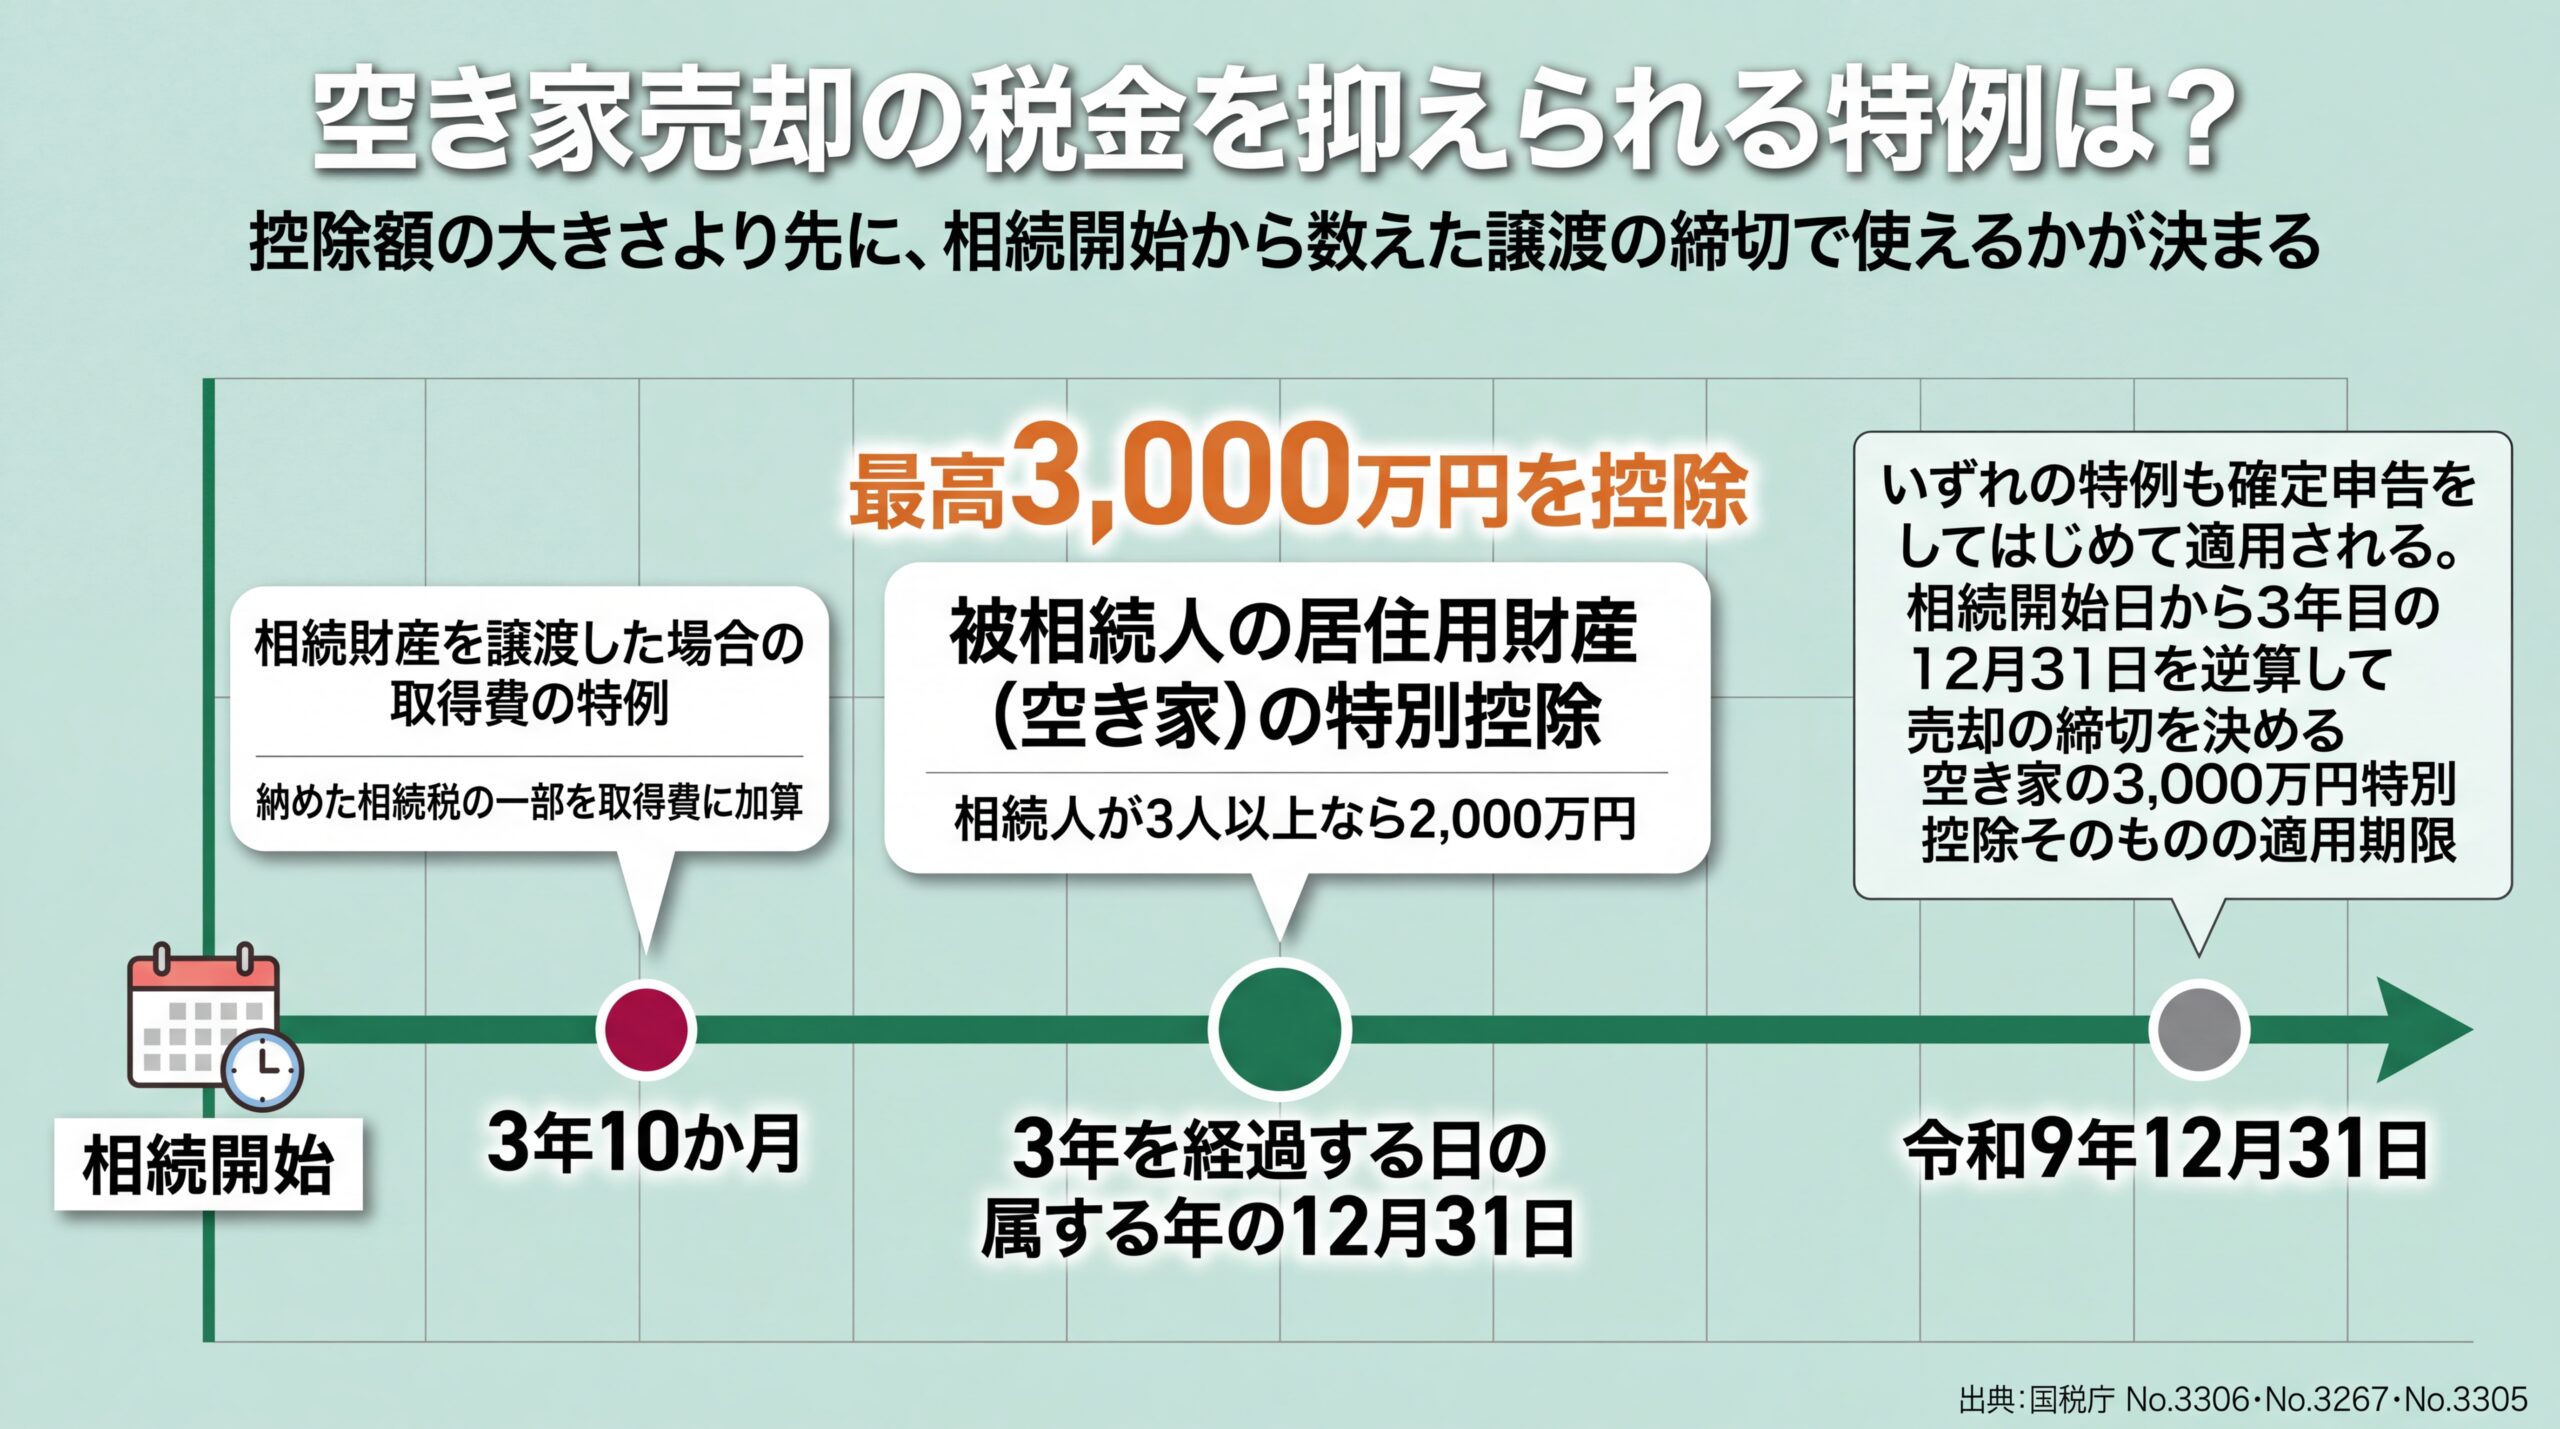
空き家売却で使える税の特例は複数あり、いずれも確定申告をしてはじめて適用されます。代表的なものが相続した空き家向けの3,000万円特別控除で、要件を満たせば譲渡所得から最高3,000万円を差し引けます(国税庁 No.3306、2026年8月時点)。
| 特例 | 内容 | 主な期限 |
| 被相続人の居住用財産(空き家)の特別控除 | 譲渡所得から最高3,000万円を控除(相続人が3人以上なら2,000万円) | 相続開始から3年を経過する日の属する年の12月31日まで |
| 相続財産を譲渡した場合の取得費の特例 | 納めた相続税の一部を取得費に加算 | 相続開始から3年10か月 |
| 居住用財産を売ったときの軽減税率 | 10年超所有した自宅の税率を軽減 | 所有期間の要件を満たす年 |
データ出典: 前掲 No.3306・No.3267、国税庁 No.3305 マイホームを売ったときの軽減税率の特例(2026年8月時点)。売却代金1億円以下、昭和56年5月31日以前の建築といった細かな条件は制度ごとに異なるため、詳しくは3,000万円特別控除の適用条件をご覧ください。
当社の見解として、特例が使えるかどうかの確認は、売却先を決めるより前に済ませておくべき作業だと考えています。使えるかどうかで手取りが大きく変わりますし、特例には「相続開始から3年目の12月31日」という譲渡の期限があります。買い手が見つからないまま期限を越えると、制度そのものが使えなくなります。だからこそ当社の買取くんでは、査定の段階で残置物や建物の状態をそのまま伺い、引き渡し時期の見通しを先にお伝えしています。
空き家売却の税金でよくある質問
Q. 空き家を売って損が出た場合も確定申告は必要ですか?
A. 譲渡所得がマイナスであれば譲渡所得税は生じません。ただし、土地や建物の譲渡損失は、他の土地建物の譲渡所得からは控除できるものの、給与所得など他の所得と損益通算することはできません(国税庁 No.3203 不動産を譲渡して譲渡損失が生じた場合、2026年8月時点)。損失を使って他の所得の税金を減らす目的での申告は、相続した空き家では難しくなります。
Q. 相続した空き家の所有期間は、いつから数えますか?
A. 相続した日ではなく、被相続人がその不動産を取得した日から数えます。所有期間も取得費も被相続人から引き継ぐため、親が長く所有していた家なら長期譲渡所得の税率が適用されます(国税庁 No.3270、2026年8月時点)。
Q. 解体してから売った場合、解体費用は税金の計算に入れられますか?
A. 土地を売るために建物を取り壊した場合、その取壊し費用と建物の損失額は譲渡費用になります(国税庁 No.3255、2026年8月時点)。一方、売却と関係のない時期に行った解体や、維持管理のための修繕は譲渡費用に含まれません。
Q. 空き家売却の確定申告には、どんな書類が必要ですか?
A. 共通して必要になるのは、譲渡所得の内訳書(確定申告書付表兼計算明細書)と、取得費・譲渡費用を裏づける契約書や領収書の写しです。空き家の3,000万円特別控除を使う場合は、登記事項証明書、市区町村長が交付する被相続人居住用家屋等確認書、売買契約書の写しなどが追加で必要になります(前掲の国税庁 No.3306、2026年8月時点)。
保有中の税負担も含めて全体を見直したい場合は、空き家の固定資産税のガイド記事で他の論点も確認するのも一つの手です。
まとめ
空き家売却の税額は、売却代金から取得費と譲渡費用を引いた利益に、所有期間で決まる税率を掛けて求めます。取得費の資料が見つかるかどうかで課税対象が大きく変わり、同じ売却代金でも税額に100万円規模の差が出ます。申告は売った年の翌年3月15日まで、特例を使う場合は税額がゼロでも申告が必要です。まずは購入時の資料を探し、並行して手元の空き家がいくらで売れそうかを確かめておくと、期限のある特例にも間に合わせやすくなります。個別の税額や適用可否は、税理士にご相談ください。
\ 残置物そのままOK・査定無料 /
最短3日で現金化でき、売る年が決まれば申告の準備にも取りかかれます。
受付時間 10:00〜19:00(水・日曜定休)
この記事の監修者
鶴野 博之(株式会社リアテクス 執行役員)
宅地建物取引士/賃貸経営管理士/FP2級
一棟投資物件専門の仲介会社で不動産業界に参入後、前職では「訳あり・瑕疵物件」に特化したコンサルティングプログラム責任者として600名以上の投資家の購入から売却までに携わる。自身も再建築不可物件を中心に訳あり物件へ投資し、転売売買から保有物件まで数々の実績を持つ。