「買った値段より安く売るんだから、アパートを売っても税金はかからないよね?」 「アパートを売ったら、税金でいくら引かれるんだろう…」
アパートの売却を考えている方は、このような疑問をお持ちではないでしょうか。アパートを売って利益(譲渡所得)が出ると所得税と住民税がかかり、税率は売った年の1月1日で所有5年超なら約20%、5年以下なら約39%です。買った値段より安く売っても、建物の取得費は減価償却の分だけ小さくなるため、売却益が出ることがあります(国税庁「建物の取得費の計算」)。4,000万円で売った場合の税額や、建物分の消費税がかかる条件まで順に見ていきましょう。
受付時間 10:00〜19:00(水・日曜定休)
アパートや投資用マンションを売るとかかる税金は?中心は売却益の所得税と住民税
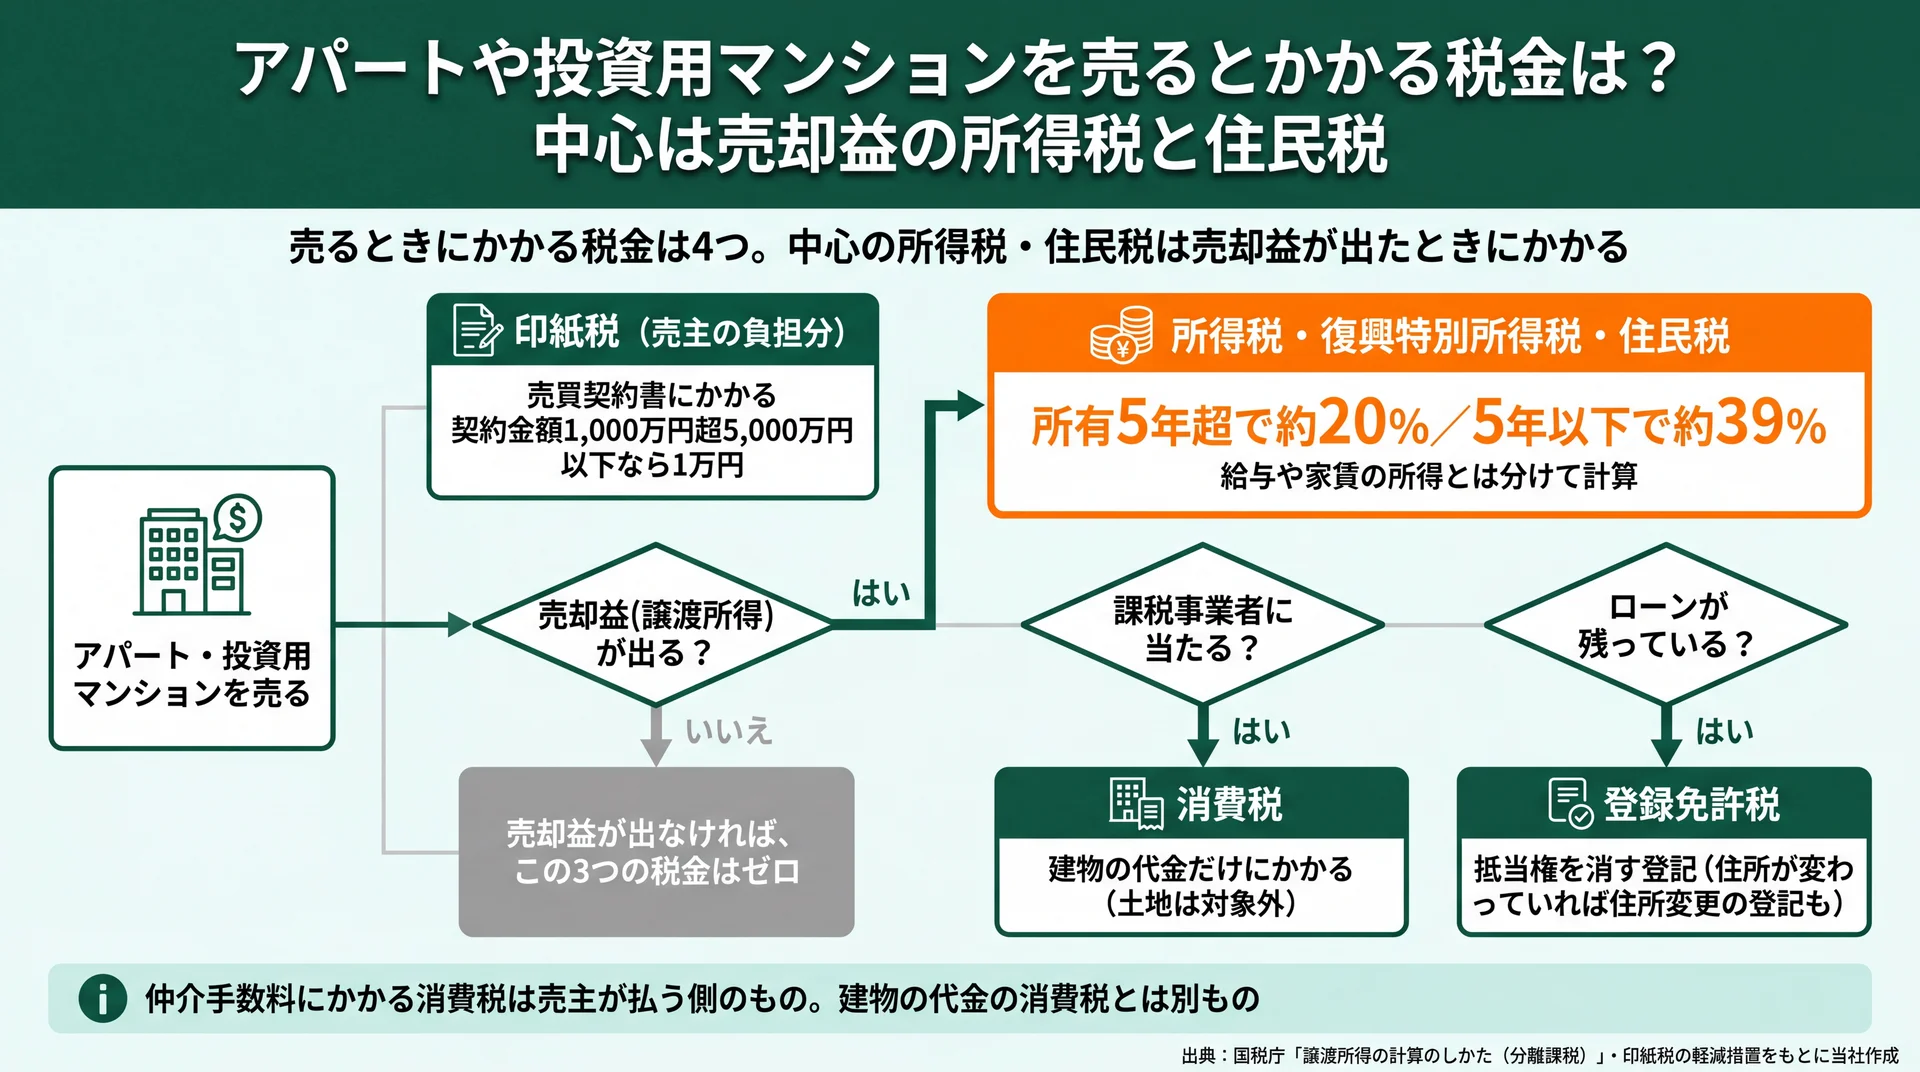
売却益が出たときにかかる所得税・住民税が中心で、消費税と登録免許税は条件で決まる(出典: 国税庁「譲渡所得の計算のしかた(分離課税)」を基に当社作成)
アパートを売ったときの税金の中心は売却益にかかる所得税・住民税で、税率は所有5年超なら約20%、5年以下なら約39%です。この税率には所得税に上乗せされる復興特別所得税も含まれ、給与や家賃の所得とは分けて計算します(国税庁「譲渡所得の計算のしかた(分離課税)」)。売却益が出なければ、この3つの税金はかかりません。
譲渡所得とは、売った金額から買ったときの代金や売るための費用を引いた「もうけ」のことです。売るときにかかる税金は、次の4つです。
| 税金 | 何にかかるか | 金額の目安・確かめ先 |
|---|---|---|
| 印紙税 | 売買契約書(売主の負担分) | 契約金額1,000万円超5,000万円以下なら1万円(令和9年3月31日までの軽減後の額) |
| 登録免許税 | ローンが残るときに抵当権を消す登記(住所が変わっていれば住所変更の登記も) | 税額ではなく、登記の手続きにかかる費用の目安:抵当権などの抹消 約3万円・住所変更登記(必要な場合)約2万円(当社の案内する目安) |
| 消費税 | 課税事業者が売る建物の代金(土地にはかからない) | 課税事業者に当たるかで決まる |
| 所得税・復興特別所得税・住民税 | 売却益(譲渡所得) | 所有5年超で約20%、5年以下で約39% |
※印紙税の額は国税庁「不動産の譲渡、建設工事の請負に関する契約書に係る印紙税の軽減措置」によります。
区分の投資用マンションも、計算と税率のしくみは同じです。ローンの残りの確かめ方は、投資用マンションの売却の手順を見てください。
なお、仲介手数料にかかる消費税は売主が払う側のもので、課税事業者が建物の代金について納める消費税とは別ものです。
売却益はどう計算する?売った金額から取得費と譲渡費用を引く
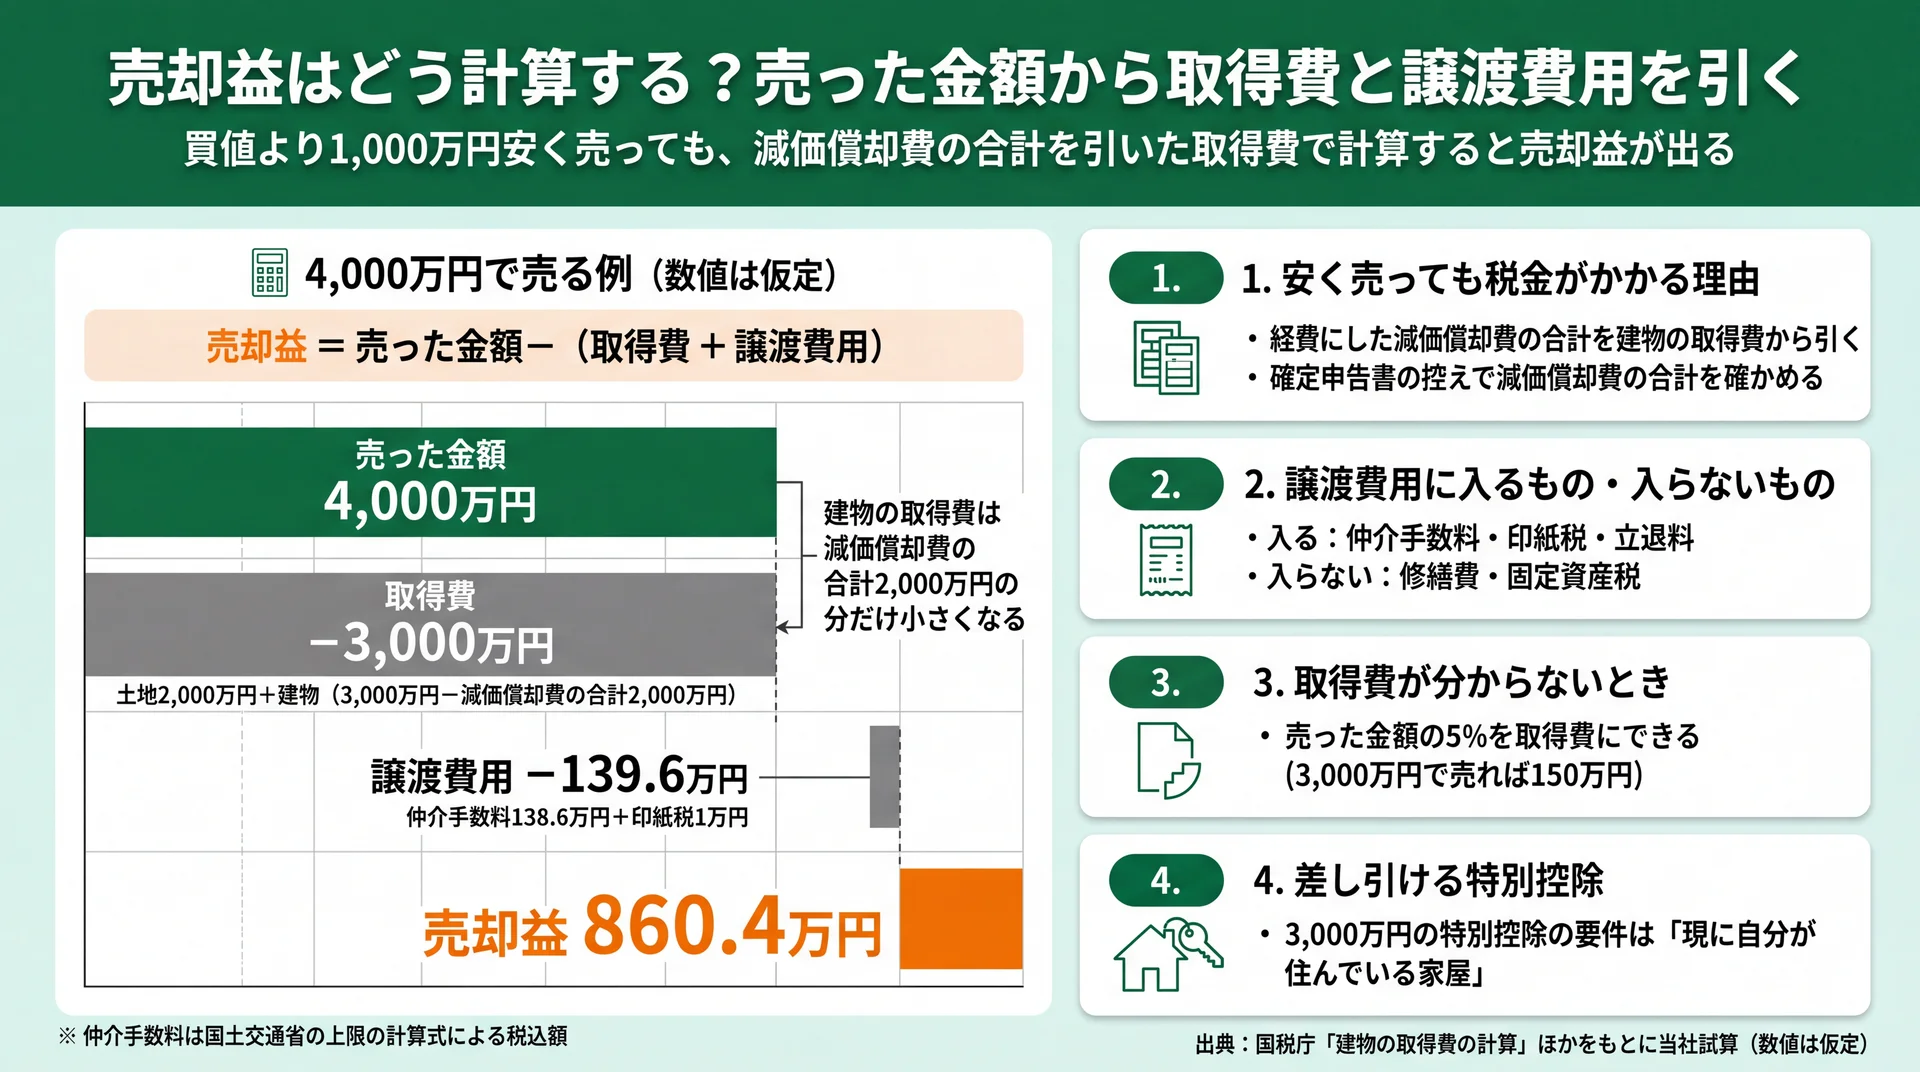
減価償却費の合計2,000万円の分だけ建物の取得費が小さくなり、買値より安く売っても売却益が出る(出典: 国税庁「建物の取得費の計算」を基に当社作成。数値は仮定)
売却益(譲渡所得)は、売った金額から取得費と譲渡費用を引いて計算します(国税庁「譲渡所得の計算のしかた(分離課税)」)。取得費は買ったときの代金や購入手数料など、譲渡費用は仲介手数料など売るために直接かかった費用です。建物の取得費は、買った代金から持っていた間の減価償却費の分を引いた額になります。
買った値段より安く売っても税金がかかるのはなぜ?
家賃の確定申告で毎年経費にしてきた減価償却費の合計が建物の取得費から引かれるため、買った値段より安く売っても売却益が出ることがあります。国税庁は、事業に使っていた建物について「建物を取得してから売るまでの毎年の減価償却費の額を合計します」と説明しています(国税庁「建物の取得費の計算」)。経費にしていない年の分も合計に含めるため、入れ忘れた年があっても取得費は戻りません。
手元の確定申告書の控えで、減価償却費の合計を確かめておきましょう。
たとえば、土地2,000万円・建物3,000万円で買い、減価償却費の合計が2,000万円のアパートを4,000万円で売ると次のとおりです(数値は仮定)。
- 取得費:土地2,000万円+建物(3,000万円−2,000万円)=3,000万円
- 譲渡費用:仲介手数料138.6万円+印紙税1万円=139.6万円(仲介手数料は国土交通省の上限の計算式による税込額)
- 売却益:4,000万円−3,000万円−139.6万円=860.4万円
⇒ 買値より1,000万円安く売っても、860.4万円の売却益が出ます。
譲渡費用に入るもの・入らないものは?
譲渡費用に入るのは、仲介手数料や立退料など売るために直接かかった費用で、修繕費や固定資産税は入りません(国税庁「譲渡費用となるもの」)。測量や抵当権の抹消まで含めた費用の一覧は、アパートを売る流れと費用にまとめています。仲介手数料は、売買の仲立ちをした宅地建物取引業者(国や都道府県の免許を受けて、不動産の売買や仲介をする会社)に払う報酬です。
| 区分 | 主な費用 |
|---|---|
| 入る | 仲介手数料/売主が負担した印紙税/借家人に明け渡してもらうための立退料/建物の取壊し費用とその建物の損失額 |
| 入らない | 修繕費・固定資産税など持っている間の維持や管理の費用/売った代金の取り立ての費用 |
取得費が分からないときは?
買ったときの契約書がないなど取得費が分からないときは、売った金額の5%を取得費にできます(国税庁「取得費が分からないとき」)。たとえば3,000万円で売れば、取得費は150万円です。
相続した物件は、親が買ったときの代金と取得の日をそのまま引き継ぎます(国税庁「相続や贈与によって取得した土地・建物の取得費と取得の時期」)。遺産分割から売るまでの進め方は、相続したアパートの手順で順に追えます。相続税を払った人が申告期限の翌日から3年以内に売ると、相続税の一部を取得費に足せる特例もあります(国税庁「相続財産を譲渡した場合の取得費の特例」)。
まずは売買契約書を探し、取得費と5%の額を比べてみてください。
差し引ける特別控除はある?
自分が住む家を売ったときの3,000万円の特別控除は、自分が住んだことのない賃貸用のアパートには当たりません。要件が「現に自分が住んでいる家屋」か、住まなくなってから3年がたつ年の12月31日までに売る以前の住まいだからです(国税庁「マイホームを売ったときの特例」)。親が住んでいた家を空き家のまま売る場合の特例は、空き家を売ったときの税金で要件を確かめられます。
事業用の資産を買い換える特例は、課税を将来に繰り延べる制度です。国税庁も「譲渡益が非課税となるわけではありません」と書いています(国税庁「事業用の資産を買い換えたときの特例」)。要件が細かいので、使えるかは税理士に確かめましょう。
要点:
- 売却益=売った金額−(取得費+譲渡費用)
- 取得費:買った代金など。建物は減価償却費の合計を引いた額
- 譲渡費用:仲介手数料・印紙税・立退料など売るための費用
税率は所有期間でどう変わる?5年以下だと税率はほぼ2倍
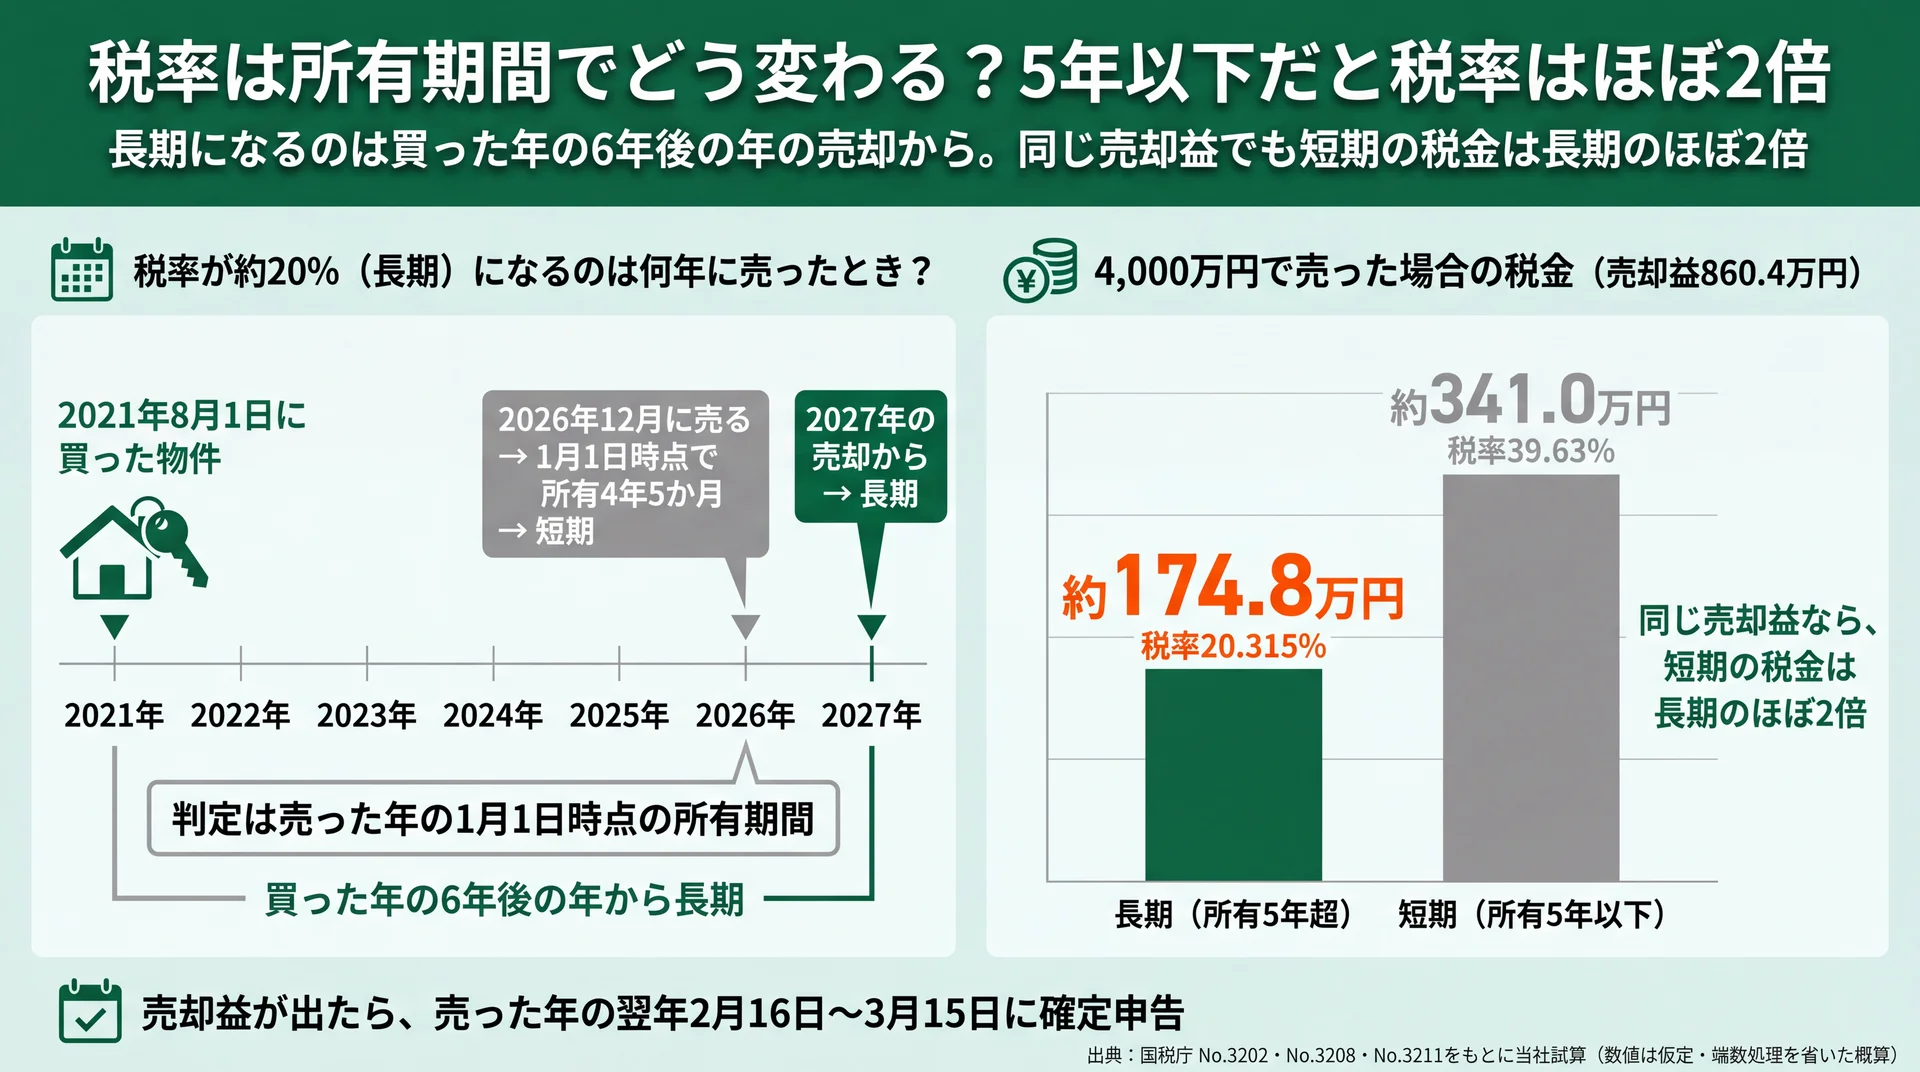
売った年の1月1日時点で所有5年超かを見るため、買った年の6年後の年から長期になる(出典: 国税庁「長期譲渡所得の税額の計算」「短期譲渡所得の税額の計算」を基に当社試算。数値は仮定)
税率は、売った年の1月1日時点の所有期間で決まります。5年を超えていれば長期の20.315%、5年以下なら短期の39.63%です(国税庁「長期譲渡所得の税額の計算」・国税庁「短期譲渡所得の税額の計算」)。同じ売却益なら、短期の税金は長期のほぼ2倍になります。
持っていた期間が5年を超えるときの売却益を「長期譲渡所得」、5年以下のときを「短期譲渡所得」と呼びます。復興特別所得税は、所得税の額に2.1%を上乗せする税です(令和29年分まで)。
| 税金 | 長期(所有5年超) | 短期(所有5年以下) |
|---|---|---|
| 所得税 | 15% | 30% |
| 復興特別所得税 | 0.315% | 0.63% |
| 住民税 | 5% | 9% |
| 合計 | 20.315% | 39.63% |
税率が約20%(長期)になるのは何年に売ったとき?買った年の6年後の年から
税率が約20%の長期になるのは、買った年の6年後の年に売った場合からです。売った年の1月1日時点で所有5年超かを見るため(国税庁 No.3202)、5年後の年に売ると所有期間は長くても5年ちょうどで、短期に当たります。
| 買った年 | 短期になる最後の売却年 | 長期になる最初の売却年 |
|---|---|---|
| 2020年 | 2025年 | 2026年 |
| 2021年 | 2026年 | 2027年 |
| 2022年 | 2027年 | 2028年 |
| 2023年 | 2028年 | 2029年 |
※国税庁の判定を、当社が買った年ごとに当てはめた早見表です。
たとえば2021年8月1日に買った物件を2026年12月に売ると、1月1日時点の所有期間は4年5か月なので短期です。5年の境目まで待つか今売るかを家賃の手残りも含めて決めたいなら、売り時の判断のしかたが参考になります。
4,000万円で売った場合の税金は?
4,000万円で売る例(売却益860.4万円)だと、税金は長期なら約174.8万円、短期なら約341.0万円になります。
| 項目 | 長期(所有5年超) | 短期(所有5年以下) |
|---|---|---|
| 取得費(建物は減価償却費の合計2,000万円を引いた額) | 3,000万円 | 3,000万円 |
| 譲渡費用(仲介手数料+印紙税) | 139.6万円 | 139.6万円 |
| 売却益 | 860.4万円 | 860.4万円 |
| 所得税 | 129.06万円 | 258.12万円 |
| 復興特別所得税 | 2.71万円 | 5.42万円 |
| 住民税 | 43.02万円 | 77.44万円 |
| 税金の合計 | 約174.8万円 | 約341.0万円 |
※数値は仮定で、端数処理を省いた概算です(税率は国税庁 No.3208・No.3211)。
売却益が出たら、原則として売った年の翌年2月16日〜3月15日に確定申告をします(国税庁「確定申告」)。住民税は前年の所得で計算されるので、売った翌年度の分に加わります(総務省「個人住民税」)。個別の税額は、税務署か税理士に確かめてください。
\ 仲介手数料0円・査定無料 /
当社に売るなら、上の例で譲渡費用に入れた仲介手数料138.6万円はかかりません。一棟アパートや区分の投資用マンションも、状態や空室の多さを問わず当社が査定します。
受付時間 10:00〜19:00(水・日曜定休)
一棟アパート・一棟マンション・ビルは、フォームの物件種別で「その他・わからない」を選んでください(区分の投資用マンションは「マンション(1室)」)。そのうえで、気になること欄か電話で一棟であることをお伝えください。
建物分の消費税はかかる?課税事業者が建物を売るときにかかる
個人のオーナーでも、課税事業者なら建物の売却代金に消費税がかかり、土地の代金にはかかりません(国税庁「納税義務の免除」・国税庁「非課税となる取引」)。賃貸に使っていた建物を売るのは、事業として行う取引に当たるためです(国税庁「事業者が事業として行うものとは」)。
課税事業者(消費税を国に納める義務がある事業者)になる主な場合は、次の4つです。
- 前々年(基準期間)の課税売上高が1,000万円を超えている
- 前年1月1日〜6月30日(特定期間)の課税売上高と給与などの支払額が、どちらも1,000万円を超えている
- インボイス(適格請求書発行事業者)の登録を受けている
- 課税事業者を選ぶ届出書を出している
このほか、相続で親の賃貸の事業を引き継ぎ、親の課税売上高が基準を超えていた場合も課税事業者になることがあります。課税事業者の間に高額な建物などを買った場合も同じです(国税庁「納税義務の免除」)。
課税売上高は、消費税がかかる売上の合計です。住宅として貸す家賃は非課税なので入らず、店舗・事務所の家賃や、区画などの設備を整えて貸す駐車場の料金は入ります(国税庁「非課税となる取引」)。住宅だけを貸すオーナーと1階を店舗に貸すオーナーでは、同じ家賃収入でも課税事業者になるかが変わることがあるんです。
自分が当たるかは前々年の申告の控えとインボイスの登録の有無で確かめ、迷ったら税務署か税理士に聞きましょう。
アパート売却の税金でよくある質問
アパートを売ったら確定申告は必要?
売却益が出たら、原則として売った年の翌年2月16日〜3月15日に確定申告が必要です。給与を1か所から受けていて給与以外の所得が20万円以下の人など、申告がいらない場合もあります。国税庁の「確定申告書等作成コーナー」なら、画面の案内に沿って申告書を作って提出できます(国税庁「確定申告」)。
所有期間5年はいつから数える?
アパートを取得した日から数え、売った年の1月1日時点で5年を超えているかで判定します。相続した物件は、親が取得した日から数えます(国税庁「相続や贈与によって取得した土地・建物の取得費と取得の時期」)。
アパートを赤字で売っても税金はかかる?
売却益が出なければ、所得税・住民税はかかりません。ただし、アパートの売却で出た赤字は、給与や家賃などほかの所得と差し引くこと(損益通算)ができません(国税庁「損益通算」。一定の居住用財産を除く)。
アパートを買取くんに売ると仲介手数料はかかる?
かかりません。当社の買取くんは仲介手数料0円で、当社の手数料も無料のため、後から追加費用は出ません。売主が負担する売買契約書の印紙代や、ローンが残っている場合の抵当権抹消などの登記の費用は別にかかります。アパートの場所と戸数、入居の状況を伝えていただければ、無料で査定します。
手元に残る額で比べてアパートを手放すなら買取くんへ!
仲介で売るか買取で売るかは、税金を払った後に手元に残る額で比べます。その額は、「仲介の売値−仲介手数料」と「当社が示す買取・買付の金額」を比べれば分かります(同じ年に売り、取得費と所有期間の区分が同じ場合)。
比べるときは、次の2つを見ます。
- 手元に残る額:売値が高くても手数料と税金で差が縮むため
- 金額が決まっているか:見込みの額では試算の前提が変わるため
仲介手数料は譲渡費用として税金を減らしますが、減る税は長期で手数料の約2割です(138.6万円なら約28.2万円)。しかも仲介の売値は、売れるまで決まらない見込みの額です。一方、買取の価格は仲介で時間をかけて売る場合の相場より低くなることがあります。買取・仲介・解体して土地で売る、の3つを並べて比べたいときは、買取・仲介・解体それぞれの価格の決まり方で全体像をつかめます。
4,000万円の例では次のとおりです。
| 売り方 | 譲渡費用 | 売却益 | 税金(長期) | 手元に残る額 |
|---|---|---|---|---|
| 仲介で4,000万円で売る | 139.6万円(仲介手数料138.6万円+印紙税1万円) | 860.4万円 | 約174.8万円 | 約3,685.6万円 |
| 買取くんの買取・買付の金額が3,861.4万円 | 1万円(印紙税) | 860.4万円 | 約174.8万円 | 約3,685.6万円(仲介と同じ) |
※ 表は横にスクロールできます。数値は仮定の概算で、登記の費用は両方でかかるため除いています。
買取・買付の金額が3,861.4万円(仲介の売値4,000万円−仲介手数料138.6万円)より高ければ、税金を払った後の手残りは買取のほうが多くなります。査定額や買付証明書(この金額で買いたいという意思と金額を書いた書面)の金額を、この境目と比べてください。
当社は、自ら買主になるか、投資家ネットワーク(常時20,000名超)の投資家へ紹介するかの両方で物件を引き受けます。どちらの場合も仲介手数料は0円です。売主からいただかないのは、収益が物件を紹介した投資家からの紹介手数料を基本にしているためです。売主が払う費用の目安は、売買契約書の印紙代(売値で決まり、令和9年3月31日までは500万円超1,000万円以下で5千円、1,000万円超5,000万円以下で1万円、5,000万円超1億円以下で3万円、1億円超5億円以下で6万円)・抵当権抹消 約3万円・住所変更登記(必要な場合) 約2万円です。このうち印紙代は、譲渡費用に入ります。
買い取れる物件には、金額を明記した買付証明書をお出しします。書面の金額を売値に入れれば、譲渡所得と手残りを税理士と試算できます。株式会社リアテクスは、宅地建物取引業の免許(東京都知事免許(1)第107888号)を受けています(会社情報)。
買取くんへの相談が向いているのは、次のような方です。
- 仲介の査定額が手元にあり、手元に残る額で売り方を決めたい方
- 金額を書面で確かめてから、税理士に税金の試算を頼みたい方
満室・築浅・人気エリアで売るまでの時間に余裕がある物件なら、仲介の査定も取って比べてください。当社は、売ると決めていない段階で手残りを比べるための金額を聞く相談も受け付けています。
まとめ
アパートを売ったときの税金は売却益に対して所有期間で約20%か約39%かかり、買値より安く売っても減価償却の分だけ売却益が出ることがあります。この記事の税額は仮定の数値で出した概算で、個別の税額や特例を使えるかは税務署か税理士に確かめる必要があります。まずは買ったときの契約書と家賃の確定申告の控えをそろえ、売値の見当を付けて手残りを計算してみましょう。
買取くんは仲介手数料が0円なので、当社に売る場合の譲渡費用は売買契約書の印紙代などに限られます。買い取れる物件には金額を明記した書面をお出しするため、その金額をこの記事の計算に当てはめれば、税金を払った後の手残りを仲介の見込み額と並べられます。売る年と所有期間の区分を税理士と確かめながら、手元に残る額で売り方を決めたい方に向いています。
受付時間 10:00〜19:00(水・日曜定休)