「売ると決めていないのに、投資物件の査定を頼んでいいのかな…」 「投資物件を今売るか持ち続けるか、何で比べればいいの?」
投資物件の売却を考えている方は、このような疑問をお持ちではないでしょうか。不動産投資の物件を売るタイミングは、同じ年数で比べて、今売った場合の手残りが、何年か持ってから売った場合の手残りの合計より多いときです。2つの手残りの出し方と売り時の目安を、順に見ていきましょう。
受付時間 10:00〜19:00(水・日曜定休)
投資用不動産は売るべき?同じ年数で比べて今売る手残りが多いなら売る
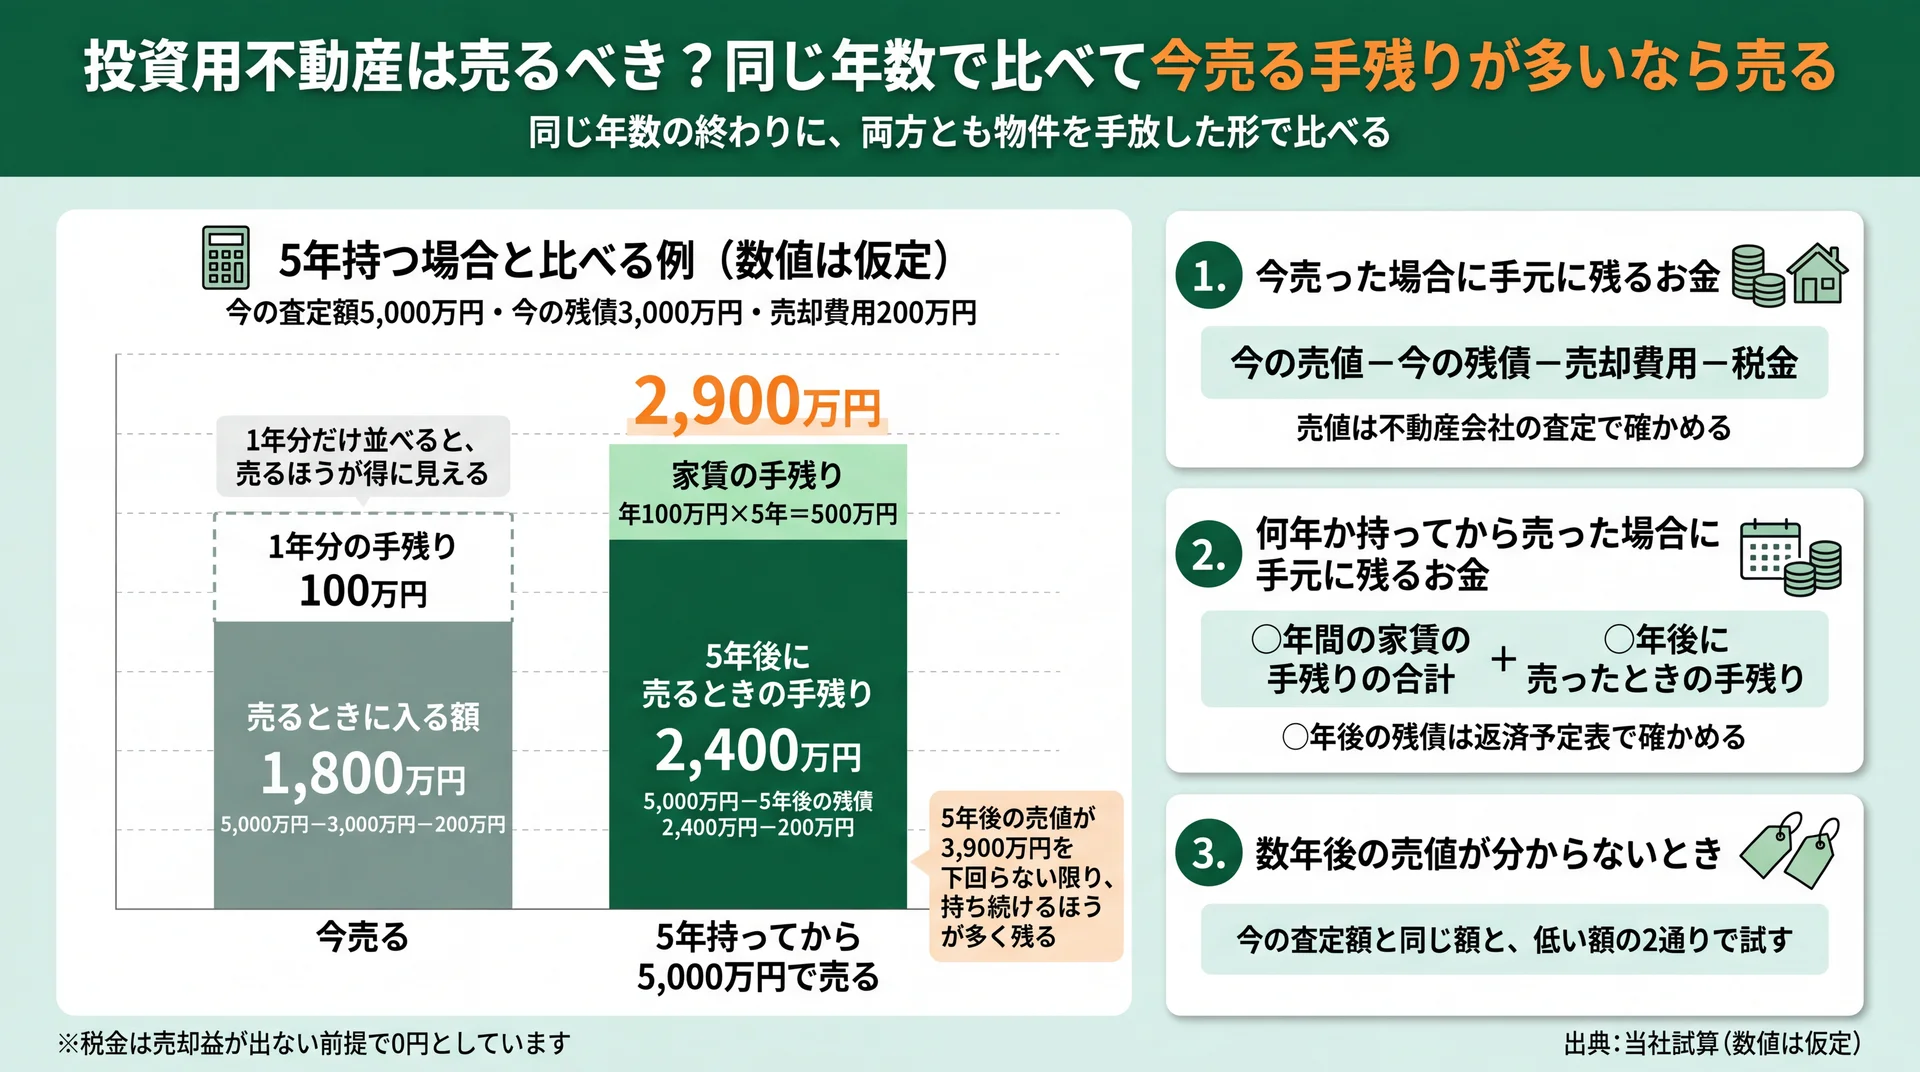
同じ5年で比べると、5年分の家賃の手残りと残債の減りの分だけ、持ち続ける側が多く残る例(数値は仮定の試算・当社作成)
同じ年数で比べて、今売った場合に手元に残るお金が、持ち続けてから売った場合より多いなら、今売ることを選びます。今売る側は、今の売値から残債・売却費用・税金を引きます。持ち続ける側は、◯年間の家賃の手残りの合計に、◯年後に売ったときの手残りを足した額です。
年数をそろえるのには理由があります。1年分の家賃の手残りと、売って一度に入るお金を並べると、たいてい売るほうが多く見えてしまうんです。持ち続けた人の手元には、その時点でまだ物件が残っていますよね。
そこで当社は、比べる年数を先に決め、その年数の終わりに両方とも物件を手放した形で比べることをおすすめしています。こうすれば、売る場合と売らない場合を同じ条件で比べられるようになるんです。
今売った場合に手元に残るお金は?
今売った場合の手残りは、「今の売値−今の残債−売却費用−税金」で出します。売値は不動産会社の査定で確かめましょう。家賃から価格を出す考え方を含めた収益物件の価格の決まり方を知っておくと、査定額の根拠も聞きやすくなります。査定額を複数の会社から受け取ったときは、低いほうの額でも試しておくと判断がぶれにくくなります。
売却費用とは、売るときにかかる仲介手数料や、売買契約書に貼る印紙代などのことです。税金は、売って出た利益(譲渡所得)にかかる所得税と住民税を指します。譲渡所得は「売った金額−取得費−譲渡費用」で求めます(国税庁「譲渡所得の計算のしかた(分離課税)」)。
国税庁は、30年前に買った土地と建物を1億4,500万円で売る計算例を出しています。取得費が1億円、譲渡費用が500万円のとき、かかる税金は所得税600万円・復興特別所得税12万6,000円・住民税200万円になります(国税庁「長期譲渡所得の税額の計算」)。この例を今売る側の式に入れると、次のとおりです。
- 売値:1億4,500万円
- 売却費用(譲渡費用):500万円
- 税金の合計:812万6,000円
- 残債を引く前に残る額:1億3,187万4,000円
⇒ この1億3,187万4,000円から今の残債を引いた額が、今売った場合の手残りです。
税金を式から外すと、この例では手残りを800万円あまり多く見積もることになります。税金の行は、売値の見当が付いた段階で忘れずに埋めておきましょう。
何年か持ってから売った場合に手元に残るお金は?
持ち続けてから売った場合の手残りは、「◯年間の家賃の手残りの合計+◯年後に売ったときの手残り」で出します。◯年は、次の大規模修繕の時期までなど、自分で決める年数です。
毎年の手残りは「家賃収入−ローン返済−修繕費や管理費・固定資産税−税金」です。家賃収入から引ける必要経費には、固定資産税・損害保険料・減価償却費・修繕費などがあります(国税庁「不動産収入を受け取ったとき(不動産所得)」)。家賃の数字は、レントロール(部屋ごとの家賃と契約の内容をまとめた一覧表)や通帳で確かめます。
◯年後に売ったときの手残りは、「◯年後の売値−◯年後の残債−売却費用−税金」です。ここで忘れずに入れたいのが、残債の減り方なんです。持ち続ける間も毎月の返済で元金が減るので、◯年後の残債は今より小さくなります。返済予定表で◯年後の残高を確かめ、その額を式に入れましょう。
数年後の売値が分からないときはどう試す?
数年後の売値は誰にも分からないので、今の査定額と同じ額と、それより低い額の2通りで試します。自分の物件の売値が数年後にどのくらい下がるかを示す公的なデータは無いため、低いほうの額は自分で置いて構いません。
2通りとも同じ答えなら、その答えで決めてよいでしょう。答えが分かれるときは、◯年後の売値しだいで結論が変わる状態です。当社は、低い額で試しても持ち続ける側が多いかを見て決めることをおすすめしています。将来の売値が下がっても、選んだ道を後悔しにくいからです。
仮の数字で試してみましょう。今の査定額が5,000万円、今の残債が3,000万円、売却費用が200万円の物件を、5年持つ場合と比べます(数値は仮定です。税金は売却益が出ない前提で0円としています)。
- 今売る:5,000万円−3,000万円−200万円=1,800万円
- 5年持ってから5,000万円で売る:家賃の手残り年100万円×5年=500万円に、5,000万円−5年後の残債2,400万円−200万円=2,400万円を足して2,900万円
この例では、5年後の売値が3,900万円を下回らない限り、持ち続けるほうが多く残ります。もし1年分の手残り100万円と1,800万円を並べていたら、売るほうが得に見えていたはずです。
2つの手残りを、同じ行に並べると次のようになります。
| 項目 | 今売る | ◯年持ってから売る | 数字の出どころ |
|---|---|---|---|
| ◯年間の家賃の手残りの合計 | 0円(持ち続けないため) | 毎年の「家賃収入−ローン返済−修繕費など−税金」を◯年分足した額 | レントロール・通帳・返済予定表・修繕の見積もり・確定申告書の控え |
| 売るときに入る額 | 今の売値−今の残債−売却費用−税金 | ◯年後の売値−◯年後の残債−売却費用−税金(売値は今の査定額と同じ額・低い額の2通り) | 査定書(売値)、返済予定表・金融機関の残高証明書(残債) |
| 合計して手元に残る額 | 売るときに入る額と同じ | 上の2行を足した額(2通り) | 上の2行の数字を足す |
※ 表は横にスクロールできます。式の項目は国税庁 No.3202・No.1370 の計算の考え方を、当社が手残りの比べ方に当てはめたものです。
今売る側の合計が、2通りとも◯年持ってから売る側の合計より多ければ、今売ることを選びましょう。売却のタイミングはいつがいい?所有5年を超えた後で、大規模修繕や赤字が来る前
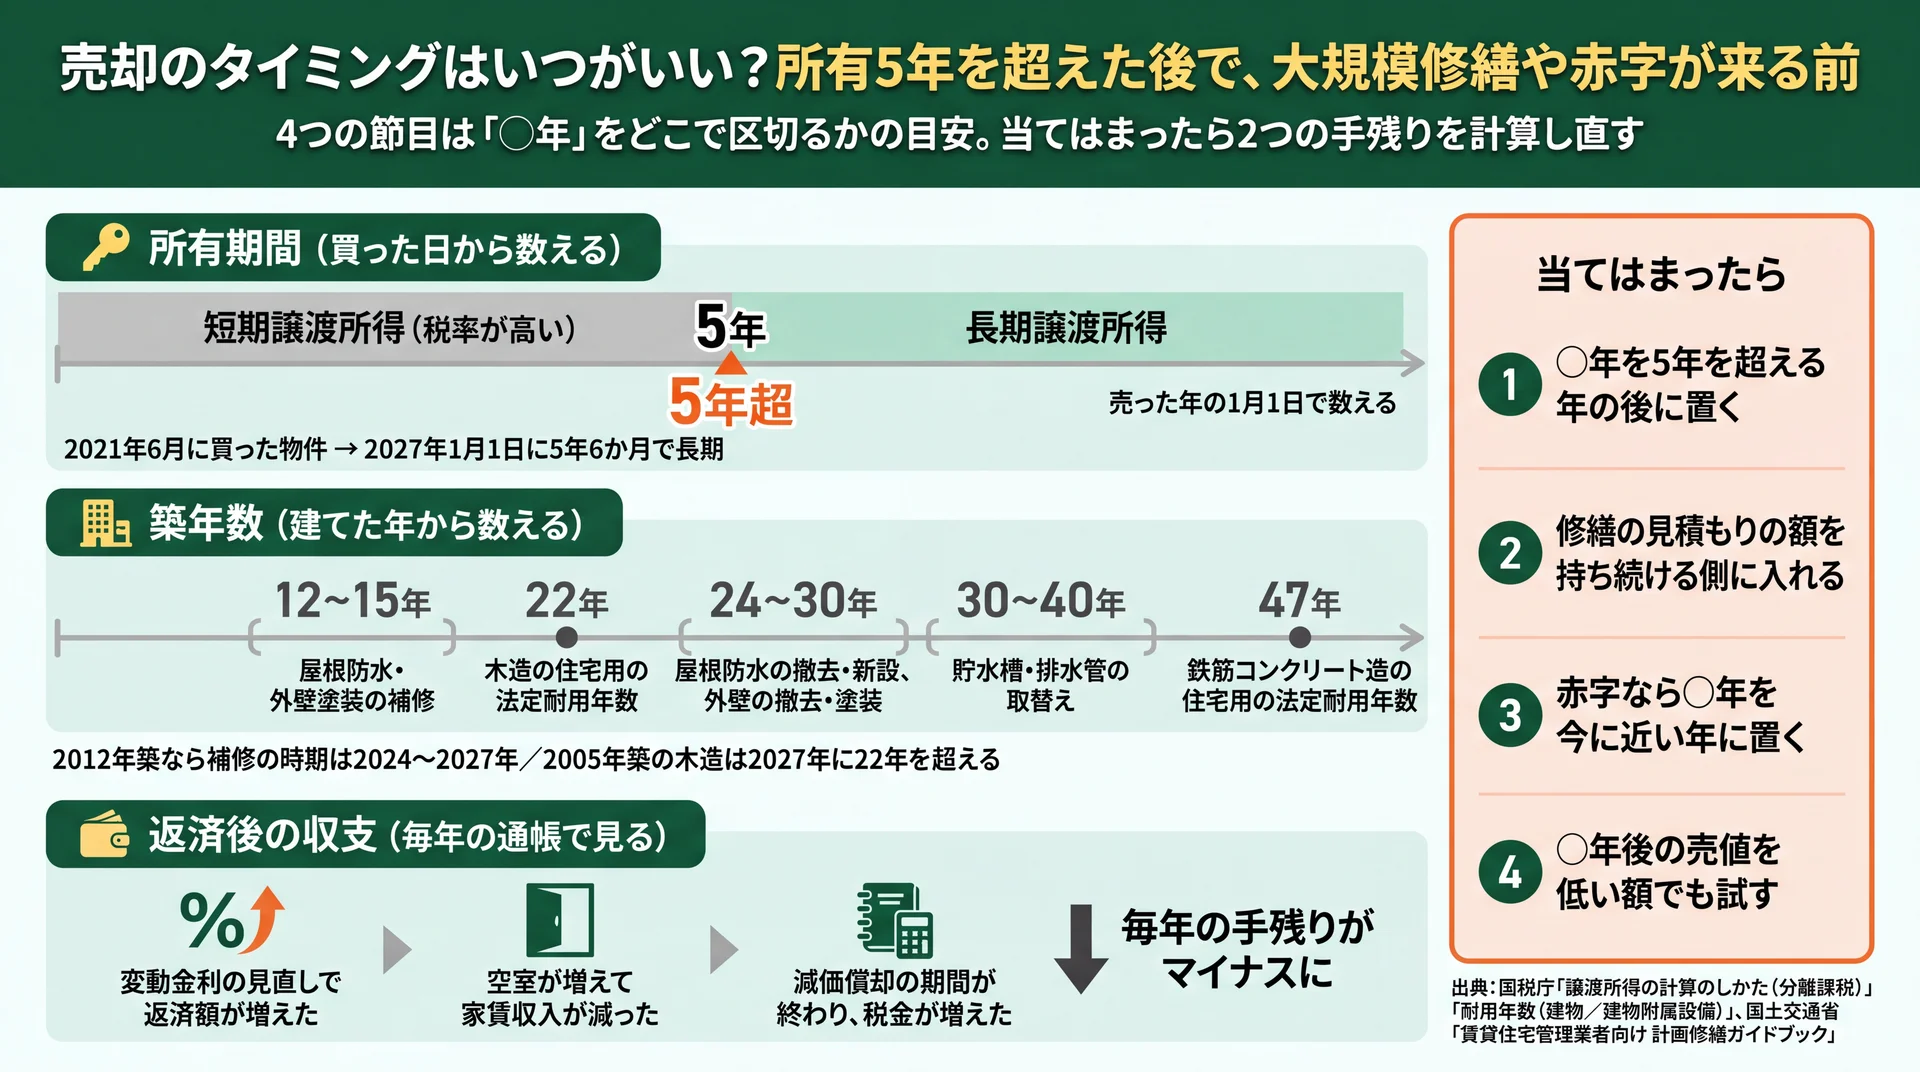
所有期間は買った日から、修繕と法定耐用年数は建てた年から数える(出典: 国税庁「譲渡所得の計算のしかた(分離課税)」「耐用年数(建物/建物附属設備)」、国土交通省「賃貸住宅管理業者向け 計画修繕ガイドブック」を基に当社作成)
売り時は、所有期間が5年を超えた後で、大規模修繕の時期・返済後の赤字・建物の法定耐用年数の節目が来る前です。この4つは、比べる年数の「◯年」をどこで区切るかの目安になります。当てはまったら、2つの手残りを計算し直しましょう。
所有期間が5年を超えたか(売った年の1月1日で数える)
売った年の1月1日時点で所有期間が5年を超えていれば、売却益の税金は長期譲渡所得として計算します。5年以下は短期譲渡所得で、税率が高くなります(国税庁「譲渡所得の計算のしかた(分離課税)」)。
たとえば2021年6月に買った物件は、2026年1月1日の時点では4年6か月で短期です。2027年1月1日には5年6か月になるので、2027年中に売れば長期になります。相続で引き継いだ物件なら、数え始めは原則として、亡くなった親などが取得した日です。
⇒ ◯年を所有5年を超える年の後に置くと、◯年後に売る側の税金が今売る側より軽くなることがあります。
所有4年の物件なら、今売る場合と、1〜2年待って長期になってから売る場合を並べてみましょう。待つ間の家賃の手残りと税金が軽くなる分の合計が、待つ間に売値が下がる幅より大きければ、待つほうが多く残ります。
大規模修繕の見積もりが来る前か
国土交通省の資料では、屋根防水と外壁塗装の補修の周期を12〜15年としています(国土交通省「賃貸住宅管理業者向け 計画修繕ガイドブック」)。主な工事の周期は次のとおりです。
- 屋根防水・外壁塗装の補修:12〜15年
- 屋根防水の撤去・新設、外壁の撤去・塗装:24〜30年
- 貯水槽・排水管の取替え:30〜40年
たとえば2012年築なら、屋根や外壁の補修の時期は2024〜2027年です。ただし同省は、これらの周期は時期の目安を知るための参考値で、実際は管理会社や施工会社に相談するよう書いています(国土交通省「民間賃貸住宅の計画修繕ガイドブック 事例編」)。
同じ資料は、賃貸経営の投資判断として「賃貸住宅経営の継続」(計画修繕・リノベーション)「売却」「賃貸住宅の解体・滅失」の3つの道を示しています。当社の見方では、修繕の見積もりが届いた時点は、持ち続ける側の修繕費が数字で決まり、2つの手残りを比べやすくなる時点です。見積もりが届いたら、◯年の間に行う工事の額だけを、持ち続ける側の修繕費に足します。修繕しないまま◯年後に売るなら、その売値が今の査定額と同じとは限らないので、低い額の試算も並べておきましょう。
返済後の収支が赤字になっていないか
家賃からローン返済と経費を払うと赤字になる年が続くと、持ち続ける側の毎年の手残りがマイナスになります。そのぶん、◯年間の合計も小さくなります。赤字になる主な原因は次の3つです。
- 変動金利の見直しで、ローンの返済額が増えた
- 空室が増えて、家賃収入が減った
- 減価償却の期間が終わり、経費が減って税金が増えた
減価償却とは、建物の購入代金を法定耐用年数の期間に分けて、毎年の経費にしていく仕組みです(国税庁「減価償却のあらまし」)。この期間が終わると、家賃収入が同じでも経費が減るため、税金が増えるんです。経費にできる減価償却費が元金の返済額より少なくなり、手元にお金が残りにくくなる状態は「デッドクロス」とも呼ばれます。
変動金利なら、返済額が見直される時期と新しい返済額を、金融機関からの通知や返済予定表で確かめておきます。赤字の年が続いているなら、◯年を今に近い年に置いて、今売る側との差を計算してみてください。
建物の法定耐用年数を超える前か
法定耐用年数は国税庁の表で決まっていて、木造の住宅用なら22年、鉄筋コンクリート造の住宅用なら47年です(国税庁「耐用年数(建物/建物附属設備)」)。この年数を超えた建物を買い手の金融機関がどう扱うかは、金融機関ごとに違います。査定のときに確かめましょう。
たとえば2005年築の木造アパートは、2027年に22年を超えます。◯年がこの節目をまたぐなら、◯年後の売値は低い額でも試しておくと安心です。
4つの目安と、それぞれで次にすることをまとめると次のとおりです。
| 目安 | 公的な数値 | 自分の物件で確かめる書類 | 当てはまったら次にすること |
|---|---|---|---|
| 所有期間 | 売った年の1月1日で5年を超えると長期譲渡所得 | 売買契約書の取得日(相続なら親などが買った日) | ◯年を5年を超える年の後に置き、2つの手残りを計算し直す |
| 修繕 | 屋根防水・外壁塗装の補修は12〜15年ごと | 修繕の見積もり・前回の修繕の時期 | 見積もりの額を持ち続ける側の修繕費に入れる。修繕しないなら◯年後の売値を低い額でも試す |
| 返済後の収支 | 減価償却は決められた年数で経費にし終える | 通帳・返済予定表・確定申告書の控え | 赤字の額を毎年の手残りに入れ、◯年を今に近い年に置いて比べ直す |
| 築年数(法定耐用年数) | 木造の住宅用22年・鉄筋コンクリート造の住宅用47年 | 登記簿や売買契約書の建築年 | ◯年後の売値を低い額でも試し、査定で今の価格を確かめる |
※ 表は横にスクロールできます。数値の出典は国税庁 No.3202・No.2100・耐用年数表と、国土交通省の計画修繕ガイドブック。
受付時間 10:00〜19:00(水・日曜定休)
一棟アパート・一棟マンション・ビルは、フォームの物件種別で「その他・わからない」を選んでください。そのうえで、気になること欄か電話で一棟であることをお伝えください。区分の投資用マンションは「マンション(1室)」を選びます。
ローン返済の途中で売るときは何に気を付ける?残債と解約の条件
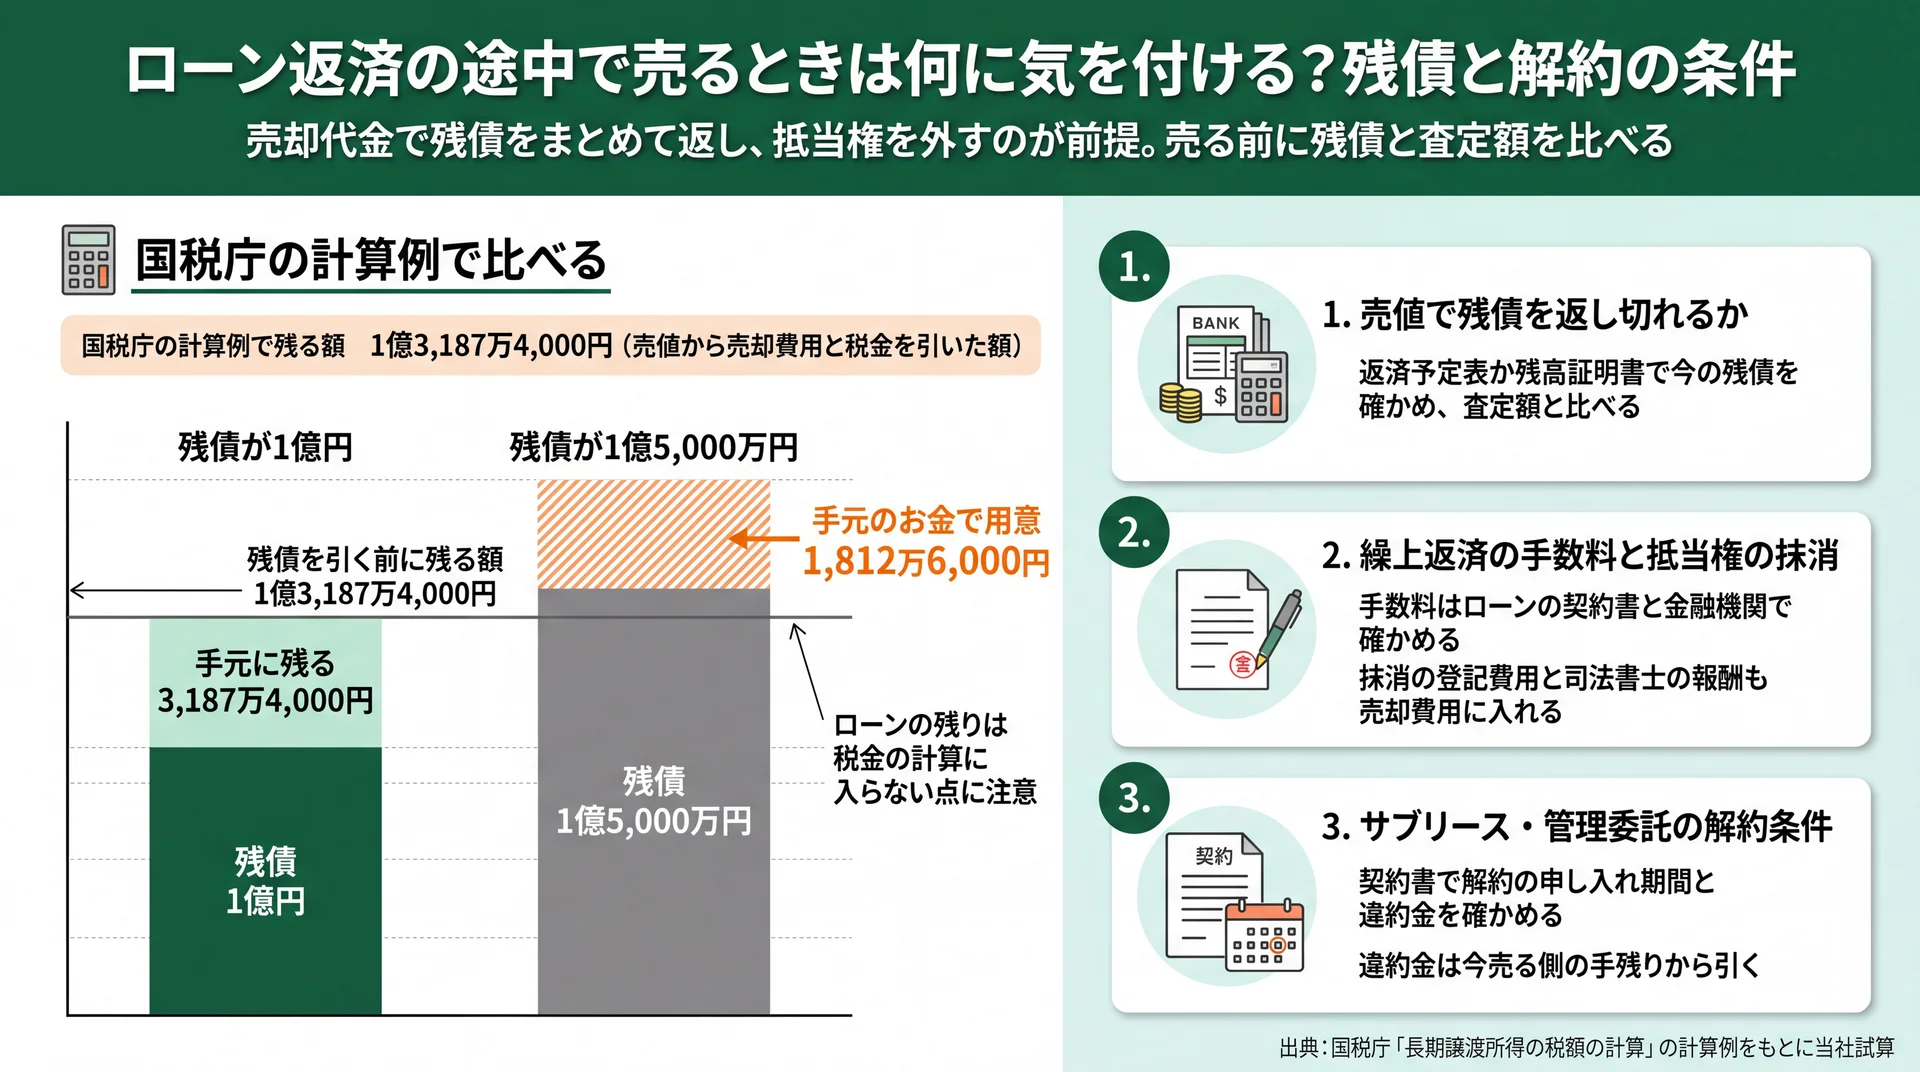
残債が売って残る額を上回ると、差の1,812万6,000円を手元のお金で用意する(出典: 国税庁「長期譲渡所得の税額の計算」の計算例を基に当社試算)
ローン返済の途中でも物件は売れますが、売却代金で残債をまとめて返し、抵当権を外すのが前提です。抵当権とは、ローンの担保として金融機関が物件に付けている権利のことです。売値で返し切れるか、繰上返済の手数料、管理会社などとの契約の解約条件を、売る前に確かめましょう。
売値で残債を返し切れるか
返済予定表か、金融機関が出す残高証明書で今の残債を確かめ、査定額と比べましょう。売値から売却費用を引いた額が残債に届かないときは、足りない分を手元のお金で補うことになります。たとえば国税庁の計算例で、売却費用と税金を引いて残る1億3,187万4,000円に対し、残債が1億円なら、3,187万4,000円が手元に残る計算です。残債が1億5,000万円なら、翌年に納める税金の分も含めて1,812万6,000円を手元のお金で用意することになります。
ここで気を付けたいのが、ローンの残りは税金の計算には入らない点です。譲渡所得は売った金額から取得費と譲渡費用を引いて出すため、残債が多くても売却益の税金は減りません。区分の投資用マンションなら、区分の投資用マンションを売る流れの中で残債の確かめ方を詳しく追えます。当社でも、ローンが残っている物件の相談を受け付けているので、残債の額を添えてご相談ください。
繰上返済の手数料と抵当権の抹消
売却代金でローンを一括で返すと、金融機関によっては繰上返済の手数料がかかります。額は金融機関の規定で違うので、ローンの契約書を見直し、返済中の金融機関にも問い合わせておきましょう。抵当権を外すには、抹消の登記も必要です。登記の費用も、司法書士に頼む場合はその報酬も、今売る側の売却費用に入れておきます。
サブリース・管理委託の解約条件
サブリース(不動産会社が建物を一括で借り上げ、入居者に又貸しする契約)や管理委託の契約があるなら、契約書で解約の申し入れ期間と違約金を確かめます。違約金がかかる場合は、その額も今売る側の手残りから引いて比べましょう。
管理会社との契約書でも、解約を何か月前までに申し出るかを確かめておきましょう。売る日から逆算して申し出の時期を決めておくと、引き渡しの後まで管理料を払う心配が減ります。
売るときの税金は手残りにどう入れる?売却益の税金を両方の式から引く
売却益が出る場合は、その税金を、今売った場合と◯年後に売った場合のそれぞれの手残りから引いて比べます。売却益は、売った金額から取得費と譲渡費用を引いた額です。所有期間が5年を超えているかで税率が変わるので、2つの式で税金の重さが違うことがあります。
意外に思われるかもしれませんが、買った値段と同じ額で売っても、売却益が出ることがあるんです。賃貸に出していた建物の取得費は、購入代金から持っていた間の減価償却費の合計を引いて計算するためです(国税庁「建物の取得費の計算」)。減価償却の期間が残っているなら、◯年後に売る側は取得費が今より小さくなる点も式に入れておきます。
税率と税額の出し方は、アパートを売ったときにかかる税金で順に計算できます。売却益が出るかの見当なら、手元の書類で付けられるんです。売買契約書で建物と土地を買った代金を確かめ、毎年の確定申告書の控え(青色申告決算書や収支内訳書)の減価償却費を足し合わせれば、建物の取得費がいくら減ったかが分かります。
持ち続けている間の赤字と、売って出た赤字は扱いが違う?
持ち続けている間の不動産所得の赤字は給与と差し引けますが、売って出た赤字は差し引けないため、売る年は税金が戻る前提を置かずに決めます。家賃収入の赤字は、給与などほかの黒字の所得から差し引けます。ただし、赤字のうち土地を買うために借りたお金の利子に当たる分などは差し引けません(国税庁「不動産所得が赤字のときの他の所得との通算」)。一方、土地や建物を売って出た赤字は、一定の自宅の売却を除いて、給与などと差し引けません(国税庁「損益通算」)。
赤字で売れば売却益の税金はかからないので、今売る側の式の税金は0円になります。ただ、給与にかかる税金は減らない前提で比べましょう。反対に、持ち続けている間の赤字で給与の税金が減っているなら、その減った分は持ち続ける側の毎年の手残りに入れて計算します。個別の税額は、税務署か税理士に確かめてください。
不動産投資の売却でよくある質問
不動産投資の物件は何年持ってから売るのがよい?
税金の面では、売った年の1月1日時点で所有期間が5年を超えてから売ると長期譲渡所得になります。そのうえで、大規模修繕の時期や返済後の収支が変わる時点を「◯年」に置き、同じ年数で今売る場合と比べて決めましょう。年数そのものより、その年数の間に手元に残るお金で答えが決まります。
投資物件のローンが残っていても途中で売れる?
売れます。売却代金で残債をまとめて返して抵当権を外すので、売値で返し切れない分は手元のお金で補います。残債は返済予定表か残高証明書で確かめ、査定額と比べてから売るかを決めましょう。
不動産投資の物件を売って売却益が出たら何をする?
売った年の翌年2月16日から3月15日までに、確定申告をします(国税庁「確定申告」)。所有期間ごとの税率は売却益にかかる税率の早見表で確かめ、個別の税額は税務署か税理士に相談してください。
不動産投資の物件の査定を買取くんに頼むとき、資料がそろっていなくても大丈夫?
大丈夫です。当社の買取くんでは、レントロールなどの資料が手元に無くても、相続登記(名義変更)の前でも相談を受け付けています。物件の場所と、戸数や入居の状況を分かる範囲でお知らせください。資料がそろい次第、担当者からご連絡します。
売るか迷う投資物件を手放すなら買取くんへ!売ると決める前に今の価格を聞ける
今売るか持ち続けるかを同じ年数で比べるには、今の売値という数字が欠かせません。今売る側の売値になるうえ、◯年後の売値を試す1通り目にもなるからです。判断を先送りして持ち続けるか、売ると決めていなくても価格を聞いて式に入れるかは、判断の材料がそろうかどうかで比べられます。
価格を聞かないまま持ち続けると、次に考えるのが、修繕の見積もりや空室で手残りが減った後になることがあります。また、仲介の査定額は売り出す価格の目安で、実際に売れる額は買い手が付くまで決まりません。
買取くん(株式会社リアテクス)は、売ると決めていない段階の相談・査定も受け付けています。しつこい営業はしませんし、買い取れない場合もその理由をお伝えするので、断られた理由も次の判断に使えます。
買い取れる物件には、金額を明記した買付証明書(この金額で買いたいという意思と金額を書いた書面)をお出しします。口頭の目安ではなく書面の金額を、今売る側の式の売値に入れられるのがポイントです。
当社は、自ら買主になるか、常時20,000名超の投資家ネットワーク(自社投資家コミュニティ)の投資家へ紹介するかの両方で物件を引き受けます。どちらの場合も仲介手数料は0円です(売主が払う印紙代や登記の費用は別)。修繕の見積もりが届いた物件を、直さないまま相談いただくこともできます。株式会社リアテクスは、宅地建物取引業の免許(東京都知事免許(1)第107888号)を受けています(会社情報)。
一方で、買取価格は、仲介で時間をかけて売る場合の相場より低くなることがあります。査定額に対して買取価格がどのくらいになるかは不動産の買取相場に目安があり、買取業者の選び方は収益物件の買取の仕組みにチェックリストがあります。当社の金額も、こうした目安や仲介の査定額と並べて確かめてください。
買取くんへの相談が向いているのは、次のような方です。
- 修繕の見積もりや返済後の赤字で迷っているが、まだ売ると決めていない一棟・区分のオーナー
- 空室が多い・築年数が古い物件で、今売った場合の価格を知りたい方(状態や空室の多さは問わず査定します)
満室・築浅・人気エリアで売るまでの時間に余裕がある物件なら、仲介の査定も取って比べてください。
まとめ
不動産投資の物件は、同じ年数で比べて、今売った場合の手残りが、◯年持ってから売った場合の手残りの合計より多いときに売ります。所有期間・修繕・返済後の収支・法定耐用年数の4つは「◯年」の置き方と計算し直すきっかけで、目安だけで売る時期は決まりません。◯年後の売値は2通りの試算にとどまり、個別の税額は税務署か税理士に確かめる必要があります。まずは返済予定表とレントロール、修繕の見積もりをそろえ、今の売値を査定で確かめましょう。
当社の買取くんは、売ると決めていない段階の相談も受け付け、買い取れない場合も理由をお伝えする相談先です。仲介手数料は0円なので、当社に売る場合は今売る側の式の売却費用から仲介手数料を外して計算できるんです(売主が払う印紙代や登記の費用は別)。今の売値を知ったうえで、持ち続けるか売るかを自分で決めたいオーナーに向いています。
売ると決めた後に、仲介・買取・解体して土地で売るといった選択肢を比べたいときは、売り方3つの比べ方と価格の決まり方で全体を見渡せます。
受付時間 10:00〜19:00(水・日曜定休)