

空き家の固定資産税が上がるのは、市区町村から勧告を受けた年の翌年度分からです。判定されるのは毎年1月1日時点の状態で、空き家になった日でも法改正の日でもありません。当社が全国で買い取る物件にも、8年間だれも住まないまま維持費だけが積み上がった家がありました。勧告の前なら、まだ動ける段階があります。
\ 査定最短6時間・仲介手数料0円 /
勧告の通知が届いてから慌てる前に、物件の状態をそのままお聞かせください。
受付時間 10:00〜19:00(水・日曜定休)
空き家の固定資産税はいつから6倍になる?
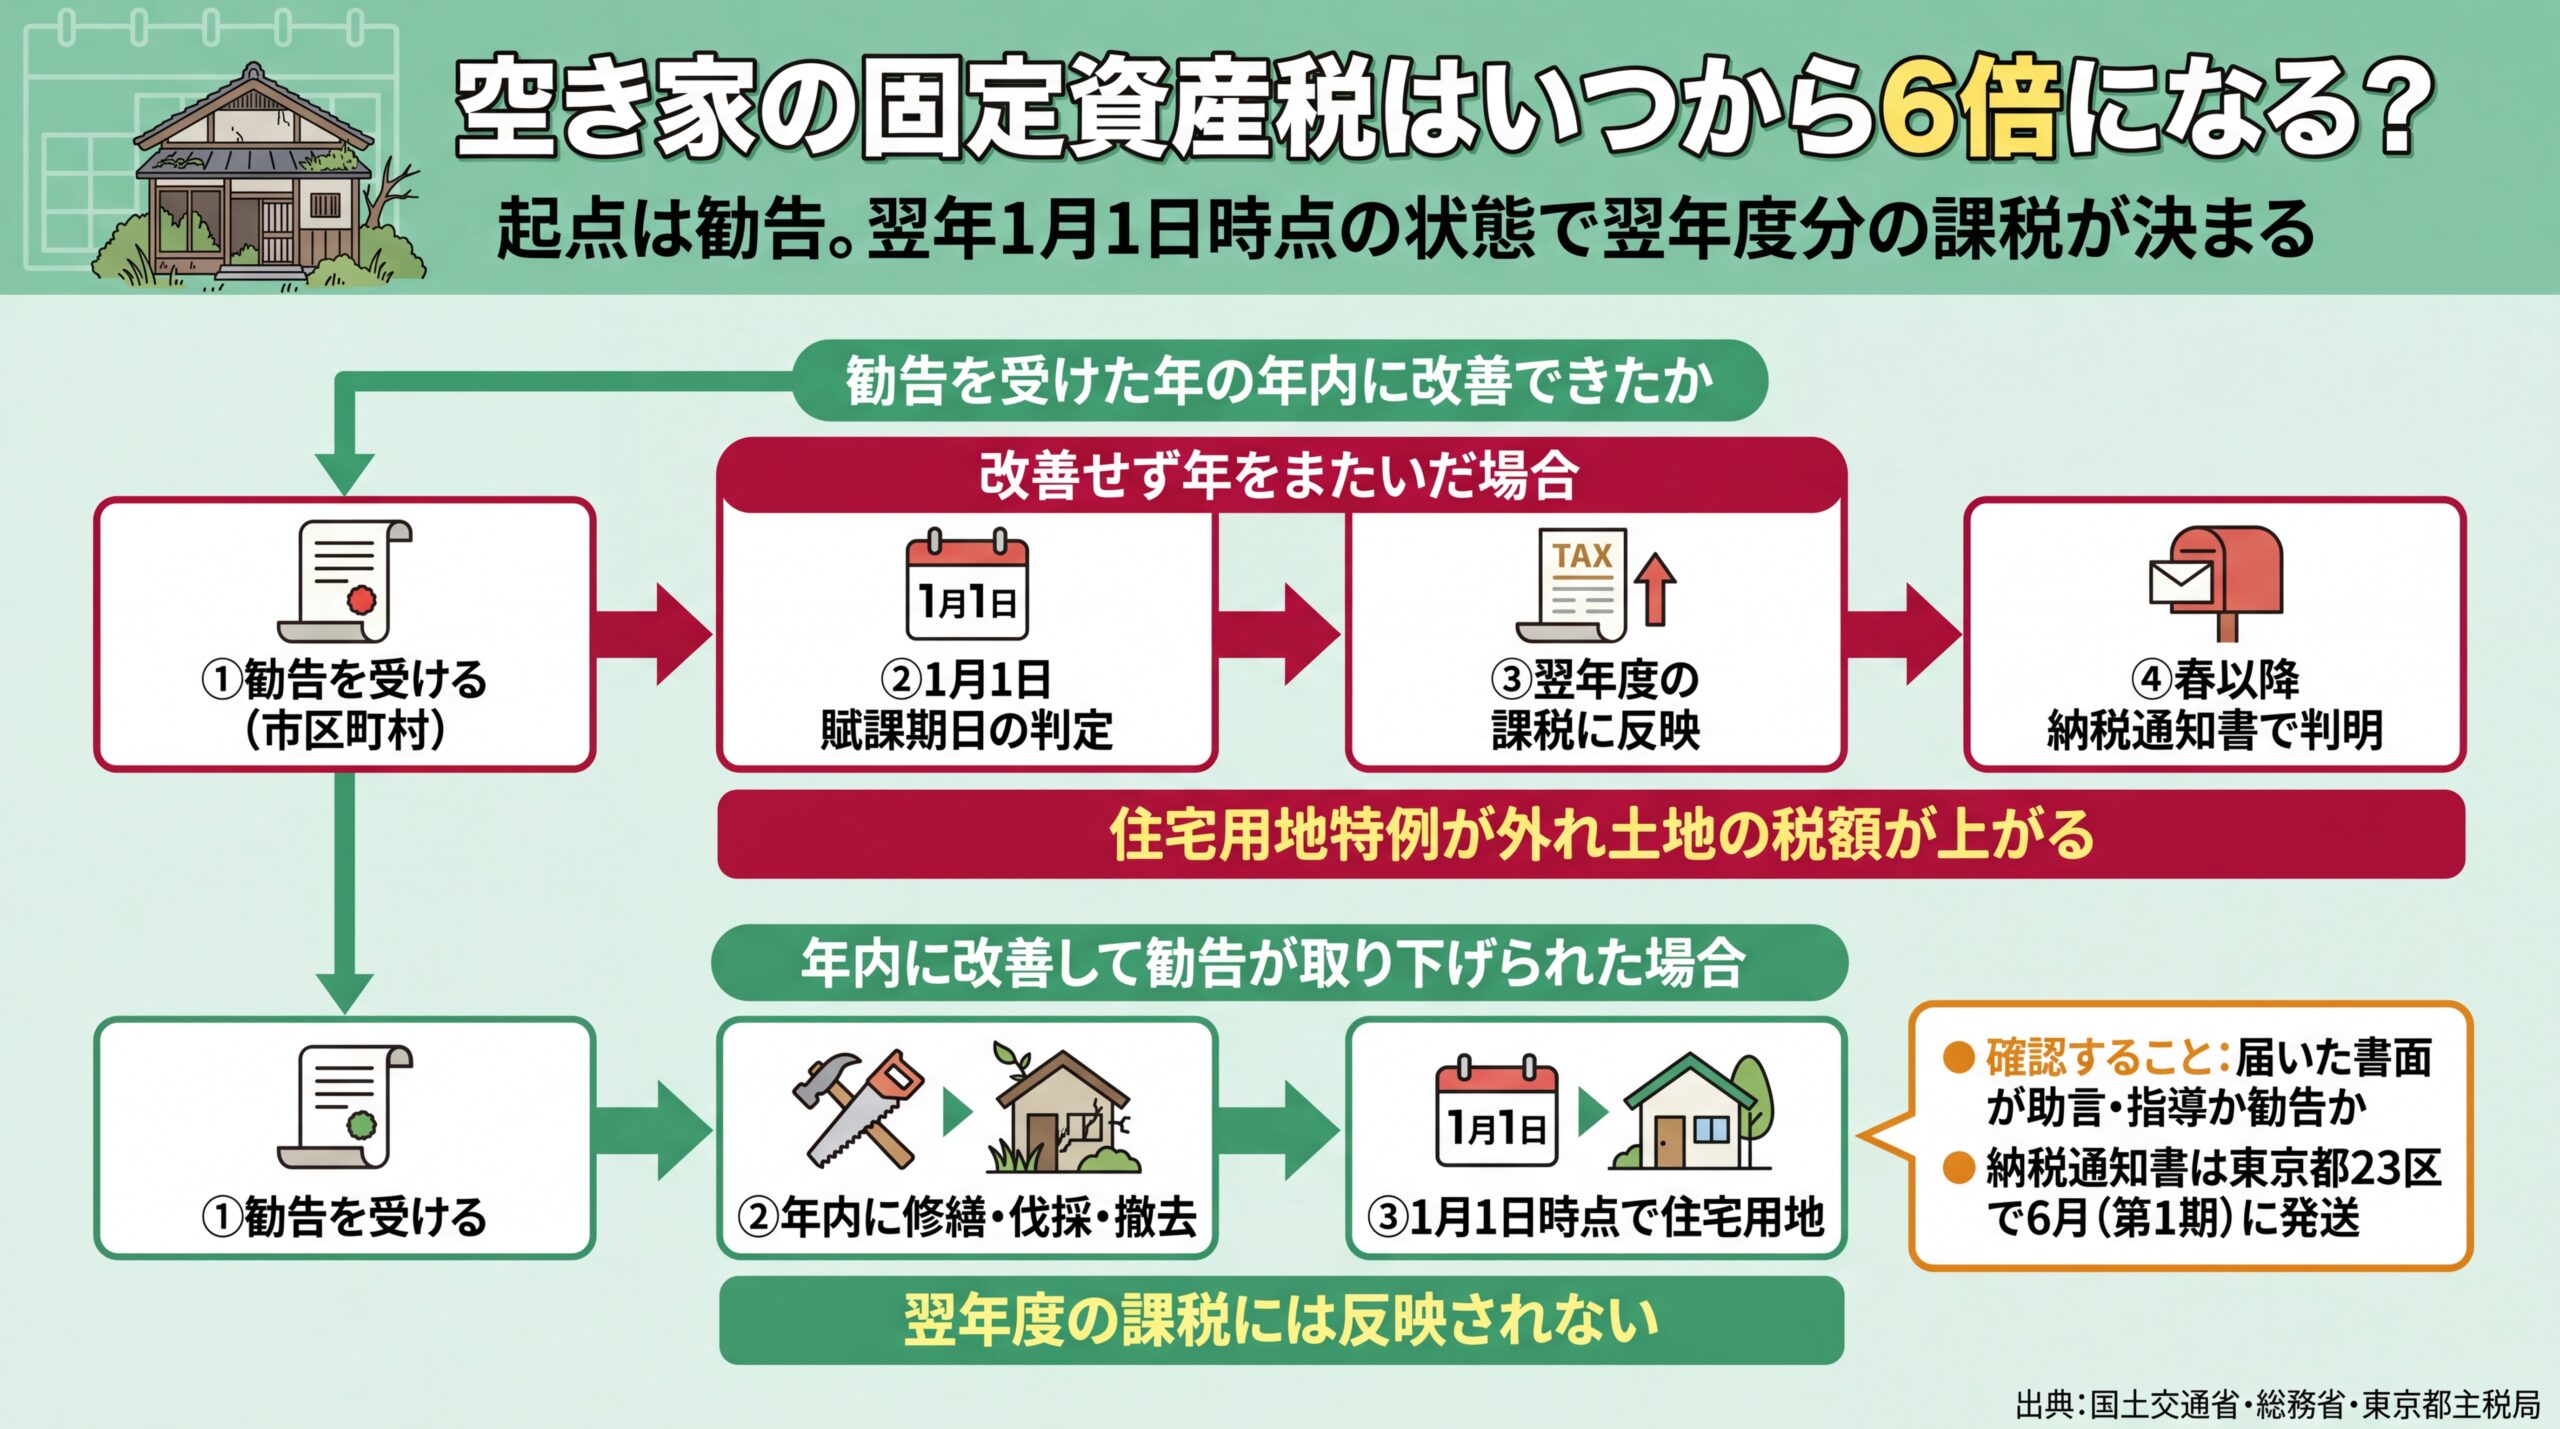
空き家の固定資産税が上がるのは、市区町村から勧告を受けた年の翌年度分の課税からです。勧告は、特定空家等や管理不全空家等と認められた空き家について、助言・指導を経ても改善しない場合に出される行政の措置を指します。勧告を受けた敷地は住宅用地特例の対象から外れ、土地の税額が上がります(国土交通省 空き家対策特設サイト、2026年8月時点)。
なお、空き家の固定資産税の前提知識は空き家の固定資産税の全体解説にまとめています。
起点は「空き家になったとき」ではなく「勧告を受けたとき」
誰も住まなくなった時点で税額が変わるわけではありません。人が住むための家屋の敷地は住宅用地として扱われ、居住実態が途切れても、家屋が建っていて管理されている限りは特例が続きます。税負担が変わる分岐点は、行政手続きのほうにあります。
国土交通省は、「管理不全空家」や「特定空家」への指導に従わず勧告を受けると、その税負担の軽減措置(住宅用地特例)が受けられなくなりますと説明しています(国土交通省、2026年8月時点)。当社はこれを、勧告が出るまでは税額を守る余地が残っているという意味だと考えています。自治体から書面が届いたときは、まずそれが助言・指導なのか勧告なのかを確認してください。
判定されるのは毎年1月1日(賦課期日)
税額の判定時点も決まっています。国土交通省は「土地に対する固定資産税が課税される年の1月1日(賦課期日)において、住宅やアパートなど、人が居住するための家屋の敷地として利用されている土地(住宅用地)は、税負担が軽減されます」と示しています。総務省の制度説明でも、賦課期日は当該年度の初日の属する年の1月1日です(総務省 固定資産税の概要、2026年8月時点)。
つまり、勧告を受けたまま年をまたぐと翌年度分の課税に反映され、年内に改善して勧告が取り下げられれば、その翌年度の課税には反映されません。年末までの数か月が実質的な猶予期間になります。
増えたとわかるのは納税通知書が届く春以降
税額が変わったことを所有者が知るのは、通常は納税通知書を受け取ったときです。東京都23区の場合、固定資産税・都市計画税は6月(第1期)・9月・12月・2月の年4回払いで、第1期の納付月に納税通知書と課税明細書が送られます(東京都主税局、2026年8月時点)。実際に令和8年度分は6月1日に発送されています。
納期や発送月は自治体ごとに異なりますが、いずれにしても気づくのは増額が確定した後です。通知書で驚く前に、課税明細書の「住宅用地」欄が前年と同じかどうかを見ておくと、変化に早く気づけます。
6倍の対象になる空き家は?特定空家等と管理不全空家等の違い
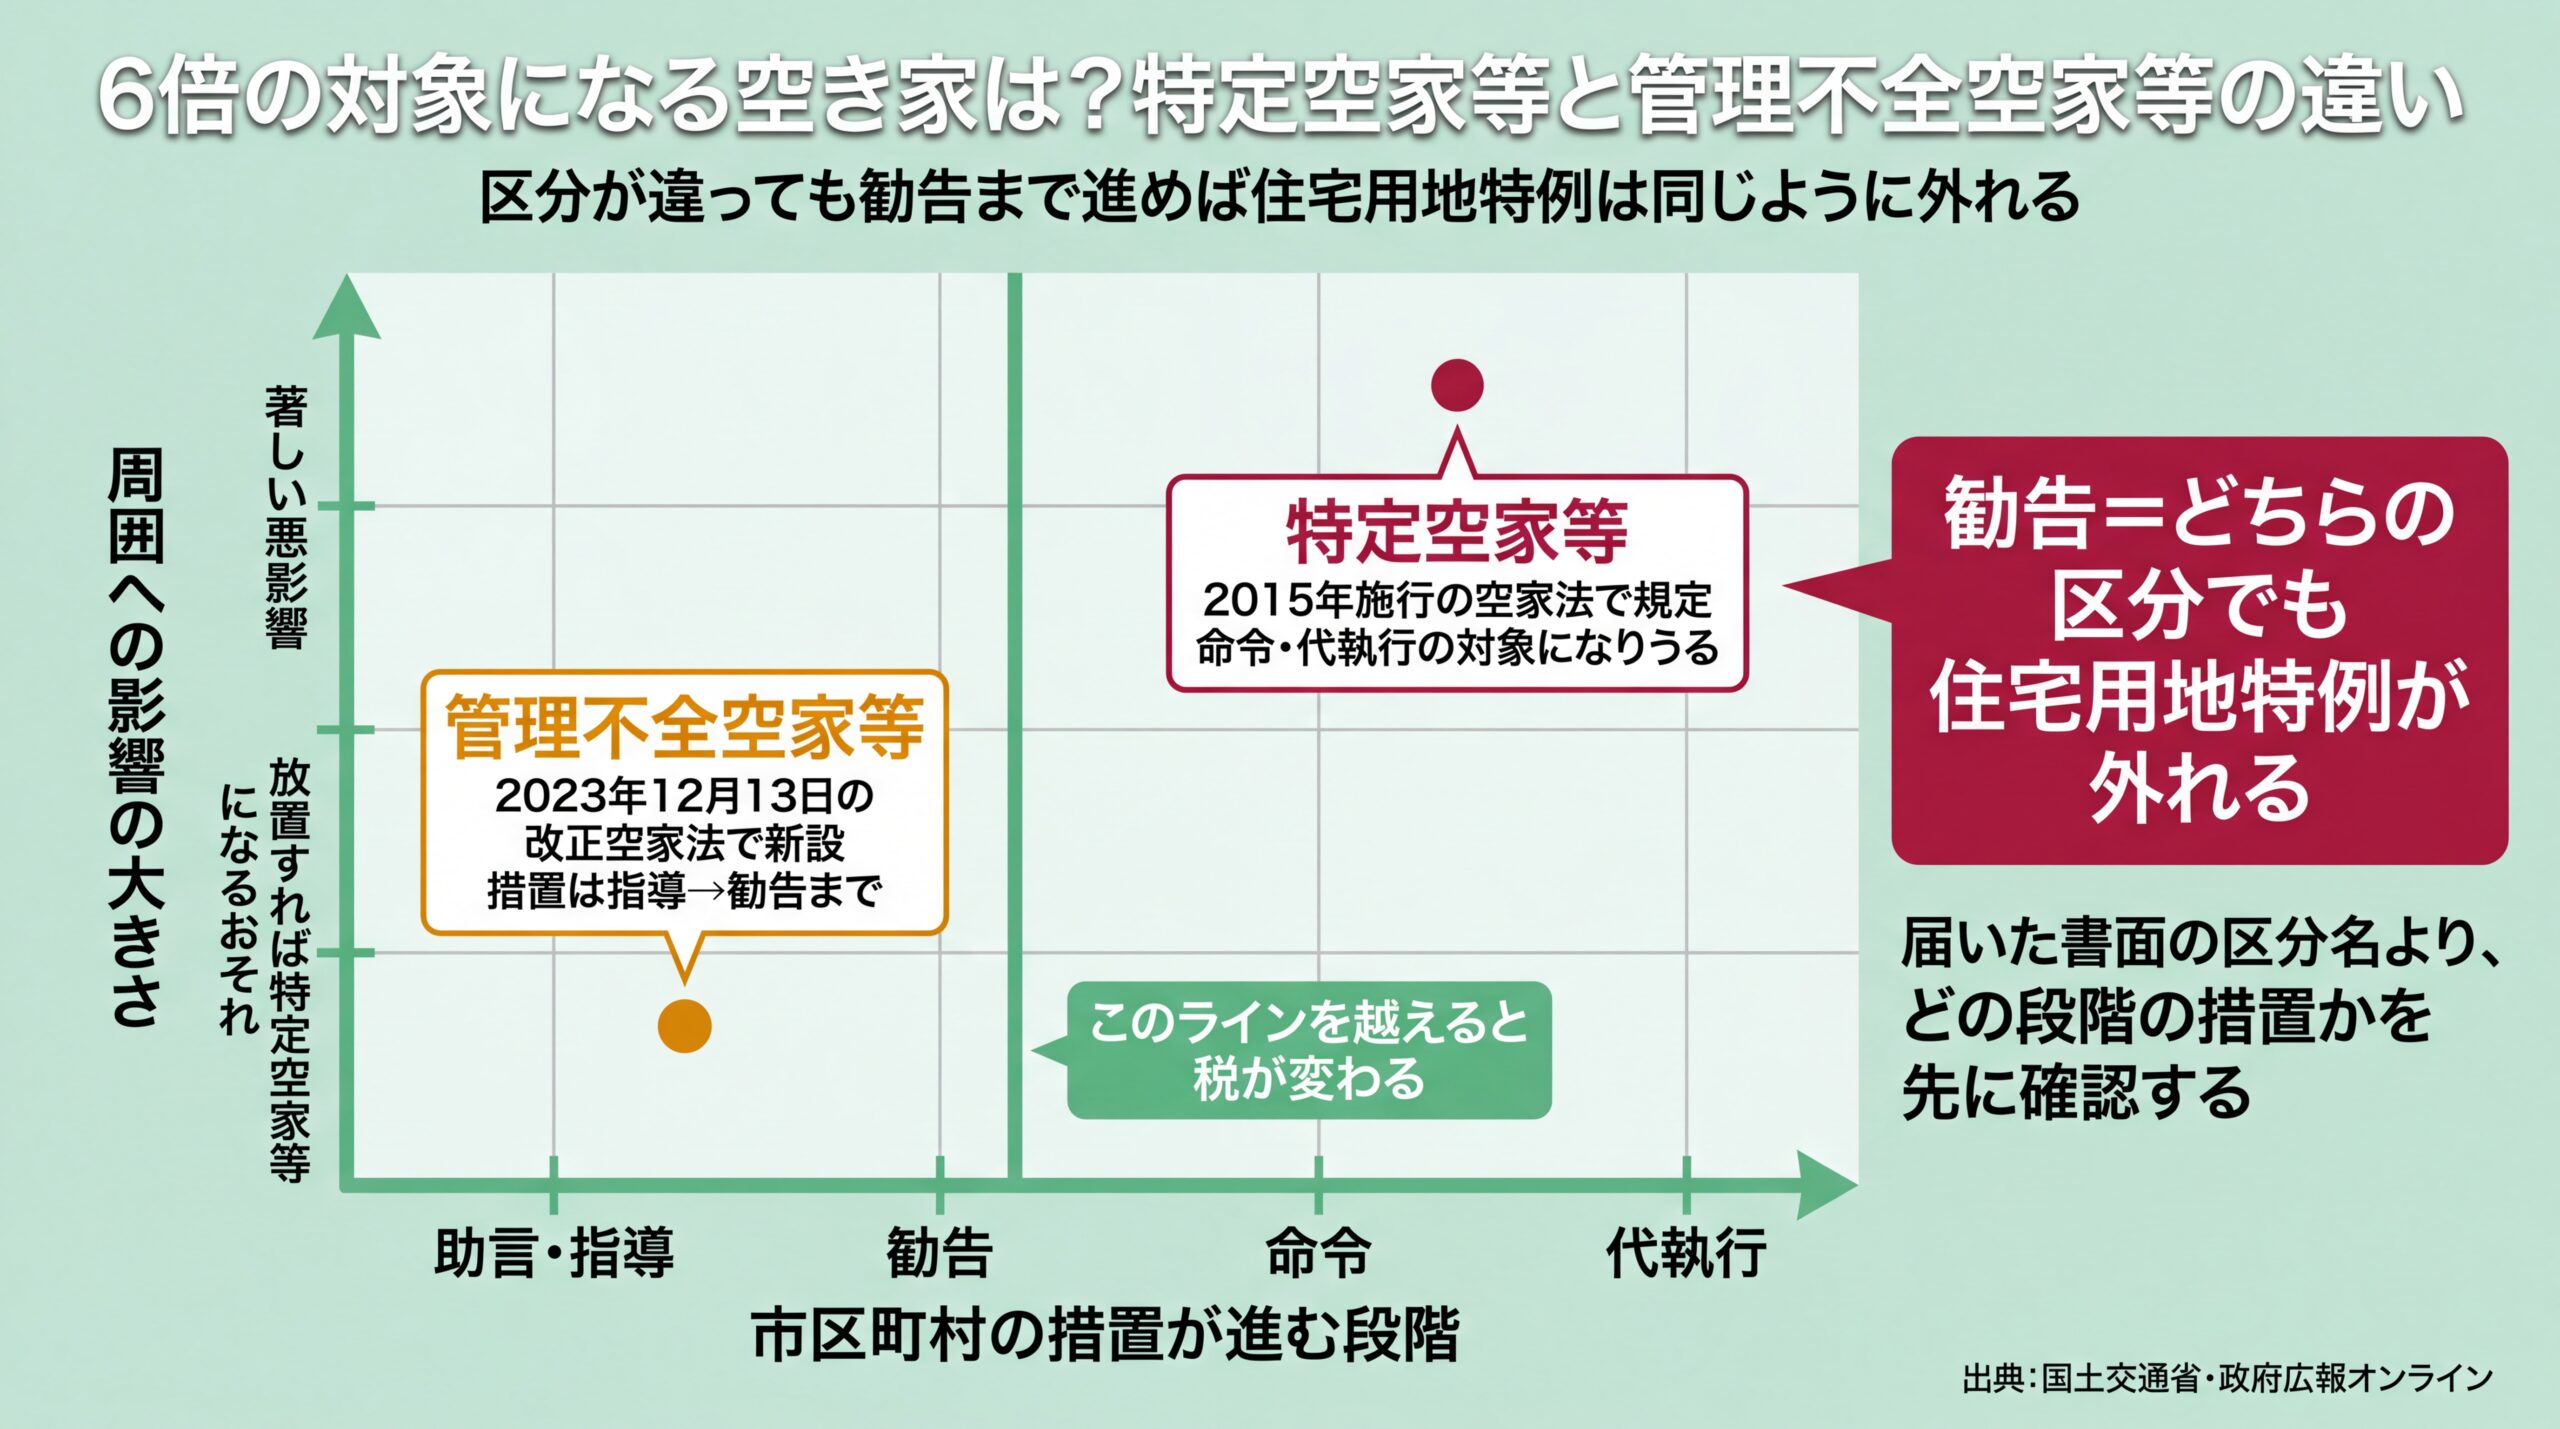
6倍の対象になるのは、市区町村から勧告を受けた特定空家等と管理不全空家等の敷地に限られます。特定空家等は倒壊の危険など周囲に著しい悪影響を及ぼす空き家、管理不全空家等はそのまま放置すれば特定空家等になるおそれのある「予備軍」を指します(政府広報オンライン、2026年8月時点)。
特定空家等とされる4つの状態
政府広報オンラインは、次の状態に当てはまると市区町村から特定空家と認められる、としています(2026年8月時点)。
- そのまま放置すれば倒壊など著しく保安上危険となるおそれのある状態
- そのまま放置すれば著しく衛生上有害となるおそれのある状態
- 適切な管理が行われていないことにより著しく景観を損なっている状態
- その他周辺の生活環境の保全を図るために放置することが不適切である状態
4つとも「著しく」という程度の要件が付いている点に注目してください。当社の実務感覚では、屋根や外壁が落ちかけている、庭木が道路にはみ出している、ごみが堆積している、といった外から見てわかる状態が積み重なったときに話が動きます。まずは自分の物件を道路側から一度見てもらう段取りを組んでおくと、判断の材料がそろいます。
2023年12月に加わった管理不全空家等
管理不全空家等は、2023年(令和5年)12月13日に施行された改正空家法で新たに設けられた区分です(国土交通省 改正法関連情報、2026年8月時点)。改正前は特定空家になるまで市区町村が指導も勧告もできませんでしたが、改正後は予備軍の段階から指導・勧告の対象になりました。
政府広報オンラインは「勧告を受けた管理不全空家は、特定空家と同様に、敷地にかかる固定資産税などの軽減措置の適用を受けることができなくなります」と説明しています。倒壊寸前でなくても税負担が変わりうる、というのが改正の実質的な影響です。
2つの違いを整理すると
| 項目 | 管理不全空家等 | 特定空家等 |
| 位置づけ | 放置すれば特定空家等になるおそれがある状態 | 周囲に著しい悪影響を及ぼしている状態 |
| 制度化の時期 | 2023年12月13日の改正空家法で新設 | 2015年施行の空家法で規定 |
| 市区町村の措置 | 指導 → 勧告 | 助言・指導 → 勧告 → 命令 → 代執行 |
| 勧告時の税への影響 | 住宅用地特例が外れる | 住宅用地特例が外れる |
| 命令・代執行 | 対象外 | 対象になりうる |
(国土交通省 空き家対策特設サイト・政府広報オンラインの公表内容を基に当社作成、2026年8月時点)
税への影響という一点では、両者に差がありません。勧告まで進めば、区分がどちらでも特例は外れます。
勧告までにどんな段階を踏む?指定から課税反映までの流れ
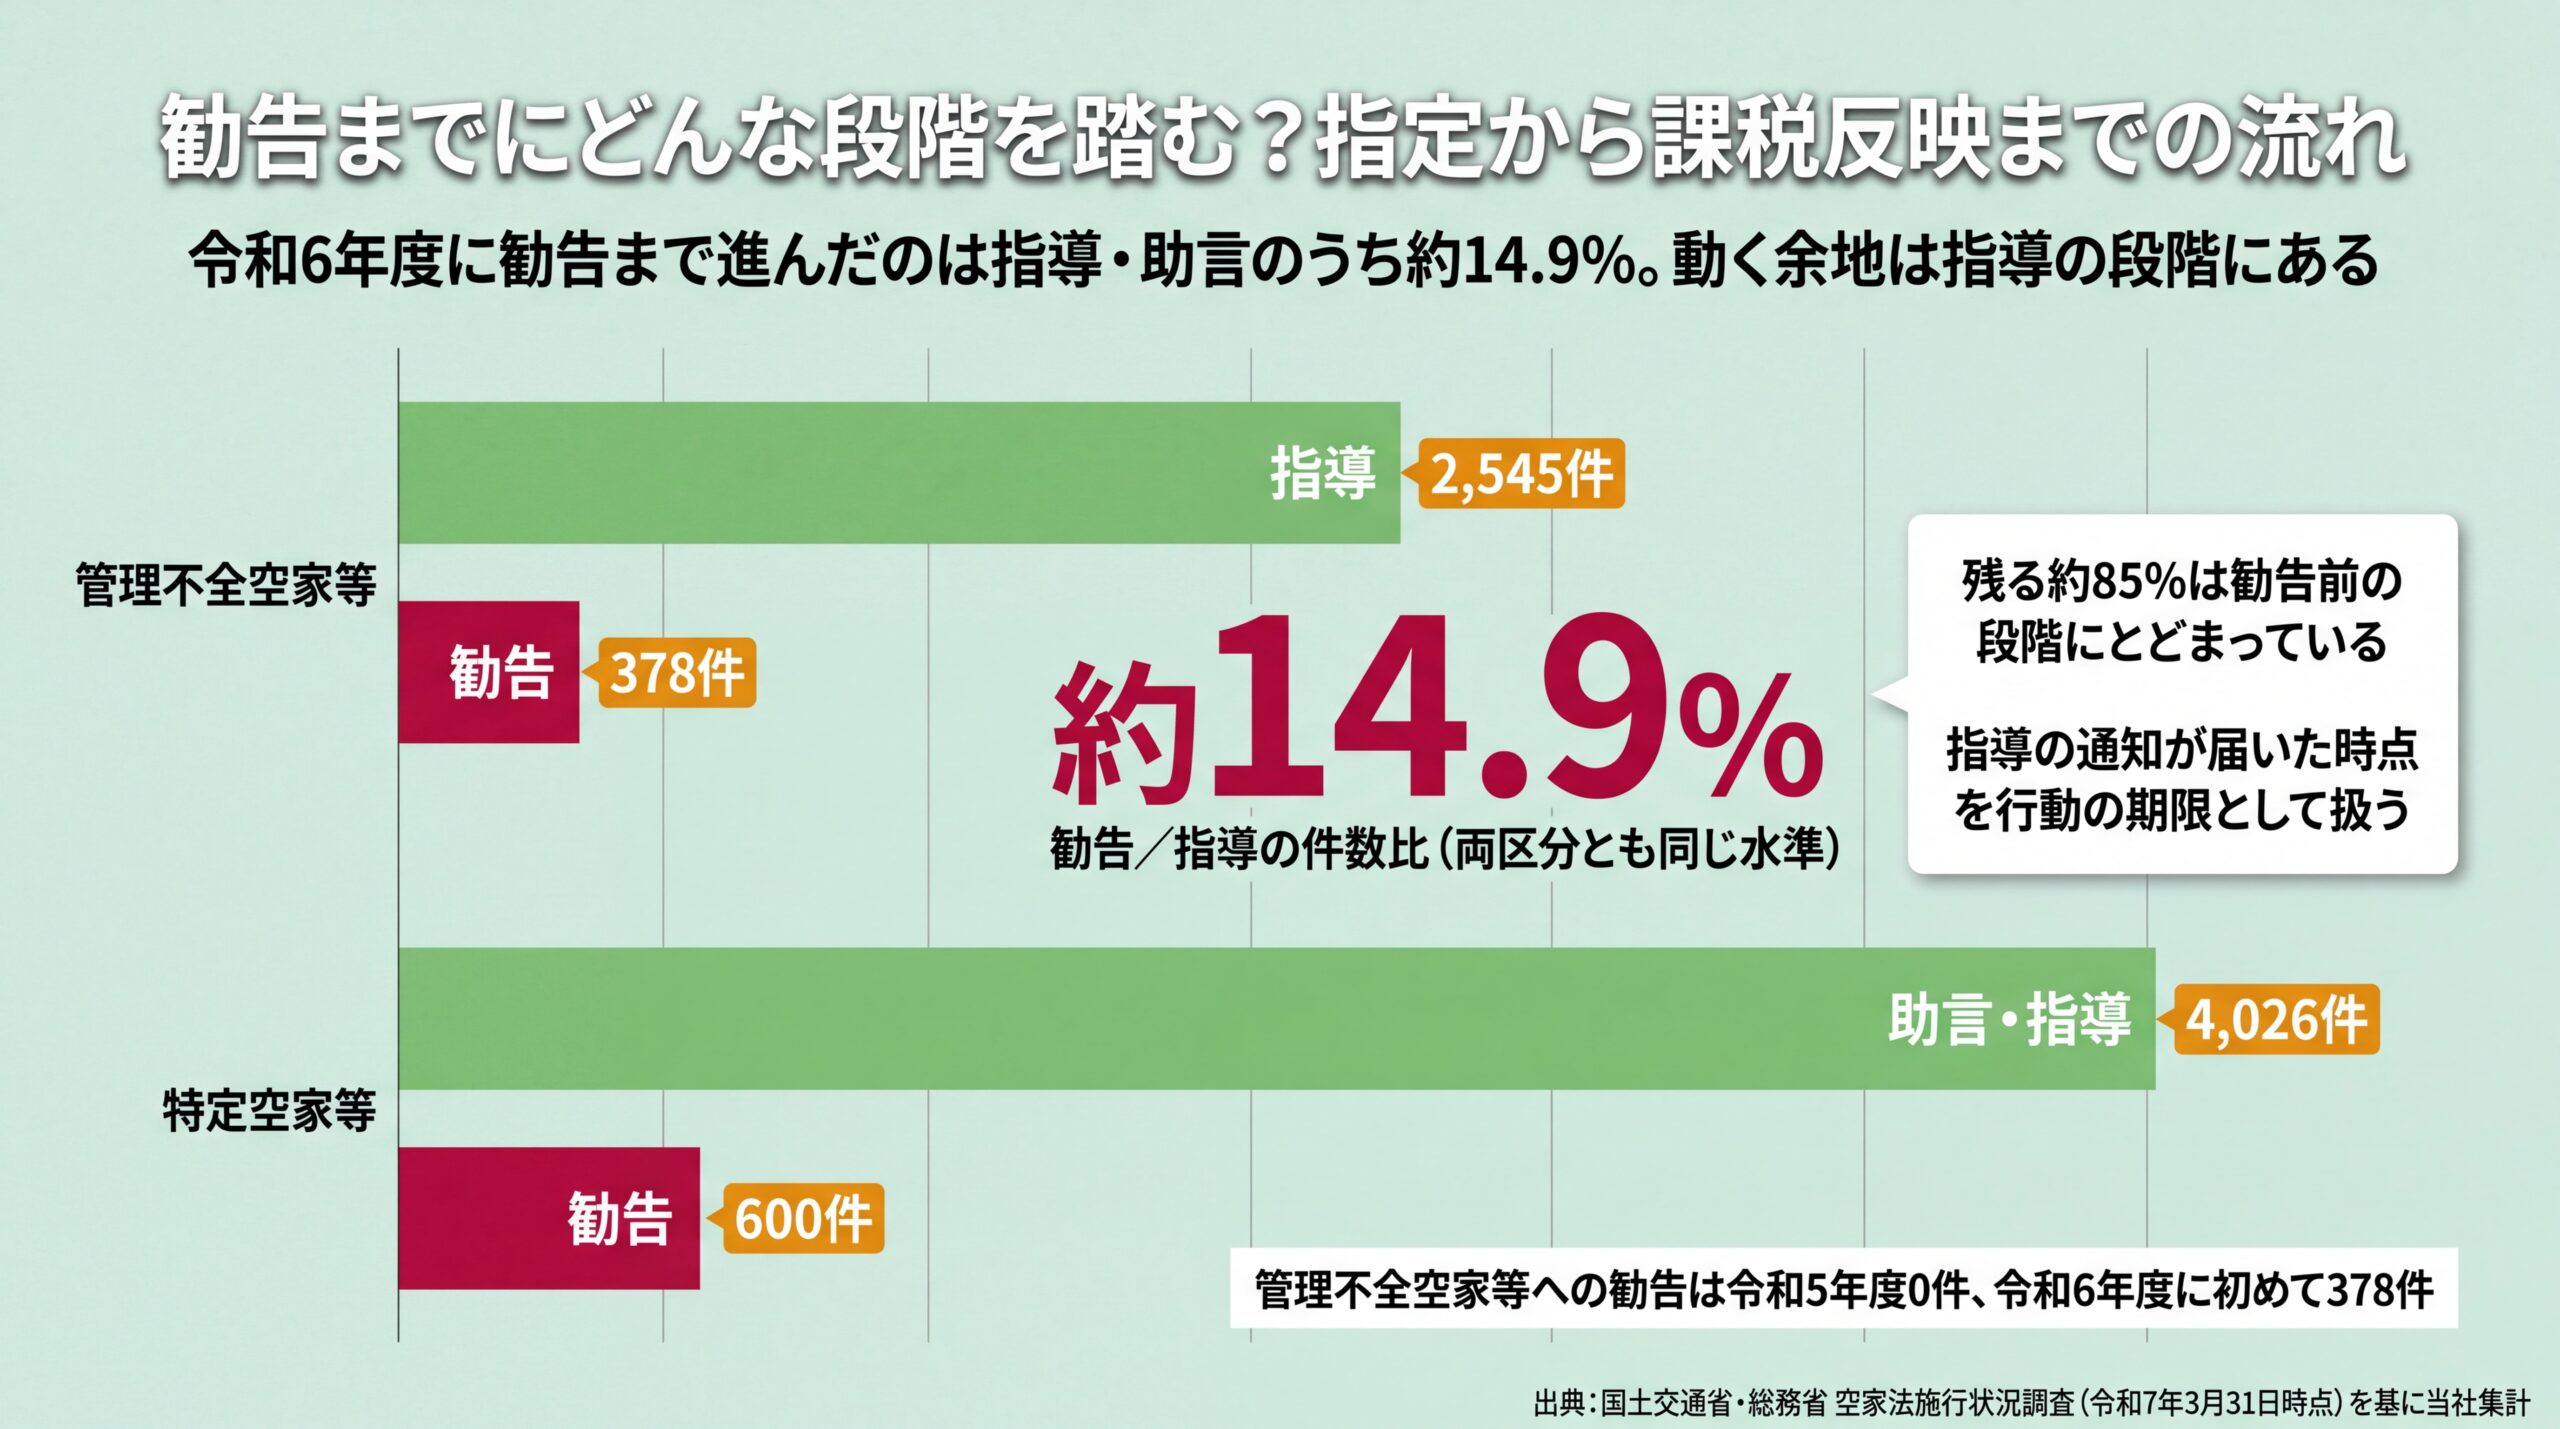
勧告に至るまでには、市区町村による把握・調査と、助言・指導という前の段階があります。指導で改善しない場合に勧告が出され、その年の翌年1月1日時点で状態が変わっていなければ、翌年度分の課税から住宅用地特例が外れます(政府広報オンライン、2026年8月時点)。段階ごとに、所有者にできることは変わります。
把握・調査から翌年度課税までの5段階
| 段階 | 動く主体 | 税への影響 | この段階でできること |
| ①把握・調査 | 市区町村 | なし | 現況を自分でも確認し、傷んだ箇所を洗い出す |
| ②助言・指導 | 市区町村 | なし | 修繕・清掃・樹木の伐採で改善する。売却や解体の検討を始める |
| ③勧告 | 市区町村 | 特例除外が決まる | 改善して勧告の取り下げを求める。処分の判断を急ぐ |
| ④1月1日(賦課期日) | — | この日の状態で判定 | 年内に③を解消できたかどうかで結果が決まる |
| ⑤翌年度の課税 | 市区町村 | 特例なしで課税 | 課税明細書で住宅用地欄の変化を確認する |
(国土交通省 空き家対策特設サイト・政府広報オンラインの公表内容と当社の実務判断を基に当社作成、2026年8月時点)
勧告に至るのは指導のうち一部にとどまる
制度の説明だけでは、勧告がどれだけ現実的なのかが見えません。国土交通省と総務省が全国1,741市区町村を対象に実施した調査(令和7年3月31日時点)から、当社で措置件数を集計しました。
| 区分(令和6年度) | 指導・助言 | 勧告 | 勧告/指導の件数比 |
| 管理不全空家等 | 2,545件 | 378件 | 約14.9% |
| 特定空家等 | 4,026件 | 600件 | 約14.9% |
(国土交通省・総務省「空家等対策の推進に関する特別措置法の施行状況等について(令和7年3月31日時点)」を基に当社集計)
【調査方法】 対象: 全国1,741市区町村を対象とした空家法施行状況調査の公表値/N数: 令和6年度中に講じられた措置件数(管理不全空家等 指導2,545件・勧告378件、特定空家等 助言・指導4,026件・勧告600件)/期間: 令和6年度/集計方法: 同一年度の勧告件数を指導・助言件数で除して百分率を算出/データ出典: 上記調査資料。なお、これは同一年度の件数を比べた値であり、同じ物件を追跡した割合ではありません。
管理不全空家等への勧告は、制度が始まった令和5年度は0件で、令和6年度に初めて378件出ています。当社はこの数字を、制度が本格的に動き出したのは施行2年目からだと見ています。「まだ実例が少ないから大丈夫」と構えるより、指導の通知が届いた時点を行動の期限として扱うほうが安全です。
要点: 勧告は最終段階に近い措置で、件数としては指導のほうが圧倒的に多くなっています。助言・指導を受け取った段階で動けば、住宅用地特例を維持できる余地があります。
命令・代執行に進む段階もある
特定空家等については、勧告の先に命令・行政代執行という段階が続き、命令に従わない場合は50万円以下の過料に処されることがあります(政府広報オンライン、2026年8月時点)。税負担以外に生じる責任やコストは、空き家を放置する5つのリスクで整理しています。
本当に6倍になる?税額の増え方を試算で確認
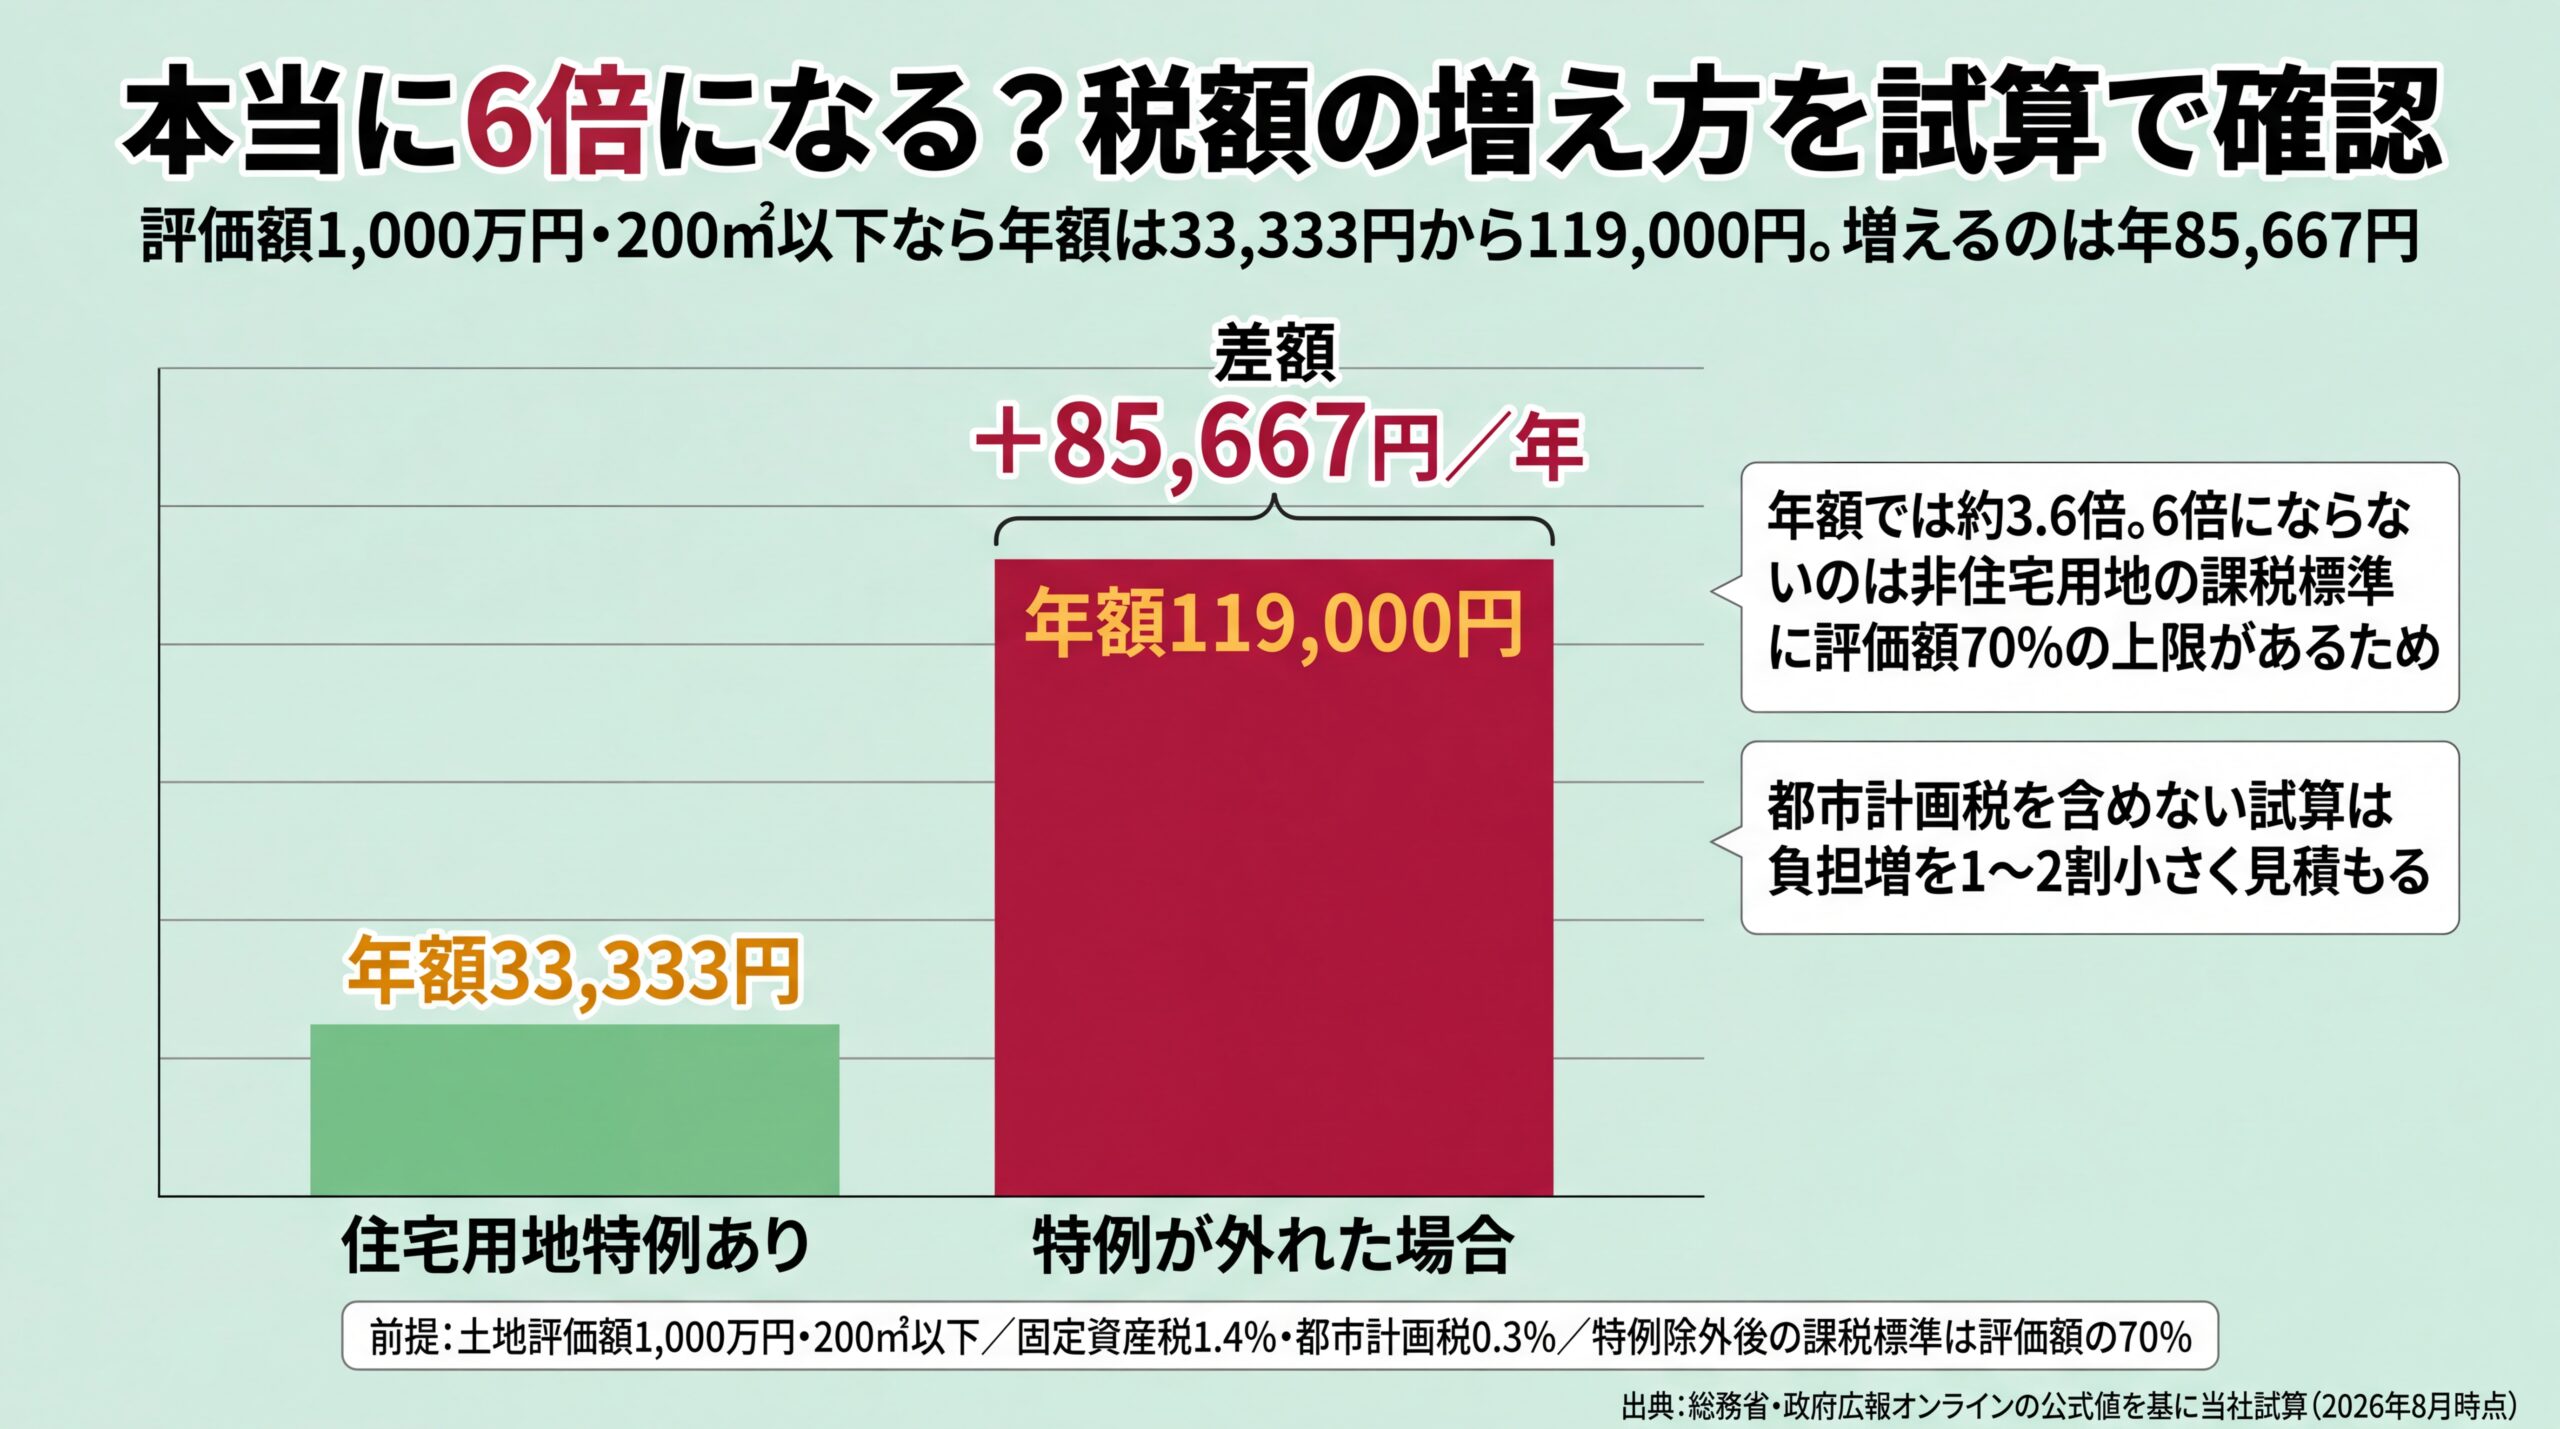
「6倍」は課税標準を6分の1にする特例が外れることに由来する上限的な表現で、実際の増え方はおおむね4倍前後が目安です。住宅用地でなくなった宅地の課税標準には評価額の70%という上限があるため、単純に6倍にはなりません(総務省 固定資産税の概要、2026年8月時点)。
「6倍」は課税標準の特例倍率から来ている
住宅用地特例では、固定資産税の課税標準が小規模住宅用地(200㎡以下の部分)で6分の1、一般住宅用地(200㎡を超える部分)で3分の1に減額されます(政府広報オンライン、2026年8月時点)。この6分の1が1に戻ることを指して「6倍」と表現されています。
ただし総務省は、住宅用地以外の宅地(商業地等)について「課税標準額は、評価額×70%と〔A〕のいずれか低い方」としています。特例が外れた土地は評価額まるごとではなく、評価額の70%を上限として課税されるという仕組みです。
実額の目安は年8万円台の増加(評価額1,000万円の場合)
数字だけでは負担感がつかめないため、公表されている税率と特例率から当社で試算しました。
| 区分 | 固定資産税 | 都市計画税 | 年額合計 |
| 住宅用地特例あり | 23,333円 | 10,000円 | 33,333円 |
| 特例が外れた場合 | 98,000円 | 21,000円 | 119,000円 |
| 差額 | +74,667円 | +11,000円 | +85,667円/年 |
(総務省 固定資産税の概要・総務省 都市計画税・政府広報オンラインの公式値を基に当社試算、2026年8月時点)
【試算の前提】 土地の評価額1,000万円・面積200㎡以下(全部が小規模住宅用地)/固定資産税は標準税率1.4%、都市計画税は制限税率0.3%(市街化区域内を想定)/特例が外れた後の課税標準は評価額の70%(上限ケース。負担調整措置による緩和は考慮していません)。倍率は固定資産税で約4.2倍、都市計画税と合わせた年額では約3.6倍です。
税率や評価額、負担調整措置の適用状況によって実額は変わるため、この試算は上限に近い目安として見てください。正確な税額は物件のある市区町村の資産税担当窓口で確認できます。
要点: 判断材料は「6倍」という倍率ではなく、自分の土地の評価額から出した年額の差額です。差額が管理費や修繕費を上回るなら、保有し続ける前提そのものを見直す段階に来ています。
都市計画税も同時に上がる
見落とされやすいのが都市計画税です。住宅用地特例では都市計画税の課税標準も小規模住宅用地で3分の1、一般住宅用地で3分の2に減額されており、勧告を受けるとこの軽減も外れます(政府広報オンライン、2026年8月時点)。
都市計画税は原則として市街化区域内の土地・家屋が対象で、課税するかどうかや税率は市町村の条例で決まります(総務省 都市計画税、2026年8月時点)。上の試算の条件では、固定資産税だけを見ると負担増を1割強ほど小さく見積もることになります。
\ 他社で断られた物件も買取可能 /
8年間空き家だった富山県の物件も、家財を残したまま450万円で買い取りました。
受付時間 10:00〜19:00(水・日曜定休)
6倍を回避・解除するには?勧告の前後にできること
回避の基本は、勧告が出される前の助言・指導の段階で、指摘された状態を改善することです。勧告後でも、改善して勧告が取り下げられれば、翌年1月1日時点で住宅用地として扱われる余地があります。判断や措置を行うのは市区町村なので、個別の該当性は物件所在地の窓口で確認してください(国土交通省 空き家対策特設サイト、2026年8月時点)。
助言・指導の段階で改善する
改善の中身は、行政が問題視している状態を解消することです。屋根材や外壁の破損の補修、繁茂した樹木の伐採、堆積したごみの撤去、不法侵入を防ぐ施錠といった、外観と安全に関わる箇所が中心になります。
遠方に住んでいて自分では通えない場合は、管理の委託という選択肢もあります。ただし委託費は毎月かかるため、改善費用と委託費の合計が、税負担の増加分を上回らないかを先に計算しておくほうが安全です。
勧告を受けた後に改善した場合はどうなるか
住宅用地特例は、賦課期日である1月1日時点で「人が居住するための家屋の敷地」として利用されているかどうかで判定されます。勧告を受けた後でも状態を改善して勧告が取り下げられれば、その後の年度で特例に戻る余地が残ります。
ただしいったん反映された年度分の税額がさかのぼって戻ることはありません。取り下げの手続きや判断は自治体ごとに運用が異なるため、改善に着手する前に「何がどこまで直れば取り下げの対象になるか」を担当窓口へ確認しておくと、費用の無駄を防げます。
使う予定がないなら手放す判断も
当社は、使う予定のない空き家は、管理を続けるより早く手放したほうが総コストが小さくなる場合が多いと考えています。修繕費と管理委託費を払い続けても建物の劣化は進み、時間が経つほど買い手が少なくなるのが実情です。当社が訳あり物件の直接買取を専門にしているのは、こうした物件こそ価格を早く提示すべきだと判断しているからです。
当社では残置物や生活用品を残したままの現況買取に対応しており、全国どこの物件でも査定できます。家財の片付けが終わっていないことを理由に判断を先送りする必要はありません。売却を選ぶ場合の税金は実家売却にかかる税金と特例と空き家売却の税金で、解体を選ぶ場合の費用相場は家の解体料金でそれぞれ確認できます。
よくある質問
Q1. 建物(家屋)の固定資産税も6倍になりますか?
上がるのは土地の税額で、家屋の固定資産税は勧告を理由に増えることはありません。住宅用地特例は「住宅やマンションなどの居住建物の敷地である住宅用地」に対する課税標準の特例だからです(政府広報オンライン、2026年8月時点)。家屋は課税台帳に登録された価格に税率1.4%を掛けて計算されます(東京都主税局、2026年8月時点)。
Q2. 税額が上がったかどうかは、いつどこでわかりますか?
納税通知書と同時に届く課税明細書で確認できます。東京都23区では第1期の納付月である6月に納税通知書と課税明細書が送付され、令和8年度分は6月1日に発送されています(東京都主税局、2026年8月時点)。発送時期は自治体により異なるため、待たずに確認したい場合は資産税担当窓口へ問い合わせてください。
Q3. 近所の空き家を管理不全空家等として市区町村に相談できますか?
認定や措置を行うのは市区町村なので、相談先は物件のある自治体の空き家担当窓口です。市区町村は放置すれば特定空家になるおそれのある空き家を管理不全空家に認定し、管理指針に即した管理を所有者へ指導できます(政府広報オンライン、2026年8月時点)。なお、一部の自治体が独自に設けている空き家関連の新税は、ここで扱う固定資産税とは別の税です。
まとめ
空き家の固定資産税が上がる起点は勧告で、反映されるのは勧告を受けた年の翌年度分からです。判定されるのは毎年1月1日時点の状態なので、年内に改善できれば翌年度の課税には反映されません。「6倍」は課税標準の特例倍率に由来する上限的な表現で、非住宅用地の課税標準には評価額の70%という上限があるため、実際の増え方はおおむね4倍前後が目安になります。行政の措置件数を見ても勧告は最終段階に近く、助言・指導の通知が届いた時点が実質的な行動期限です。使う予定がない空き家なら、修繕と管理を続けるか手放すかを、年額の差額を材料に決めてください。
\ 最短3日で現金化・全国対応 /
所在地と築年数だけでも、売れる見込みがあるかをお伝えできます。
受付時間 10:00〜19:00(水・日曜定休)
この記事の監修者
鶴野 博之(株式会社リアテクス 執行役員)
宅地建物取引士/賃貸経営管理士/FP2級
一棟投資物件専門の仲介会社で不動産業界に参入後、前職では「訳あり・瑕疵物件」に特化したコンサルティングプログラム責任者として600名以上の投資家の購入から売却までに携わる。自身も再建築不可物件を中心に訳あり物件へ投資し、転売売買から保有物件まで数々の実績を持つ。