

「元気なうちに名義だけ変えておこうか」
「でも、それって本当に得なの?」
親から子へ家の名義変更をする方法は、生前贈与・相続・親子間売買の3つで、かかる税金がそれぞれ違います。税額だけで選ぶと、相続まで待てば使えた制度を先に手放すこともあるんです。それぞれの税負担、課税方式の選び方、今移すか待つかの決め方と移した後の変化までご案内しますね。
\ 査定最短6時間・仲介手数料0円 /
売れずに困っている空き家や訳あり物件も、買取くんは全国対応で直接買い取ります。
受付時間 10:00〜19:00(水・日曜定休)
親から子へ家の名義変更をする3つの方法(生前贈与・相続・親子間売買)
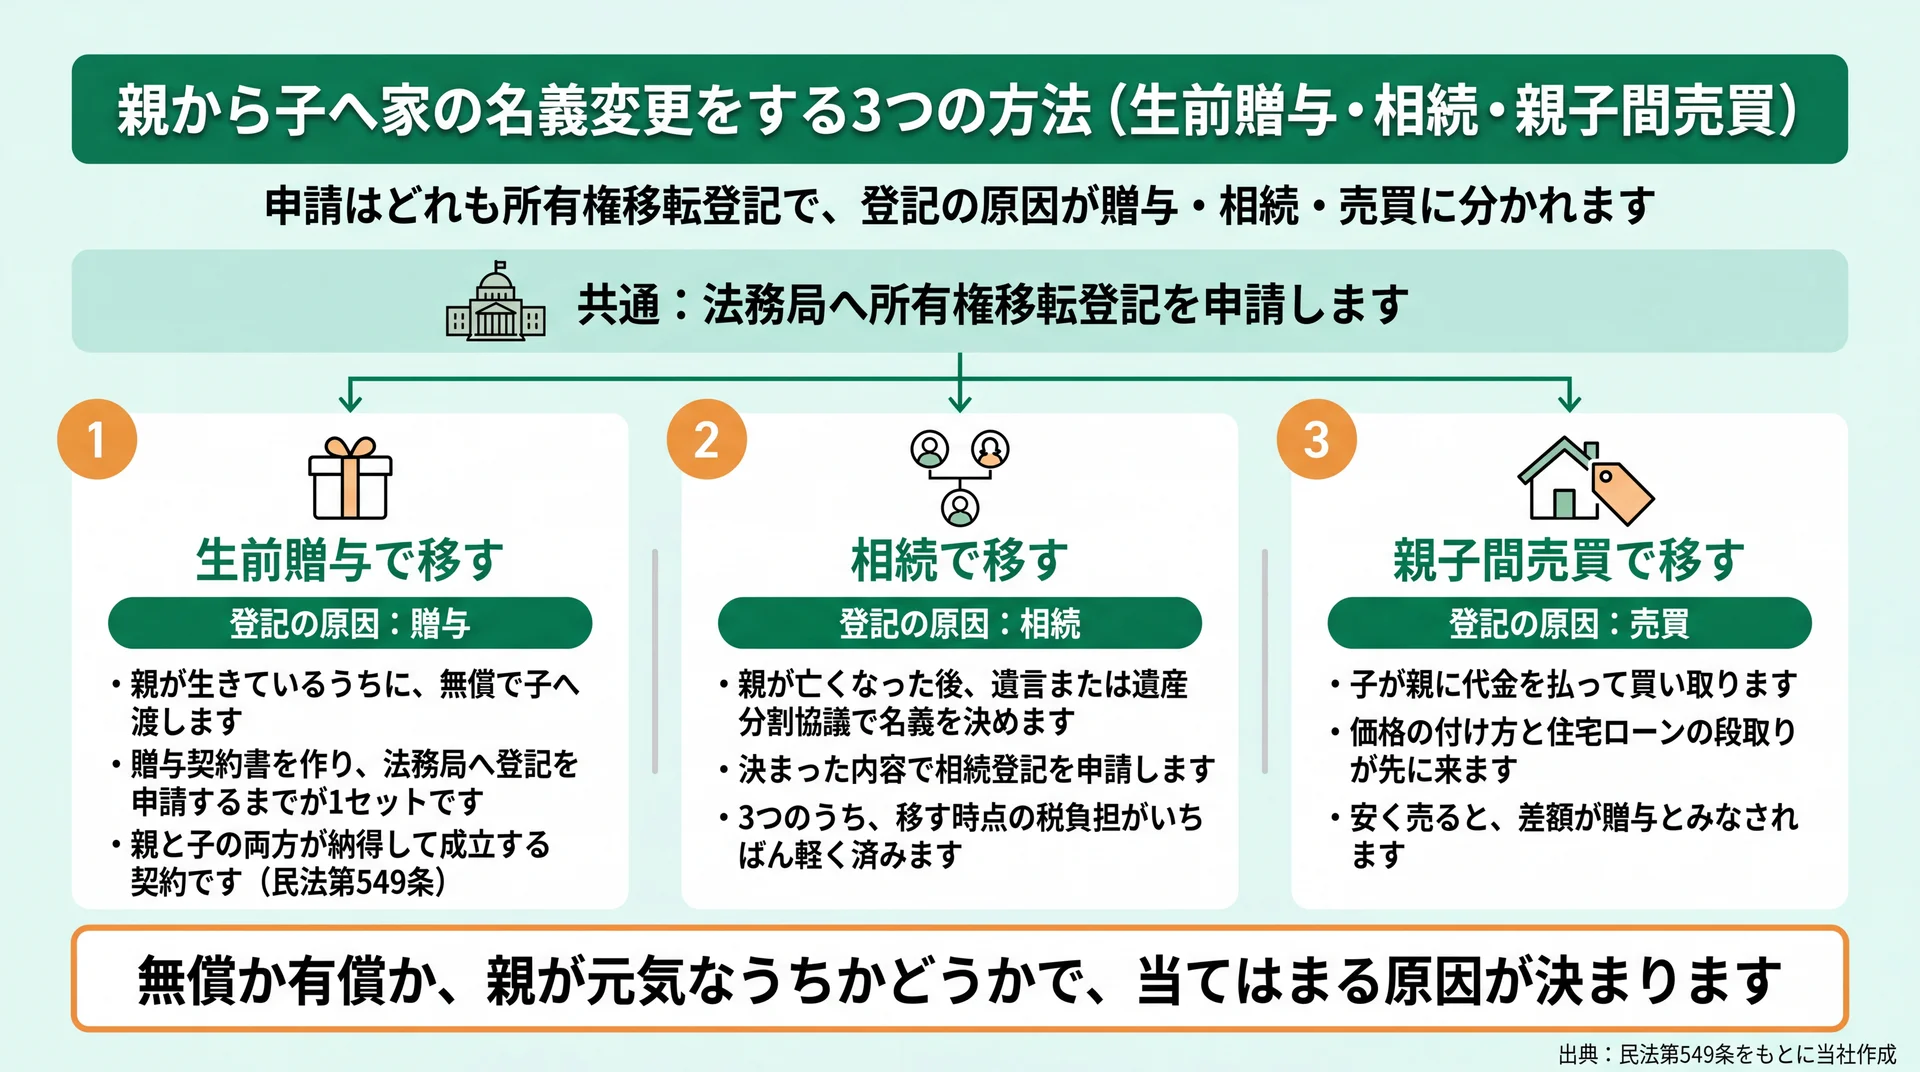
3つの方法は、親が生きているうちに無償で移すか、亡くなった後に移すか、代金を払って買い取るかで分かれます。申請するのはどれも所有権移転登記ですが、登記の原因が「贈与」「相続」「売買」と変わり、そこから税金の話が枝分かれしていくんです。
方法1|生前贈与で移す
親が生きているうちに、子へ無償で渡します。贈与は「当事者の一方がある財産を無償で相手方に与える意思を表示し、相手方が受諾をすることによって、その効力を生ずる」と民法第549条が定めていますので、親と子の両方が納得して初めて成立する契約です。親が「あげる」と言っただけでは終わりません。
贈与契約書を作り、法務局へ登記を申請するところまでが1セットです。そろえる書類は原因ごとに違いますので、名義変更でそろえる書類の一覧で確認してください。
方法2|相続で移す
親が亡くなった後、遺言または相続人どうしの遺産分割協議で誰の名義にするかを決め、相続登記を申請する方法です。3つのうち、移す時点の税負担がいちばん軽く済むのはこの形になります。
なお相続登記の義務化とは、相続で不動産を取得した人に登記の申請を義務づける制度のことです。いつまでに申請するのか、しなかったときにどうなるのかは相続登記が義務化された後の名義変更のルールで説明しています。
方法3|親子間売買で移す
子が親に代金を払って買い取る方法です。無償ではありませんので贈与にはあたりません。⇒ ただし 価格の付け方でつまずきます。安く売れば差額が贈与とみなされ、住宅ローンが残っていれば返済の段取りが先に来ます。この2点は記事の後半で扱います。
申請の段取りそのものは本記事では扱いません。原因ごとの流れは家の名義変更の原因別の進め方でたどれます。
方法ごとに税金はどう変わる?贈与税・相続税・譲渡所得の負担
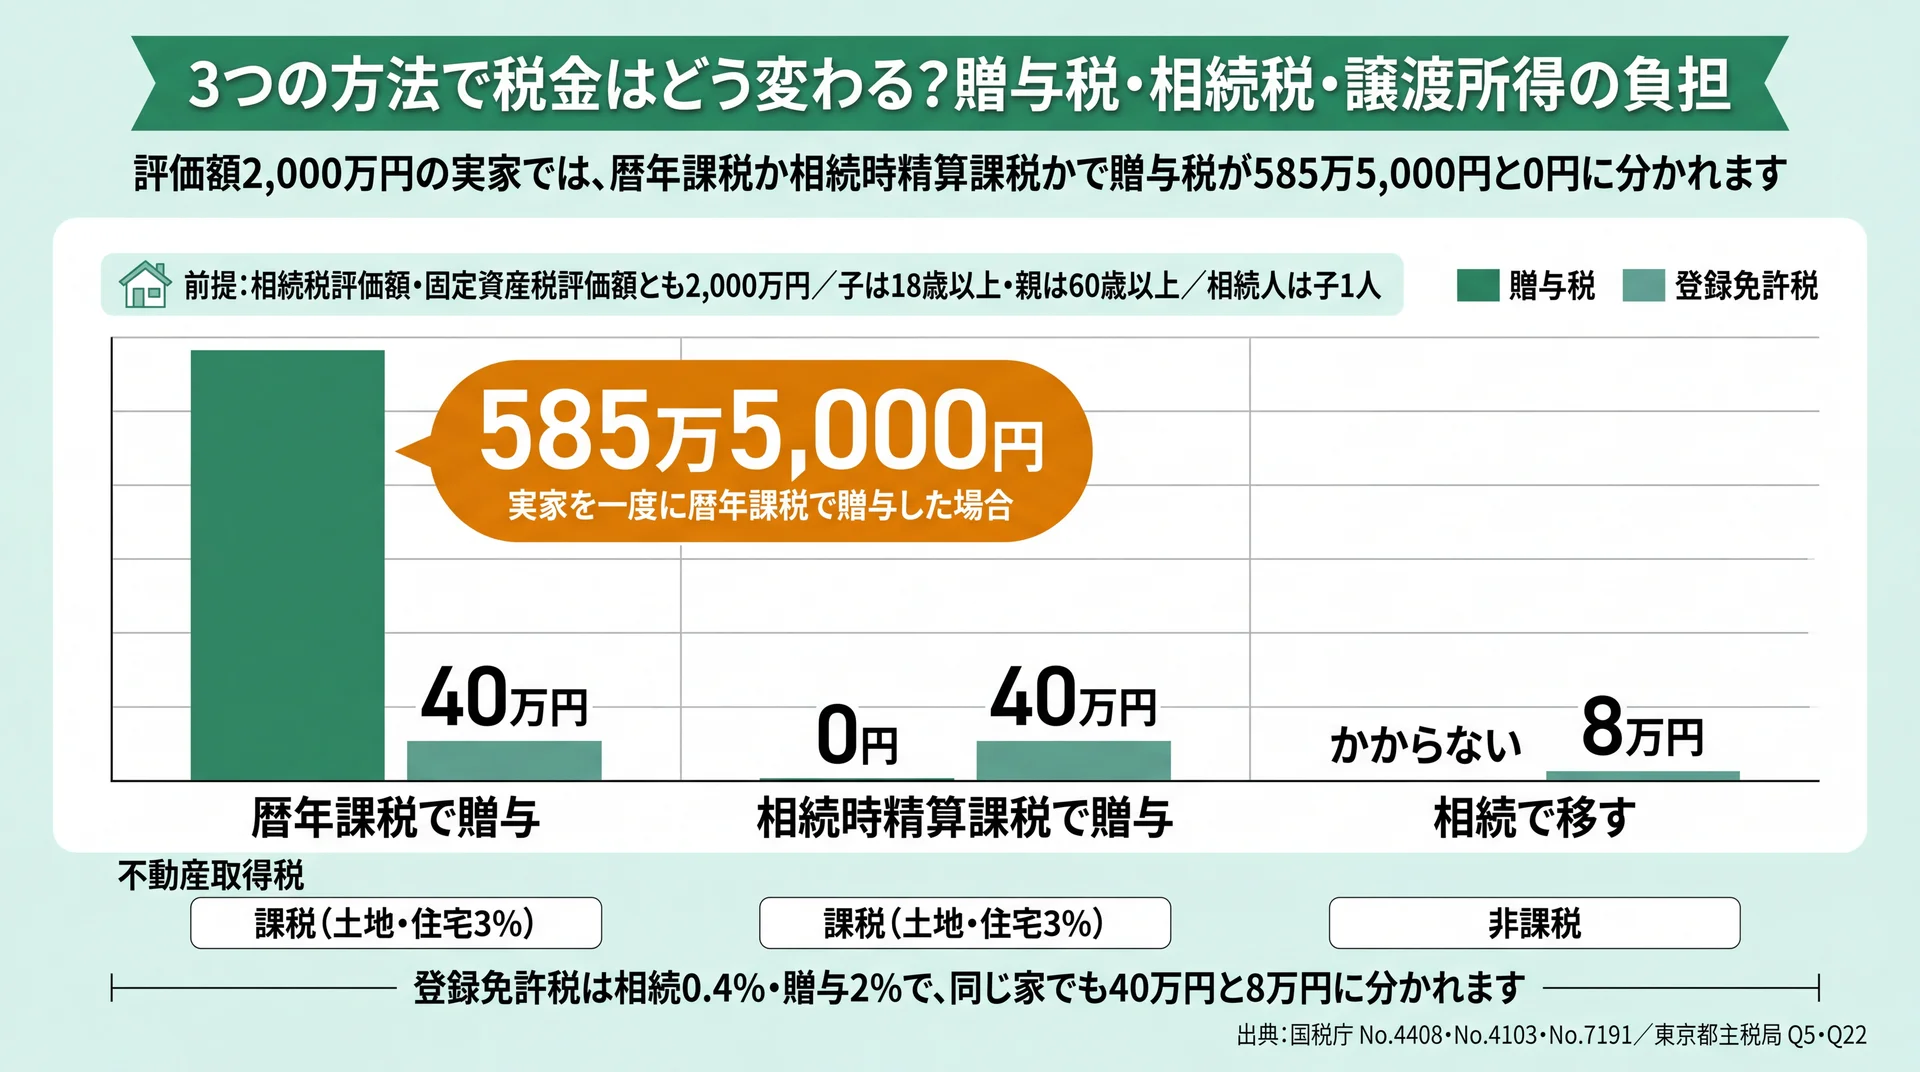
生前贈与には贈与税と不動産取得税がかかり、登録免許税も相続の5倍のため、移す時点の税負担は相続のほうが軽くなります。相続税は、この家だけでなく親の財産全体の額で別に判定しますので、贈与税がかからない選び方が相続税まで含めて得になるとは限りません。
誰にどの税がかかるかを1枚で見る
税目と方法を掛け合わせて1枚にすると、こうなります。
| 税目 | 生前贈与 | 相続 | 親子間売買 |
| 贈与税 | 子にかかる | かからない | 原則なし(安すぎると課税) |
| 相続税 | 贈与した家も親の財産に足して判定(方式で足す範囲が違う) | 財産全体で判定 | 代金が親に残れば対象 |
| 譲渡所得税 | かからない | かからない | 親に利益が出れば課税 |
| 登録免許税 | 評価額の2% | 評価額の0.4% | 評価額の2%(土地1.5%) |
| 不動産取得税 | 子にかかる | 非課税 | 子にかかる |
データ出典: 国税庁 No.4408/No.4152/No.4103/No.3202/No.7191/東京都主税局 不動産取得税Q&A
3行目の譲渡所得税だけは払う人が違います。譲渡所得とは土地や建物を売って得た利益のことで、かかるのは買った子ではなく売った側の親です。⇒ 親子間売買のときだけ、親側にも税の話が生まれます。
不動産取得税は土地や家屋を取得した人にかかる都道府県の税で、東京都は「不動産の取得について、有償・無償の別、登記の有無、取得原因は問いません」として贈与でも課税としています(東京都主税局 不動産取得税Q&A Q1)。⇒ 無償で渡すのだから税も軽い、とはならないんです。
登録免許税は相続0.4%・贈与2%で5倍の差
登記のときに納めるのが登録免許税です。国税庁の税額表では、所有権の移転登記の税率は相続が「1,000分の4」、贈与を含むその他の原因が「1,000分の20」と定められています(国税庁 No.7191)。
パーセントに直すと0.4%と2%で、同じ家を同じ法務局で登記しても、原因が違うだけで5倍の差がつきます。土地の売買による移転登記には軽減があり、令和11年3月31日までに登記を受ける場合は1,000分の15(1.5%)です。司法書士報酬や書類代まで含めた総額は家の名義変更にかかる費用の総額と内訳で確認できます。
評価額2,000万円の実家で試算してみる
前提を置いた仮定計算で、金額の感覚をつかみましょう。相続税評価額・固定資産税評価額とも2,000万円、子は18歳以上で親は60歳以上、実家以外に相続財産はなく相続人は子1人(相続税の基礎控除3,000万円+600万円×1人=3,600万円の範囲内。国税庁 No.4152)とします。なお相続時精算課税とは、60歳以上の親から18歳以上の子への贈与について、贈与時の税を抑えて相続のときにまとめて精算する方式です。
| 移し方 | 贈与税 | 登録免許税 | 不動産取得税 |
| 暦年課税で贈与 | 585万5,000円 | 40万円 | 課税(土地・住宅3%) |
| 相続時精算課税で贈与 | 0円 | 40万円 | 課税(土地・住宅3%) |
| 相続で移す | かからない | 8万円 | 非課税 |
データ出典: 国税庁 No.4408 特例贈与財産用の速算表/No.4103/No.7191/東京都主税局 不動産取得税Q&A Q5・Q22
暦年課税の585万5,000円は、(2,000万円-基礎控除110万円)×45%-265万円という計算です。相続時精算課税なら基礎控除110万円と特別控除2,500万円の枠に収まるため0円で、相続税もこの前提では財産の合計が3,600万円の範囲内ですから3通りとも0円になります。
ただし預貯金や別の不動産があれば、この0円はすぐに動きます。金額の当てはめは、家以外の財産をすべて並べてからでないと出せませんので、実際の判断は税理士へご相談ください。
\ 他社で断られた物件も買取可能 /
購入意欲の高い投資家が常時300名以上いるため、条件の難しい家にも価格を出せる可能性があります。
受付時間 10:00〜19:00(水・日曜定休)
暦年課税と相続時精算課税、どちらを選ぶ?
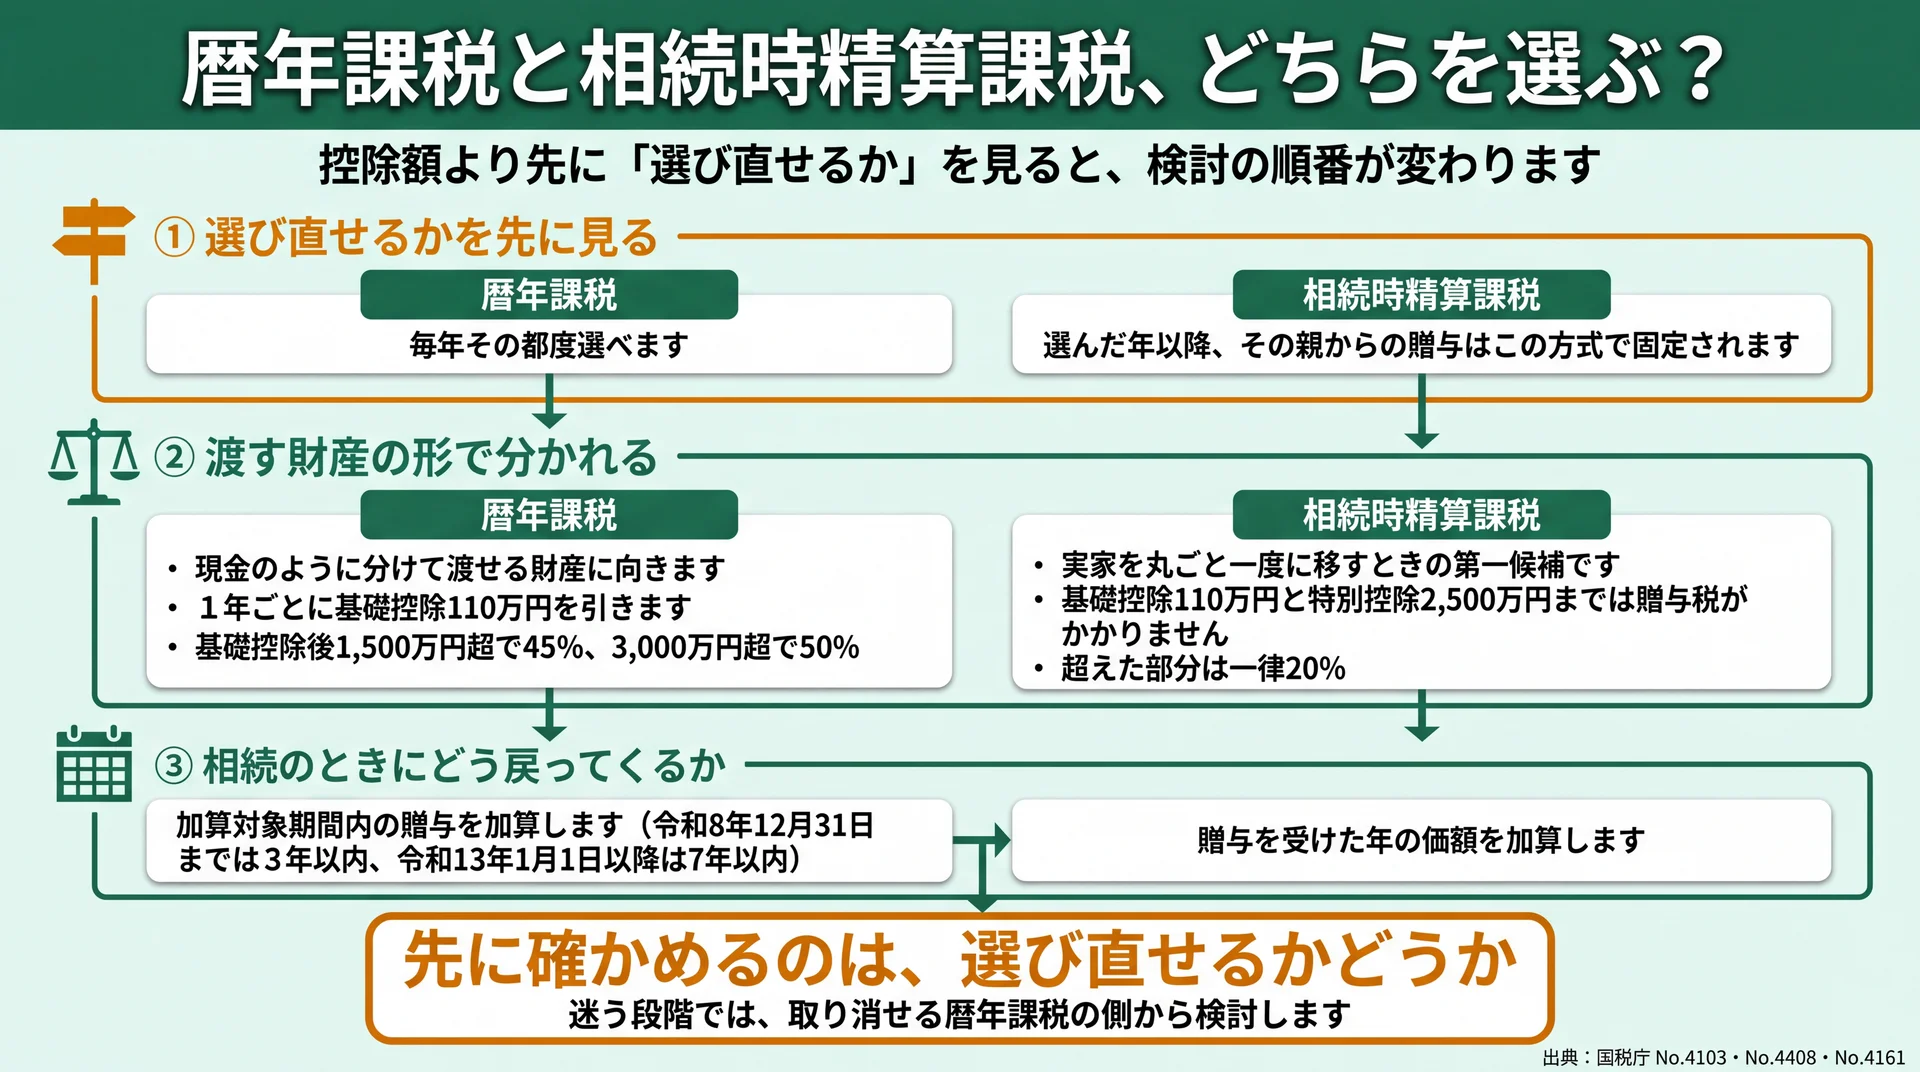
実家を丸ごと一度に移すなら相続時精算課税が検討の第一候補で、暦年課税は現金のように分けて渡せる財産に向く方式です。ただし相続時精算課税は一度選ぶと暦年課税へ戻せませんので、どちらが軽いかを計算する前に、選び直せるかどうかを見ておいてください。
暦年課税は1年ごとに110万円を引く方式
暦年課税では、1年間に贈与でもらった財産の合計から基礎控除110万円を引き、残った金額に税率をかけます(国税庁 No.4408)。
現金なら毎年少しずつ渡して枠を使えますが、実家を一度に移すと110万円を超えた部分の全額がその年の課税対象です。特例贈与財産用の速算表では、基礎控除後の課税価格が1,500万円を超えると45%、3,000万円を超えると50%の税率帯に入ります。⇒ 家というひとかたまりの財産と、年ごとに区切る方式は相性が良くないんです。
相続時精算課税は2,500万円まで贈与税を抑える方式
60歳以上の父母や祖父母から18歳以上の子や孫へ贈与するときに選べる制度です。基礎控除110万円を引いた後、特別控除2,500万円までは贈与税がかからず、超えた部分に一律20%の税率がかかります(国税庁 No.4103)。
名前のとおり「精算」する制度ですので、親が亡くなったときの相続税の計算で、贈与を受けた年の価額が相続財産に加算されます。⇒ 税金が消えるのではなく、払うタイミングが後ろにずれる制度なんです。
「取り消せるか」で並べ替えると判断が変わる
当社が分かれ目だと見ているのは、2,500万円の非課税枠ではなく別の一文です。国税庁は相続時精算課税について「一度選択すると…その選択をした年分以降すべてこの制度が適用され、『暦年課税』へ変更することはできません」と明記しています(国税庁 No.4103)。その親からの贈与は、以後ずっとこの方式に固定されます。実家だけのつもりで選んでも、後から現金を渡すときに暦年課税の110万円の枠は戻ってきません。
暦年課税で渡した分も、加算対象期間内なら贈与税がかかったかどうかに関係なく相続税の課税価格に加算されます。期間は相続開始が令和8年12月31日までなら3年以内、令和13年1月1日以降は7年以内へと段階的に延びます(国税庁 No.4161)。
| 見る点 | 暦年課税 | 相続時精算課税 |
| 選び直し | 毎年その都度選べる | 選ぶと元へ戻せない |
| 相続時の扱い | 加算対象期間内の贈与を加算 | 贈与時の価額を加算 |
| 小規模宅地等の特例(相続税を下げる制度) | 使えない(相続で受け取った宅地だけが対象) | 使えない(国税庁 No.4124 が明記) |
データ出典: 国税庁 No.4103/No.4161/No.4124
実家だけを移して、同じ親から今後現金を渡す予定がないなら、相続時精算課税が候補です。実家のほかに毎年少しずつ現金も渡したいなら、精算課税を選んだ後は110万円の枠が使えなくなる点まで含めて比べてください。どちらが有利かは家以外の財産・相続人の数・親の年齢で変わりますので、金額の当てはめは税理士へお任せください。
今移すか、相続まで待つか。3つの条件で決める
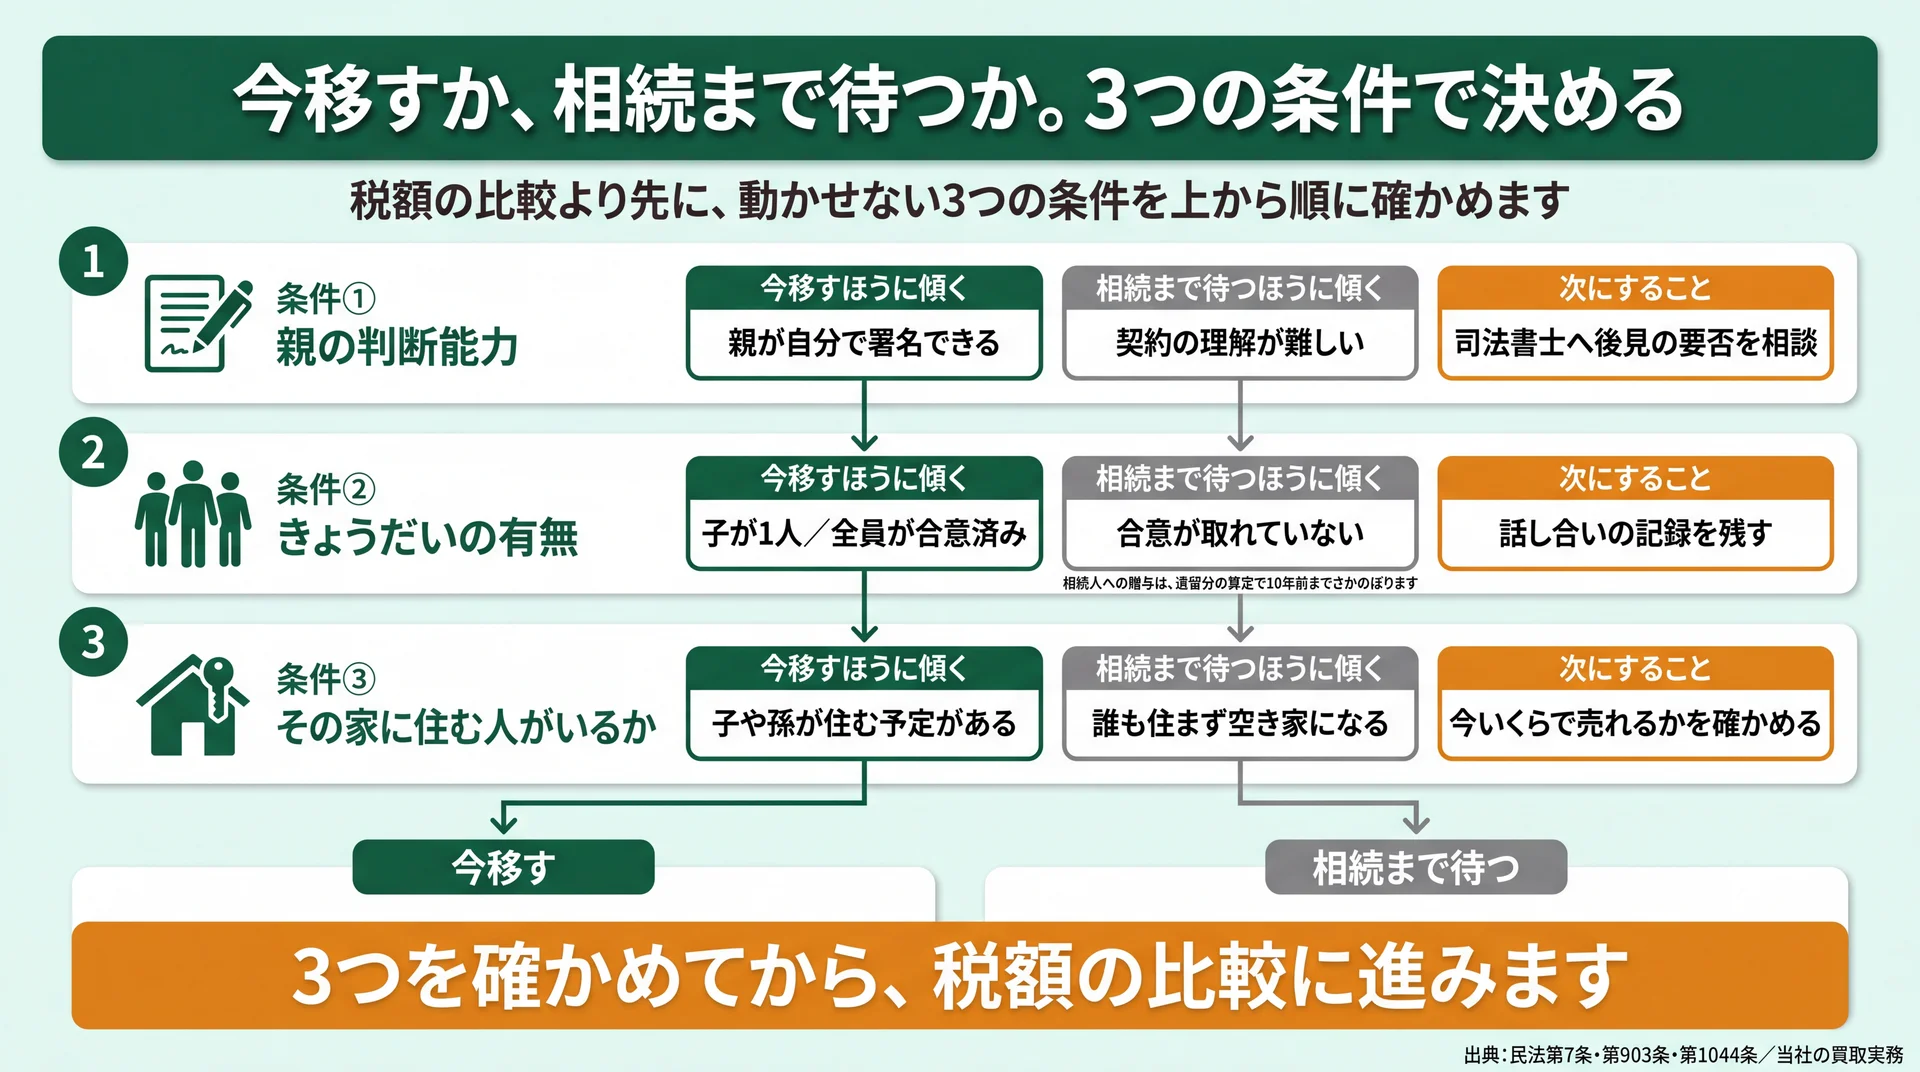
親の判断能力・きょうだいの有無・その家に住む人がいるかの3点で、今移すか相続まで待つかが分かれます。税額の比較はこの3点を確かめた後で構いません。順番を逆にすると、いちばん動かせない条件が最後に出てきて、やり直しになります。
条件1|親の判断能力
贈与も売買も契約ですので、親自身が内容を理解して意思表示できることが前提です。親が80代で受け答えに不安が出てきた場合、契約書に署名してもらうこと自体が難しくなり、判断能力を欠く常況になれば家庭裁判所へ後見開始の審判を申し立てる流れになります(民法第7条。制度の全体像は法務省 成年後見制度・成年後見登記制度Q&A)。ただし成年後見人は本人の財産を守る立場ですので、子へ無償で渡す生前贈与は通りにくくなります。⇒ 生前に移す選択肢は、親が元気なうちにしか机の上に乗りません。
条件2|きょうだいの有無
きょうだいが3人いて、誰も実家に戻る予定がない。この状況で1人だけが生前に受け取ると、その分は後の遺産分割で論点になります。生計の資本として受けた贈与は特別受益として相続財産に持ち戻すと民法第903条が定めているためです。
遺留分の話もあります。兄弟姉妹以外の相続人には遺留分があり(民法第1042条)、算定に入る贈与は原則として相続開始前の1年間のものですが、相続人に対する贈与は「十年」に読み替えられます(同第1044条第3項)。10年前の生前贈与でも、きょうだいから請求される場面はあります。話し合いの記録は残しておいてください。
条件3|その家に住む人がいるか
3つ目は、税額や登記の話には出てこない条件です。名義を移した先に住む人がいないなら、固定資産税の請求も、草木や郵便物の管理も、近隣からの連絡先も、名義と一緒に子へ渡ります。
当社は相続や贈与の後に空き家となった家の買取をお手伝いしていますが、名義だけ先に子へ移して数年が過ぎた家のご相談も届きます。誰も住まない家は、名義を動かしても問題が解決しません。出口の話が先に来ます。
| 条件 | 今移すほうに傾く | 相続まで待つほうに傾く | 次にすること |
| 親の判断能力 | 親が自分で署名できる | 契約の理解が難しい | 司法書士へ後見の要否を相談 |
| きょうだい | 子が1人/全員が合意済み | 合意が取れていない | 話し合いの記録を残す |
| 家に住む人 | 子や孫が住む予定がある | 誰も住まず空き家になる | 今いくらで売れるかを確かめる |
データ出典: 民法第7条・第903条・第1042条・第1044条/当社の買取実務
「相続まで待つ」を選んだ場合も、親が亡くなった後は登記の期限が関わりますので、親の死亡後に名義変更する期限を先に見ておいてください。
名義を子に移した後、何が変わる?固定資産税と小規模宅地等の特例
名義を子へ移すと、翌年から固定資産税の納税通知書は子に届きます。小規模宅地等の特例は相続で受け取った宅地だけが対象のため、生前に移した家は対象から外れます。変わるのは、支払う人と、使える制度の2つなんです。
固定資産税の請求先が変わるのは「翌年から」
3月に名義を移したら、その年の固定資産税は誰に届くのでしょうか。答えは親です。東京都主税局は納税義務者を「1月1日現在、土地、家屋又は償却資産の所有者として、固定資産課税台帳に登録されている方」とし、「仮に、1月2日以降に所有権の移転が行われても、納税義務者は変更されません」と示しています(東京都主税局)。
当社は、登記が終わった日と税の請求先が切り替わる日がずれる点を押さえてほしいと考えています。同じページには日割り精算の商慣習について「地方税法上で規定されているものではありません…あくまで当事者間の合意により行われる」ともあります。⇒ 移した年の分を親子のどちらが負担するかは、法律ではなく親子の取り決めしだいです。移す前に一言決めておいてください。
小規模宅地等の特例は相続で受け取った宅地だけが対象
相続税を大きく下げる制度が小規模宅地等の特例です。国税庁の説明は「個人が、相続や遺贈によって取得した財産のうち」と始まり、特定居住用宅地等なら330㎡まで評価額を80%減額できるとされています。さらに「相続時精算課税に係る贈与によって取得した宅地等…については、この特例の適用を受けることはできません」と明記されています(国税庁 No.4124)。
当社の見方では、これは生前贈与で失うものというより、相続まで待った人だけが手にできるものです。贈与税や登録免許税を抑えた結果、相続税の側で使えたはずの減額を先に外していた、ということが起こり得ます。ただし同居や居住継続などの要件があり、使える見込みがあるかは判定が要りますので、生前に移す前に税理士へご確認ください。
管理と売却の当事者も子に変わる
名義が移れば、庭木の手入れや郵便物、近隣からの連絡の窓口も子になり、将来その家を売るときの税金も子の側の話になります。譲渡所得の計算で使う所有期間について、国税庁は「相続や贈与により取得したものは、原則として、被相続人や贈与者の取得した日から計算する」としています(国税庁 No.3202)。親が長く住んだ家なら、受け取った翌日に売っても長期譲渡所得として扱われやすいわけです。
売る場面の税金は相続した家を売ったときの税金に、空き家で使える控除は相続空き家の3,000万円特別控除の適用条件にまとめています。
親子間売買という選択肢と、みなし贈与・住宅ローンの注意点
親子間売買は、時価より著しく低い価格をつけると差額が贈与とみなされ、贈与税の対象になります。つまずくのは価格の付け方と住宅ローンの2か所で、どちらも名義を動かす前に確かめておく話です。
みなし贈与かどうかは国税庁が事案ごとに判定する
時価2,000万円の実家を、子が500万円で買ったとします。国税庁は「個人から著しく低い価額の対価で財産を譲り受けた場合には、その財産の時価と支払った対価との差額…は、財産を譲渡した人から贈与により取得したものとみなされます」としています(国税庁 No.4423)。これがみなし贈与です。
同じページには「著しく低い価額の対価であるかどうかは、個々の具体的事案に基づき判定する」ともあります。当社が重く見ているのはこの一文で、国税庁のこのページに、何割までなら安全という数字は置かれていません。⇒ 親子間売買では、その価格にした根拠を第三者の査定で残しておくのが実務上の備えです。
住宅ローンが残っている家は借入先への確認が先
登記の申請自体は、ローンが残っていてもできます。ただ、家に付いた抵当権は名義が変わっても登記から消えず、返済の義務も契約している親のまま残ります。当社の買取でも、返済と抹消の段取りが決まらない家は引き渡しまで進みません。確認は次の順番です。
- 返済予定表と登記事項証明書で、残高と抵当権の内容を確かめる
- 借入先へ、名義を移せるか・繰上返済が必要かを聞く
- そのうえで登記の段取りを司法書士へ相談する
売った側の親に譲渡所得税がかかることもある
売った親に利益が出れば譲渡所得として課税されます。税率は長期が所得税15%・住民税5%、短期が所得税30%・住民税9%です(国税庁 No.3208・No.3211)。購入当時の契約書が見つからない場合は譲渡価額の5%を取得費とする扱いになり、税額が思ったより膨らむことがあります(国税庁 No.3202)。
安く売れば贈与とみなされ、相場どおりに売って親に利益が出れば税が出る。この挟み撃ちが、親子間売買のいちばん難しいところです。相続登記の義務化で押さえておく基本では、相続を選んだ場合に登記まわりで何が待っているのかを扱っています。
家の名義変更(親から子)のよくある質問
親が認知症になってからでも名義変更はできますか
判断能力を欠く常況になった後は、親本人が意思表示をできません。家庭裁判所へ後見開始の審判を申し立て、選ばれた成年後見人が代わりに動く形になります(民法第7条)。ただし後見人は本人の財産を守る立場ですので、子へ無償で渡す生前贈与は認められにくく、売却も本人のために必要かどうかで判断されます。進め方は司法書士へご相談ください。
親から子への名義変更で不動産取得税はかかりますか
生前贈与ではかかり、相続ではかかりません。東京都主税局は相続による取得を非課税としたうえで、「生前贈与は『相続』に含まれません」「相続時精算課税制度の適用を受けた場合であっても『相続』に含まれません」と示しています(東京都主税局 不動産取得税Q&A)。税率は土地と住宅が3%、住宅以外の家屋が4%です(令和9年3月31日まで)。
兄弟がいる場合に1人だけが名義を受け取ると問題になりますか
後の遺産分割で論点になり得ます。生計の資本として受けた贈与は特別受益として相続財産に持ち戻され(民法第903条)、遺留分の算定でも相続人への贈与は10年前までさかのぼって算入されます(同第1044条第3項)。名義を移す前にきょうだい全員へ伝え、誰が何を受け取るかを決めた記録を残してください。
住宅ローンが残っている家でも名義を変えられますか
登記の申請自体はできますが、順番があります。まず返済予定表と登記事項証明書で残高と抵当権を確かめ、次に借入先へ名義を移してよいかを聞き、最後に司法書士へ登記の段取りを相談してください。抵当権は名義が変わっても消えず、返済の義務も契約者に残りますので、借入先に伝えないまま進めるのは避けましょう。
買取くん(株式会社リアテクス)は、名義を受け取ったあと住む予定のない実家でも査定してもらえますか
対応できます。当社の買取くんは全国対応で、他社で断られた家や、残置物(家に残ったままの家具や生活用品)がある家の現況買取(片付けや修繕をしない状態での買取)も引き受けています。査定は無料ですので、名義をどうするか決める前のご相談としてお使いください。相続登記を自分で申請する手順では、ご自身で申請する場合の進め方を説明しています。
まとめ
親から子へ家の名義を移すなら、税額の大小より先に、親の判断能力・きょうだいの有無・その家に住む人がいるかの3点で「今移すか、相続まで待つか」を決めてください。制度の枠組みと税率は公開されている情報で確認できます。ただし自分の家に当てはめた金額の判定と、小規模宅地等の特例を使える見込みは、税理士や司法書士でなければ出せない答えです。まずは親と、その家に将来誰か住む予定があるのかを確かめるところから始めましょう。
当社の買取くんは、住む予定のない実家や空き家をそのまま買い取るサービスです。名義をどう動かすかを決める前に、その家が売れるのかどうかを先に確かめておきたい親子に向いています。
\ 残置物そのままOK・査定無料 /
親子で家の行き先を話し合う前に、その家が今いくらで売れるのかを一度聞いてみませんか。
受付時間 10:00〜19:00(水・日曜定休)
この記事の監修者
鶴野 博之(株式会社リアテクス 執行役員)
宅地建物取引士/賃貸経営管理士/FP2級
一棟投資物件専門の仲介会社で不動産業界に参入後、前職では「訳あり・瑕疵物件」に特化したコンサルティングプログラム責任者として600名以上の投資家の購入から売却までに携わる。自身も再建築不可物件を中心に訳あり物件へ投資し、転売売買から保有物件まで数々の実績を持つ。