

「誰も住んでいない実家に、火災保険を掛ける意味はあるのかな」
「空き家は保険に入れないのでは」
空き家にも火災保険は必要です。建物の傷みで他人に損害を与えたとき、所有者の賠償責任は保険なしでは自己負担になるからです。ただし住まい向けの商品では断られることが多く、申し込む先が変わります。断られる条件と、空き家になったあとの連絡をまとめました。
空き家に火災保険は必要?かけていないと何が自己負担になるか
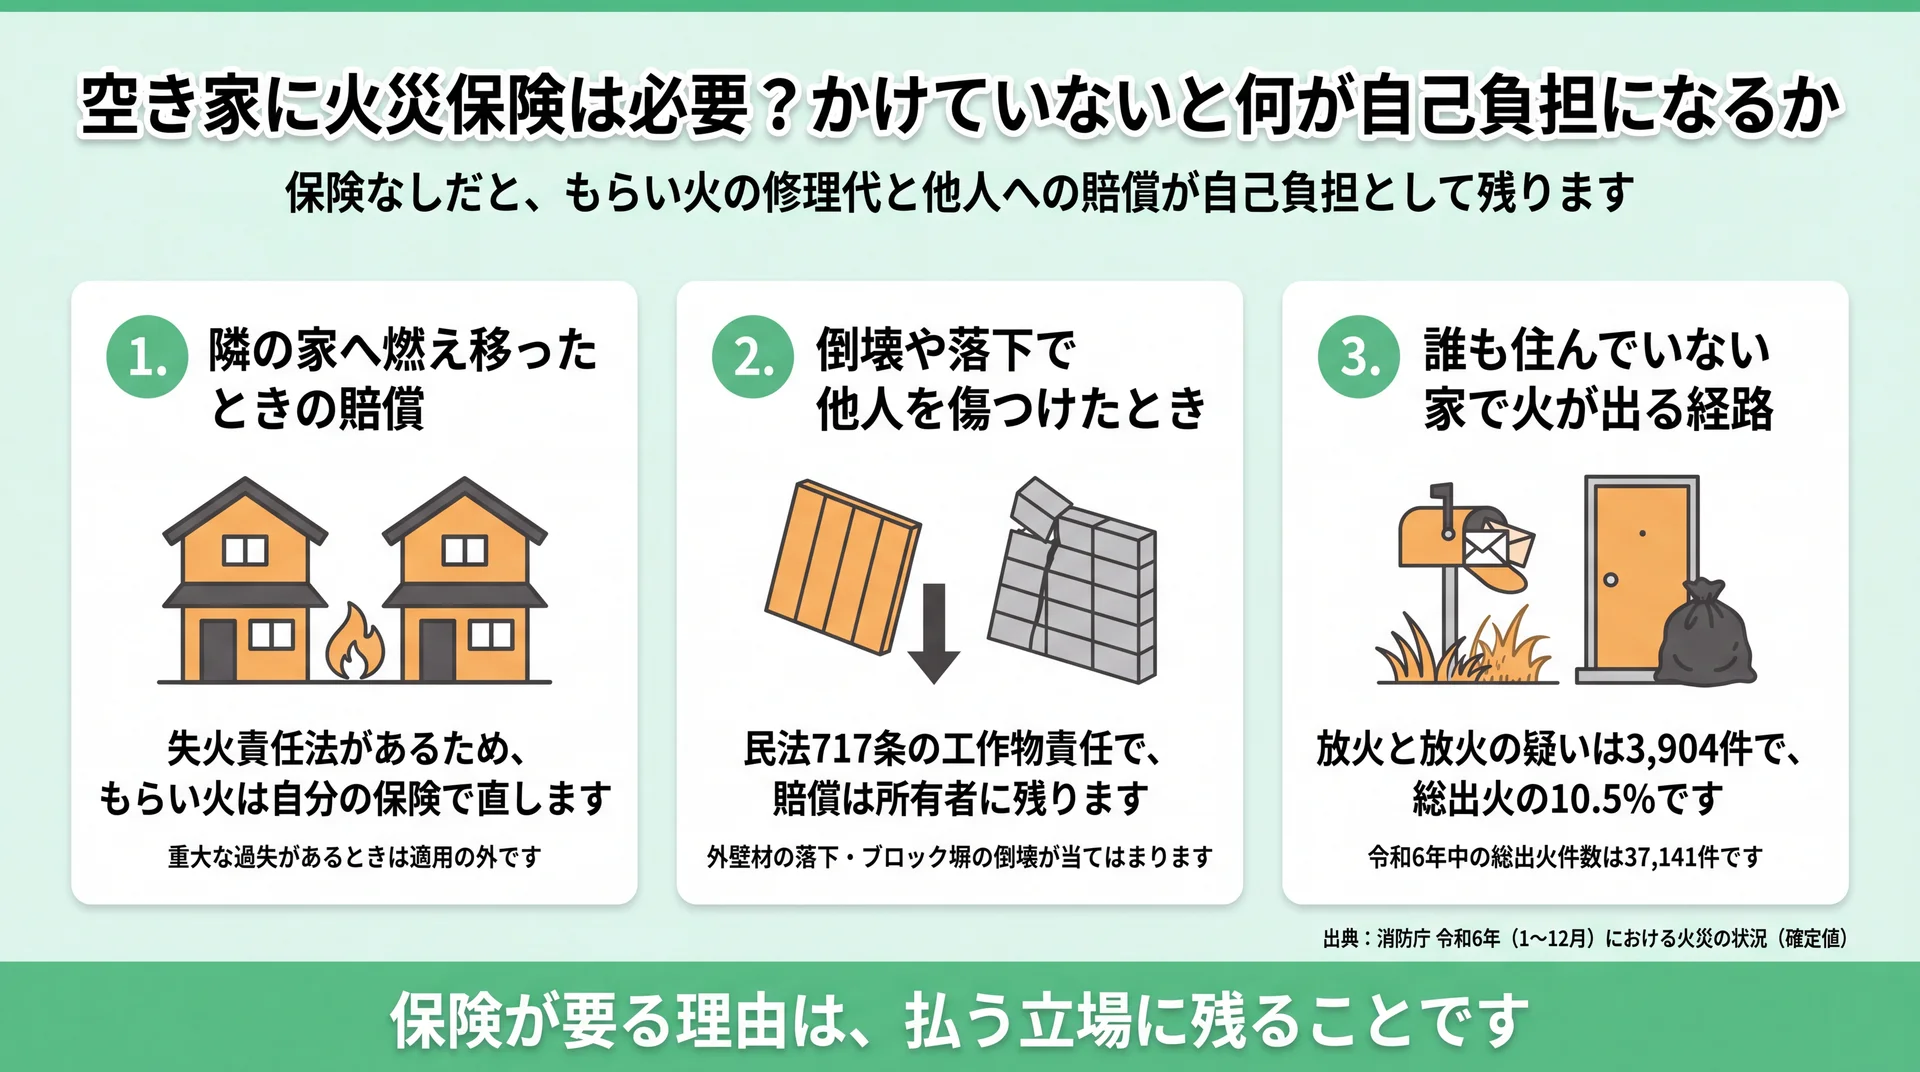
誰も住んでいない家にも火災保険は必要で、掛けていなければ建物の復旧費も他人への賠償も自分で払うことになります。火が出たときの損害だけの話ではありません。傷んだ家が通行人や隣の家に与えた損害も、所有者の負担として残ります。
空き家の火災保険は、固定資産税や庭木の手入れと並ぶ維持費の一つです(税の仕組みは空き家の固定資産税と軽減制度で整理しています)。
隣の家へ燃え移っても賠償を求められないのはなぜか
うっかりの火事で隣の家を焼いてしまっても、賠償の責任は原則として負いません。これを定めているのが失火責任法です。失火ノ責任ニ関スル法律とは、失火の場合には民法709条(故意や過失で他人に損害を与えた人が賠償を負う規定)を適用しないと定めた法律です。ただし但し書きがあり、失火した人に重大な過失があったときは適用の外です(e-Gov法令検索 失火ノ責任ニ関スル法律)。重大な過失(重過失)とは、少し気をつければ防げたはずの、ほとんど故意に近い不注意のことです。
当社はこの法律を、空き家の所有者にとって片側だけの盾だと考えています。自分の家の火で隣を焼いても賠償は原則求められない代わりに、隣から燃え移った火で自分の家が焼けても修理代を請求できないからです。
⇒ もらい火で焼けた分は自分の保険で直すしかない、という前提で備えを考えてください。
倒壊や落下で他人を傷つけたときは所有者に責任が残る
失火責任法は、失火で他人に損害を与えた場面にだけ働きます。建物そのものが原因で他人に損害を与えたときは、e-Gov法令検索 民法 717条が別の答えを出します。
土地の工作物の設置又は保存に瑕疵があることによって他人に損害を生じたときは、その工作物の占有者は、被害者に対してその損害を賠償する責任を負う。ただし、占有者が損害の発生を防止するのに必要な注意をしたときは、所有者がその損害を賠償しなければならない。
建物や塀のように土地に固定された物が原因で他人にけがや損害が生じたとき、その持ち主が負う責任を工作物責任といいます。注目したいのは但し書きで、占有者が必要な注意をしていたときは所有者が払うと書かれています。所有者の側に逃げ道はありません。
台風で外壁材が落ちて車を壊した場合。ブロック塀が倒れて歩行者にけがをさせた場合。どちらも失火ではないため、失火責任法の出番はありません。誰も住んでいない家ほど、傷みに気づかないまま責任だけが残ります。
誰も住んでいない家で火が出る経路
火の気がないから燃えない、とは言い切れません。令和6年中の総出火件数は37,141件で、そのうち放火は2,377件(6.4%)でした。放火の疑いを合わせると3,904件(10.5%)を占めます(消防庁 令和6年(1〜12月)における火災の状況(確定値))。
当社は、この10.5%を空き家の所有者が自分ごとにしにくい数字だと見ています。たばこもこんろも使わない家でも、放火は外から来るからです。郵便物が溜まった玄関先、枯れ草の残った庭、置きっぱなしのゴミ袋は、そのまま火種になります。管理せずに置いたときに起きることは空き家を放置するとどうなるかにまとめています。
保険が要る理由は、燃えることより「払う立場に残ること」です。もらい火の修理代は自分持ち、倒壊や落下の賠償は所有者持ち。建物の保険と賠償の特約がなければ、どちらも全額自己負担です。
火災保険は空き家をどう見るか——住宅物件と一般物件の分かれ目
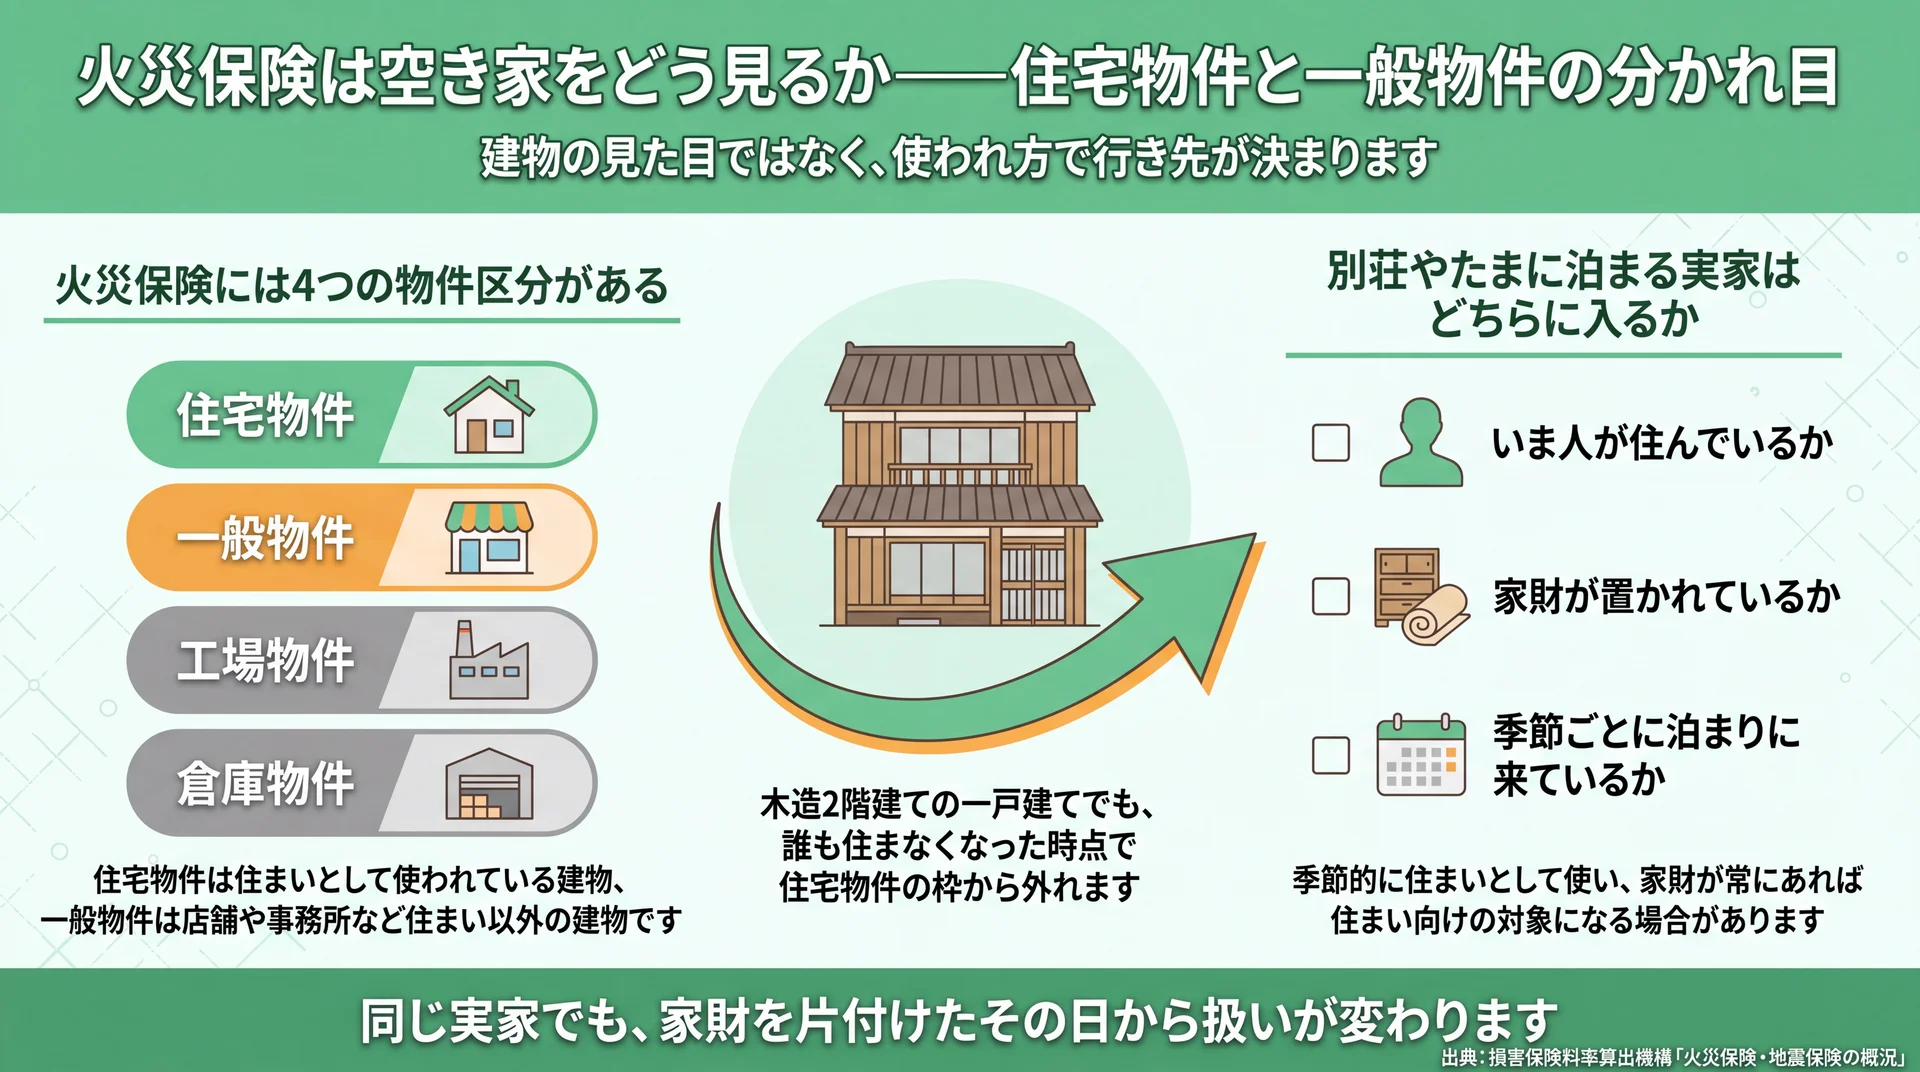
火災保険は建物の使われ方で分かれていて、誰も住んでいない家は住まい向けの保険の枠から外れます。統計上の区分は住宅物件・一般物件・工場物件・倉庫物件の4つです(損害保険料率算出機構「火災保険・地震保険の概況」)。住まいとして使われていない建物は、このうち住宅物件には入りません。
火災保険には4つの物件区分がある
住宅物件とは住まいとして使われている建物の区分、一般物件とは店舗や事務所のように住まい以外に使われている建物の区分です。話がややこしくなるのは、建物の見た目ではなく使われ方で行き先が決まるからなんです。木造2階建ての一戸建てでも、誰も住まなくなった時点で住宅物件の枠から外れます。
この区分をまとめている損害保険料率算出機構は、火災保険の参考純率と標準約款を作り、金融庁長官へ届け出て審査を受ける団体です(損害保険料率算出機構 火災保険参考純率)。
別荘やたまに泊まる実家はどちらに入るか
分かれ目は、季節ごとでも住まいとして使っているか、家財が置かれているかどうかです。住まい向けの火災保険には、誰も住んでいない家を引き受けの対象外としている商品があります。一方で、別荘のように季節的に住まいとして使い、家財が常に備えられている建物は、住まい向けの商品でも対象になる場合があります。いずれも各商品の公式Q&Aで公表されている引受条件です。
年に数回泊まりに行き、布団も食器も置いたままの実家なら、住まい向けの商品で引き受けてもらえる可能性が残ります。逆に、家財を全部処分して鍵だけ管理している実家は、住まいとして使っていない建物として扱われます。同じ実家でも、家財を片付けたその日から扱いが変わります。
空き家でも入れる保険はどこにある?断られやすいのはどんな家か
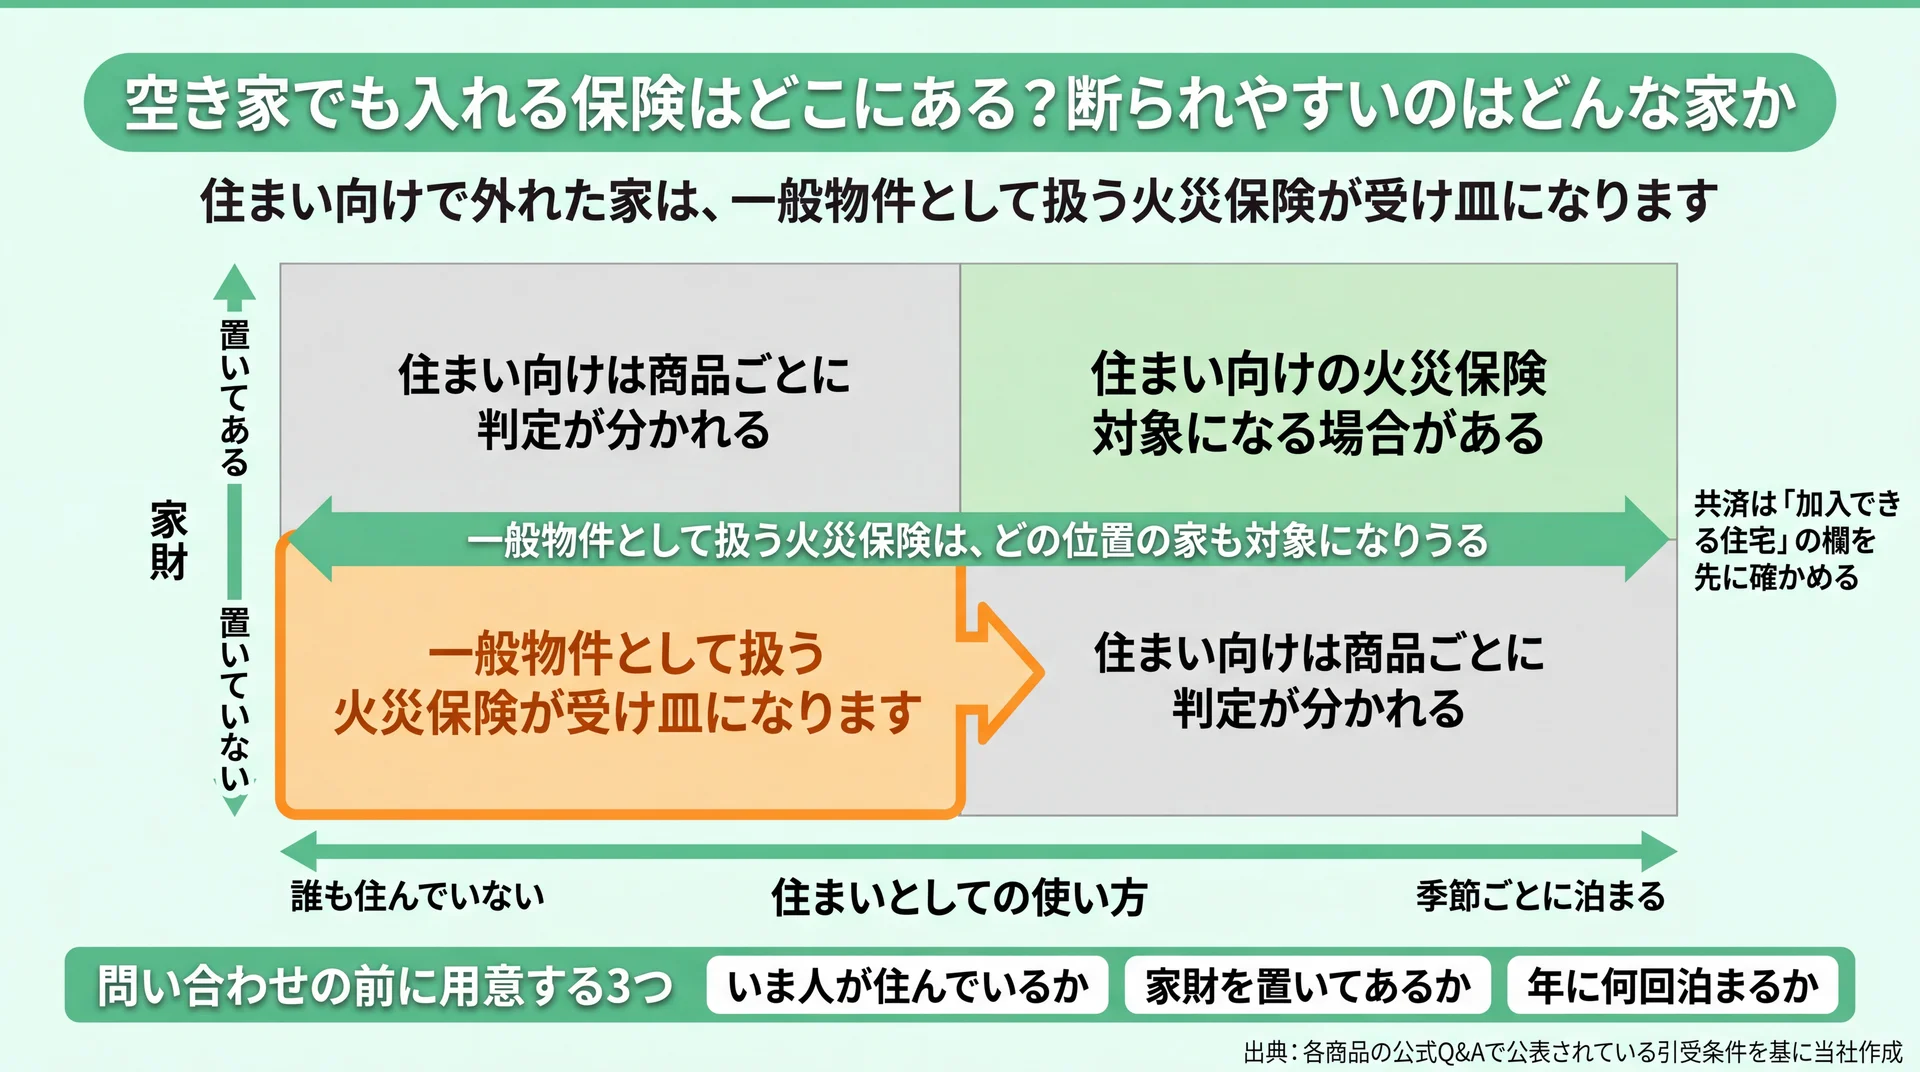
空き家でも入れる火災保険はあり、住まい向けの商品で断られても、一般物件として扱う保険で引き受けられる場合があります。断られやすいのは、人が住んでいない状態が続き、家財も置いていない家です。申し込む先は大きく3つに分かれます。
| 申し込み先 | 誰も住んでいない家 | 季節的に泊まり家財もある家 |
| 住まい向けの火災保険 | 対象外の商品がある | 対象になる場合がある |
| 新型火災共済 | 加入の対象外 | 加入の対象外 |
| 一般物件として扱う火災保険 | 対象になりうる | 対象になりうる |
各商品の公式Q&Aで公表されている引受条件にもとづいて整理しました。読み取り方はひとつで、住まいとして使っていない家は、住まい向けの商品から順に外れていきます。
住まい向けの火災保険で引き受けてもらえる場合・断られる場合
住まい向けの商品で見られているのは、いま人が住んでいるか、家財が置かれているか、季節ごとに泊まりに来ているかの3点です。3つとも欠けた家は、住まいとして使われていない建物として扱われます。
相続してから一度も行っていない、家財も処分した家は住まい向けでは難しくなります。その受け皿が、店舗や事務所と同じ一般物件として扱う火災保険です。事業用の商品なので引受の基準は会社ごとに違い、同じ家でも答えが変わります。
新型火災共済が対象にするのは人が住んでいる住宅
新型火災共済は、加入の対象を現在人が住んでいる住宅としています。新型火災共済とは、都道府県ごとの共済団体が扱っている火災向けの共済のことです。加入できるのは、加入者や2親等内の親族が所有し、いま人が住んでいる国内の住宅で、貸している住宅も含まれます。対象にならない物の例には、空き家と別荘が挙げられています。
掛金の安さから共済を考えていた方には、ここが分かれ目です。当社は、この1商品の結論を共済全体へ広げないでほしいと考えています。共済の規約は団体ごとに決められているためです。
⇒ 申し込む先の「加入できる住宅」の欄を読み、自分の家が当てはまるかを先に確かめてください。
断られたあとに当たる先と、そこで聞かれること
1社で断られても打ち止めではありません。引き受けの基準は保険会社ごとに決められているので、次の順に当たってください。
- いま契約している火災保険の代理店に、一般物件として扱える商品があるかを聞く(親名義のまま残っている契約も同じです)
- 空き家を対象にした商品を扱っている保険会社・代理店に問い合わせる
- 断られた理由を控えたうえで、複数の会社に当たる
どこでも聞かれるのは、いま人が住んでいるか、家財を置いてあるか、年に何回くらい泊まりに行くかの3点です。答えられる状態にしてから電話をかけると、話が早く進みます。
⇒ 空き家の受け皿は一般物件として扱う火災保険。断られた理由を控えて次へ回せば、選択肢はまだ残ります。
\ 他社で断られた物件も買取可能 /
300名以上の投資家ネットワークがあるため、現況のままでも買い手を探せます。
受付時間 10:00〜19:00(水・日曜定休)
住んでいた家が空き家になったら、いまの火災保険はどうなる?
住んでいた家が空き家になったら、契約している火災保険について保険会社への連絡が必要です。連絡しないままにしておくと、いざというときに契約を解除されることがあります。掛け続けているつもりでも、使われ方が変わった時点で契約の前提がずれているからです。
なぜ連絡が要るのか(告知事項と危険増加)
保険を申し込むとき、保険会社は建物の使われ方や構造など、引き受けの判断に必要なことを質問します。この質問された事項を告知事項といい、契約者には事実を告げる義務があります(e-Gov法令検索 保険法 4条)。
契約したあとで告知事項の内容が変わり、リスクが上がって保険料が足りない状態になることを危険増加といいます。保険法29条は、危険増加が生じたときに保険会社が契約を解除できる場合を決めています。約款に「変わったら遅滞なく通知する」定めがあり、なおかつ契約者が故意または重大な過失で通知しなかったとき、という2つがそろった場合です。
住んでいた家が空き家になると、告知事項の内容がまさに変わります。⇒ 空いた月のうちに、保険会社か代理店へ電話を1本入れてください。
連絡したあとに起きること
連絡すると、いまの契約をそのまま続けられるかどうかが確かめられます。住まい向けの商品は住まいとして使われている建物が前提なので、空き家になった時点で継続できなくなる場合や、更新のタイミングで引き受けてもらえなくなる場合があります。そのときは、一般物件として扱う保険を探し直すことになります。
たとえば、親が施設に入って実家が空いたあと、火災保険を触らずにいたとします。保険料は口座から落ち続けるので、契約は生きているように見えます。それでも払い続けていた保険料が、いざというときに働かないことがあります。
空き家では火災保険で戻らない損害がある
古くなって傷んだところは火災保険では直せず、雨風で少しずつ進んだ腐りや雨漏りは補償の対象から外れます。火災・落雷・破裂や爆発・風災のように、突発的な事故で生じた損害は戻ってきます。放置した年月の分は、保険ではなく自分で引き受けることになります。
経年劣化・自然の消耗は補償の対象外
自然の消耗または劣化による損害は補償の対象外、というのが火災保険の共通した扱いです。自然の消耗・劣化とは、雨風や日差しで少しずつ進む傷みのことをいいます。大手損害保険会社の公式Q&Aでも、経年劣化による建物の修復費用は対象にならないと明記されています。
何年も気づかないうちに進んでいた雨漏りは、この典型です。天井にしみが出るころには下地まで水を吸っていて、直すには屋根と内装に手が要ります。皆様がそのままにしておいた時間は、保険の外側に積み上がります。
損害を3つに分けて考える
空き家で起きる損害は、お金の出どころで3つに分かれます。どこの話をしているのかで、打ち手が変わります。
| 損害の種類 | 起きる場面 | 次にやること |
| 火災保険で戻るもの | 火災や落雷、強風で建物が壊れた | 補償の範囲と使われ方の届け出を確かめる |
| 相手に請求できないもの | 隣の家から燃え移って自分の家が焼けた | 自分の建物に保険を掛けておく |
| 自分が払うもの | 外壁材が落ちて車を壊した、雨漏りで柱が傷んだ | 賠償の特約を確かめ、傷みは直すか手放すかを決める |
この3つはお金の出どころの違いで、保険の内と外の線引きではありません。もらい火で焼けた分は隣の人に請求できませんが、自分の火災保険からは戻ります。
区分の根拠は、前掲の失火責任法と民法717条、それに自然の消耗を補償の対象外とする約款上の扱いです。実際に損害が起きたときは事情で結論が変わりますので、弁護士・司法書士へご相談ください。
保険会社は、その建物のリスクを高いと評価したときに引き受けを断ります。当社は、この通知を保有を続けるかどうかの見直しの合図だと考えています。保険料を払い続けても、傷んだ部分と他人への賠償は保険の外に残るからです。
保険を掛け続けるか、貸すか、手放すか。比べ方は解体・売却・活用・保有の選び方にまとめています。
空き家の火災保険に関するよくある質問
住んでいない期間が長いと、火災保険を断られますか?
期間の長さそのものより、いま人が住んでいるか、家財があるかで判断されます。10年空いていても季節ごとに泊まって家財があれば対象になる場合があり、空いて半年でも家財を全部処分していれば対象から外れます。
相続した実家に親名義の火災保険が残っているときは、何から手を付ければよいですか?
契約が残っているかの確認から始めます。保険証券を探し、見つからなければ親の預金口座の引き落とし記録で保険会社を特定します。そのうえで保険会社へ連絡し、相続で所有者が変わったことと、いま人が住んでいるかどうかを伝えてください。
家財を置いていない建物だけでも火災保険に入れますか?
住まい向けの商品では難しくなります。家財が常に備えられていることを引き受けの条件にしている商品があるためです。建物だけを対象にしたい場合は、一般物件として扱う火災保険を扱う保険会社・代理店に問い合わせることになります。
火災保険を掛けたまま空き家を売却したら、保険はどうなりますか?
売却したあとは、自分のための備えとしては働かなくなります。損害保険契約は、金銭に見積もることができる利益だけを目的にできると決められているためです(e-Gov法令検索 保険法 3条)。売却が決まった時点で保険会社へ連絡し、解約か引き継ぎの扱いを確認してください。
買取くん(株式会社リアテクス)では、火災保険に入れないと言われた空き家でも買い取ってもらえますか?
買い取れます。当社の買取くんは空き家や訳あり物件の直接買取を専門にしていて、保険の引き受けを断られた状態の家も対象です。残置物(家財や生活用品の残り)を片付けないまま、いまある状態のままで引き渡してもらう現況買取に対応し、仲介手数料はいただきません。まずは所在地と建物の状態をお聞かせください。
まとめ
空き家にも火災保険は必要で、住まい向けの商品で断られても、一般物件として扱う保険を探せば備えられます。火災保険で戻せるのは突発的な事故による損害までで、古くなって傷んだ部分と、他人に与えた損害の賠償は別の話になります。空き家になった日から保険会社へ連絡し、いまの契約を続けられるかを確かめてください。
当社の買取くんは、保険の引き受けを断られる状態の家でも、家財を残したまま買い取ります。保険料を払い続ける前提を見直したい方に向いています。
\ 査定最短6時間・仲介手数料0円 /
保険を掛け続けるか手放すかで迷ったら、まずは今の物件がいくらで売れるのかを聞いてみてください。
受付時間 10:00〜19:00(水・日曜定休)
この記事の監修者
鶴野 博之(株式会社リアテクス 執行役員)
宅地建物取引士/賃貸経営管理士/FP2級
一棟投資物件専門の仲介会社で不動産業界に参入後、前職では「訳あり・瑕疵物件」に特化したコンサルティングプログラム責任者として600名以上の投資家の購入から売却までに携わる。自身も再建築不可物件を中心に訳あり物件へ投資し、転売売買から保有物件まで数々の実績を持つ。