

「話し合いはだいぶ進んだのに、家のことだけがずっと決まらない」
「売りに出しているつもりなのに、そもそも前へ動いていない気がする」
離婚で家が売れない主な原因は、ローン残債が売却額を上回っていることと、共有名義で相手の同意が取れないことです。どちらも売り出す前で止まるため、値下げや内覧では動きません。残債と名義の確かめ方から段取りまで扱います。
\ 査定最短6時間・仲介手数料0円 /
離婚の期日が決まっている家も、当社の買取くんなら現況のまま査定できます。
受付時間 10:00〜19:00(水・日曜定休)
離婚で家が売れない4つの原因
離婚で家が売れない原因は、売り出す前に止まる4つと、売り出したあとに止まるものに分かれます。離婚のときに特有なのは前者で、ローンの残債・共有名義・財産分与・期日の4つです。自分がどれに当たるかで、次にやることが変わります。
1. 住宅ローンの残債が売却額を上回っている
売却代金でローンを完済できないと、金融機関は抵当権(住宅ローンの担保として金融機関が家に付けている権利)を外してくれません。抵当権が残ったままの家は買主に引き渡せないため、買い手が見つかるかどうか以前に売買が成立しません。
査定額がローン残高を上回る状態をアンダーローン、下回る状態をオーバーローンと呼びます。まずは残高証明書と査定額を並べて、どちらなのかを確かめてみてください。ここから先の分岐は次の章で扱います。
2. 共有名義で相手が売却に反対している
家全体を売ることは共有物に変更を加える行為にあたり、他の共有者の同意がなければできません(e-Gov法令検索 民法 251条1項)。夫婦の一方が反対している間は、媒介契約も内覧も始まりません。
つまり相手が首を縦に振らないうちは、不動産会社を変えても、価格を下げても状況は変わらないんです。名義の状態によって打てる手は変わりますので、共有名義の家を売却するときの全体像もあわせてご覧ください。
3. 財産分与の分け方がまだ決まっていない
売却代金をどう分けるかが決まっていないと、いくらまでなら売ってよいかという売出価格の下限も決められません。下限が決まらなければ媒介契約の条件も詰められず、売却活動そのものが始まらないんですね。
なお、名義がどちらか一方だからといって、その家が分与の対象から外れるわけではありません。婚姻中に自分の名で得た財産は特有財産とされる一方で、どちらに属するか明らかでない財産は共有と推定されます(民法762条1項・2項)。分与の対象や割合の判断は事情によって変わりますので、弁護士へご相談ください。
4. 離婚の期日までに売却に使える時間が足りない
離婚届を出す日を先に決めてしまい、そこへ売却の工程を押し込もうとすると時間が足りなくなります。媒介契約を結び、買主を探し、売買契約を結び、決済して引き渡す。この順番は入れ替えられませんし、まとめて短縮することもできません。
⇒ 期日のほうが先に決まっているなら、売り方を期間に合わせて選ぶ番です。逆算のしかたは記事の後半で扱います。
ここまでの4つは、いずれも売り出す前で止まっている原因です。売り出したのに内覧が入らない、価格が相場と合っていないといった原因は離婚に固有のものではありませんので、家が売れないときの原因と対処法にまとめています。
住宅ローンが残る家は残債と売却額の関係で売り方が変わる
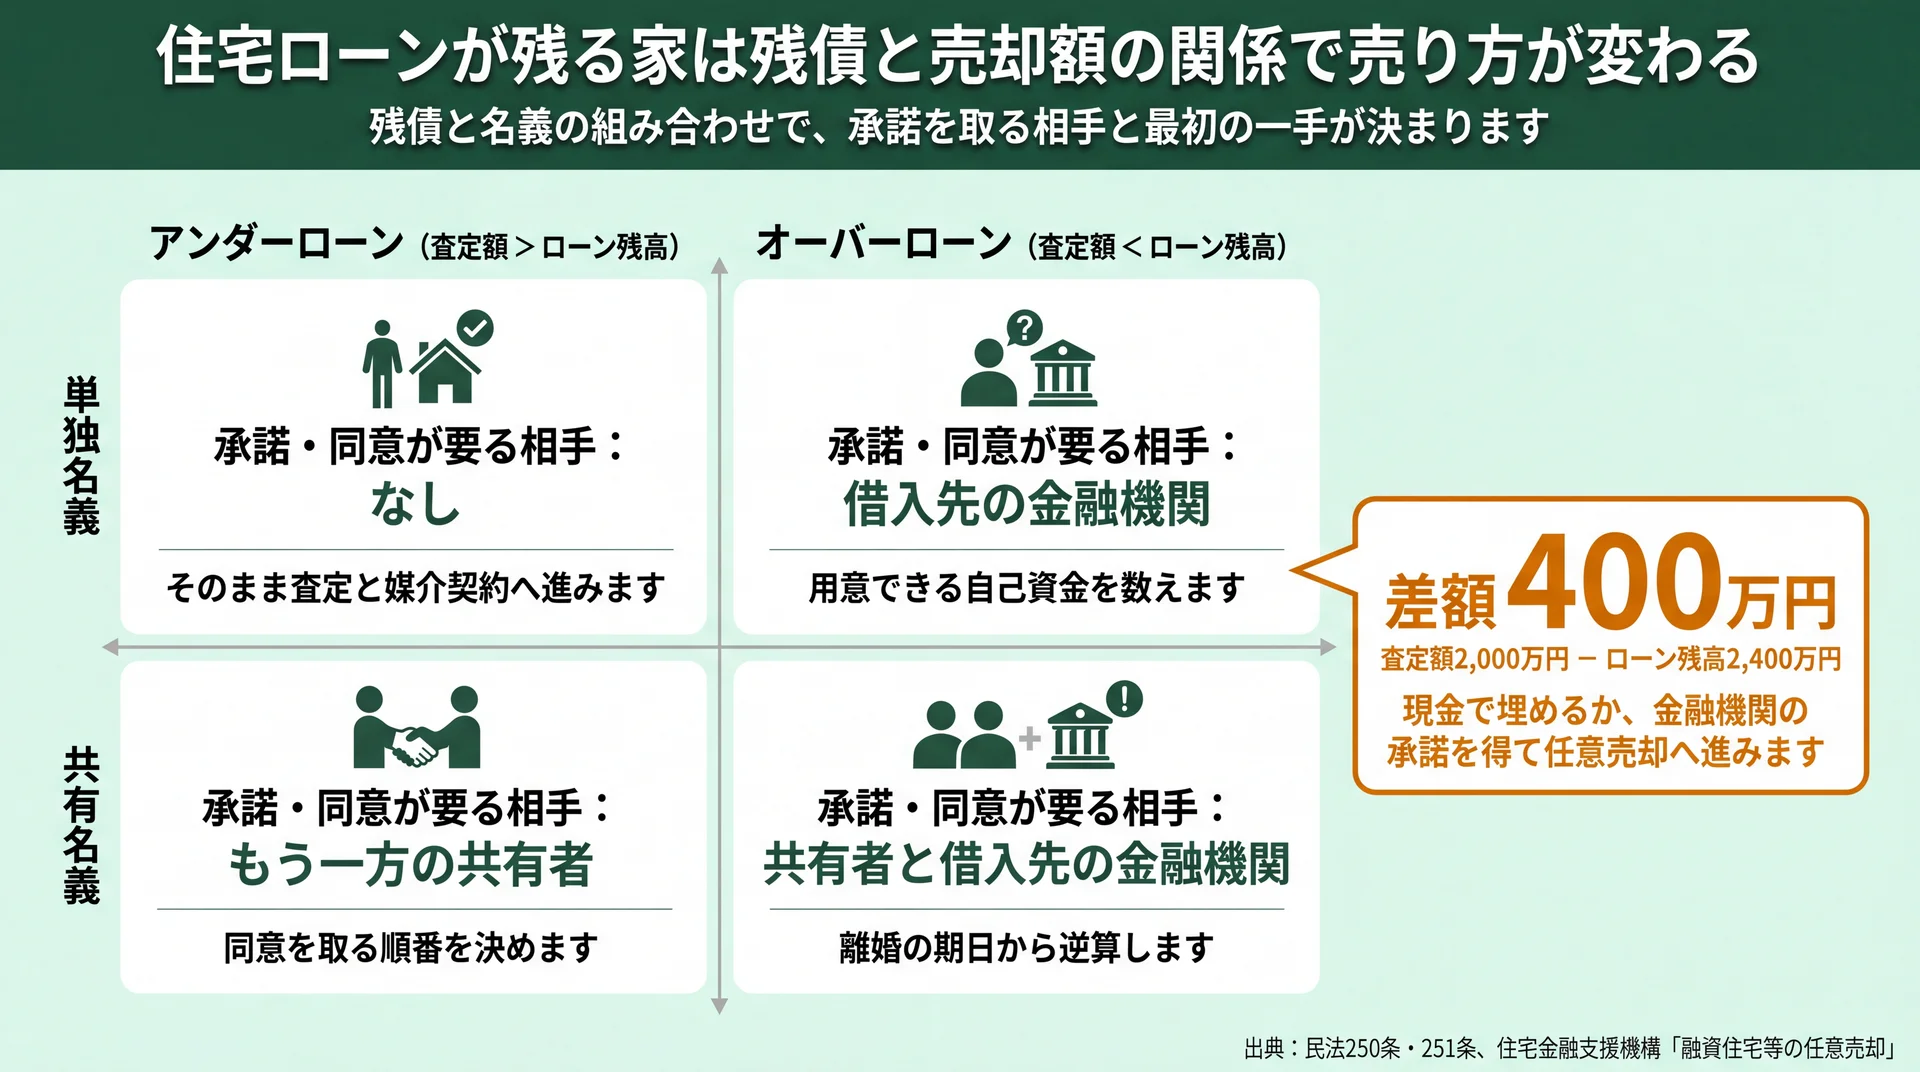
査定額が住宅ローンの残高を上回れば売却代金で完済でき、下回るなら不足分の現金か金融機関の承諾が要ります。ここに名義が単独か共有かという軸が重なると、同意を取る相手も変わります。まずは自分がどの組み合わせに当たるかを確かめてください。
| 残債と名義 | 取れる手段 | 同意・承諾が要る相手 | 次に取る行動 |
| 単独名義×アンダーローン | 通常の売却で完済し抵当権を外す | なし | そのまま査定と媒介契約へ進む |
| 単独名義×オーバーローン | 不足分を現金で補うか任意売却 | 借入先の金融機関 | 用意できる自己資金を数える |
| 共有名義×アンダーローン | 共有者全員が売主になって売る | もう一方の共有者 | 同意を取る順番を決める |
| 共有名義×オーバーローン | 同意と承諾を両方取って売り出す | 共有者と借入先の金融機関 | 離婚の期日から逆算する |
データ出典: 民法250条・251条(前掲)、住宅金融支援機構「融資住宅等の任意売却」
この4通りは、共有についての民法のきまりと機構が公表している任意売却の手続を、当社で突き合わせて整理したものです。残債と名義は片方だけを見ても答えが出ず、実際に止まるのは両方が重なったときなんです。自分がどのマス目にいるかが分かれば、誰に何を頼むのかも決まります。
アンダーローンなら売却代金で完済して抵当権を外せる
売却代金がローン残高を上回るなら、決済の日に代金でローンを完済し、金融機関から抵当権を抹消する書類を受け取って、その場で買主へ引き渡します。手続きとしては、ローンのない家を売るのと大きく変わりません。
完済したあとに残るお金をどう分けるかは、財産分与の話です。この記事の後半で、書面に残す項目とあわせて扱います。
オーバーローンは不足分の自己資金か金融機関の承諾が要る
たとえば査定額2,000万円・住宅ローン残高2,400万円なら、差額は400万円です。この400万円を現金で用意して完済するか、金融機関の承諾を前提に任意売却(残債があるまま金融機関の同意を得て売る方法)へ進むか、どちらかになります。
手元資金を用意しにくい場合は、売却の前に借入先へ相談する窓口があります。住宅金融支援機構は返済方法の変更メニューを3タイプ公表していて、手数料はかかりません(月々の返済でお困りになったとき)。適用には返済を続けられるかどうかの審査がありますので、希望どおりになるとは限らない点はご承知おきください。
任意売却は借入先の承認を先に取ってから売り出す
住宅金融支援機構の公表手続では、全部で8工程あります。申出書の提出、物件調査・価格査定、売出価格の確認、(専属)専任媒介契約、販売活動、抵当権抹消応諾の審査、売買契約、代金決済・抵当権抹消の順に進みます。同じページには「当方が確認していない価格での売出により購入希望者を見つけていただいても、抵当権抹消に応じることができない場合があります」という注意書きもあります。
これは、価格の承認を飛ばして買主を見つけても、その取引が成立しない場合があるという意味です。買主探しからやり直しになれば、離婚の期日までの時間をまるごと失うことになります。ですから任意売却では、買主探しよりも先に借入先の承認を取る順番が動かせません。
なお8工程は機構が公表している手続です。借入先が民間の金融機関であれば、その金融機関の定める手続に従いますので、先に借入先へ確認してください。
⇒ 残債で分かれるのは「誰の承諾が要るか」、名義で分かれるのは「誰の同意が要るか」。この2つを先に確かめると、動かせる部分が見えてきます。
返済計画の見直しや債務整理ができるかどうかは、収入や他の借入の状況で変わります。借入先の金融機関と弁護士へご確認ください。
\ 他社で断られた物件も買取可能 /
仲介で買い手がつかない家も、300名以上の投資家ネットワークで現金化できる場合があります。
受付時間 10:00〜19:00(水・日曜定休)
共有名義・連帯保証の家は誰の同意で動くか
家全体を売るには共有者全員の同意が要り、住宅ローンの債務者と連帯保証人は夫婦の取り決めでは入れ替わりません。名義の話と債務の話は別々に動きますので、どちらがどう止まっているのかを分けて確かめる必要があります。
家全体を売るには共有者全員の同意が要る
共有物に変更を加えるには他の共有者の同意が必要とされ、家全体の売却はこれに当たります(民法251条1項)。ここでいう共有持分(1つの不動産を複数人で持つときの、各人の取り分を示す割合)は、登記事項証明書の権利部に共有者の氏名と並んで記載されています。
割合が書面ではっきりしない場合には、各共有者の持分は相等しいものと推定するという規定もあります(同250条)。まずは登記事項証明書を取り寄せて、誰が何割を持っているのかを確かめてください。相手が話し合いに応じない場合の動き方は、相手が反対する場合に自分の持分だけを売る手続きで扱っています。
協議書に書いても債務者と連帯保証人は入れ替わらない
ここが意外に思われるところではないでしょうか。離婚協議書に「今後の返済は一方が行う」と書いても、金融機関との関係では何も変わりません。理由は条文にあります。
保証契約は保証人と債権者との間で結ぶもので、書面でしなければ効力を生じないとされています(e-Gov法令検索 民法 446条2項)。債務者そのものを入れ替える免責的債務引受(元の債務者が抜けて別の人が同じ債務を負う手続き)も、債権者と引受人の契約によるか、債務者と引受人が契約したうえで債権者が承諾する必要があります(同472条2項・3項)。
ここでいう連帯保証人とは、主債務者が返済しないときに代わりに返済する義務を負う人のこと。連帯債務は、2人が同じ債務をそれぞれ全額負う形をいいます。夫婦間の合意には金融機関を拘束する力がないため、離婚してもこの立場はそのまま残ります。外したいのであれば、借入先へ相談して手続きを踏むしかありません。
名義と債務を残したまま離婚したあとに起きること
名義も債務もそのままにして離婚すると、売却するとき、借り換えるとき、相手が亡くなって相続が起きたときに、その都度相手や相手の家族の関与が必要になります。返済が滞れば、保証人となっている側へ請求が届きます。
そのまま持ち続けた場合に何が起きるかは離婚後も共有名義のまま持ち続けるリスク、名義を1人にまとめる方法と費用は共有名義とはでそれぞれ扱っています。
債務の負担をどう決めるか、名義をどう扱うかは事情によって変わりますので、借入先の金融機関と弁護士へご確認ください。
離婚成立までに売り切るなら引渡し日から逆算する
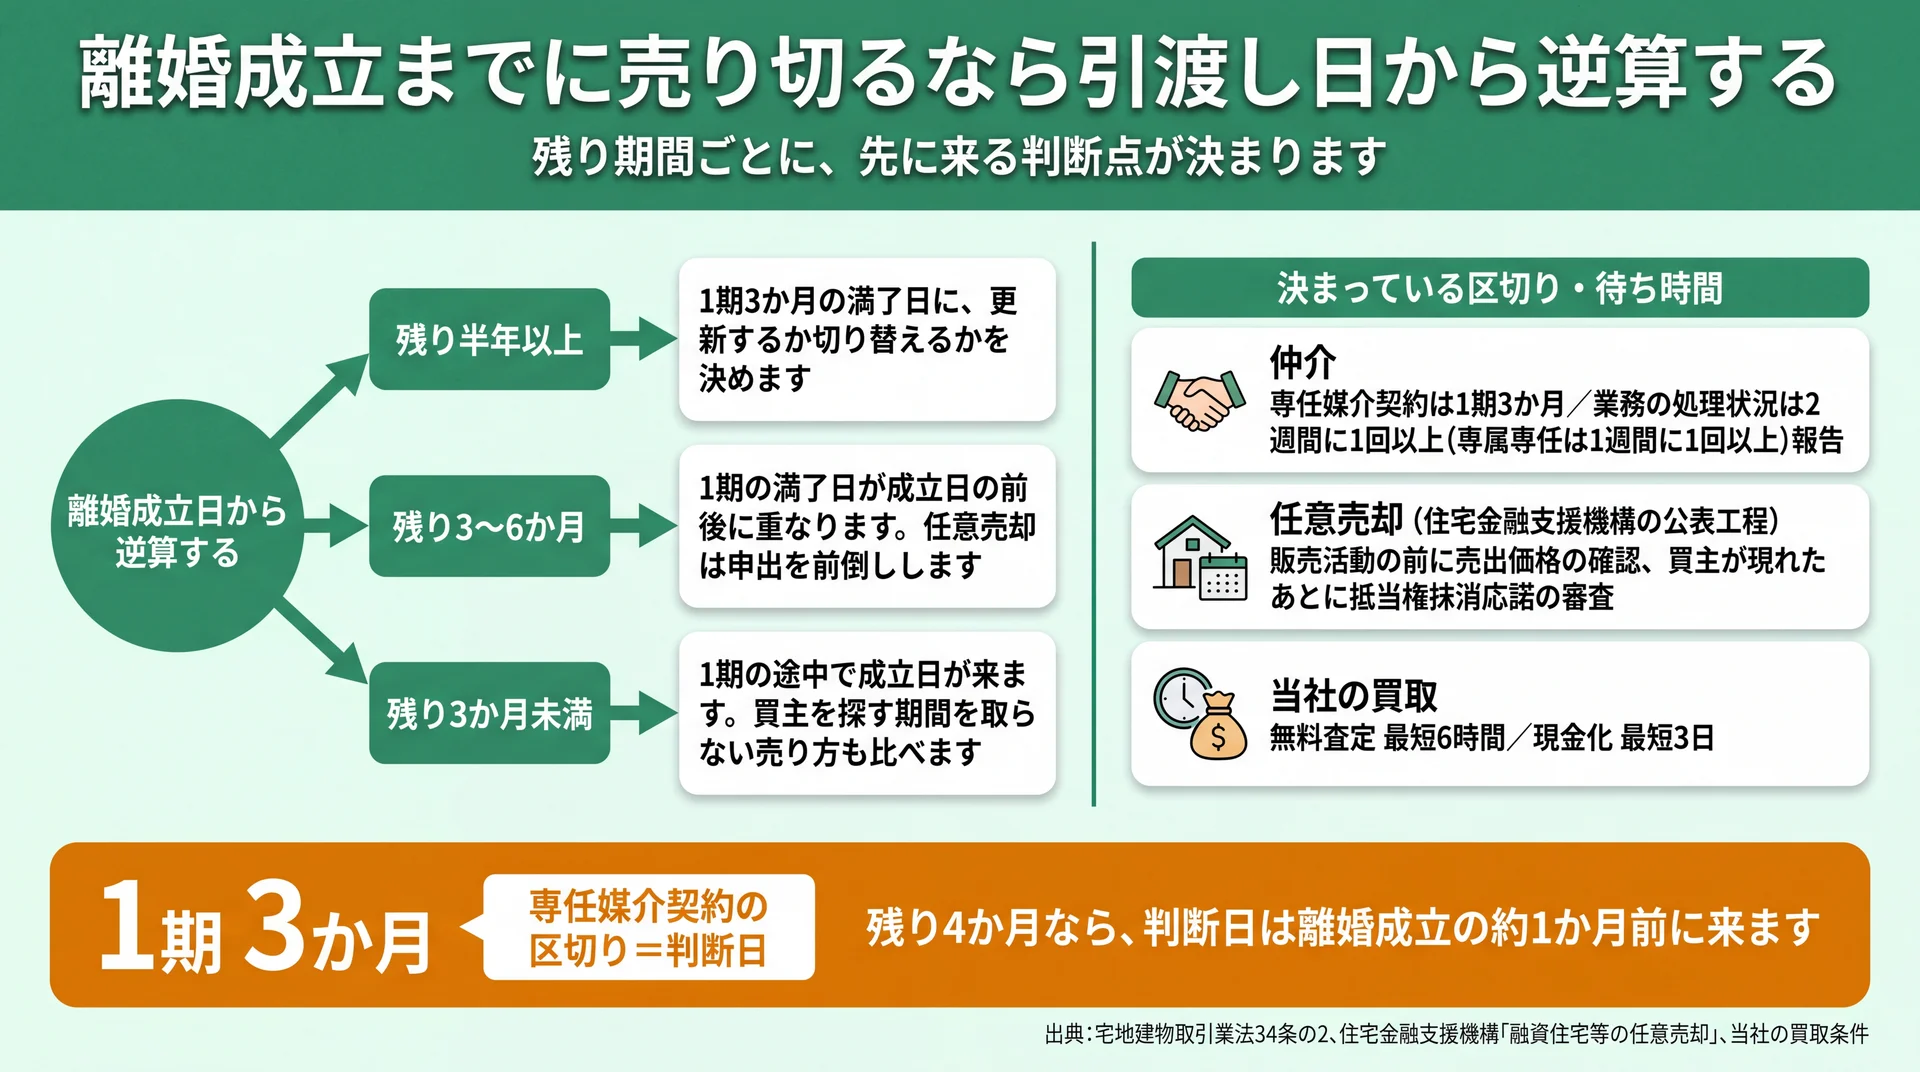
離婚成立までに残る月数を先に数え、そのあいだに媒介契約・販売活動・売買契約・決済の工程が入るかどうかで売り方を選びます。工程の一部は法律や金融機関の手続で区切りが決まっていますので、詰められる部分と詰められない部分があります。
| 売り方 | 決まっている区切り・待ち時間 | 期日から見た判断点 |
| 当社の買取 | 買主を探す期間がなく、待ちは査定と契約の日程調整のみ | 査定を依頼した日が判断点(無料査定は最短6時間、現金化は最短3日) |
| 仲介 | 専任媒介契約は1期3か月で区切られ、申出により更新できる。業務の処理状況は2週間に1回以上(専属専任は1週間に1回以上)報告される | 1期の満了日に、更新するか売り方を切り替えるかを決める |
| 任意売却(住宅金融支援機構の公表工程の場合) | 販売活動の前に売出価格の確認、買主が現れたあとに抵当権抹消応諾の審査という2つの待ちが入る | 借入先へ申出書を出す日を先に押さえる |
データ出典: e-Gov法令検索 宅地建物取引業法 34条の2第3項・第4項・第9項、住宅金融支援機構「融資住宅等の任意売却」(前掲)、当社の買取条件
当社の買取で確定している日数と、法律で決まっている区切り、公的機関が公表している手続の待ち時間を、判断点という同じものさしで並べました。仲介で買主が見つかるまでの日数は物件や時期で変わりますので、この表では期間ではなく、いつ何を決める必要があるかで並べています。なお、残債が査定額を上回る場合に借入先の承諾が要る点は、どの売り方を選んでも変わりません。
残り期間ごとに、先に来る判断点は次のように変わります。
- 半年以上ある場合:媒介契約を結んでから1期3か月の満了日を迎えますので、そこで更新するか切り替えるかを判断する余地があります
- 3〜6か月の場合:1期の満了日が離婚成立の前後に重なります。任意売却を選ぶなら、2つの待ちの分だけ借入先への申出を前倒ししてください
- 3か月未満の場合:1期の途中で成立日が来ます。買主を探す期間を取らない売り方も、比べる対象に入れておくと選択肢が増えます
専任媒介契約は3か月区切りで進む
専任媒介契約の有効期間は3か月を超えることができず、更新しても更新の時から3か月までとされています(宅地建物取引業法34条の2第3項・第4項)。この3か月は売却にかかる期間ではなく、1回の契約の区切りです。同条第9項では、業務の処理状況を2週間に1回以上、専属専任媒介契約では1週間に1回以上報告することも定められています。
たとえば離婚成立まで残り4か月なら、契約から3か月後に1期の満了日が来ます。同じ会社で更新するのか、売り方そのものを切り替えるのか。その判断点は、離婚成立の約1か月前に来ます。
なお指定流通機構への物件の登録は、国土交通省令で定める期間内に行うこととされています(同条第5項)。
任意売却は金融機関の審査の分だけ前倒しが要る
機構の公表工程では、媒介契約を結ぶ前に売出価格の確認が置かれ、購入希望者が現れたあとに抵当権抹消応諾の審査が入ります。売主の側では動かせない待ちが、販売の前と後ろに1つずつあるということです。
ここが通常の売却と違うところで、同じ3か月の契約期間でも、実際に買主を探せる期間はその分だけ短くなります。任意売却を選ぶなら、離婚の話し合いと並行して借入先への申出を済ませておくほうが現実的です。
売り出す前に決めておく4つの合意事項
当社が査定の前に確認をお願いしているのは、次の4項目です。ここが決まっていないと、売り出しに進めません。
- 売出価格の下限:いくらまでなら売ってよいか
- 売却代金の分け方:手取りをどの割合で分けるか
- 費用の負担者:仲介手数料・登記費用・引っ越し費用を誰が持つか
- 引渡し日と離婚届の順番:どちらを先にするか
仲介と買取で期間や仕組みがどう違うかは不動産売却の完全ガイド、売却益が出た場合の税金は不動産売却の税金で扱っています。
⇒ 期日から逆算するときに数えるのは、残りの日数ではなく「決める日」です。決める日を先にカレンダーへ置けば、間に合う売り方が絞れます。
売れないまま離婚するなら決めておくこと
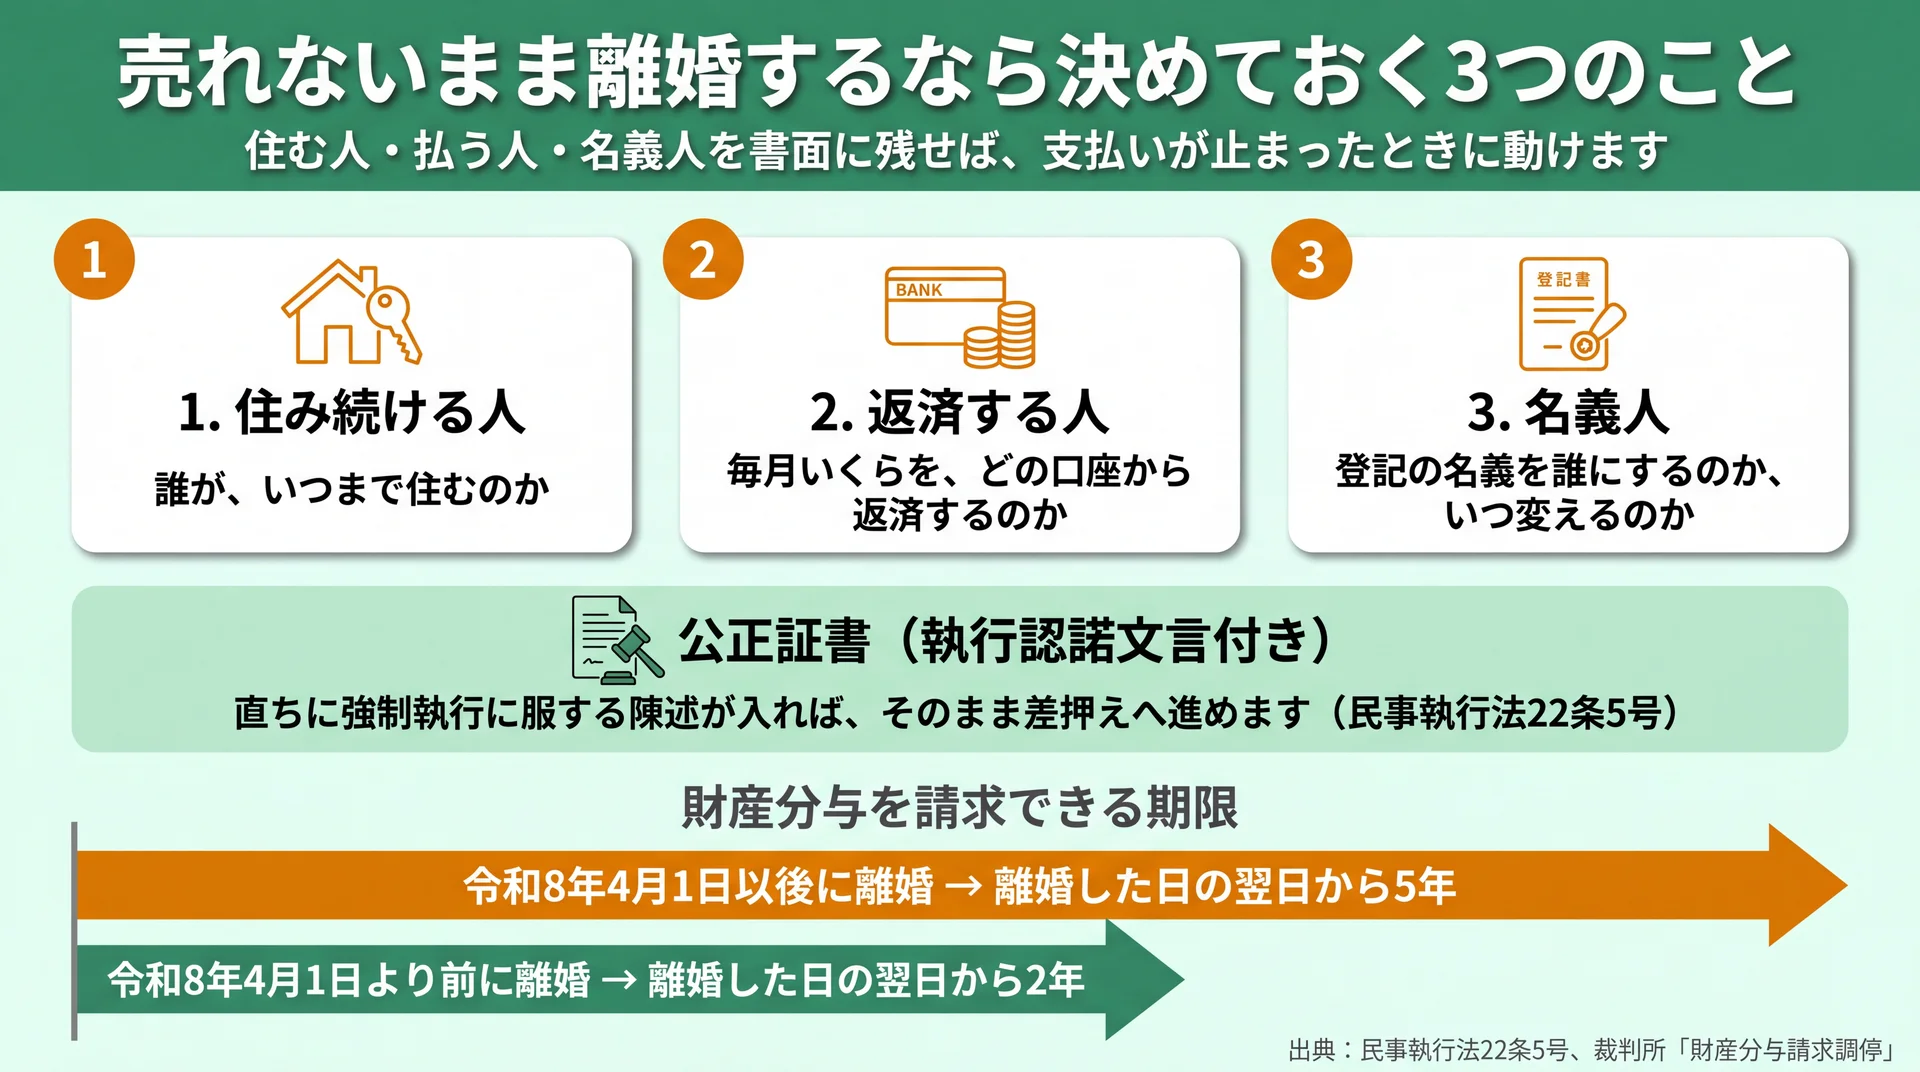
住み続ける人・返済する人・名義人の3つを書面に残し、財産分与を請求できる期限を確かめておきます。名義は一方、返済も一方、住むのは他方、という形にずれることが起こります。口約束のまま離婚してしまうと、支払いが止まったときに打つ手がなくなります。
住む人・払う人・名義人を書面に残す
書面にしておく項目は、次の3つです。
- 住み続ける人:誰が、いつまで住むのか
- 返済する人:毎月いくらを、どの口座から返済するのか
- 名義人:登記の名義を誰にするのか、いつ変えるのか
このうちお金の支払いについては、公証人が作成した公正証書が役に立ちます。債務者が直ちに強制執行に服する旨の陳述が記載されていれば、その公正証書自体が強制執行の根拠になります(e-Gov法令検索 民事執行法 22条5号)。これを公正証書(執行認諾文言付き)と呼びます。支払いが止まったときに、あらためて裁判を起こさなくても差押えへ進めるという違いが出てきます。
財産分与の請求には離婚の日からの期限がある
財産分与(婚姻中に夫婦で築いた財産を、離婚のときに分け合うこと)の話し合いがまとまらない場合は、家庭裁判所へ調停や審判を申し立てることになります。この申立てには期限があります。
裁判所の案内では、離婚した日の翌日から起算して5年を経過すると申立てができなくなる、と説明されています(裁判所 財産分与請求調停)。同じ案内では、令和8年4月1日より前に離婚等をした場合は、離婚した日の翌日から2年で申立てができなくなるとされています。民法768条2項ただし書きが定める期間で、離婚した日がいつかによって長さが変わるわけです。
つまり「家が売れるまで待とう」と先送りしても、期限のほうは離婚した日から進んでいきます。なお分与の割合について、財産の取得や維持への各自の寄与の程度は、異なることが明らかでないときは相等しいものとされます(同条3項後段)。
売れないまま誰も住まなくなり、空き家として残る場合の打開策は空き家が売れない場合の対処法にまとめました。賃貸に出すという選択もありますが、住宅ローンは自分や家族が住むための融資です。住宅金融支援機構の財形住宅融資でも、家族全員が住まなくなるときは転居前の手続が求められています(住所・氏名等の変更)。賃貸に出してよいかどうかは、借入先への確認が先です。選択肢を横に並べて比べたい方は、共有名義の不動産売却で取れる選択肢の整理をご覧ください。
取り決めの書き方や分け方は個別の事情で変わりますので、弁護士・司法書士へご相談ください。
離婚と家の売却についてよくある質問
離婚前と離婚後、どちらのタイミングで売るほうがよいですか
期日から逆算して決めてください。売却代金を分けてから離婚届を出せば、手取りが確定した状態で分け方を決められます。一方で先に離婚届を出すと、相手と連絡が取りにくくなり、売買契約や決済の日程調整で困る場面が出てきます。どちらが常に有利ということはなく、残り期間と連絡の取りやすさで決まります。
オーバーローンの家でも売却できますか
できます。不足分を自己資金で補って完済するか、借入先の承諾を得て任意売却へ進む方法があります。自己資金を用意しにくい場合は、売却を決める前にまず借入先へ相談してください。住宅金融支援機構には返済方法の変更メニューが3タイプあり、手数料はかかりません(月々の返済でお困りになったとき)。適用には審査があります。
連帯保証人になったままでも家を売却できますか
売却そのものはできます。売却代金でローンを完済できれば主たる債務がなくなりますので、保証する債務も残りません。残債が残る場合は保証も続きますから、完済できる見込みかどうかを売却の前に借入先へ確認しておくと安心です。
家が売れないまま離婚が成立したらどうなりますか
名義・返済・居住の状態が、そのまま残ります。加えて、財産分与を家庭裁判所へ請求できる期間は離婚した日から進みますので、売れていないことが期限を止めてはくれません。住む人・払う人・名義人の3つを書面にしてから離婚届を出すほうが、あとの負担は軽くなります。
買取くんでは、離婚で売却を急ぐ家も買い取ってもらえますか
買い取れます。当社の買取くんは仲介ではなく直接買い取る形ですので、買主を探す期間がありません。無料査定は最短6時間、現金化は最短3日、仲介手数料は0円です。残置物(家具や生活用品など、家に残されたままの物)を置いたままの現況買取(片付けや修繕をせず今の状態のまま買い取ること)にも対応しています。全国からご相談いただけます。ご連絡の際は、物件の所在地とローンの残高、名義が単独か共有かをお知らせください。
まとめ|離婚で家が売れない原因は残債と名義に行き着く
離婚で家が売れない原因は住宅ローンの残債と名義に集約され、どちらも売り出す前に確かめておけば売り方が決まります。残債と名義が整っていれば通常の売却で進められますが、どちらかが整わないうちは値下げや内覧の工夫では動きません。残高証明書と登記事項証明書を先に取り寄せておけば、話し合いの席で「この家はいつまでにいくらで動く」と数字で示せる状態になります。
当社の買取くんは、家具や荷物を置いたままの現況買取に対応しています。期日が決まっていて、買主を探す期間を取れない方に向いた方法です。
\ 最短3日で現金化・全国対応 /
離婚の話し合いを進める前に、家がいくらで現金化できるか無料査定を依頼してみてください。
受付時間 10:00〜19:00(水・日曜定休)
この記事の監修者
鶴野 博之(株式会社リアテクス 執行役員)
宅地建物取引士/賃貸経営管理士/FP2級
一棟投資物件専門の仲介会社で不動産業界に参入後、前職では「訳あり・瑕疵物件」に特化したコンサルティングプログラム責任者として600名以上の投資家の購入から売却までに携わる。自身も再建築不可物件を中心に訳あり物件へ投資し、転売売買から保有物件まで数々の実績を持つ。