「空き家の解体の見積りが出たけど、手元のお金だけじゃ足りない…」 「解体費用ってローンで借りられるの?どこに頼めばいいんだろう」
空き家の解体費用を考えている方は、このような疑問をお持ちではないでしょうか。空き家の解体費用は、信用金庫・地方銀行・JA・労働金庫の空き家解体ローンや、解体にも使えるリフォームローンで借りられます。当社が公表値を確かめた商品では、金利は年3〜4%台、限度額は500万円までが中心です。あわせて審査の条件と、補助金と一緒に使うときの順番も見ていきましょう。
受付時間 10:00〜19:00(水・日曜定休)
空き家の解体費用はローンで借りられる?無担保・500万円までの商品が多い
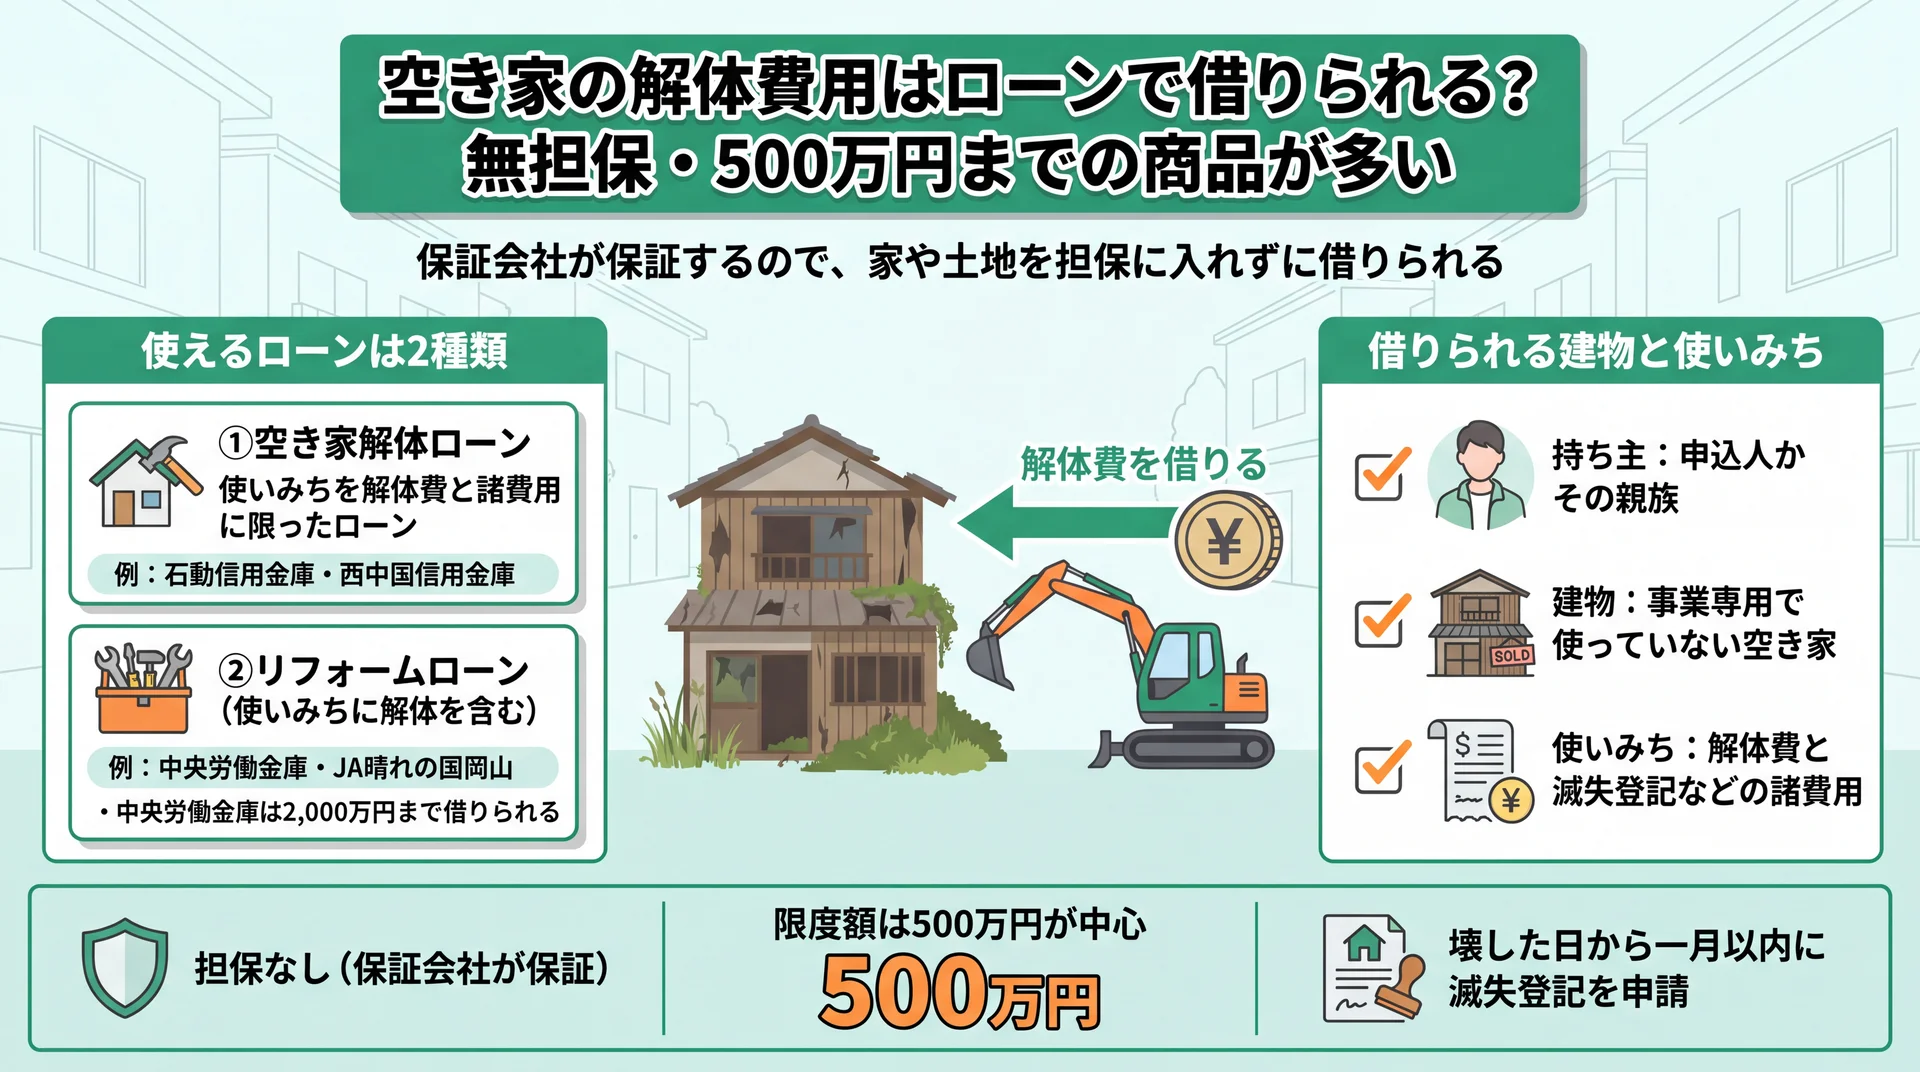
使えるローンの2種類と、借りられる建物・使いみちの条件を整理(各信用金庫の商品概要説明書、e-Gov法令検索「不動産登記法」を基に当社作成)
空き家の解体費用は、使いみちを解体に限った空き家解体ローンや、解体にも使えるリフォームローンで、担保なしで借りられます。確かめた商品の多くは保証会社が保証する仕組みで、限度額は500万円が中心です。
空き家解体ローンとは、空き家を壊す費用と、それに伴う費用に使いみちを限ったローンのこと。保証会社は、借りた人が返せなくなったときに代わりに返す会社です。保証会社が審査をして保証するので、家や土地を担保に入れずに借りられるんです。
「空き家解体ローン」と、解体にも使えるリフォームローンがある
空き家の解体に使えるローンは、大きく2種類あります。
- 商品名に「空き家解体」と付くもの:石動信用金庫の「空き家解体ローン」、西中国信用金庫の「にししん空き家解体支援ローン」など
- リフォームローンの使いみちに解体が入っているもの:中央労働金庫やJA晴れの国岡山のリフォームローンなど
たとえば石動信用金庫の商品概要説明書は、使いみちを、事業に使っていない空き家の解体費用と滅失登記などの諸費用、同じ使いみちのローンの借換えに絞っています。リフォームローン型には、中央労働金庫のように2,000万円まで借りられる商品もあります。
借りられるのは、本人か親族が持ち、事業に使っていない建物の解体費
石動・西中国・東奥の各信用金庫の商品は、申込人かその親族が持ち、事業専用で使っていない建物を対象にしています。池田泉州銀行は空き家を借りている人も申し込めて、持ち主が本人以外なら持ち主の同意が要ります。
使いみちには解体費と付随する費用が入り、滅失登記の費用まで対象にする商品もあります。滅失登記とは、建物を壊したあとに登記簿から建物を消す手続きのこと。不動産登記法57条は「その滅失の日から一月以内」に申請すると定めています(e-Gov法令検索「不動産登記法」)。
どこで借りる?信用金庫・地方銀行・JA・労働金庫の金利と限度額
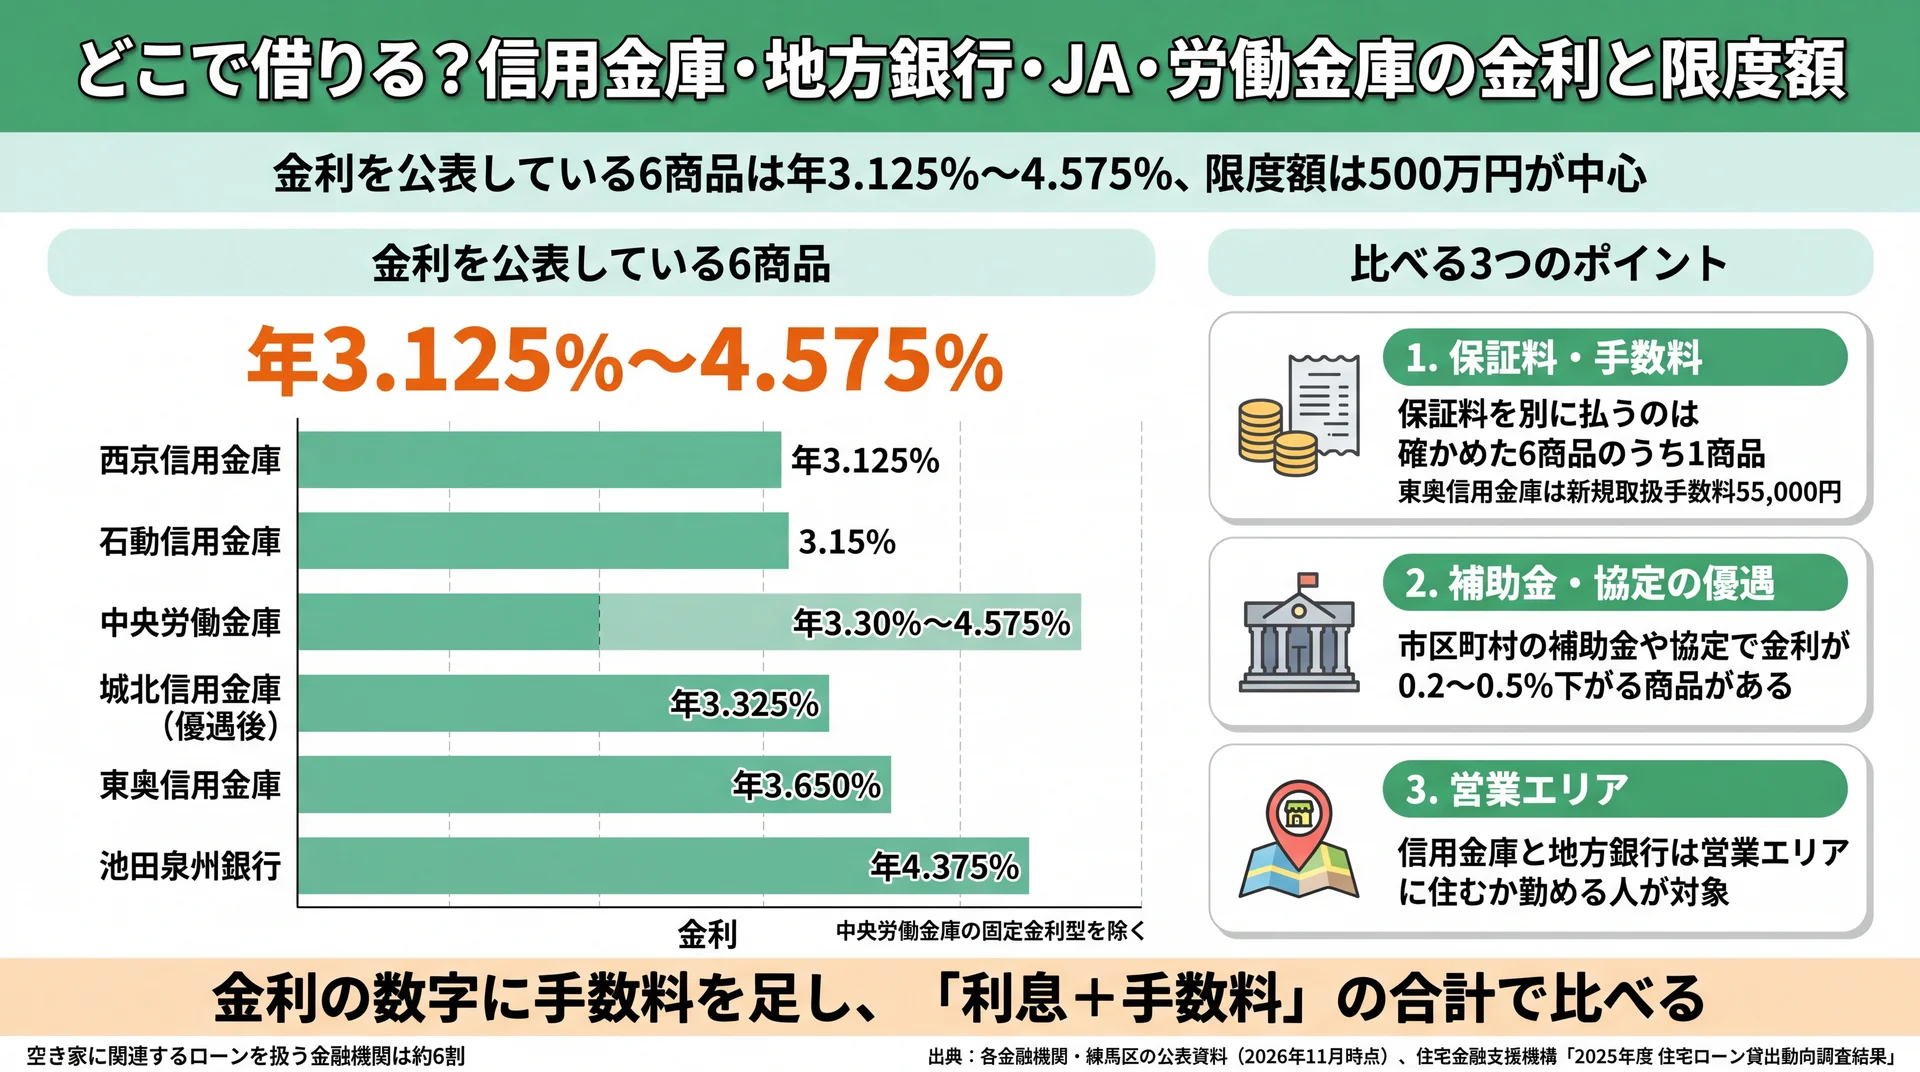
金利の幅と、金利以外に比べる3つの点を整理(出典: 各金融機関・練馬区の公表資料〔2026年11月時点〕、住宅金融支援機構「2025年度 住宅ローン貸出動向調査結果」を基に当社作成)
空き家の解体費用を貸しているのは、地元の信用金庫・地方銀行・JA・労働金庫です。当社が確かめた9商品のうち、金利を公表している6商品は年3.125%〜4.575%でした(中央ろうきんの固定金利型を除く)。期間は10〜20年の商品が多く、営業エリアに住むか勤める人に限る商品もあります。
扱う金融機関は、実は少なくありません。住宅金融支援機構の調査では、空き家に関連するローン商品を扱う金融機関は約6割でした(住宅金融支援機構「2025年度 住宅ローン貸出動向調査結果」)。使いみちは「空き家解体」が最も多いという結果です。ただ、扱う金融機関の約6割は「ほとんど取り扱っていない」とも答えています。
⇒ 半数を超える金融機関に商品がある一方、扱っていても実績がほとんどない金融機関もあります。「空き家の解体に使えるローン」と、使いみちから伝えて聞きましょう。
表1 空き家の解体に使えるローンの公表値
| 金融機関・商品(申し込める人) | 金利(資料の日付) | 限度額 | 期間 | 保証料・手数料 | 補助金・自治体との連携/お金が出る時期 |
|---|---|---|---|---|---|
| 西京信用金庫 「練馬空家対策ローン」(練馬区の協定先) | 変動 年3.125%(令和8年4月1日現在) | 10万〜500万円 | 20年以内 | 担保・保証人は原則不要 | 練馬区の協定先。改修の補助金がおりるまでのつなぎにも使える |
| 城北信用金庫 「城北空き家活用ローン」無担保型(練馬区の協定先) | 変動 年3.325%・優遇後(令和8年4月1日現在) | 10万〜500万円 | 6か月〜5年 | 無担保 | 練馬区の空家対策で年0.20%優遇 |
| 東京信用金庫 「無担保住宅リフォームローン」(練馬区の協定先) | 所定の利率(数値は店頭で案内) | 500万円以内 | 6か月〜20年 | しんきん保証基金が保証。10年超は団信加入で金利+0.3% | 練馬区との協定で年0.20%優遇 |
| 石動信用金庫 「空き家解体ローン」(営業地域に住むか勤める人) | 固定 3.15%・最大0.4%優遇(令和8年10月1日現在) | 500万円以内 | 3か月〜20年 | 保証料は金利に含む | 融資後に滅失登記を確認 |
| 西中国信用金庫 「にししん空き家解体支援ローン」(地区内に住むか勤める人) | 変動・所定の利率(令和8年4月1日現在) | 10万〜500万円 | 3か月〜20年 | 保証料は利率に含む。繰上げ返済は3,300円 | 解体補助金を受けると年0.2%優遇、上限は「解体費用総額-補助金受給額」。払った手付金も3か月以内なら対象 |
| 東奥信用金庫 「とうしん空き家ローン」(営業区域に住むか勤める人) | 変動 年3.650%・保証料含む(2026年11月2日現在) | 500万円以内 | 3か月〜15年 | 新規取扱手数料55,000円。全額繰上返済33,000円 | 自治体の認定(補助金・空き家バンク登録など)で0.500%優遇。払った手付金も3か月以内なら対象 |
| 池田泉州銀行 「空き家対策応援ローン」(大阪府・兵庫県・京都府・和歌山県に住む人) | 変動 年4.375%・保証料込(2026年11月2日現在) | 500万円まで | 10年まで | ネットの繰上返済は手数料無料 | 工事資金は工事完成後に一括で借りる |
| 中央労働金庫 「リフォームローン」無担保型(会員の区分で金利が違う) | 変動 年3.30%〜4.575%、固定 年5.40%〜6.40%(2026年11月2日現在) | 2,000万円まで | 20年まで | 保証料は金庫が負担。繰上げ返済は無料 | 引下げの対象なら年0.2%下がる。仮審査のあとに正式申込み |
| JA晴れの国岡山 「リフォームローン」(組合員) | 毎月決めて店頭で案内(2026年4月1日現在の資料) | 解体は500万円以内 | 解体は1〜10年 | 保証料 年0.5%(農業者は年0.35%)を別に払う。繰上返済は5,500円から | 物件はJAが所在を確かめられる範囲に限る |
※ 表は横にスクロールできます。
※各金融機関の情報は2026年11月時点に各金融機関・練馬区の公表資料に記載の情報です。金利は毎月見直す商品があるため、申し込む前に窓口で確かめてください。
表1は、練馬区の協定窓口の案内に載る3商品と、資料を公開している6商品の計9商品を、2026年11月13日に確かめてまとめたものです。公表値をそのまま写し、優遇前と優遇後を分けています(データ出典は各行のリンク先)。全国を網羅した表ではないので、自分の地域の商品は、お住まいの市区町村名を添えて検索すると見つけやすくなります。練馬区のように、地域の金融機関との協定を公表している自治体もあります。
保証料を別に払うのは確かめた6商品のうち1商品、取扱手数料5.5万円がかかる商品もある
保証料とは、保証会社に払う料金のこと。扱いを確かめた6商品のうち、5商品は金利に含むか金融機関が負担しています。JA晴れの国岡山だけは、年0.5%(農業者は年0.35%)を別に払います。
差が出やすいのは手数料です。東奥信用金庫は新規取扱手数料が55,000円かかり、繰上返済(予定より早く返すこと)の手数料も、無料から33,000円まで商品ごとに違います。
たとえば東奥信用金庫の年3.650%で150万円を10年借りると、当社の試算で利息は約29.3万円。新規取扱手数料を足すと、負担は約34.8万円になります。
⇒ 金利の数字だけで並べず、「利息+手数料」の合計で比べましょう。
市区町村の補助金や協定で金利が0.2〜0.5%下がる商品がある
練馬区の協定では、城北信用金庫と東京信用金庫が年0.20%の金利優遇をしています(練馬区「空き家解体・活用等資金に関する相談窓口のご案内」)。自治体の解体補助金や認定で、年0.2〜0.5%下がる信用金庫の商品もあります(表1)。
同じ住宅金融支援機構の調査でも、自治体の空き家関連制度と連携して融資条件を優遇する金融機関は約2割で、中身は「金利引下げ」が最も多いという結果でした(住宅金融支援機構)。補助金を申し込む予定なら、決定通知書が優遇の書類になるかを窓口で聞いてみてください。
信用金庫と地方銀行は営業エリア内の人が対象
確かめた信用金庫の商品は、営業エリアに住むか勤める人に限るものが中心です。池田泉州銀行は、大阪府・兵庫県・京都府・和歌山県に住む人が対象です。JAは組合員、労働金庫は会員の区分で条件が分かれます(表1の左端の列)。空き家が遠くにあるなら、自分の住む地域の金融機関で、空き家の所在地でも使えるかを聞きましょう。
審査では何を見られる?年齢・収入とそろえる書類
審査では、申込み時と完済時の年齢、毎年の収入、保証会社の保証を受けられるかを見られます。申込みは18歳か20歳から、年収150万〜200万円以上を求める商品もあり、金融機関ごとの条件は表2のとおりです。
表2 年齢と収入の条件・収入の書類
| 金融機関 | 申込みの年齢(完済時の上限) | 収入の条件 | 収入の確かめ方・書類 |
|---|---|---|---|
| 石動信用金庫 | 満20歳以上 | 安定継続した収入がある | 源泉徴収票などの年収確認書類 |
| 西中国信用金庫 | 満18歳以上 | 年収150万円以上(家族と同居なら90万円以上) | 申込みが100万円超のときだけ所得の書類 |
| 東奥信用金庫 | 満20歳以上 | 安定継続した収入(パート・年金受給者も可) | 申込みが100万円以内なら所得の書類は不要 |
| 池田泉州銀行 | 20歳以上65歳未満(完済時にも上限あり) | 年収や職業に関係なく申込み可。ほかの借入れも含めた借入れと年収のバランスで審査 | 前年の源泉徴収票など |
| JA晴れの国岡山 | 18歳以上66歳未満(完済時80歳未満) | 組合員で、原則 前年度税込年収200万円以上・勤続3年以上 | 前年度の税込年収(自営業は税引前所得) |
※ 表は横にスクロールできます。
申込みは18歳か20歳から、年収150万円か200万円以上を求める商品もある
完済時の年齢に上限を置く商品もあり、練馬区の協定先の西京信用金庫は、完済時に満80歳を超えると法定相続人1人を連帯保証人にします(練馬区の案内資料)。収入は、パートや年金でも申し込める商品がある一方、ほかの借入れも含めた借入れと年収のバランスで審査する銀行もあります(表2)。
たとえば、年金で暮らす親の名義の空き家を、子が申込人になって借りる場面。「申込人またはその親族が持つ建物」を対象にする商品なら申込人は子でよく、審査では子の年齢と収入を見られます。
見積書と建物の登記事項証明書は申し込む前にそろえる
表1の石動・西中国・東奥の各信用金庫で求められる書類は、おおむね次の4つです。
- 本人確認書類
- 収入の書類(借入額によっては不要。表2)
- 使いみちの書類(解体業者の見積書・工事請負契約書など)
- 建物の全部事項証明書(発行から3か月以内)
全部事項証明書は、法務局で取る登記の証明書で、建物の所有者や構造が書かれています。使いみちの書類が要るので、解体業者の見積りを先に取ってからローンを申し込む順番です。必要書類を確かめた商品では、建築時の検査済証(建てたときに役所などの検査に通ったことを示す書類)は求められていませんでした。
正式に申し込む前に、借りられる見込みを先に確かめる仮審査を用意する商品もあります。中央ろうきんは、インターネットなどで仮審査を申し込み、結果が出てから正式に申し込む流れです(表1)。
補助金と一緒に使える?申し込みと着工の順番
補助金とローンは一緒に使えます。ただ、補助金は工事を終えて代金を払ったあとに入るため、業者への支払いは、ローンか手元のお金でいったん全額をまかないます。
北九州市の老朽空き家の補助では、着工前に申し出て交付決定を受けてから工事に入ります(北九州市「老朽空き家等除却促進事業をご利用する際の注意事項」)。交付決定とは、市区町村が補助金を出すと決めて通知することです。
| 順番 | 補助金の手続き(北九州市の例) | 業者への支払いとローンのお金 |
|---|---|---|
| 1 | 着工前に判定依頼申出書を出す | まだ払わない |
| 2 | 交付申請をして交付決定通知書を受け取る | まだ払わない |
| 3 | 解体業者と契約して着工する | 手付金を払う(3か月以内なら借入れに含められる商品あり) |
| 4 | 工事を終える | 残りを払う(工事完成後に一括で借りる商品はここでお金が出る) |
| 5 | 20日以内か2月10日までの早い日に完了報告と領収書を出す | 申請者が払ったと分かる領収書が要る |
| 6 | 補助金が申請者名義の口座に入る | 後払いの補助金を受け取る |
※出典: 北九州市「老朽空き家等除却促進事業をご利用する際の注意事項」と表1の池田泉州銀行・東奥信用金庫・西中国信用金庫の資料を基に当社作成
補助金は工事を終えて代金を払った後に入る
北九州市では、申請者が業者に払った領収書がないと補助金を受け取れず、申請者の名義以外の口座には振り込まれません。家財道具などの撤去費も、補助の対象工事額に入りません。
⇒ 補助金は「工事のあとに戻ってくるお金」です。支払いの計画は、補助金を引く前の工事代金で立てておきましょう。
ただし、借りられる上限を「解体費用総額-補助金受給額」とする商品もあります(表1の西中国信用金庫)。この場合、補助金が入るまでの分は手元のお金で立て替えます。
北九州市では、判定で「市場流通の可能性あり」とされた家は補助金を申請できません。建物ごと売れる見込みのある家は、補助より先に売る場合と比べる価値があります。市区町村ごとの補助の条件と申請先は、空き家の解体補助金の記事で確かめられます。自分の地域の制度を調べてから、業者と契約しましょう。
ローンのお金は工事完成後に一括で出る商品と、払った手付金も3か月以内なら借りられる商品がある
表1の資料では、お金が出る時期は2つに分かれます。
- 工事完成後に一括:池田泉州銀行。契約時の手付金は手元のお金で払う
- 払った手付金も対象:東奥信用金庫・西中国信用金庫。支払日から3か月以内の手付金・契約金なら借入れに含められる
たとえば解体費150万円の家で、契約時に手付金を払う場合。前者なら手付金は自分で用意し、後者なら払った手付金もあとから借入れに含められます。
借りて壊して売るのと建物ごと売るのとでは、手元に残るお金はどう違う?
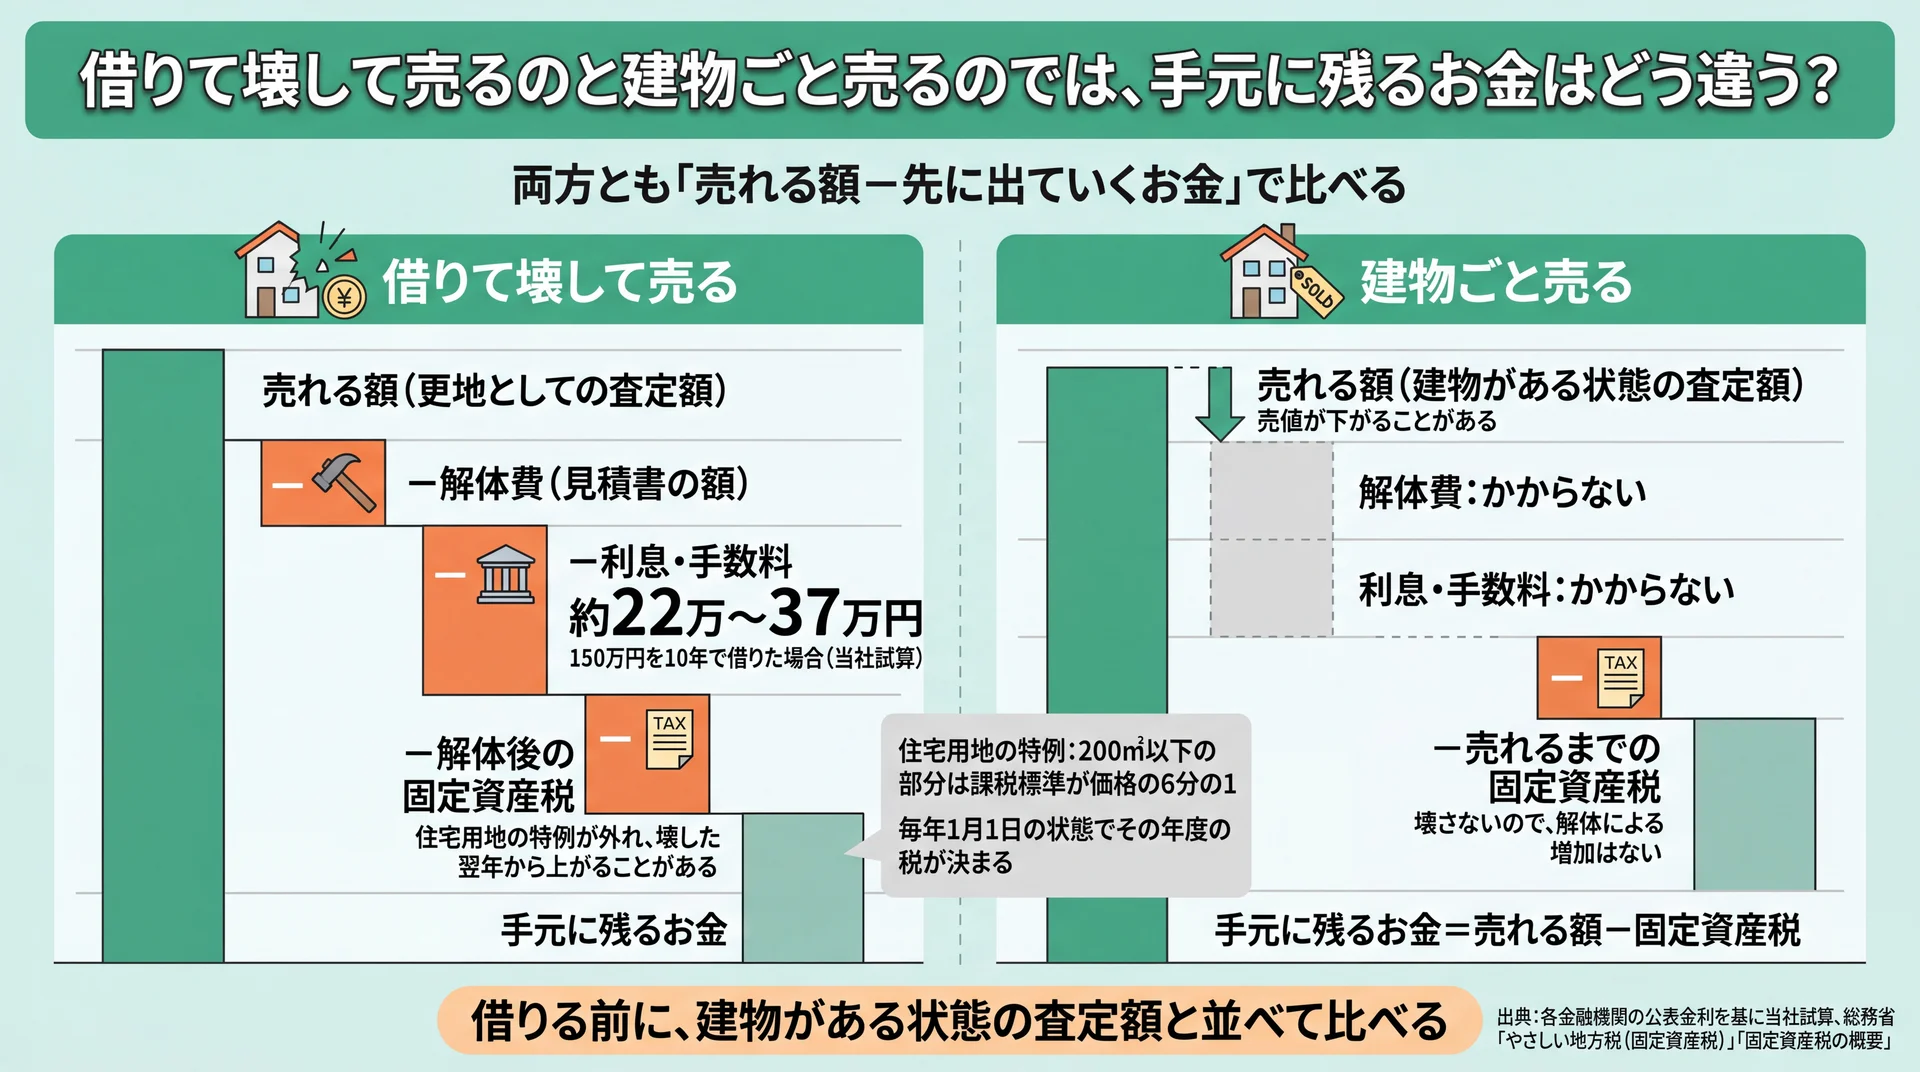
売れる額から先に出ていくお金を引いて2つの売り方を比べる図(各金融機関の公表金利を基に当社試算、出典: 総務省「やさしい地方税(固定資産税)」)
借りて壊して売ると、売れた額から解体費と、利息・手数料(150万円を10年で約22万〜37万円)が引かれます。補助金を受けられるなら、その額は壊す側に足して比べます。建物ごと売ると解体費も利息もかからない代わりに、売値が下がることがあります。両方とも「売れる額−先に出ていくお金」で比べましょう。
壊したあとの土地は住宅用地の特例が外れ、固定資産税が上がることがあります。売れるまでの期間が長いほど、税と管理の費用も積み上がるんです。壊すか売るかを決めるまでの間に空き巣や不法侵入が心配なら、空き家の空き巣対策に、狙われやすい理由と防犯の手がまとまっています。管理を続けるか手放すかを考える材料にもなります。
150万円を10年で借りると、利息は約22万〜37万円
表1の公表金利で、150万円を10年借りた場合を当社で試算しました。150万円は試算のための仮の金額で、解体費用の相場ではありません。
| 金利(商品) | 月々の返済額 | 利息の合計 | 手数料を足した負担 |
|---|---|---|---|
| 年2.75%(石動信金・優遇後) | 14,312円 | 217,399円 | 217,399円 |
| 年3.15%(石動信金) | 14,588円 | 250,584円 | 250,584円 |
| 年3.65%(東奥信金) | 14,939円 | 292,621円 | 347,621円 |
| 年4.375%(池田泉州銀行) | 15,456円 | 354,664円 | 354,664円 |
| 年4.575%(中央ろうきん) | 15,600円 | 372,006円 | 372,006円 |
試算の条件は、元利均等返済・120回・ボーナス返済なしで、手数料は東奥信金の新規取扱手数料55,000円だけを足しました(繰上返済・団信の上乗せは入れていません)。毎月の返済額=借入額×月利÷(1−(1+月利)の−120乗)で当社が計算し、円未満は四捨五入しています(データ出典: 表1の各行の資料)。
同じ年3.15%でも期間を20年にすると、月々は8,432円に下がる一方、利息は約52万円に増えます。月々の軽さだけで期間を決めないようにしましょう。
壊した翌年から土地の固定資産税が上がることがある
住宅が建つ土地には、税を軽くする住宅用地の特例があります(市区町村から勧告を受けた管理不全空家等・特定空家等の敷地は除かれます)。住居1戸あたり200㎡までの部分は課税標準(税額を計算するもとになる額)が価格の6分の1、それを超える部分は3分の1です(総務省「やさしい地方税(固定資産税)」)。
固定資産税は、毎年1月1日の状態でその年度の税が決まります(総務省「固定資産税の概要」)。年内に壊して1月1日に更地なら、その年度から特例が外れる場合があるわけです。空き家を解体すべきかの判断では、壊したあとの税の上がり方と、解体するかどうかの考え方を詳しく取り上げています。個別の税額は、空き家のある市区町村の資産税の窓口で確かめてください。
建物ごと売るなら、先に払うお金はどう変わる?
建物ごと売る(古家付きで売る・買取業者に売る)なら、解体費も利息・手数料も先に払いません。家財の片付けを求めない買い手なら、片付けの費用もかかりません。ただし、買取の価格は仲介で時間をかけて売る場合の相場より低くなることがあり、建物の状態でも査定額は変わります。
更地渡しの条件で売る、古家付き土地で売るといった借りずに手放す方法まで並べたいときは、解体費用が払えないときの6つの選択肢で、先に出ていくお金で比べ直せます。自分の家で比べるときは、次の表に数字を書き込んでみてください。
| 項目 | 借りて壊して売る | 建物ごと売る |
|---|---|---|
| 売れる額 | 更地としての査定額を書く | 建物がある状態の査定額を書く |
| 解体費 | 見積書の額から、受けられる補助金(交付決定通知書の額)を引いて書く | かからない(補助金も申請しない) |
| 利息・手数料 | 150万円を10年なら約22万〜37万円 | かからない |
| 売れるまでの固定資産税 | 売れるまでの額を窓口で聞いて書く(更地なので上がることがある) | 同じ期間の額を窓口で聞いて書く(壊さないので解体による増加はない) |
| 手元に残るお金 | 売れる額から上の3つを引く | 売れる額から固定資産税を引く |
仲介で売るなら、どちらの列からも仲介手数料を引きます。売れるまでの期間と、建物を残したまま売れるかも書き添えると、自分の家に合う手放し方が見えてきます。
受付時間 10:00〜19:00(水・日曜定休)
空き家解体ローンでよくある質問
空き家解体ローンの審査は厳しい?
審査は金融機関と保証会社が行い、結果によっては希望に添えないと案内している商品もあります。年収そのものより、ほかの借入れも含めた借入れと年収のバランスで審査する銀行もあるので(表2)、仮審査で先に見通しを確かめると安心です。
空き家解体ローンの金利はどれくらい?
確かめた商品では年3〜4%台が中心です。石動信用金庫は固定金利で、ほかの多くは変動金利。変動金利は借りたあとも見直され、西中国信用金庫は毎年5月1日と11月1日を基準に見直します(表1の西中国信用金庫の資料)。
空き家解体ローンはJAや労金でも借りられる?
借りられます。JA晴れの国岡山は組合員であることが条件で、中央ろうきんは団体会員の構成員・生協の組合員・一般勤労者で金利が年3.30%・3.50%・4.575%に分かれます(表1)。
空き家解体ローンは補助金と一緒に使える?
使えます。補助金を受けると借りられる上限が補助金の分だけ減る商品や、決定通知書などで金利が下がる商品もあります(表1)。
解体しないまま買取くんに査定を頼める?
頼めます。当社は建物を壊さないまま、家財が残った状態の空き家も査定します。買い取れるかどうかと金額は、査定の結果で決まります。無料査定のフォームは必須3項目で、24時間受け付けているんです。
壊す費用を借りる前に、今のままで売れるかを買取くんで確かめられる?
確かめられます。買取くんは建物を壊さず、家財も片付けないままの空き家を査定するので、建物ごと売った場合の金額を出して、借りて壊す場合の額と並べられます。
解体費を借りて壊すかどうかは、借入れと利息を含めた総支払額、解体後に売れるまでの期間、建物を残したまま売れるかの3つで比べると決めやすくなります。借りて壊すと、利息・手数料と補助金の立替えが先に出ていき、更地にしてから仲介で売ると買主が見つかるまでの期間は決まっていません。総支払額は、売れた額と並べて初めて比べられるんです。
当社の買取では、残置物の撤去・リフォーム・クリーニングをせずに、空き家を現況のまま引き渡していただけます。公式サイトに掲載しているお客様の声には、大阪府堺市で相続した戸建ての例があります。両親が亡くなって使う予定がなくなり、生活用品も含めてそのまま買い取ってほしいと考えた方の家で、当社は生活用品が残ったまま買い取りました。他社で断られた物件も相談でき、無料査定は最短30分で終わった実績があります。
売却成立は過去の実績で最短1日です。当社が直接買い取るので仲介手数料はかかりません。一方で、買取価格は仲介で時間をかけて売る場合の相場より低くなることがあります。
向いているのは、次のような方です。
- 解体費を借りる前に、建物ごと売った場合の金額を知ってから決めたい
- 補助金の立替えや手付金を手元のお金で用意するのが難しい
- 家財の片付けが進んでいないまま、空き家を手放したい
時間に余裕があり、状態の良い人気エリアの家を相場に近い値段で売りたいなら、仲介で売る方法を検討するのも一つの選択です。
まとめ
空き家の解体費用は、地元の信用金庫・地方銀行・JA・労働金庫の空き家解体ローンやリフォームローンで、担保なしで借りられます。借りられる商品は金利だけでなく、保証料・手数料の扱いと営業エリアで変わり、補助金は工事を終えて代金を払ったあとに入ります。
まずは解体業者の見積書をそろえ、空き家のある市区町村の補助金や協定の窓口と、自分の住む地域の金融機関に使いみちを伝えて聞きましょう。借りる以外の手放し方も含めて決めたいなら、解体費用が払えないときの選択肢から全体を見直せます。
買取くんでは、売主との売買契約の買主は当社なので、個人の買主のローン審査で契約が流れることがありません。無料査定は過去の実績で最短30分なので、借りて壊す前に、建物ごと売った場合の金額と流れを聞いておきたい方に合う売り方です。
受付時間 10:00〜19:00(水・日曜定休)