「家は自己破産の前に任意売却した方がいいの?」 「破産したら、ローンが残る家は誰が売るの?」
自己破産(裁判所の手続きで借金を払う責任をなくしてもらうこと)を考えている方は、このような疑問をお持ちではないでしょうか。任意売却は、弁護士と相談しながら自己破産を申し立てる前に済ませると、売り方と時期を自分で決められます。破産が管財事件で進むと、家は破産管財人が裁判所の許可を得て売るためです(破産法78条)。家と残ったローン、相談の順番もお答えします。
受付時間 10:00〜19:00(水・日曜定休)
任意売却は自己破産の前と後、どちらで進める?売り方と時期を自分で決めたいなら申し立てる前に
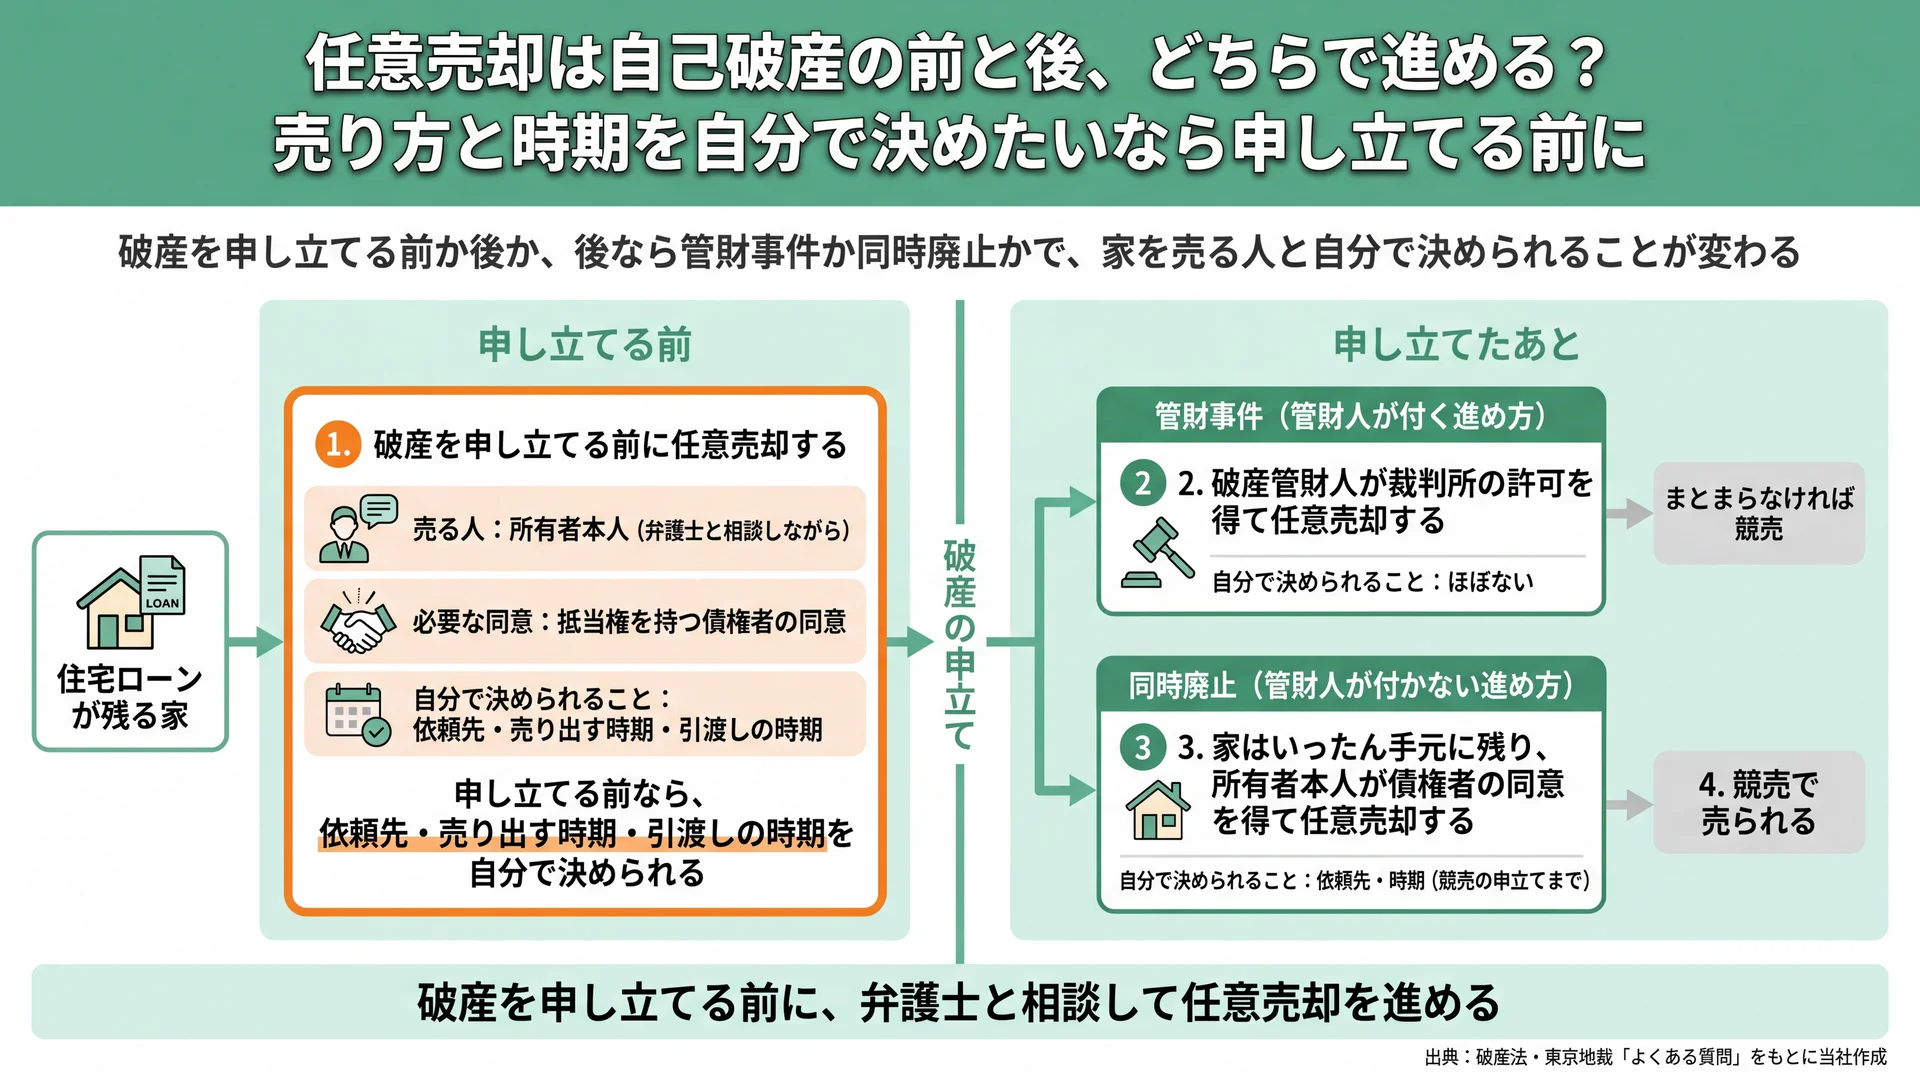
自分で依頼先と時期を決められるのは申し立てる前で、申し立てたあとは管財事件か同時廃止かで売る人が変わる(出典: 破産法・東京地裁「よくある質問」をもとに当社作成)
家の売り方と時期を自分で決めたいなら、破産を申し立てる前に弁護士と相談して任意売却を進めます。管財事件(管財人が付く進め方)になると、手続きが始まったあとは破産管財人が裁判所の許可を得て家を売ります(破産法78条1項・2項1号)。同時廃止(管財人が付かない進め方)なら家はいったん手元に残り、債権者の同意を得て自分で任意売却するか、競売で売られます。
任意売却とは、債権者(お金を貸した金融機関や保証会社)の同意を得て抵当権を外してもらい、ローンが残る家をふつうに売る方法です。抵当権は、返済が止まったとき債権者が家を売って回収できる権利のこと。破産管財人は裁判所が選び、財産をお金に換えて債権者に分ける人です。競売とは、裁判所が家を差し押さえて入札で売る手続きです。
| 家を売る場面 | 売る人 | 必要な同意・許可 | 自分で決められること | 気をつけること |
|---|---|---|---|---|
| 1. 破産を申し立てる前に任意売却する | 所有者本人(弁護士と相談しながら) | 抵当権を持つ債権者の同意 | 依頼先・売り出す時期・引渡しの時期 | 値段と売却代金の使い道を弁護士と決める |
| 2. 管財事件で管財人が任意売却する | 破産管財人 | 裁判所の許可と債権者の同意 | ほぼない | まとまらなければ競売になる |
| 3. 同時廃止のあとに任意売却する | 所有者本人 | 抵当権を持つ債権者の同意 | 依頼先・時期(競売の申立てまで) | 抵当権は残り、競売を申し立てられることがある |
| 4. 競売で売られる | 裁判所(申立ては債権者か管財人) | 所有者の同意は要らない | なし | 引渡しの時期を選べない |
※ 表は横にスクロールできます。
データ出典: 破産法・東京地裁「よくある質問」を基に当社作成
自己破産すると家は必ず失う?住宅ローンが残る家は任意売却か競売で手放すのが原則
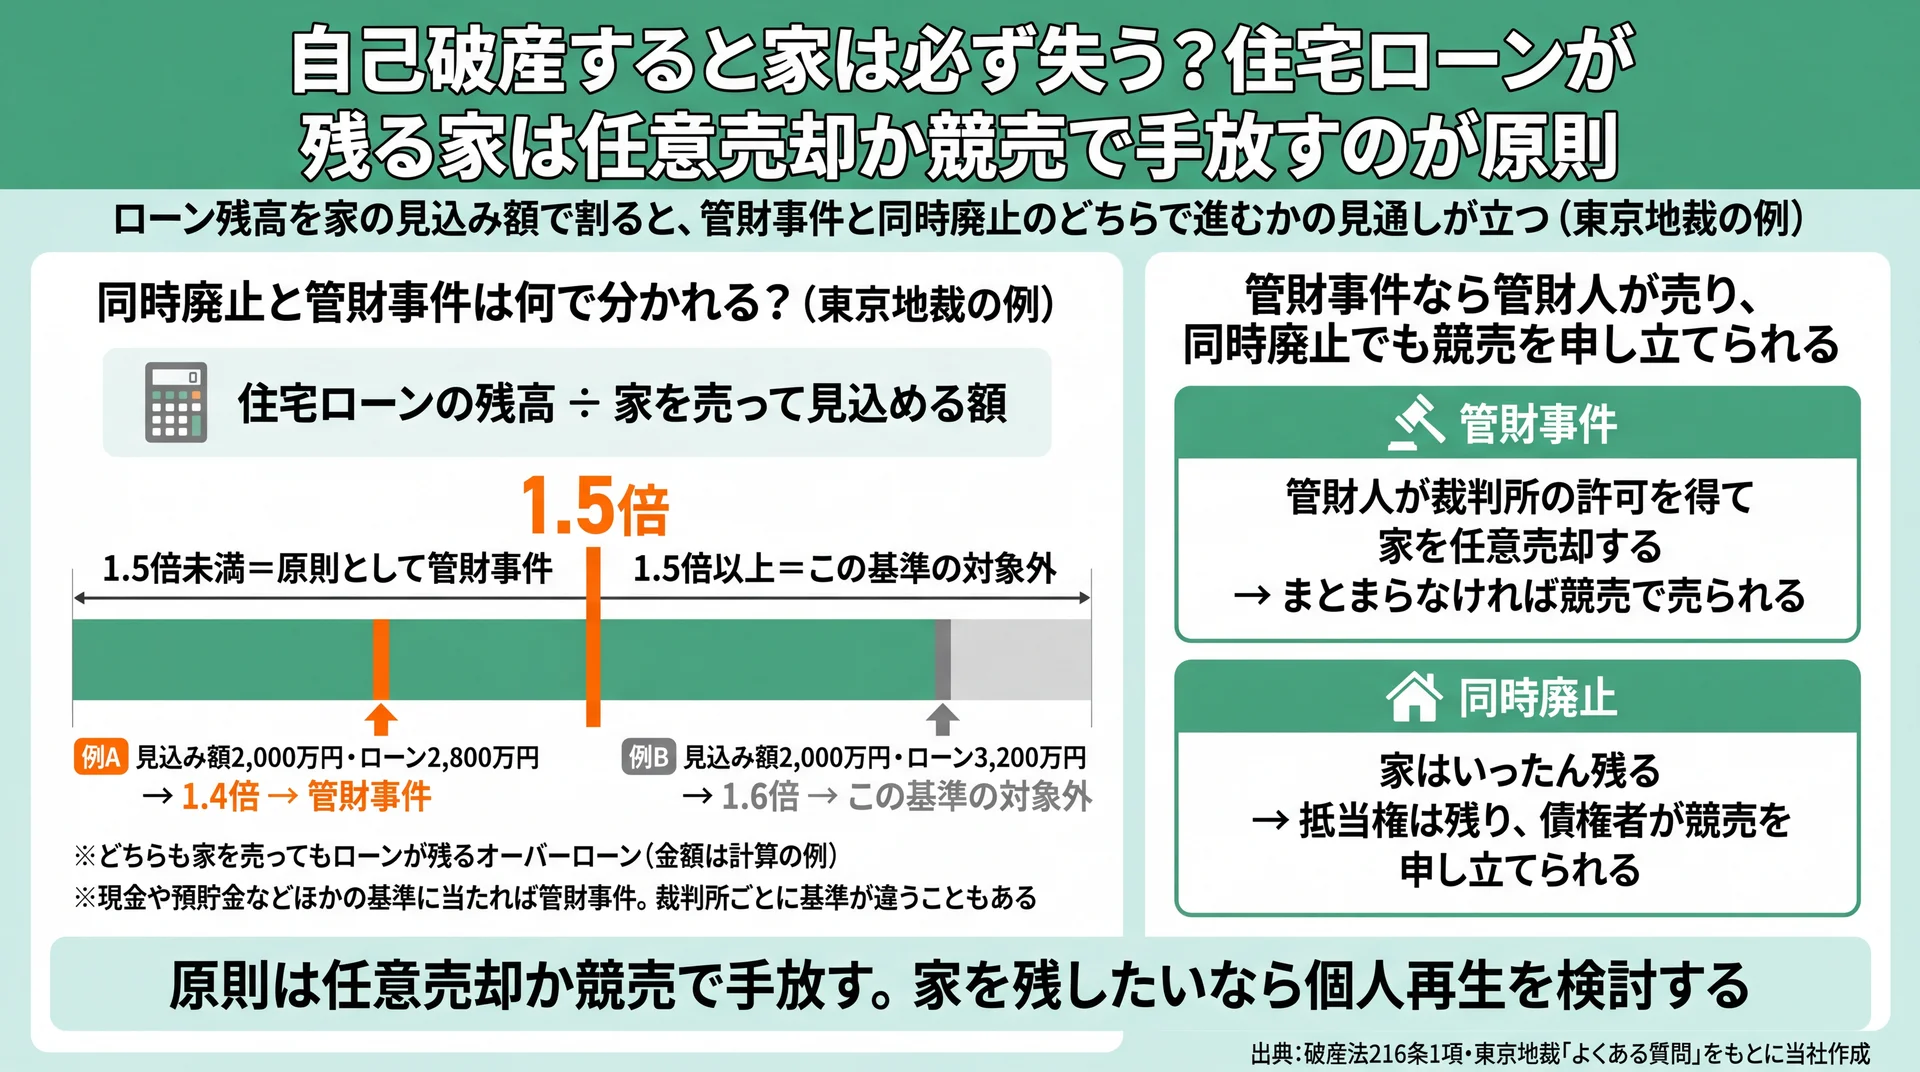
見込み額2,000万円の家にローン2,800万円なら1.4倍で、東京地裁の基準では原則として管財事件になる(金額は計算の例。出典: 破産法216条1項・東京地裁「よくある質問」をもとに当社作成)
住宅ローンが残る家は、自己破産すると任意売却か競売で手放すのが原則です。家を残したいなら、個人再生(裁判所の手続きで借金を減らして返す方法)を検討します。どの売られ方になるかは、破産が管財事件と同時廃止のどちらで進むかで変わります。
同時廃止と管財事件は何で分かれる?
財産を売って債権者に分ける見込みがあれば管財事件、手続きの費用も出ないほど少なければ同時廃止です(破産法216条1項)。東京地方裁判所(東京地裁)は、「債務者が所有する不動産の被担保債権額が不動産処分価格の1.5倍未満の場合」を、原則として管財事件にしています(東京地裁「よくある質問」)。
被担保債権額は住宅ローンの残高、処分価格は家を売って見込める額のこと。たとえば見込み額2,000万円の家にローンが2,800万円残っていれば1.4倍で、この基準では管財事件です。3,200万円なら1.6倍で当たりません(金額は計算の例)。どちらもオーバーローン(家を売ってもローンが残る状態)です。⇒ 家の価格がわかると、弁護士は振り分けの見通しを立てやすくなるんです。
ただし、現金や預貯金などほかの基準に当たれば管財事件になり、裁判所ごとに基準が違うこともあります。裁判所に前もって納めるお金(予納金)は、東京地裁なら同時廃止で13,046円です。個人の管財事件では、最低20万円と20,397円がかかります(破産事件の手続費用一覧)。事案で変わり、弁護士費用は別にかかります。
管財事件なら管財人が売り、同時廃止でも競売を申し立てられる
管財事件では、管財人が裁判所の許可を得て家を任意売却し、まとまらなければ競売で売られます(破産法78条・184条)。
同時廃止なら家はいったん残りますが、抵当権は消えず、債権者は破産とは別に競売を申し立てられます(破産法65条1項)。
破産で残ったローンはどうなる?免責で払う責任は消え、税金と連帯保証人への請求は残る
免責が確定すれば、家を売っても残ったローン(残債)を払う責任はなくなりますが、税金と連帯保証人への請求は残ります(破産法253条1項・2項)。免責とは裁判所の決定で借金を払う責任を免れることで、破産の手続きとは別に、裁判所から免責の許可を受ける必要があります(東京地裁「よくある質問」)。
連帯保証人とは、本人と同じ立場で返済の責任を負う人です。たとえば、夫が住宅ローンを借り、妻が連帯保証人になっている場合。夫が免責を受けても、残ったローンの請求は妻に向かいます。申し立てる前に事情を伝え、妻も弁護士に相談するかを話し合っておきましょう。
保証人になった家族に請求が届いたら、連帯保証人への請求と残債の返し方を読んで、分割で返す申し出の準備を始めてください。残る税金は、滞納している固定資産税などです(253条1項1号)。
破産の前に任意売却すると何が変わる?依頼先と時期を選べる分、値段と代金の使い道は弁護士と決める
破産の前に売ると依頼先や時期を自分で選べますが、値段と売却代金の使い道を誤ると免責が許されないおそれがあるため、弁護士と決めてから売ります。
売り方・時期・依頼先を自分で決められる
申し立てる前に売れば、依頼する不動産会社や売り出す時期、引越しの時期を、債権者の同意の範囲で自分で決められます。家を手放してから申し立てれば、東京地裁の基準のうち家にかかわる理由もなくなります(ほかの基準に当たれば管財事件です)。
売る値段と売却代金の使い道は弁護士と決める
相場より安く売る、家族へ名義を移す、売却代金で特定の人への借金だけを返す。こうした行為は免責が許されない理由になることがあり、管財人に取り消されること(否認)もあります(破産法160条・162条・252条1項)。当てはまるかは裁判所が決めます。たとえば、家を親族へ安く売り、その代金で親族からの借金だけを返す場合です。売る前に、次の3点を確かめてください。
- 値段:債権者が同意した額で、相場とかけ離れていないか
- 買主:家族や親族ではないか(親族へ売るなら先に弁護士へ伝える)
- 代金の使い道:特定の人への返済や使い込みに回していないか
\ 弁護士への相談と並行して査定 /
住宅ローンが残る家の任意売却も相談できます。査定額が分かれば、売る値段を弁護士と相談しやすくなります。売却の契約や登記の手続きは、当社が提携する30社以上の弁護士・司法書士などの専門家と連携して進めます。
受付時間 10:00〜19:00(水・日曜定休)
家を残したいなら個人再生も選べる?住宅資金特別条項なら条件つきで家を残せる
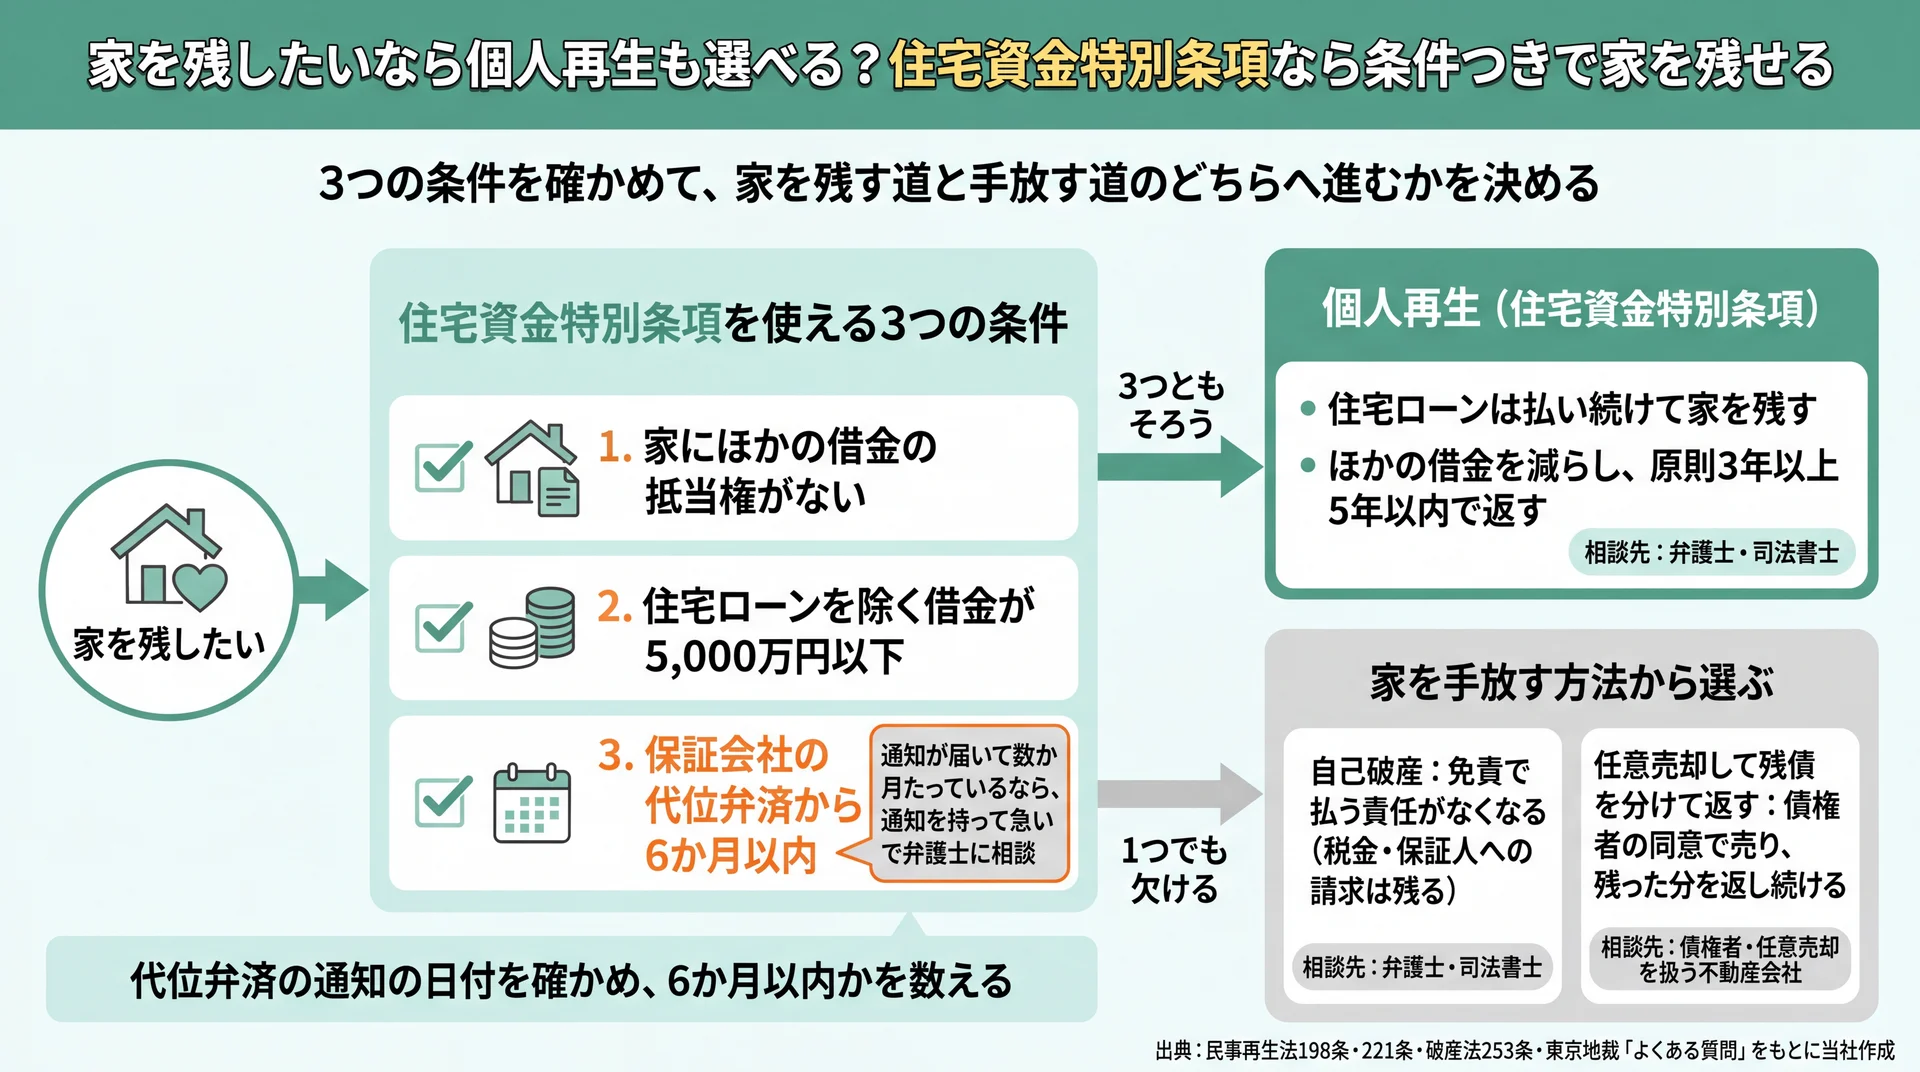
3つの条件がそろえば個人再生で家を残せ、代位弁済から6か月を過ぎる前に弁護士へ相談するのが分かれ目(出典: 民事再生法198条・221条・破産法253条・東京地裁「よくある質問」をもとに当社作成)
個人再生の住宅資金特別条項を使えば、住宅ローンは払い続けて家を残しながら、ほかの借金を減らして返す計画を立てられます。ただし、次のいずれかに当たると使えません(民事再生法198条・221条)。
- 家にほかの借金の抵当権が付いている
- 住宅ローンを除く借金が5,000万円を超える
- 保証会社の代位弁済から6か月を過ぎた
個人再生では、減らした借金の残りを原則3年以上5年以内で返します(東京地裁「よくある質問」)。代位弁済は、ローンの保証を引き受けた保証会社が、金融機関へ残りを肩代わりして払うこと。6か月はこの日から数えるため、通知が届いて数か月たっているなら、通知を持って急いで弁護士に相談しましょう。
| 比べること | 自己破産 | 個人再生(住宅資金特別条項) | 任意売却して残債を分けて返す |
|---|---|---|---|
| 家 | 手放す(任意売却か競売) | 残せる | 手放す(任意売却) |
| 住宅ローン | 免責で払う責任がなくなる(保証人への請求は残る) | 原則として元の約束どおり払い続ける | 売っても残った分を返し続ける |
| ほかの借金 | 免責で払う責任がなくなる(税金は残る) | 再生計画で減らして返す | そのまま返す |
| 使える条件・期限 | 免責が許されない理由に当たらないこと | 家にほかの抵当権がない・借金5,000万円以下・代位弁済から6か月以内 | 債権者の同意 |
| 相談先 | 弁護士・司法書士 | 弁護士・司法書士 | 債権者・任意売却を扱う不動産会社 |
※ 表は横にスクロールできます。
データ出典: 破産法253条・民事再生法198条・199条・221条を基に当社作成
破産も個人再生もせずに返していけるかを見極めたいなら、任意売却後の残債の返し方で、家計で払える額の出し方を確認してください。
自己破産を考えたら、家の売却は何から進める?まず弁護士に借金全体と家のことを相談する
まず弁護士に借金全体と家のことを相談し、並行して家の価格を確かめます。家の価格は管財事件か同時廃止かの見通しにも使うため、相談と同じ時期に確かめておきます。そのうえで値段と代金の行き先を弁護士と決め、債権者の同意を得て売ってから、破産を申し立てます。
- 弁護士に借金全体を相談する:破産・個人再生・任意整理のどれが合うかを聞きます。費用が心配なら、法テラスに弁護士費用を立て替える制度があります。どこに先に連絡するか迷うなら、任意売却の相談先の選び方を読むと、最初の電話先を決められます
- 家の価格を確かめ、ローン残高と並べる:査定は、売ると決めていなくても受けられます
- 弁護士と方針を決める:前に任意売却する、個人再生で家を残す、管財人に任せる、から選びます
- 値段と代金の行き先を弁護士に伝えて了解を得てから、債権者の同意を得て売買契約を結ぶ:同意が得られるか心配なら、任意売却できない場合とその対処を先に押さえておくと慌てずに済みます
- 売却代金がどこへ払われたかを弁護士と確かめてから申し立てる
破産の前に弁護士と段取りして家を売るなら、買取くんは合う?
ほかの借金もあって弁護士と破産を考えていて、申し立てる前に家を売り終えたい方には、買取くんが合います。破産の手続きは依頼した弁護士に任せ、家の売却は任意売却での買取として買取くんに相談できます。任意売却での買取も、債権者が買取の価格に同意することが前提です。当社は、住宅ローンが残る家や返済が苦しい家の任意売却の相談を受け付けています。
破産が管財事件で進むと、依頼先と売る時期は管財人が決め、売るには裁判所の許可が要ります。申し立てる前に売るなら、決めた時期までに売買を終える段取りが要ります。仲介では、買主のローン審査が通らずに契約が流れ、時期がずれることもあります。
買取くんは当社が直接買い取るため、買主のローン審査を待つ必要がなく、契約が個人の融資審査で流れることもありません。弁護士と決めた申立ての予定に、売買の時期を合わせやすくなります。
売買の契約手続きでは、当社が提携する30社以上の弁護士・司法書士・土地家屋調査士と、必要に応じて連携してサポートします。登記や権利関係の確認を含む売却の手続きを、当社が専門家と一緒に進める体制です。一方で、破産や個人再生をするかの判断と申立ては、ご自身が依頼した弁護士が担います。
当社の買取価格は、仲介で時間をかけて売る場合の相場より低くなることがあります。破産の前に売るときは、その価格で売ってよいかを、債権者だけでなく依頼した弁護士にも確かめてください。不動産買取の仕組みを知っておくと、当社の査定額を仲介と比べやすくなります。
まずは買取くんの無料査定で家の価格を確かめ、その額を依頼している弁護士、またはこれから依頼する弁護士に伝えて、方針を決めましょう。
まとめ
住宅ローンが残る家の任意売却は、弁護士と相談しながら破産を申し立てる前に済ませると、依頼先と時期を自分で決められます。管財事件になると管財人が裁判所の許可を得て売り、免責されても税金と連帯保証人への請求は残ります。家を残したいなら、代位弁済から6か月以内に個人再生を弁護士と検討しましょう。まずは弁護士に借金全体を相談しながら、家の価格を確かめてください。
では、申し立てる前に家を売るなら、どこに相談すればよいでしょうか。買取くんは当社が直接買い取るため、契約が買主の融資審査で流れることがありません。弁護士と決めた時期に合わせて、破産の前に家の売却を終えたい方に向いています。
任意売却そのものの費用や流れは、任意売却とは何かと競売との違いで全体を確かめ、いつまでに何をするかを決めましょう。
受付時間 10:00〜19:00(水・日曜定休)