「任意売却って、競売と何が違うの?」 「お金がないけど、任意売却の費用は払えるの…?」
その2つの疑問から答えますね。任意売却とは、売ってもローンが残る家(不動産)を債権者の同意を得て市場で売る方法で、競売より高値が期待でき、引越し時期も話し合えます。返済が続かず売っても完済できないときに選び、競売中は開札(買い手が決まる日)の前に決済します。仲介手数料などは、債権者が認めれば売った代金から払えます。
受付時間 10:00〜19:00(水・日曜定休)
任意売却とは?住宅ローンが残る家を債権者の同意を得て売るやり方
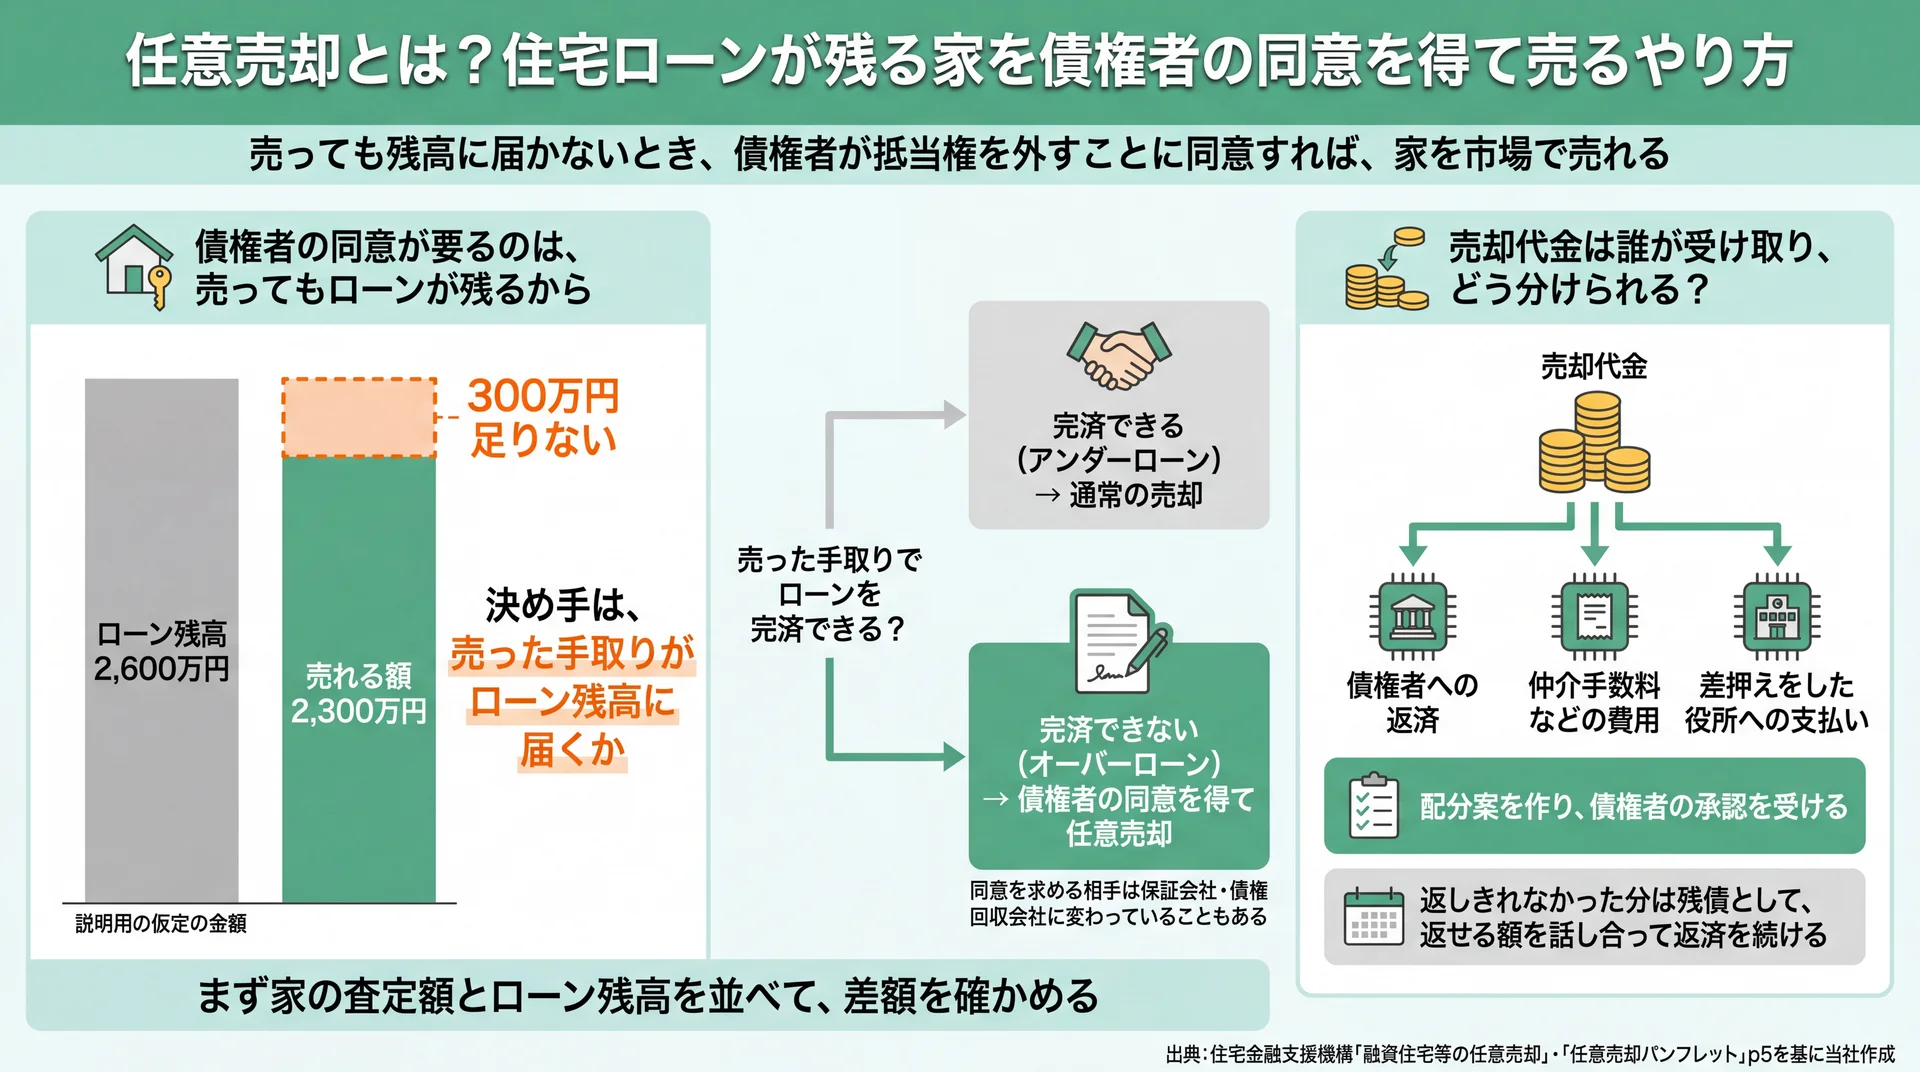
売った手取りがローン残高に届かないときに債権者の同意が要り、代金は配分案に沿って分けられる(出典: 住宅金融支援機構「融資住宅等の任意売却」・「任意売却パンフレット」p5を基に当社作成)
任意売却では、売却代金で返しきれないローンが残っても、債権者(お金を貸した側)が同意すれば抵当権を外してもらい、家を市場で売れます。抵当権とは、返済が止まったときに債権者が家を売って回収できる権利のことです。
住宅金融支援機構(フラット35などを扱う公的な住宅ローンの機関)も、任意売却は「通常の不動産取引として売買されるため、一般的に競売より高値で売却できることが期待され」ると説明しています(住宅金融支援機構「融資住宅等の任意売却」)。裁判所が入札で売る競売とは、買う相手と値段の決め方が違うということです。⇒ 残るローンを小さくしたいなら、競売になる前に考える価値がある売り方なんです。
自分に当てはまるかは、次の4つを順に確かめると判断できます。
- 売っても完済できるか: できれば通常の売却、できなければ任意売却の候補
- 競売と何が違うか: 値段・引越しの時期・外から見える情報
- 同意と期限がそろうか: 債権者・名義人の同意と、競売の期限
- 費用を手元から出さずに済むか: 売却代金から差し引ける費用と、話し合いしだいの費用
債権者の同意が要るのは、売ってもローンが残るから
アンダーローンとは、売った手取りがローン残高を上回る状態のことです。この場合は代金で完済して抵当権抹消(登記簿から抵当権の記録を消すこと)をすれば、通常の売却で売れます。まだ滞納しておらず、返済を続けながら売る方法から知りたいなら、住宅ローンが残る家を返済中に売る方法が近道です。
反対にオーバーローンとは、売ってもローン残高に届かない状態のことです。たとえば残高2,600万円の家が2,300万円でしか売れないなら、300万円足りません(説明用の仮定の金額です)。差額を手元のお金で埋められなければ、債権者は残りを受け取れないまま抵当権を外すことになるため、その同意を得て売るのが任意売却です。同意を求める相手は貸した金融機関とは限らず、保証会社(返せなくなったときに代わりにローンを返す会社)や債権回収会社に変わっていることもあるんです。
売却代金は誰が受け取り、どう分けられる?
売れた代金は債権者への返済に充てられ、仲介手数料などの費用や、差押えをした役所への支払いもここから出します。そのため配分案(売却代金を誰にいくら渡すかの案)を作り、債権者の承認を受けます。返しきれなかった分は残債(売ったあとも残るローン)として返済が続き、住宅金融支援機構は、その返済計画を「お客さまの生活状況等を踏まえてお客さまとともに返済可能な金額を決定していきます」としています(住宅金融支援機構「任意売却パンフレット」p5)。売ったら終わりではなく、残りの返し方まで話し合う手続きです。
競売・通常の売却と何が違う?任意売却は市場で買い手を探し、競売は裁判所の入札で値段が決まる
任意売却は市場で買い手を探して値段と引越しの時期を話し合えますが、競売は裁判所の入札で値段が決まり、家の資料がインターネットで誰でも見られる形で公開されます。ローンを完済できるなら通常の売却、できなければ債権者の同意を得て任意売却、同意も売却もできなければ競売へ進みます。
| 比べること | 通常の売却 | 任意売却 | 競売 |
|---|---|---|---|
| 売れる条件 | 売った手取りでローンを完済できる | 完済できないが、債権者が抵当権を外すことに同意する | 返済が止まり、債権者が裁判所に申し立てる |
| 必要な同意 | 家の名義人(共有なら全員) | 債権者と家の名義人全員。差押えがあれば役所などとも調整する | 所有者の同意は要らない |
| 値段と日程を決めるのは誰か | 所有者と買主 | 所有者と買主が話し合い、債権者が承認する | 裁判所(入札と期日) |
| 売れる値段の決まり方 | 市場で買主と合意した値段 | 市場で買主と合意した値段のうち、債権者が認めた額 | 入札でいちばん高い値を付けた人の額 |
| 外から見える情報 | 仲介で売ると、広告や内覧で知られることがある | 通常の売却と同じ。裁判所による資料の公開はない | 物件明細書・現況調査報告書・評価書がインターネットで公開され、誰でも見られる |
| 引越しの時期 | 買主と話し合って決める | 買主や債権者と話し合って決める | 裁判所の手続きの日程で進み、所有者は選べない |
| 売ったあとのローン | 残らない(完済する) | 返しきれなかった分が残る | 返しきれなかった分が残る |
※ 表は横にスクロールできます。
表は住宅金融支援機構と裁判所の説明をもとに当社が整理しました。データ出典: 住宅金融支援機構「融資住宅等の任意売却」・東京地方裁判所「インターネットによる3点セット提供(BITシステム)について」・BIT 用語集「競売申立ての取下げ」
近所への知られ方の差は、競売の資料の公開から生まれます。東京地方裁判所は、競売物件の「物件明細書」「現況調査報告書」「評価書」(3点セット=競売で売る家の資料)をインターネットで提供しており、利用に登録やパスワードは要らず「どなたでもご利用いただくことができます」と案内しています。任意売却は市場で売るので、仲介の広告に出ることはあっても、こうした資料が裁判所のサイトに載ることはありません。⇒ 知られ方を気にするなら、競売になる前に売り方を決めておきましょう。競売開始決定(裁判所が競売を始めて家を差し押さえる決定)の通知がもう届いているなら、競売の手続きと切り替えの期限を詳しく確かめておくと安心です。競売と任意売却の違いと、切り替えられる期限で読めます。
任意売却のメリットとデメリットは?競売より高く売れる見込みがあり、売ってもローンは残る
任意売却は競売より高く売れる見込みがあり、費用を売却代金から払える場合があり、引越しの時期も話し合えますが、売ってもローンは残ります。どちらも「競売と比べて」の話なので、選ぶ前に両方を並べておきましょう。
メリットは、競売より高く売れる見込みと引越し時期の話し合い
住宅金融支援機構は、任意売却をすすめる理由を3つ挙げています。1つ目は「一般的に競売より高値で売却できることが期待され、お客さまの負債の縮減につながります」。2つ目は、手続きに協力すれば「売却代金から不動産仲介手数料、抹消登記費用等を控除できる場合があり」とされていること。延滞損害金(返済の遅れに対して上乗せされるお金)の減額も、相談に応じられる場合があります。3つ目は「ご自宅の引渡時期についての調整がしやすく、ご自宅退去後の生活設計が立てやすくなります」という点です(住宅金融支援機構「融資住宅等の任意売却」)。
高く売れればその分だけ残るローンが小さくなり、費用を手元から出さずに進められる場合があり、引越しの日を次の住まいや仕事の都合に合わせやすくなる、ということです。⇒ 残るローンの額でも暮らしの立て直しでも、競売より余裕を持てる売り方なんです。
デメリットは、債権者の同意と期限が要り、売ってもローンが残ること
一方で、通常の売却とは違う負担もあります。
- 値段と代金の分け方を自分だけで決められない: 売出価格と配分案は債権者が承認する
- 期限がある: 競売と並行して進むので、競売に追いつかれる前に売り終える必要がある
- ローンが残り、引越しが要る: 返しきれなかった分は売ったあとも返し、家は明け渡す
- 近所に知られる可能性がある: 仲介で売ると、広告や内覧で売りに出したことが分かることがある
どれも任意売却を選ぶかどうかを左右しますが、売り方や進め方で小さくできるものもあります。任意売却のデメリットと、それぞれを小さくする方法を一つずつ確かめてから決めても、まだ遅くありません。
任意売却ができる条件は?できないケースと、離婚・自己破産が重なるとき
任意売却には債権者と家の名義人全員の同意が要り、差押えを外せて、競売の期限内に決済できることが条件です。どれか1つでも欠けると手続きが止まるので、相談の前に自分の家で確かめておきます。
任意売却を進めるのに必要な同意と期限
任意売却を最後まで進めるには、次の4つがそろう必要があります。加えて、その価格で買う人(買い手)が付くことも欠かせません。
- 債権者の同意: 売出価格と配分案を承認してもらう
- 家の名義人全員の同意: 共有者(家の名義を一緒に持つ人)がいれば、その人の署名も要る
- 差押えを外せること: 税金や管理費の滞納で差し押さえ(所有者が家を自由に売れないよう、役所などが押さえること)を受けていれば、役所や管理組合と調整して外してもらう
- 競売の期限までに決済を終えられること: 競売が始まっていれば、開札(入札を開けて買い手を決める日)より前に代金の決済まで終える
連帯保証人(本人と同じ立場で返済の責任を負う人)は、売買の当事者ではありません。ただ、売ったあとに残ったローンを求められる立場なので、売る前に事情を伝えておきたい相手です。
できないケースと、離婚・自己破産が重なるときの進め方
上の条件のどれかが欠けると、任意売却は止まります。自分の家がどれに当たりそうか心配なら、任意売却できないケースの原因と外し方で、止まっている相手と次の連絡先を確かめられます。価格や代金の分け方、売り方の見直しで外せるものもありますが、競売の期限だけは自分では延ばせません。
離婚が重なり、家の名義やローンが2人にまたがっていると、相手の署名と協力が要る場面が出てきます。連絡を取りたくない相手でも、名義人であれば同意は欠かせません。離婚でローンの残る家を任意売却するときの進め方で、名義とローンの形ごとに誰の署名が要るかを確かめておきましょう。
住宅ローンのほかにも借金があって自己破産(裁判所に申し立て、残った借金を払う責任を免れる手続き)を考えているなら、家を売る時期で進め方が変わります。破産の前に売るか、手続きの中で売るかの違いです。家を残したい場合の個人再生(裁判所を通じて借金を減らし、計画どおり返す手続き)も含め、どれを選べるかは、弁護士が収入や財産を見て判断します。先に弁護士へ相談し、そのうえで自己破産と任意売却の順番を押さえておきましょう。
任意売却はいつ選ぶ?返済を続けられず、売ってもローンが残ると分かったとき
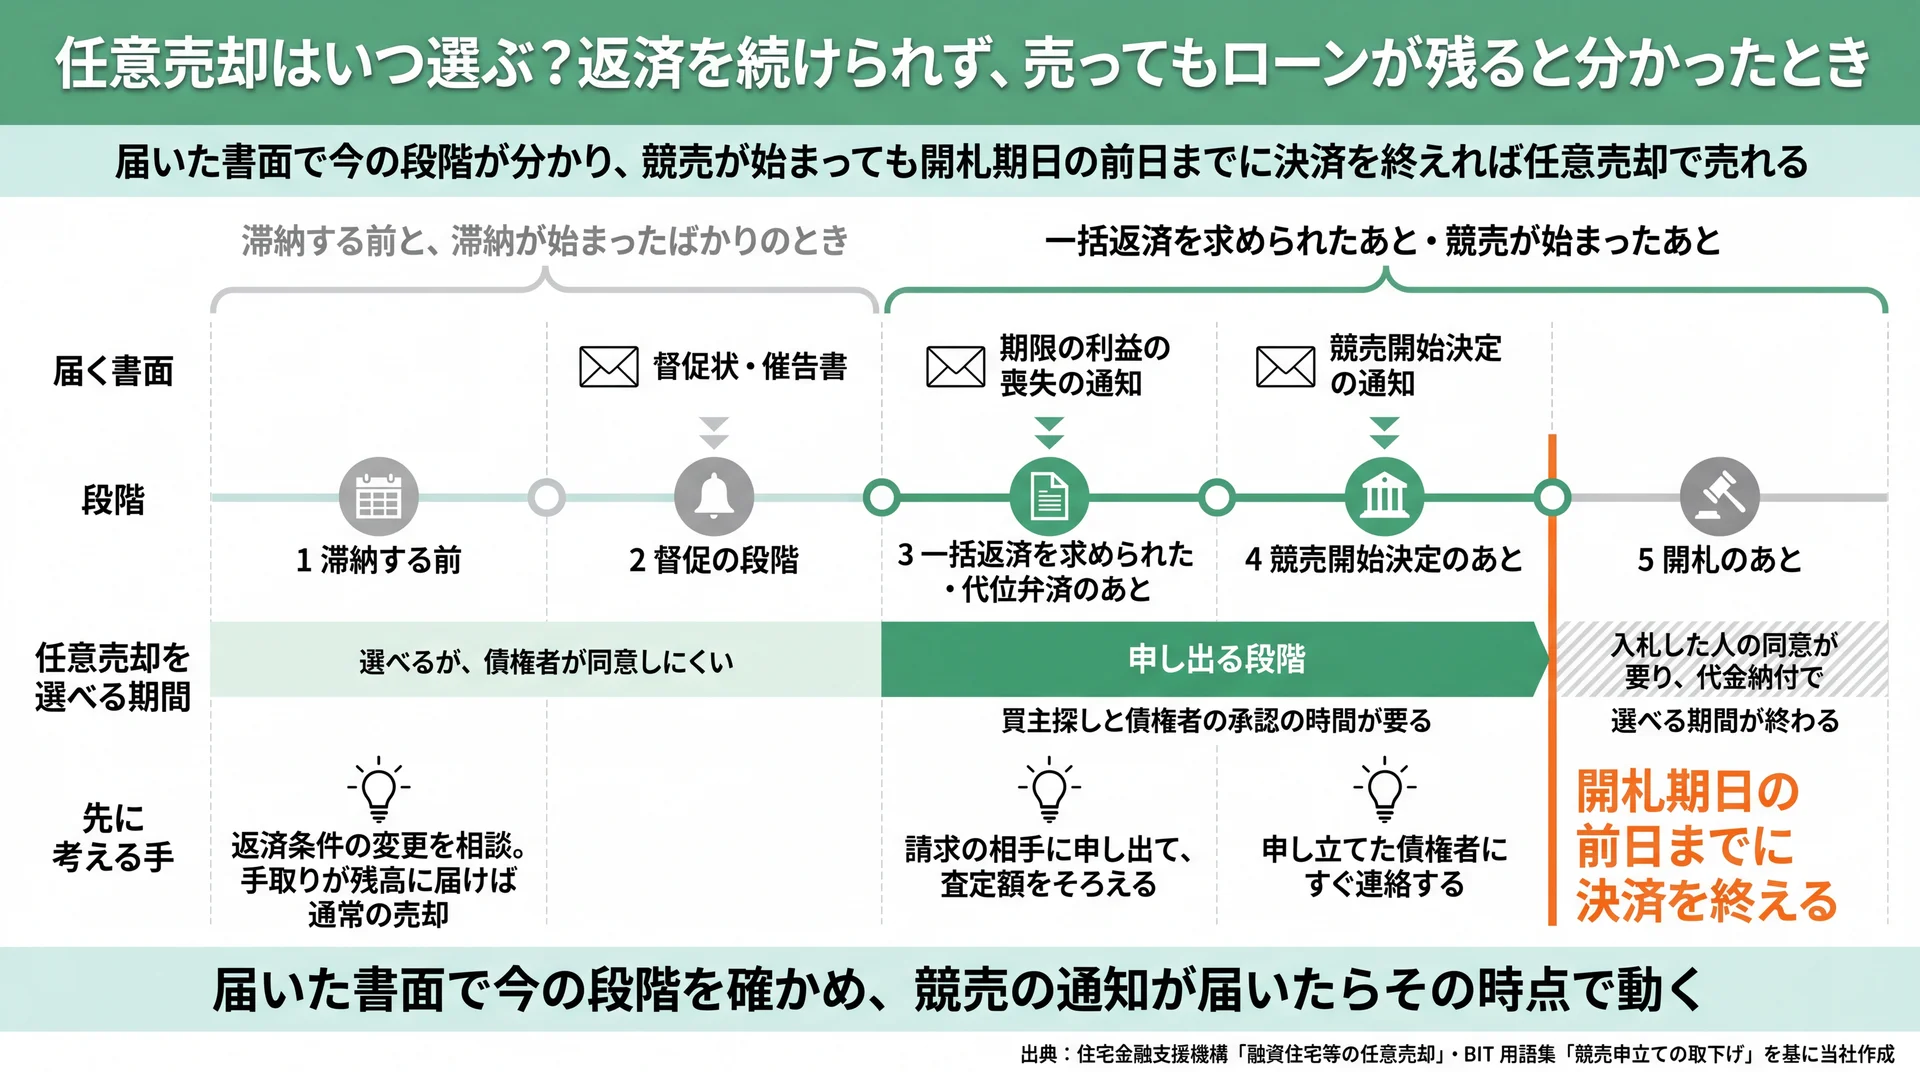
段階が進むほど打てる手が減り、競売が始まったあとは開札期日の前日までの決済が期限になる(出典: 住宅金融支援機構「融資住宅等の任意売却」・BIT 用語集「競売申立ての取下げ」を基に当社作成)
返済を続けられず、売ってもローンが残ると分かった時点で選びます。競売が始まったあとも、開札期日の前日までに決済を終えて債権者に競売を取り下げてもらえれば、任意売却で売れます。段階が進むほど打てる手は減るので、届いた書面で今の段階を先に確かめましょう。
| 今の段階 | 任意売却は選べる? | 先に考える手 |
|---|---|---|
| 滞納する前 | できるが、債権者が同意しにくい | 返済条件の変更を相談。手取りが残高に届けば通常の売却 |
| 督促の段階 | 返済を続けられないなら申し出られる | 遅れた分の入金や返済条件の変更を相談 |
| 一括返済を求められた・代位弁済(保証会社が代わりに返済)のあと | 申し出る段階 | 請求の相手に申し出て、査定額をそろえる |
| 競売開始決定のあと | 開札の前までに決済を終えられれば売れる(買主探しと債権者の承認の時間が要る) | 申し立てた債権者にすぐ連絡する |
| 開札のあと | 入札した人の同意が要り、代金納付後はできない | 引越し先と残るローンの返し方を考える |
※ 表は横にスクロールできます。
表は機構と BIT(最高裁判所の不動産競売物件情報サイト)の説明をもとに当社が整理しました。データ出典: 住宅金融支援機構「融資住宅等の任意売却」・BIT 用語集「競売申立ての取下げ」
滞納する前と、滞納が始まったばかりのとき
ボーナス払いが減って引き落としに足りない月が出始めた段階や、督促状・催告書(滞納分の支払いを求める書面)が届き始めた段階なら、まず返済条件の変更を借入先に相談します。どの手から試すかは住宅ローンが払えないときに先に試す手で比べられ、滞納していない段階で任意売却ができるかは滞納なしの任意売却とローン残高の関係で確かめられます。この段階で返済条件の変更を先に考えるのは、返済が続くうちは債権者が任意売却に同意しにくく、手取りが残高に届けば通常の売却で済むからなんです。
住宅金融支援機構も、任意売却を考えるのは「やむなく返済継続を断念せざるを得ない場合」としています(住宅金融支援機構「融資住宅等の任意売却」)。⇒ 返し続ける道を探しても続かないと分かったときの売り方なんです。
一括返済を求められたあと・競売が始まったあと
督促が続くと、期限の利益の喪失(分割で返す権利を失い、残りを一括で求められること)の通知が届きます。何か月目に何が届くかは、滞納から競売までに届く書面と連絡先で追えます。保証会社が代位弁済(ローンを本人の代わりに返すこと)をすると、請求の相手は保証会社や債権回収会社に変わり、ここが任意売却を申し出る段階です。
競売開始決定のあとは、決済が終わってから債権者が競売を取り下げるため、買主探しと承認の時間を見込んで、通知が届いた時点で動きます。
任意売却はどう進む?相談先選びから引渡しまでの大まかな流れ
最初に相談先を1か所決め、家の査定額を持って債権者に申し出るところから始まり、債権者の承認を得るまで売買契約はできません。この順番を知っておくと、どこで待ち時間が出るかも見当がつきます。
相談から引渡しまでの大まかな段階
任意売却は、おおむね次の順に進みます。
- 相談と家の査定
- 債権者への申し出と、売出価格の同意
- 買主を探す(仲介)か、買取の申込みを受ける
- 配分案の承認
- 売買契約
- 代金の決済と抵当権の抹消
- 引越しと家の引渡し
通常の売却と違うのは、売り出す価格にも代金の分け方にも債権者の承認が入る点です。住宅金融支援機構は、確認していない価格で売り出して買い手を見つけても、抵当権の抹消に応じられない場合があると案内しています(住宅金融支援機構「融資住宅等の任意売却」)。任意売却の流れと必要書類を見ておけば、段階ごとにかかる日数と、相談・申出・決済のときにそろえる書類まで前もって分かるんです。
最初の相談先はどう選ぶ?借入先・弁護士・不動産会社の役割
最初の相談先は、どうしたいかで変わります。家を残して返し続けたいなら、借入先の金融機関です。住宅ローンのほかにも借金があるなら、弁護士・司法書士です。住宅ローンだけが苦しく家を売って返したいなら、任意売却を扱う不動産会社に相談します。迷っているなら、任意売却の相談先ごとに決められることを見て、相談の前に用意するものまでそろえておくと話が早く進みます。
不動産会社に任せる場合は、仲介で一般の買い手を探すか、不動産会社に買い取ってもらうかを選びます。ただし、買取で売れるのは借入先が買取での売却を認める場合に限られます。会社を選ぶ基準と、仲介と買取の違いは、任意売却を任せる不動産会社の見分け方で確かめてください。
任意売却にかかる費用は?仲介手数料と抹消登記費用は売却代金から差し引けることがある
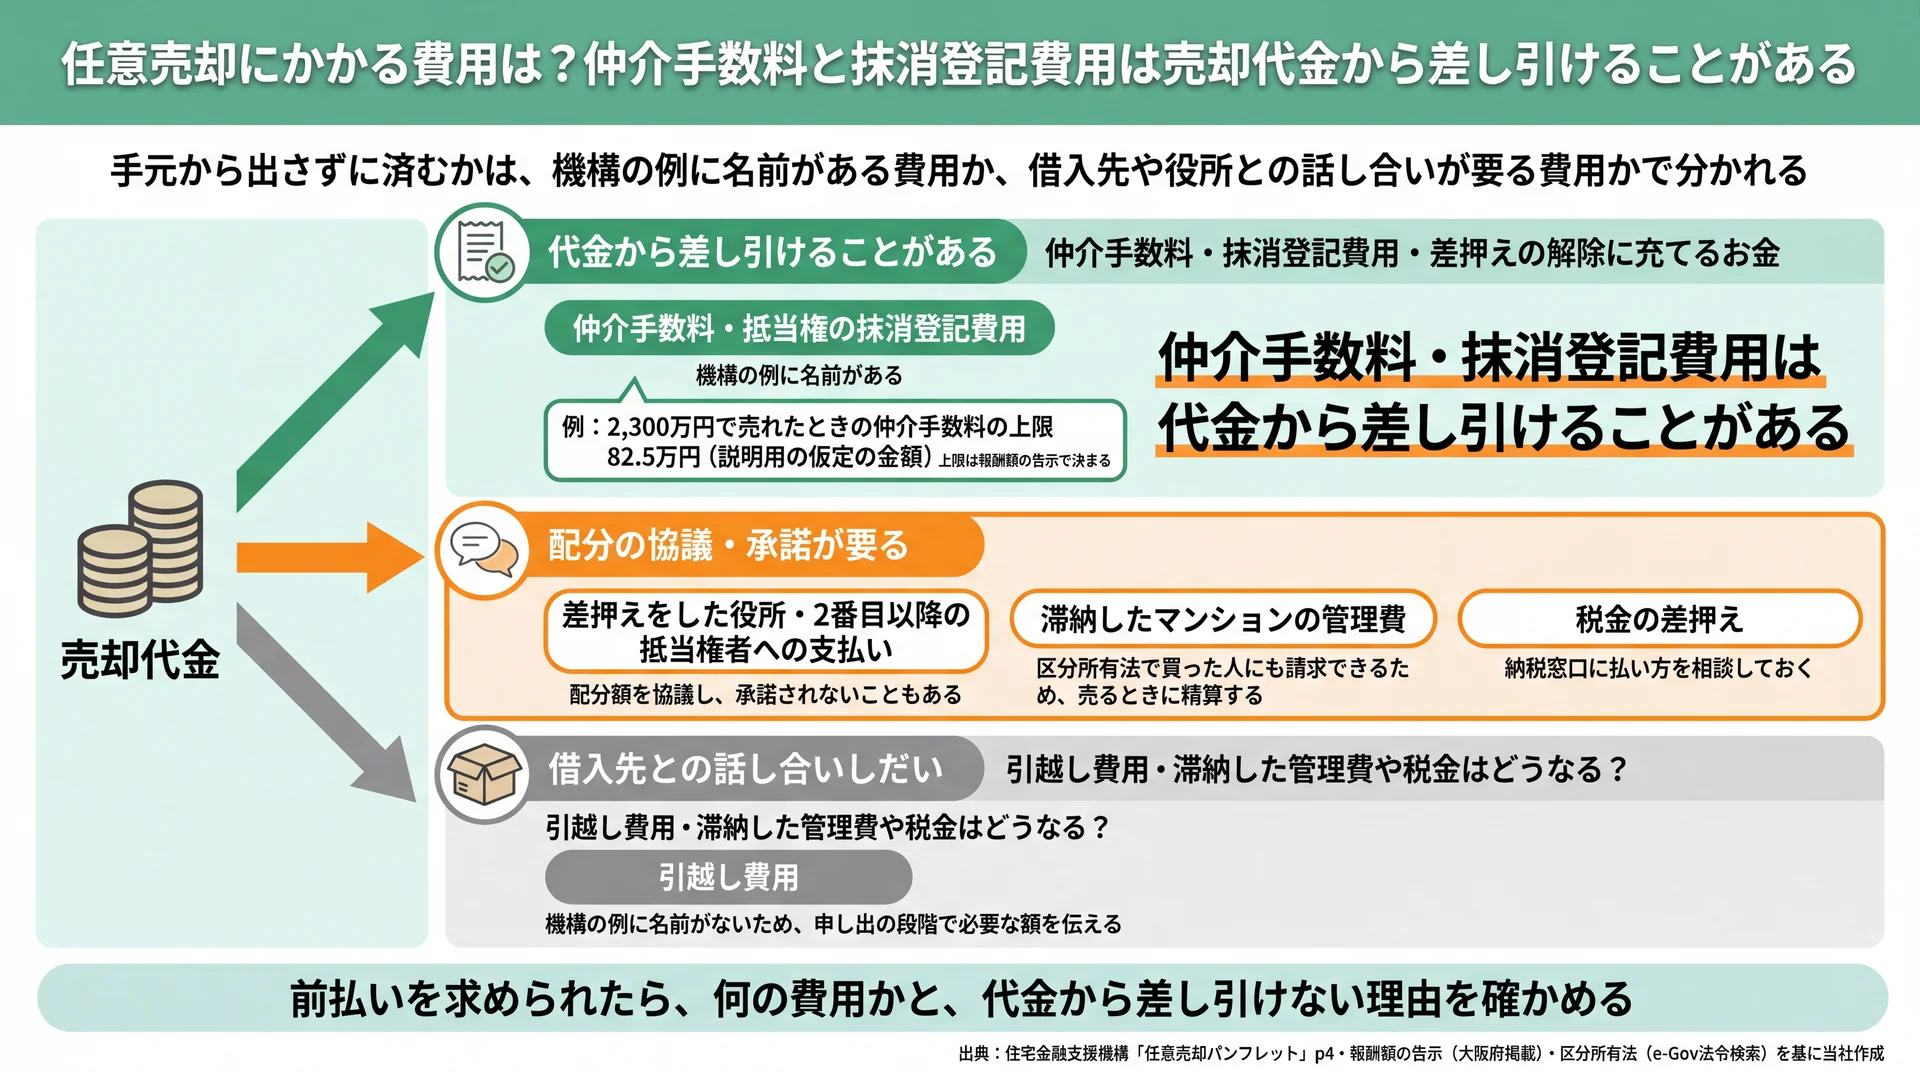
仲介手数料と抹消登記費用は機構の例に名前があり、引越し費用は借入先との話し合いで決まる(出典: 住宅金融支援機構「任意売却パンフレット」p4・報酬額の告示・区分所有法を基に当社作成)
仲介手数料と抵当権の抹消登記費用は、住宅金融支援機構も売却代金から差し引くことを認める費用に挙げているので、手元から出さずに済むことがあります。引越し費用はその例に入っていないため、出せるかは借入先との話し合いしだいです。
| 費用 | 売却代金から払えるか | 相談のときに借入先へ確かめること | 根拠 |
|---|---|---|---|
| 仲介手数料・抵当権の抹消登記費用 | 差し引けることがある | 控除の対象に入るか | 機構の例に名前がある(仲介手数料の上限は告示で決まる) |
| 差押えをした役所・2番目以降の抵当権者への支払い | 協議しだい | 配分額の協議が要るか | 機構は配分額を承諾できない場合があるとする |
| 滞納したマンションの管理費 | 精算が要り、代金から払うには承諾が要る | 管理費の滞納額を伝える | 区分所有法で買った人にも請求できる |
| 引越し費用 | 話し合いしだい | 控除を認めるか | 機構の例に名前が挙がっていない |
※ 表は横にスクロールできます。
表は機構のパンフレット・報酬額の告示・区分所有法をもとに当社が整理しました。データ出典: 住宅金融支援機構「任意売却パンフレット」p4・報酬額の告示(大阪府掲載)・区分所有法(e-Gov法令検索)
仲介手数料・抹消登記費用・差押えの解除に充てるお金
機構のパンフレットには「当方が控除を承諾できる諸費用としては、不動産仲介手数料、抹消登記費用…など」とあります(住宅金融支援機構「任意売却パンフレット」p4)。抹消登記費用とは、抵当権の登記を消す手続きの費用のこと。名前のある費用は、債権者が認めれば代金から払えるため、手元にお金がなくても始められるんです。
仲介手数料の上限は、報酬額の告示で決まっています。売れた価格のうち200万円以下の部分は5.5%、200万円を超え400万円以下の部分は4.4%、400万円を超える部分は3.3%(税込)です(報酬額の告示(大阪府掲載))。2,300万円で売れた場合なら、上限は82.5万円です(説明用の仮定の金額です)。
差押えをした役所や2番目以降の抵当権者は、利害関係人(代金の分け方に関わる、債権者以外の人や役所)として配分額を協議し、内容によっては承諾されません。⇒ 相談の段階で費用の前払いを求められたら、何の費用かと、代金から差し引けない理由を確かめてください。
引越し費用・滞納した管理費や税金はどうなる?
引越し費用の控除(売却代金から引越し費用を差し引いて手元に残すこと)は借入先との話し合いしだいなので、申し出の段階で必要な額を伝えておきましょう。マンションの管理費や修繕積立金の滞納分は、区分所有法で家を買った人にも請求できます(第8条)。そのため、売るときに精算します。代金から払うなら、配分案に入れて債権者の承諾を得ます。税金の差押えは役所が外さない限り売れないので、納税窓口に払い方を相談しておきましょう。
任意売却のあとに残るローンと暮らしはどうなる?残債・信用情報・住み続ける方法
任意売却のあとは賃貸などへ住み替え、残ったローンを返しながら暮らすのが基本で、住み続けたいならリースバック(売った家を借りて住み続ける方法)を検討します。生活の見通しは、住まい・返済・記録の3つに分けると整理しやすいですよ。
返しきれなかったローンは、売ったあとも残ります。住宅金融支援機構は、債務者と連帯保証人(破産免責となっている人を除く)には返済義務が残るとしたうえで、返済計画は生活状況を踏まえて返済可能な金額を決めていくと説明しています(住宅金融支援機構「任意売却パンフレット」p5)。利息や連帯保証人への請求、払えないときの次の手まで含めた任意売却後に残るローンの返し方も確かめておきましょう。毎月いくらなら払えるかを家計から出しておくと、話し合いが進めやすいんです。
個人信用情報(ローンやカードの返済の記録。いわゆるブラックリスト)への延滞の記録は、任意売却をしたときではなく、その前の滞納が長引いた段階で付きます。任意売却をやめても、すでに付いた記録は消えません。信用情報に記録が付く時期と残る期間を知っておくと、次にローンやカードを申し込める時期の見当がつきます。
同じ家に住み続けたいなら、リースバックという方法もあります。国土交通省は、リースバックを「住宅を売却して現金を得て、売却後は毎月賃料を支払うことで、住んでいた住宅に引き続き住むサービス」と定義しています。そのうえで、契約内容や将来の収支を十分に理解しないまま契約してトラブルになった例もあると、注意を呼びかけています(国土交通省「住宅のリースバックに関するガイドブック」を公表しました)。任意売却で使えるかは債権者と買主の了解しだいで、家賃を払い続けられることも前提です。
買主のローン審査で契約が流れるのを避けて任意売却したい人に、買取くんは合う?
借入先が買取での売却を認めるなら、買主のローン審査を待たずに契約へ進みたい人には、買取くんへの相談が合います。当社は、住宅ローンが残る家や返済が苦しい家の任意売却の相談を受け付けています。
任意売却で最初に確かめるのは、家の値段より、借入先がどの売り方を認め、いつまでに売る必要があるかです。住宅金融支援機構の融資なら、借りている本人が自分で仲介業者を選び、(専属)専任媒介契約で売り出す手順が決まっています。売出価格も機構の確認を受けます(住宅金融支援機構「融資住宅等の任意売却」)。そのうえで買取を認めてもらえるなら、債権者が認める期限に間に合うか、近所に知られにくいか、価格の3つで、仲介か買取かを比べます。
仲介は、時間をかけられれば価格が高くなりやすい売り方です。その代わり、広告・内覧・買主のローン審査という工程があり、買主の審査が通らなければ契約が流れることもあります。期限のある任意売却では、ここで流れると買主探しからやり直しです。買取は不動産会社などが自ら買主になる売り方で、買取の仕組みと価格の決まり方を知っておくと、査定額の見方がつかめます。
買取くんは当社が直接購入するため、買主のローン審査を待つ必要がなく、契約が個人の融資審査で流れることがありません。当社が買い取る場合は、仲介手数料もかかりません。広告やポータルサイトに物件情報を載せないので近所や知人に知られにくく、内覧の立会いも基本的に要りません。
ただし任意売却では、仲介と同じく買取でも、売る価格と代金の分け方に債権者の同意が要るため、期限に間に合うかは債権者との話し合いしだいです。また、当社の買取価格は、仲介で時間をかけて売る場合の相場より低くなることがあり、その分残るローンが大きくなることもあります。
向いているのは、借入先が買取での売却を認めていて、買主のローン審査で契約が流れて期限に遅れる事態を避けたい方です。内覧の予定を何度も入れたくない方、広告に出さずに売りたい方にも合います。対象は一戸建て・マンション(1室)・土地などです。借入先が買取を認めていると分かったら、まず査定額を出して、仲介で売る見込みと比べてみましょう。
受付時間 10:00〜19:00(水・日曜定休)
任意売却でよく聞かれる質問
任意売却とは簡単に言うと?
ローンを返しきれない家を、お金を貸した側の了解を得て、普通の売却と同じように市場で売る方法です。了解が要るのは、売っても完済できない分を債権者が受け取れないまま、抵当権を外すことになるからです。
任意売却に費用はかかる?
仲介手数料や抵当権の抹消登記費用は、債権者が認めれば売却代金から差し引けるため、手元から出さずに進められることがあります。引越し費用を代金から出せるかは借入先との話し合いしだいです。弁護士に債務整理を頼む場合の費用は、これとは別です。
任意売却すると家族や近所に知られる?
家の名義人や連帯保証人には、同意をもらう場面や事情を伝える場面があるので、知らせることになります。近所には、仲介の広告や内覧から売りに出したことが伝わる可能性があります。競売のように家の資料が裁判所のサイトで公開されることはなく、広告に出さない売り方を選べるかは借入先が認める売り方しだいです。
任意売却したあとも住み続けられる?
家を買った人に家賃を払って住み続けるリースバックという方法がありますが、買主と債権者の了解と、家賃を払い続けられることが前提です。国土交通省は、契約内容や将来の収支を理解しないまま契約してトラブルになる例があるとしているので、家賃の額と契約の期間を契約の前に書面で確かめてください。
買取くんに任意売却を相談するとき、査定や相談に費用はかかる?
かかりません。査定や相談だけのご利用も歓迎しており、売る・売らないを決めていない段階でも大丈夫です。当社は、住宅ローンが残る家の任意売却の相談も受け付けています。無料査定は過去に最短30分で完了した実績があります。受付は10:00〜19:00(水・日曜定休)で、電話は0120-985-623です。届いた通知書と、ローンの残高が分かるものを手元に置いてご連絡ください。
まとめ
任意売却とは、売っても住宅ローンが残る家を債権者の同意を得て市場で売る方法です。返済を続けられないと分かった時点で選び、競売が始まったあとは開札の前までに決済を終えます。仲介手数料や抹消登記費用は債権者が認めれば売却代金から払えますが、引越し費用は話し合いしだいで、売ったあともローンは残ります。名義人の同意や差押えの解除がそろわないと進められません。今届いている書面で自分の段階を確かめ、返済予定表と通知書をそろえて、最初の相談先に連絡しましょう。
借入先が買取を認めた場合には、買取くんに相談すると、期限の中で選べる売り方が1つ増えます。当社が直接買い取るので、買い手の融資審査の結果に契約が左右されません。買主の審査待ちで期限に遅れる事態を避けたい方に合いますが、価格は仲介で時間をかけて売るより低くなることがあるので、査定額と仲介の見込みを並べて決めてください。
\ 任意売却で売れるか今の状況を相談する /
返済の状況と届いた書面を伝えていただければ、今の段階で取れる売り方から話を始められます。
受付時間 10:00〜19:00(水・日曜定休)