「任意売却を勧められたけれど、何から始めればいいの?」 「任意売却が終わるまで、この家にあと何か月住めるの?」
任意売却を進めると決めた方は、このような疑問をお持ちではないでしょうか。任意売却の手続きは、相談と査定から始まります。債権者との交渉期間を経て同意を得てから買主を探し、配分案の承認、売買契約、決済・引渡しへと進みます。段階ごとの売主の作業を、公表された日数や書類とあわせて見ていきましょう。
受付時間 10:00〜19:00(水・日曜定休)
任意売却の流れとスケジュールは?相談から引渡しまで9ステップの全体像
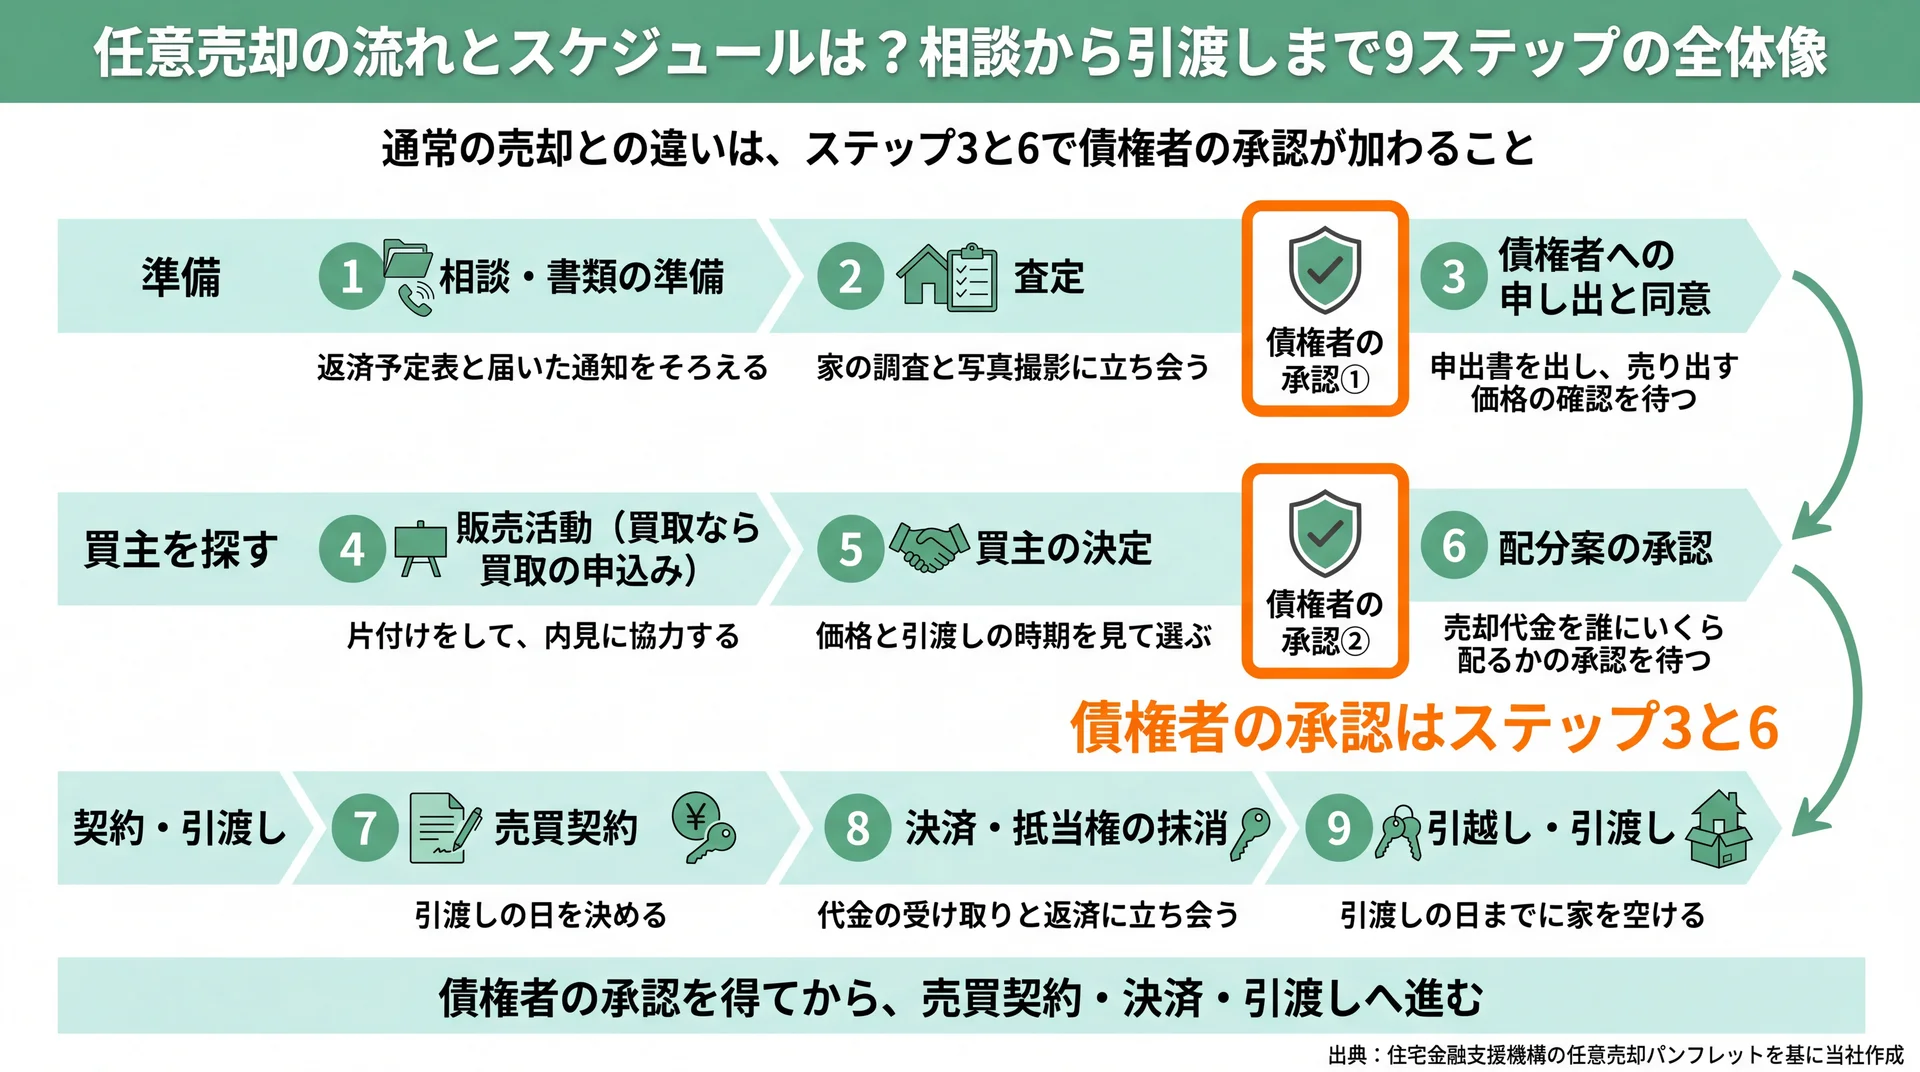
売り出す価格(ステップ3)と配分案(ステップ6)に債権者の承認が入り、承認を得てから契約・決済・引渡しへ進む(出典: 住宅金融支援機構の任意売却パンフレットを基に当社作成)
任意売却は、相談から引渡しまでの9ステップで進みます。流れは、相談・書類の準備→査定→債権者への申し出と同意→販売活動(買取なら買取の申込み)→買主の決定→配分案の承認→売買契約→決済→引渡しの順です。通常の売却と違うのは、売り出す価格と売却代金の配り方に、債権者の承認が要る点です。
任意売却とは、住宅ローンが残る家を、債権者(お金を貸した金融機関や保証会社)の同意を得て売る方法です。保証会社は、ローンの返済を保証している会社のこと。家には抵当権(返済が止まったら、債権者が家を売ってお金を回収できる権利)が付いています。これを外してもらわないと、買主に家を渡せないんです。
任意売却が自分に合うかを決めかねているなら、任意売却の条件や費用、デメリットの全体像で競売との違いと並べて比べられます。ふつうの不動産売却の流れと比べると、債権者の同意がステップ3と6に加わる形です。
| ステップ | 売主がやること | 主に動く人 | 公表されている日数(住宅金融支援機構の場合) |
|---|---|---|---|
| 1 相談・書類の準備 | 借入先や不動産会社に相談し、返済予定表と届いた通知をそろえる | 売主 | 公表された日数なし |
| 2 査定 | 家の調査と写真撮影に立ち会う | 不動産会社 | 公表された日数なし |
| 3 債権者への申し出と同意 | 申出書を出し、売り出す価格の確認を待つ | 売主・債権者 | 申出書の提出から債権回収会社への委託まで通常3か月程度(委託する場合) |
| 4 販売活動(買取なら買取の申込み) | 片付けをして、内見に協力する | 不動産会社 | 契約書の写しは媒介契約から10営業日以内に提出。初回の媒介契約から6か月が区切り |
| 5 買主の決定 | 価格と引渡しの時期を見て買主を選ぶ | 売主・不動産会社 | 公表された日数なし(物件と価格で変わる) |
| 6 配分案の承認 | 配分案の説明を受け、承認を待つ | 不動産会社・債権者 | 買い手が現れてから、抹消の可否の通知まで2週間程度 |
| 7 売買契約 | 買主と契約し、引渡しの日を決める | 売主・買主 | 公表された日数なし |
| 8 決済・抵当権の抹消 | 代金の受け取りと返済に立ち会う | 買主・債権者・司法書士 | 決済日の2週間(10営業日)前までに予定を報告 |
| 9 引越し・引渡し | 引渡しの日までに引越し、家を空ける | 売主 | 売買契約で決めた引渡しの日まで |
※ 表は横にスクロールできます。
日数は、住宅金融支援機構でお金を借りている場合のものです(出典: 住宅金融支援機構の任意売却パンフレットを基に当社作成)。
9ステップそれぞれで売主がやること
売主が自分で動くのは、相談と書類の用意、債権者への申出書の提出、査定と内見への協力、契約と決済への立ち会い、引越しの5つの場面です。売り出す価格と配分案は債権者が承認し、書類の多くは不動産会社が作ります。
ステップ1|相談して、ローンと家の書類をそろえる
最初は、借入先の金融機関・弁護士・任意売却を扱う不動産会社のどこかに相談します。窓口ごとに決められることが違うので、迷ったら任意売却の相談先の選び方を見て、連絡する相手を1つに絞りましょう。
手元の返済予定表や、届いた督促状・通知書を持っていけば話が早いですよ。
ステップ2|家の査定を受けて売れる価格の見込みを知る
不動産会社が家を調べて、いくらで売れそうかを示す価格査定書を作ります。売主は、家の中の確認と写真撮影に立ち会います。住宅金融支援機構(フラット35などの住宅ローンを扱う独立行政法人。以下、機構)は、近所に知られたくない売主に気を配って撮るよう、仲介業者に求めています(機構のパンフレット)。
査定額が残債(まだ返し終わっていないローンの残り)を上回り、売ればローンを返しきれるなら、任意売却でなく通常の売却を選べます。その進め方は、住宅ローン中の家を売る方法で残債の調べ方から順に確かめられます。査定額が残債に届かないなら、オーバーローン(売ってもローンを返しきれない状態)です。このときは任意売却へ進みます。
ステップ3|債権者に任意売却を申し出て同意を得る
査定書をもとに、債権者へ任意売却をしたいと申し出ます。機構で借りている場合は順番が少し違い、仲介業者を選んだら先に「任意売却に関する申出書」を出します。そのあと仲介業者の査定価格を機構が確かめ、売り出す価格(売出価格)を知らせてくる流れです。
機構が知らせた価格より低い値段で売り出すと、買い手が見つかっても抵当権を外してもらえないことがあります(機構のパンフレット)。
民間の金融機関や保証会社で借りている場合は、申し出の書式や手順を、相談のときに借入先へ聞いておくと安心ですね。
ステップ4|販売活動を始める(買取なら買取の申込みを受ける)
仲介で売るときは、不動産会社と媒介契約(買い手探しを頼む契約)を結び、広告を出して買い手を探します。機構の場合は、ほかの会社に重ねて頼めない専任媒介契約(または専属専任媒介契約)を結びます。
機構のパンフレットは販売中の売主に、「室内外の清掃、家具・生活雑貨類の整理」をして広く明るく見せることと、内見やオープンハウスへの協力を求めています。⇒ 住みながら、片付けと内見の対応を続ける期間になるわけです。
買取で売るときは、買取会社が買主になるので、広告や内見の段階はありません。
ステップ5|買主を決める
買いたい人からは、購入申込書(買付証明書)が届きます。買う意思を書面で示すものです。価格と引渡しの時期を見比べて買主を決め、その価格で債権者の審査へ進みます。
ステップ6|配分案を作り、債権者の承認を得る
配分案とは、売却代金を誰にいくら配るかの案のこと。売却代金から仲介手数料や、抵当権を消す登記の費用などを差し引き、残りを債権者への返済に回します。
差し押さえ(税金の滞納などで、役所やほかの債権者が家を勝手に売れないようにする手続き)が入った家では、差し押さえた相手への配分も話し合います。2番目以降の抵当権を持つ債権者がいる家も同じです(機構のパンフレット)。
たとえば売却代金が残債より少ないと、費用を引いた残りが債権者に配られ、足りない分は残債として残ります。残った分の任意売却後の残債の返し方は、債権者と分割の額を話し合う形です。破産の免責を受けた人を除き、借りた本人と連帯保証人(返済を一緒に約束した人)には返す義務が続きます。
ステップ7|売買契約を結ぶ
債権者が抵当権を外すことを認めてから、買主と売買契約を結びます。認められる前に契約するなら、機構は承諾を「停止条件」として特約に入れるよう求めています(機構のパンフレット)。停止条件とは、条件がそろうまで契約の効力が生まれない取り決めのこと。
この契約で、代金を払う日(決済日)と家を引き渡す日も決めます。引越しの日程は、この引渡しの日から逆算して組むのが基本です。
ステップ8|決済と抵当権の抹消を同じ日に行う
決済の日に買主が代金を払い、そのお金で債権者へ返済します。同じ日に、債権者から抵当権抹消(家の登記から抵当権を消すこと)に使う書類が渡されます。売主は、その場に立ち会います。
ステップ9|引越しをして家を引き渡す
売買契約で決めた引渡しの日までに引越しをして、家を空けて買主に渡します。その日までは、住みながら手続きを進められます。機構も、競売(裁判所が家を入札で売る手続き)と比べると、引渡しの時期を調整しやすいと説明しています(住宅金融支援機構の任意売却の案内)。
仲介で売るなら、引渡しの前に家財を運び出し、残ったもの(残置物)の撤去や清掃まで済ませるのが一般的な流れ。持っていかない家具は、残置物の処分費用とそのまま売る方法を先に調べると、片付けの日程とお金の見当がつきます。
任意売却にかかる期間は?日数が決まっている段階と交渉が延びる場面
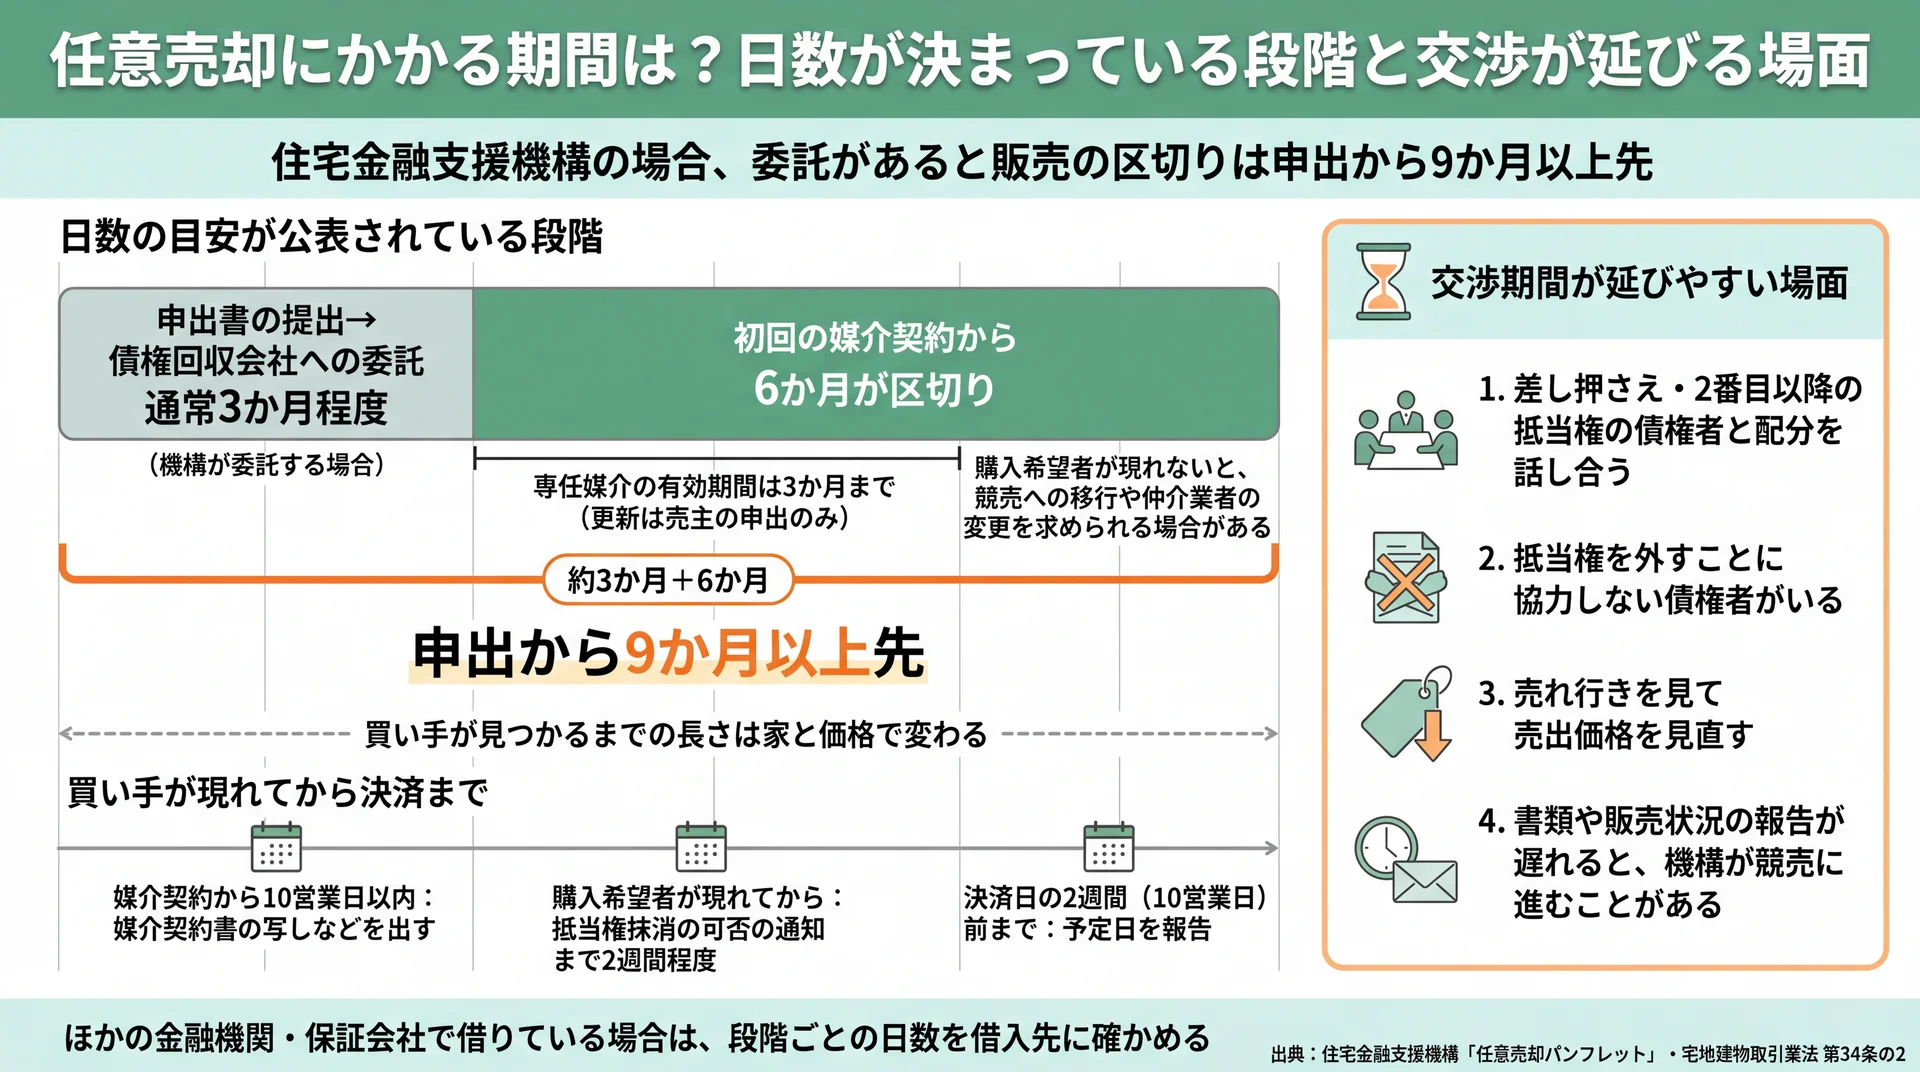
委託がある場合、販売の区切りは申出から9か月以上先。買い手が現れてからは2週間程度で抵当権抹消の可否が通知される(出典: 住宅金融支援機構「任意売却パンフレット」・宅地建物取引業法 第34条の2を基に当社作成)
住宅金融支援機構で借りている場合、販売は初回の媒介契約から6か月が一つの区切りで、その前に申出書の提出から債権回収会社への委託まで通常3か月程度かかることがあります。買い手が決まってからは、抵当権抹消の可否の通知まで2週間程度かかり、決済日の2週間前までに仲介業者が予定を報告します。ほかの金融機関・保証会社で借りている場合は、段階ごとの日数を借入先に確かめましょう。
日数の目安が公表されている段階
機構の手順で日数が決まっているのは、次の5つです(住宅金融支援機構「任意売却パンフレット」)。
- 申出書の提出から委託まで:通常3か月程度(機構が債権回収会社に委託する場合)
- 媒介契約を結んだあと:仲介業者が10営業日以内に媒介契約書の写しなどを出す
- 購入希望者が現れてから:抵当権抹消の可否の通知まで2週間程度
- 決済の前:仲介業者が決済日の2週間(10営業日)前までに予定日を報告
- 初回の媒介契約から6か月:購入希望者が現れないと、競売の手続きに進むことや仲介業者の変更を求められる場合がある
債権回収会社(サービサー)は、金融機関などに代わって、貸したお金の管理や回収を引き受ける会社です。
専任媒介契約の有効期間は3か月までで、更新できるのは売主が申し出たときだけ(宅地建物取引業法 第34条の2)。販売は3か月ごとに続けるかを決める形です。
委託がある場合、約3か月と6か月を足すと、販売の区切りは申出から9か月以上先です。買い手が見つかるまでの長さは公表されておらず、家と価格で変わります。
交渉期間が延びやすい場面
機構のパンフレットにある注意点のうち、債権者とのやり取りが増える場面は次のとおりです。
- 差し押さえをした債権者や、2番目以降の抵当権を持つ債権者がいて、配分の話し合いが要る
- そうした債権者の中に、抵当権を外すことに協力しない人がいる
- 売れ行きを見て、売出価格を見直す必要が出てきた
- 求められた書類や販売状況の報告が遅れ、機構が任意売却をやめて競売に進むことがある
裁判所の競売がすでに始まっていても、開札(入札の結果を開いて買う人を決める日)の前までなら、任意売却に切り替えられる余地があります。競売開始決定(裁判所が競売を始めると決めた通知)が届いた方は、競売開始後に任意売却できる期限で残りの日数を数えてから動きましょう。
\ 24時間受付・入力約1分 /
任意売却を考えている家も、債権者に申し出る前に査定額を知っておくと、販売の日程を組みやすくなります。
受付時間 10:00〜19:00(水・日曜定休)
任意売却に必要な書類は?相談前・申出と査定のとき・決済日の3回でそろえる
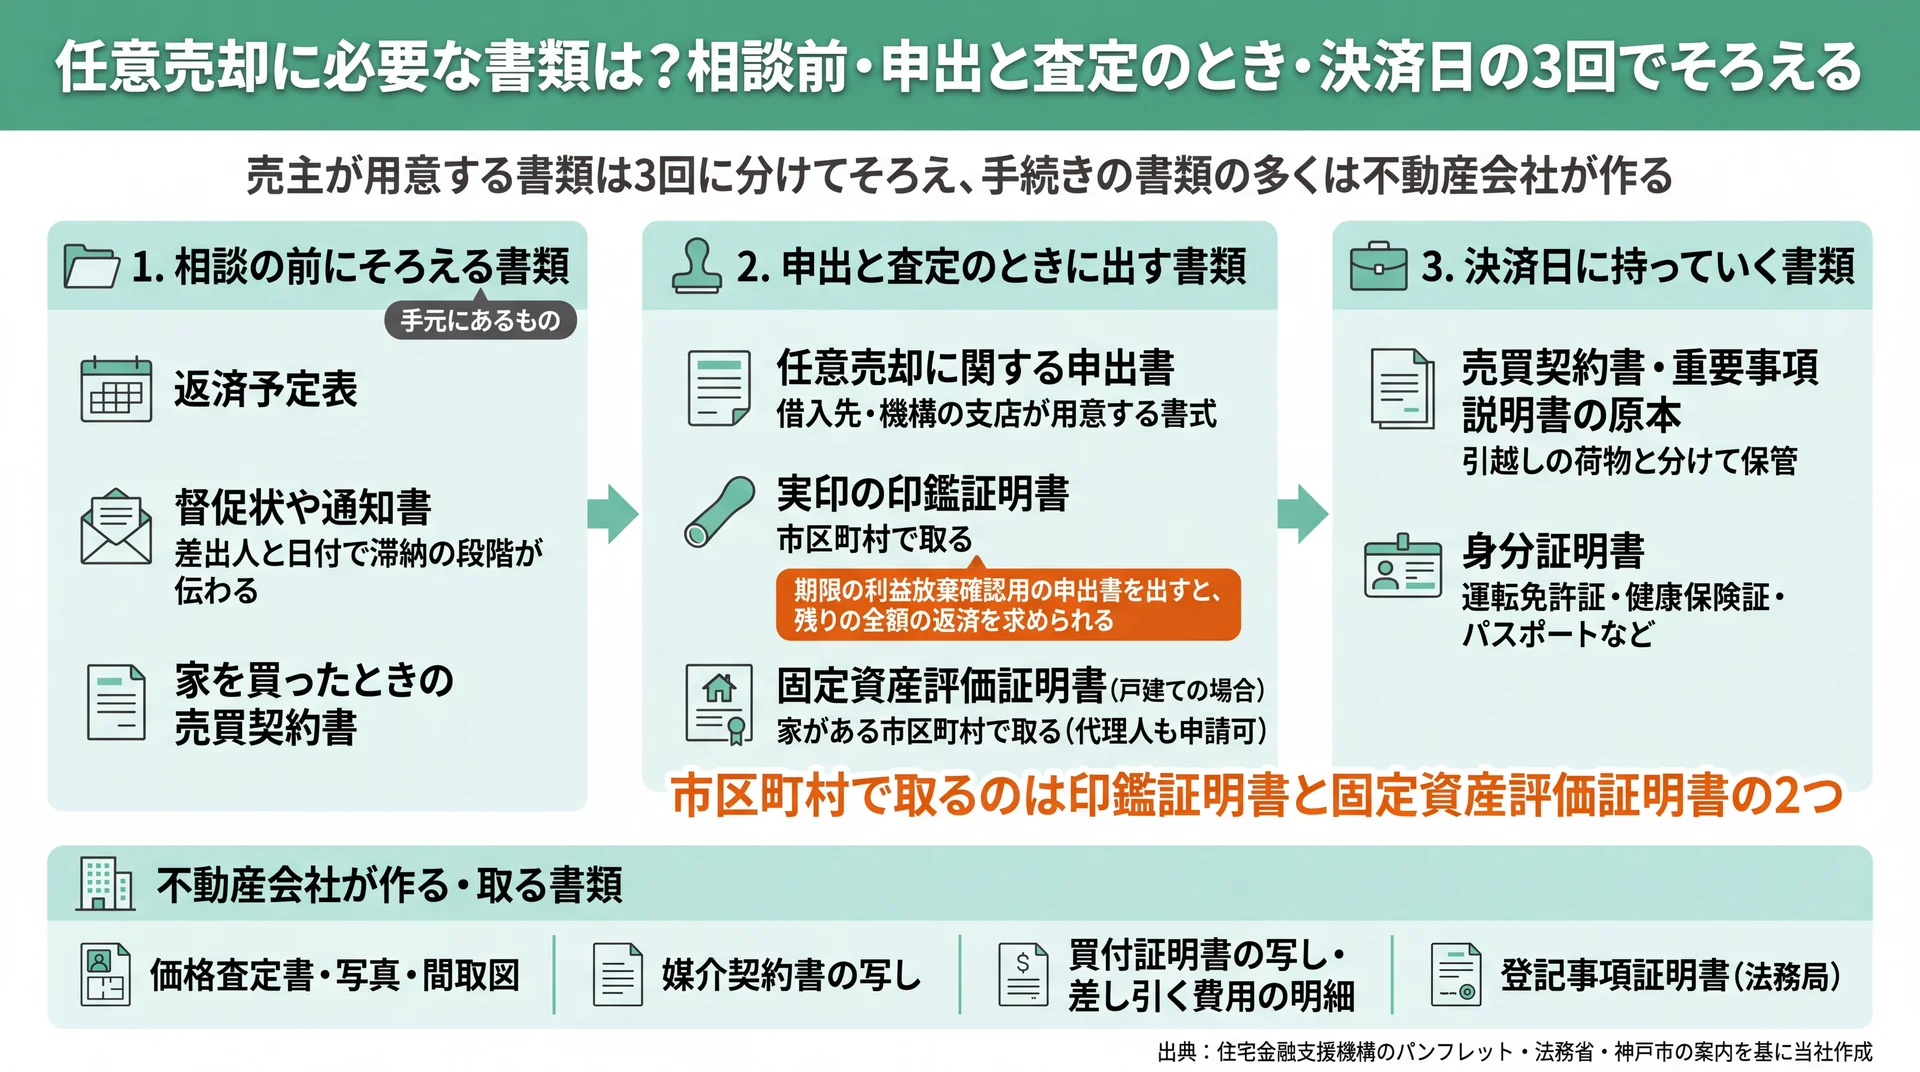
売主が市区町村で取るのは印鑑証明書と固定資産評価証明書の2つで、残りは手元の書類か不動産会社が作る書類(出典: 住宅金融支援機構のパンフレット・法務省・神戸市の案内を基に当社作成)
相談の前は手元の返済予定表や金融機関からの通知書をそろえ、債権者に任意売却を申し出るときは申出書と実印の印鑑証明書を、査定のときは固定資産評価証明書(戸建ての場合)を用意します。価格査定書や媒介契約書など、手続きの書類の多くは不動産会社が作ります。
| 書類 | 入手先 | 使う段階 | 誰が用意するか |
|---|---|---|---|
| 返済予定表、督促状や通知書 | 手元(金融機関から届いたもの) | ステップ1(相談) | 売主 |
| 家を買ったときの売買契約書 | 手元 | ステップ1(相談) | 売主 |
| 任意売却に関する申出書 | 借入先の金融機関・機構の支店が用意する書式 | ステップ3(申し出) | 売主 |
| 実印の印鑑証明書(機構が一括返済をまだ求めていない場合に、期限の利益放棄確認用の申出書と出す) | 市区町村 | ステップ3(申し出) | 売主 |
| 固定資産評価証明書(戸建ての場合) | 家がある市区町村 | ステップ2〜3(査定・価格の確認) | 売主(代理人の申請も可) |
| 登記事項証明書 | 法務局(オンライン請求で郵送も可) | ステップ2〜6(ほかの債権者の確認) | 不動産会社 |
| 価格査定書・写真・間取図 | 不動産会社が作る | ステップ2(査定) | 不動産会社 |
| 媒介契約書の写しなど | 不動産会社が作る | ステップ4(販売) | 不動産会社 |
| 買付証明書の写し、売却予定価格と差し引く費用の明細 | 不動産会社が作る | ステップ5〜6(買主の決定・配分案) | 不動産会社 |
| 売買契約書・重要事項説明書の原本、身分証明書 | 契約のときに受け取ったもの・手元 | ステップ8(決済) | 売主 |
※ 表は横にスクロールできます。
出典: 住宅金融支援機構のパンフレット・法務省・神戸市の案内を基に当社作成(申出書と印鑑証明書は住宅金融支援機構の場合。相談前にそろえる書類は一般的な目安)
この表のうち、売主が市区町村で取る書類は、印鑑証明書と固定資産評価証明書の2つです。
相談の前にそろえる書類
相談の前は、手元にある返済予定表、届いた督促状や通知書、家を買ったときの売買契約書で足ります。通知書の差出人と日付から、滞納がどこまで進んでいるかが相談先に伝わるんです。
申出と査定のときに出す書類
機構がまだ残りの一括返済を求めていない段階では、「期限の利益放棄確認用」の申出書と、実印を押した印鑑証明書を出すのが原則です。期限の利益とは、ローンを分割で少しずつ返していける権利のこと。この申出書を出すと、月々の返済を続ける権利を手放す意思を示したことになり、残りの全額を返すよう求められます(機構のパンフレット)。
査定のときは、戸建てなら固定資産評価証明書(家と土地の評価額などを市区町村が証明する書類)が要ります。家がある市区町村で取り、所有者のほか代理人も申請できますが、要る書類は自治体ごとに違います(神戸市の例)。家の持ち主や抵当権が載った登記事項証明書は、法務局の窓口のほか、オンラインで請求して郵送でも受け取れます(法務省)。
決済日に持っていく書類
決済日には、売主と買主の両方が、売買契約書と重要事項説明書の原本、身分証明書(運転免許証・健康保険証・パスポートなど)を持っていきます(機構のパンフレット)。原本は売買契約のときに受け取るので、引越しの荷物にまぎれないよう保管しておきましょう。
住宅金融支援機構(フラット35)で借りている場合の手順
機構の融資で任意売却をするときは、売主が自分で仲介業者を選んで申出書を出し、機構が知らせた売出価格で専任媒介の販売を始めます。買い手が現れたら、機構が抵当権抹消に応じられるかを審査し、承諾のあとで売買契約へ進みます。
機構が公開している手続きの流れは、次の8段階です(機構の任意売却の案内ページ)。
- 「任意売却に関する申出書」の提出
- 物件調査・価格査定
- 売出価格の確認
- 媒介契約の締結
- 販売活動
- 抵当権抹消応諾の審査
- 売買契約の締結
- 代金決済・抵当権抹消
一般的な9ステップと比べると、機構では申出書の提出が査定より先に来ます。
申出書を出す前に仲介業者を自分で選ぶ
仲介業者は原則として売主が自分で選び、機構はしっかり販売活動ができる会社を選ぶよう求めています(機構のパンフレット)。機構の案内ページも、売主が仲介業者を選んでから申出書を出す順番で手続きを書いているので、任せる会社は先に決めておきましょう。
販売中は報告書で状況を伝え、価格の見直しも同じ書類で申し出る
販売中は、機構の依頼に応じて「販売活動状況報告書」を出し、売れ行きを伝えます。売出価格を下げたいときも、この報告書の価格見直し理由等の欄に書いて申し出ます(機構のパンフレット)。書類や報告が出ないと、機構は競売の手続きに入るか、仲介業者を変えるよう促すことがあります。
購入希望者が先にいる場合も、査定額の確認と抹消の審査は受ける
売り出す前から買い手がいて、機構がまだ売出価格を知らせていないこともあります。そのときは、購入希望者の書類に加えて、査定額等確認申請書と抵当権抹消応諾申請書、査定の提出書類をまとめて出します(機構のパンフレット)。買取会社が先に買い手として名乗り出ていても、この確認と審査は省けません。
仲介と買取で変わるのは、買い手を探す段階と引渡しの準備
仲介で売ると、ステップ4・5で広告・内覧・買主のローン審査を経ますが、買取で売ると買取会社が買主になるので、この段階が短くなります。どちらでも、売り出す価格と配分案に債権者の承認を得る段階は省けません。
| ステップ | 仲介で売る場合 | 買取で売る場合 |
|---|---|---|
| 3 債権者への申し出 | 必要 | 必要(買取会社の価格で確認を受ける) |
| 4 販売活動 | 広告を出し、内覧に立ち会う | 広告・内覧なし。買取会社が査定して申し込む |
| 5 買主の決定 | 買主のローン審査を待つ | 買取会社が直接買うので、ローン審査を待たない |
| 6 配分案の承認 | 必要 | 必要 |
| 9 引渡しの準備 | 残置物の撤去・清掃を済ませる | 家財が残ったまま引き渡せる場合がある(会社の条件による) |
出典: 住宅金融支援機構のパンフレットと、当社の買取の案内(売却の流れ・メリット)を基に当社作成。
買取くんでも、買取価格は仲介で時間をかけて売る場合の相場より低くなることがあります。
仲介か買取かの見当がついたら、任意売却を任せる会社の確かめ方で、免許番号や債権者とのやり取りの経験など、会社ごとに見ておく点を比べられます。
任意売却の流れについてよくある質問
任意売却にかかる期間はどれくらい?
住宅金融支援機構で借りている場合、販売は初回の媒介契約から6か月が一つの区切りです。申し出の段階も含めると数か月単位の手続きなので、ほかの借入先で借りている場合も、段階ごとの日数を早めに確かめておきましょう。
任意売却中も家に住み続けられる?
はい、売買契約で決めた引渡しの日までは、住みながら手続きを進められるんです。引越しの時期は、買主や債権者との話し合いで決まります。
相談のときに用意する書類は?
返済予定表と、金融機関から届いた督促状や通知書、家を買ったときの売買契約書があれば、残高と今の段階がすぐ伝わります。申出書や印鑑証明書は、債権者に任意売却を申し出るときに用意すれば十分間に合いますよ。
買取くんでは、住宅ローンが残っている家の任意売却も相談できますか?
はい。当社は、住宅ローンが残っている家や返済が苦しい家の任意売却の相談を受けています。任意売却は債権者の同意を得てから売買契約に進むため、引渡しまでの日数は債権者の手続きによって変わります。
家財を残したまま引き渡したいなら、買取くんの現況買取は合う?
任意売却の売り方は、引越しの期限と片付けの手間で比べると選びやすくなります。引渡しの日は売買契約で決まり、その日までに家を空ける必要があるからです。もう一つは、家財の仕分けや処分を、引越しの準備と同じ時期に自分でこなせるかどうかです。
仲介で売ると、販売中は片付けと内見への協力を求められ、引渡しの前には残置物の撤去や清掃も入ります。住みながら販売を続け、決済が近づいてから引越しと片付けを一度に進める形になるため、期限が短いほど負担が重なるんです。
買取くんは、残置物の撤去・リフォーム・クリーニングをしていない現況のままの家を買い取ります。内覧の立会いも、基本的に要りません。買取くんの買取実績には、大阪府堺市の相続した実家(生活用品が残っていた戸建て)を1,200万円で買い取った例があります。お客様からは「生活用品も含めてそのまま買い取ってもらいたい」というご相談をいただき、希望より高い金額で買い取りました。これは相続した実家の買取事例で、任意売却での買取とは別の取引です。
任意売却では、債権者が買取価格を認めることが前提です。買取でも債権者の同意を得る段階は省けず、価格は仲介で時間をかけて売る場合より低くなることがあります。そのうえで、引渡しの日までに家財を片付けきれない方や、住みながら何度も内覧に立ち会うのが難しい方には、現況のまま引き渡せる買取が向いています。
まとめ
任意売却は、相談と査定から始まり、債権者の同意と配分案の承認を受けてから、売買契約・決済・引渡しへと進みます。日数が公表されているのは債権者の確認と書類の段階で、買い手が見つかるまでの長さは家によって変わります。売買契約は、債権者の承認を得てから結ぶのが基本です。まずは返済予定表と届いた通知をそろえて、借入先か任意売却を扱う不動産会社に相談の予約を入れましょう。
当社は、住宅ローンが残る家の任意売却の相談を受けています。買取くんは、現況のまま家を引き渡せる買取です。引越しの日までに片付けを終えられるか心配な方は、仲介で売る場合と並べて、どちらの手順なら引渡しの日に間に合うかを比べてみてください。
受付時間 10:00〜19:00(水・日曜定休)