「任意売却すれば、住宅ローンは終わると思っていた…」 「任意売却のあとも、残りのローンを払うの?」
そんな疑問をお持ちではないでしょうか。住宅金融支援機構も、任意売却を借金の「圧縮」と案内しています。返しきれない住宅ローン(残債)は消えず、売却後も返す義務が残ります。一括で払えないなら、毎月払える額での分割返済を債権者に申し出ます。返す相手・利息・連帯保証人・時効・払えないときの相談先も答えます。
受付時間 10:00〜19:00(水・日曜定休)
任意売却をすると住宅ローンの残債はなくなる?
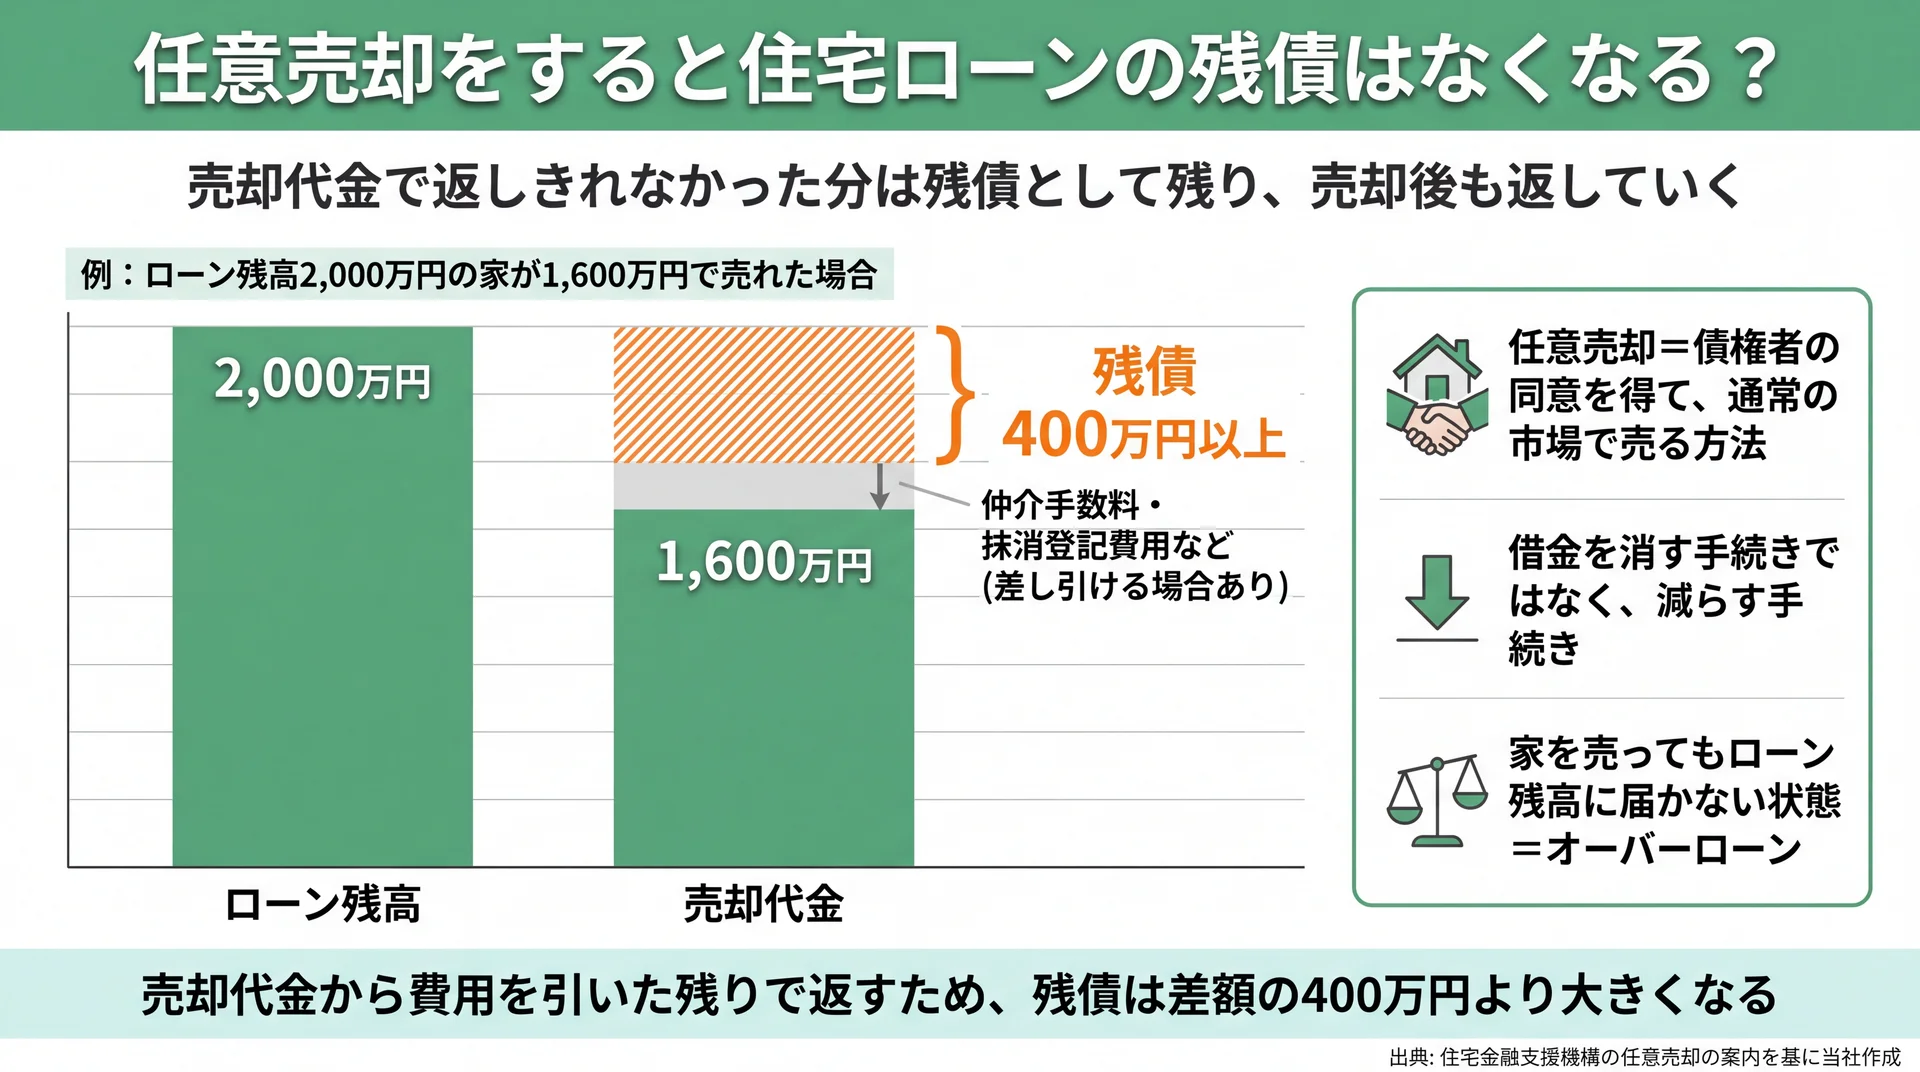
売却代金から仲介手数料などを差し引ける場合は、その残りで返すため、残債は差額の400万円より大きくなる(出典: 住宅金融支援機構の任意売却の案内を基に当社作成)
任意売却をしても、売却代金で返しきれなかった住宅ローン(残債)はなくならず、売却後も返済の義務が続きます。住宅金融支援機構(フラット35を扱う公的機関)は、返済を続けられない人に向けて、任意売却で「残債務を圧縮」する方法を案内しています(住宅金融支援機構の任意売却の案内)。⇒ 任意売却は、借金を消す手続きではなく減らす手続きなんです。
任意売却とは、債権者(お金を貸した金融機関や保証会社)の同意を得て、抵当権を外してもらい、通常の市場で家を売る方法です。売却代金の配分や費用、競売(裁判所が家を強制的に売る手続き)との違いといった任意売却の全体の流れを先に押さえておきましょう。残債がどこで決まるかが見えてきます。抵当権は、返済が止まったときに債権者が家を売って回収できる権利のこと。この権利を外す代わりに、売却代金は債権者への返済に回ります。
たとえば、ローン残高2,000万円の家が1,600万円で売れた場合を考えてみましょう。住宅金融支援機構の案内では、売却代金から仲介手数料や抹消登記費用などを差し引ける場合があります。差し引いた残りで返すため、残債は400万円以上になります。オーバーローンとは、このように家を売ってもローン残高に届かない状態のことです。
任意売却後の残債はどう返す?家計で払える額を申し出る手順
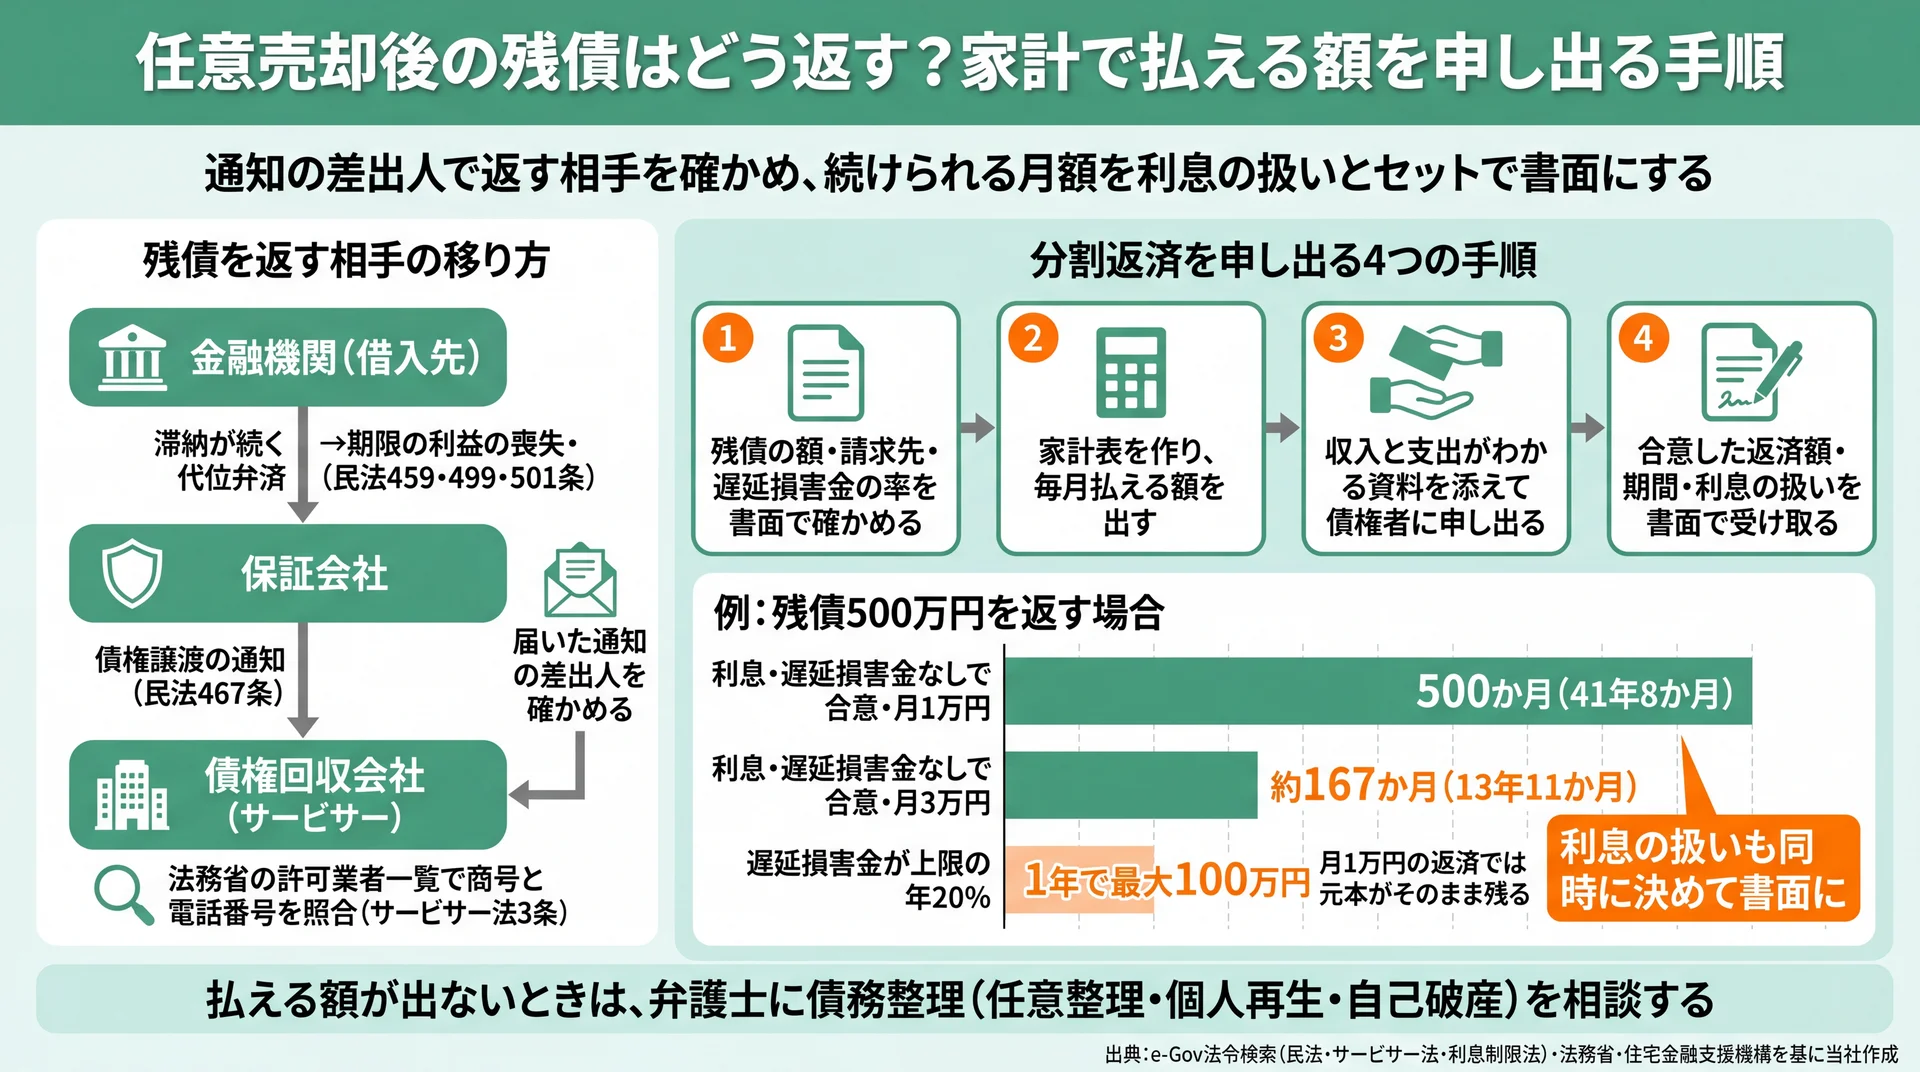
通知の差出人で返す相手を確かめ、月額と利息の扱いをセットで書面にする(出典: e-Gov法令検索〔民法・サービサー法・利息制限法〕・法務省・住宅金融支援機構を基に当社作成)
一括で払えないときは、請求してくる債権者に家計の状況を示し、毎月払える額での分割返済を申し出ます。決まった返済額・期間・利息の扱いは、書面で受け取っておきます。家計から払える額が出ないときは、弁護士に債務整理を相談します。
残債を返す相手は誰?保証会社や債権回収会社に移ることがある
残債の請求は、最初は借入先の金融機関から届きますが、滞納が続くと保証会社や債権回収会社へ移ることがあります。誰から届いた請求かで、話し合う相手が変わるんです。
滞納が続くと、期限の利益の喪失(分割で返す権利を失うこと)となり、残りを一括で求められます。保証会社(ローンの保証を引き受けた会社)が付いたローンでは、保証会社が金融機関へ残りを肩代わりして払います(代位弁済)。以後は保証会社が本人に請求します(民法459条・499条・501条)。
さらに債権が債権回収会社(サービサー)へ譲られると、譲渡の通知が届き、窓口が債権回収会社に変わります(民法467条)。
| ローンの種類 | 請求してくる相手の移り方 | 届いた通知で確かめること |
|---|---|---|
| 銀行の住宅ローン(保証会社つき) | 金融機関 → 保証会社(代位弁済のあと)→ 債権回収会社(債権が譲られたとき) | 代位弁済・債権譲渡の通知の差出人。債権回収会社なら法務省の許可業者一覧で商号と電話番号を照らし合わせる |
| 住宅金融支援機構の融資 | 機構のほか、機構の業務を受託した金融機関や債権回収会社が窓口になる | 通知の差出人。債権回収会社なら同じく法務省の一覧で照らし合わせる |
データ出典: 民法(e-Gov法令検索)・住宅金融支援機構の任意売却の案内
債権回収会社は、法務大臣の許可を受けた株式会社しか営めません(サービサー法3条)。法務省は、実在の会社に似た名前で架空の請求をする業者に注意を呼びかけています(法務省の注意喚起)。知らない会社から通知が届いたら、法務省の許可業者一覧で商号を探し、一覧に載っている電話番号へ問い合わせてください。
毎月いくら払う?家計で続けられる額を示し、利息の扱いと一緒に債権者と決める
毎月の返済額は、残債の額から逆算するのではなく、収入から生活費を引いて残る額を示して、債権者と話し合って決めます。そのとき、利息と遅延損害金の扱いも一緒に決めることが大切なんです。遅延損害金は、返済が遅れたことへの損害賠償のお金で、利息とは別にかかります。
たとえば、利息や遅延損害金がかからないと合意できた場合、残債500万円を月1万円で返すと500か月(41年8か月)かかります。月3万円なら約167か月(13年11か月)です。一方、遅延損害金が上限の年20%なら1年で最大100万円になり、月1万円の返済では元本が減りません(利息制限法7条)。
毎月の額を申し出るときは、利息と遅延損害金をどう扱うかも同時に決めて、書面で受け取ります。生活できない額で約束すると、また滞納につながります。家計で続けられる額にしておきましょう。
分割返済を申し出るときの4つの手順
分割返済の申し出は、次の4つの順に進めると話がまとまりやすくなります。
- 残債の額・請求先・遅延損害金の率を書面で確かめる:ローンの契約書と、債権者から届いた通知を手元にそろえます
- 家計表を作り、毎月払える額を出す:収入から家賃・食費などの生活費と、ほかの借入れの返済を引きます
- 債権者に申し出る:収入と支出がわかる資料を添えて、毎月払える額を伝えます
- 合意した返済額・期間・利息の扱いを書面で受け取る:口約束のままにせず、書面で残します
住宅金融支援機構のローンなら、延滞損害金を減らしてもらえないか相談できることがあります(住宅金融支援機構の任意売却の案内)。相談に応じるかは、任意売却への協力や残債の状況などを見て決まります。機構から借りている方は、③で申し出るときに減額の相談も一緒にしてみてください。
話し合っても払えないときは?債務整理を弁護士に相談する
家計から払える額が出ないときは、任意整理・個人再生・自己破産といった債務整理を弁護士に相談します。任意整理は、弁護士が債権者と返し方を話し合い直す方法です。個人再生は、裁判所の手続きで借金を減らし、残りを分けて返す方法。自己破産は、裁判所の手続きで借金の支払いを免除してもらう方法です。
返す見込みが立たず、残債を自己破産で整理する場合の家や保証人の扱いが気になる方は、弁護士に相談する前に流れをつかんでおきましょう。話が早く進みます。どの手続きが合うかは、収入や持っている財産、連帯保証人の有無で変わるため、最後は弁護士に自分の場合を確かめてください。
要点: 残債は、通知の差出人で返す相手を確かめ、家計で続けられる月額を利息の扱いとセットで書面にして返します。その額が出ないときは、弁護士に債務整理を相談します。
残債に利息や遅延損害金はかかる?
任意売却後の残債にも、契約で決めた利息や遅延損害金がかかり続けることがあります。遅延損害金の率は、ローンの契約書や保証会社との契約書に書かれています。
遅延損害金の率は、ローンの契約で決めてあればその率です(民法420条)。決めていないときは法定利率によりますが、借入れの利率(約定利率)が法定利率より高ければ約定利率になります(民法419条)。ただし、金融機関のように業としてお金を貸す場合、遅延損害金は年20%を超える部分が無効です(利息制限法7条)。銀行などから借りた住宅ローンなら、年20%が遅延損害金の上限になります。保証会社が代わりに払ったあとの率は、保証会社との契約書(保証委託契約書)で確かめます。
上限の例として、残債500万円に年20%がかかると、1年で最大100万円です。実際の率は契約書の記載によるため、まずは手元の契約書で数字を確かめてください。
住宅金融支援機構は、任意売却に協力した人について、延滞損害金を減らす相談に応じられる場合があるとしています。機構から借りている方は、確かめてみてください(住宅金融支援機構の任意売却の案内)。⇒ 利息や遅延損害金は「決まったもの」とあきらめず、分割を申し出るときに扱いを確かめて書面に残しましょう。
連帯保証人には残債を請求される?
連帯保証人がいる場合、債権者は本人に先に請求しなくても、連帯保証人に残債を利息や遅延損害金も含めて請求できます。連帯保証人とは、本人と同じ立場で返済の責任を負う人のことです(民法446条・447条・454条)。
たとえば、親が連帯保証人になっている場合、本人が払えなければ親に請求が向かいます。離婚した元の配偶者が連帯保証人になっているなど、離婚と任意売却が重なるときは、名義と保証の形で扱いが変わります。どちらの場合も、本人より先に保証人へ請求の書類が届くことがあるため、任意売却を決めた段階で状況を話しておくと安心です。
保証人が個人の場合には、守ってもらえる決まりもあります。債権者は、本人が期限の利益を失ったと知ってから2か月以内に、保証人へ通知しなければなりません。2か月以内に通知しなかったときは、遅延損害金の一部を保証人に請求できないんです。対象は、本人が期限の利益を失った時から通知するまでに増えた分です(民法458条の3・法務省「民法(債権関係)の改正に関する説明資料」)。親などの保証人に通知が届いた日付は、控えておくと弁護士に相談するときの材料になります。
ただし、この決まりは保証会社のような法人の保証人には当てはまりません。この決まりを含む民法の改正は、2020年4月1日から施行されました(法務省「民法の一部を改正する法律(債権法改正)について」)。それより前に結んだ保証契約には、改正前のルールが使われます(法務省の説明資料)。自分の契約に当てはまるかは、弁護士に確かめてください。
残債は時効でなくなる?一部でも払うと時効は数え直しになる
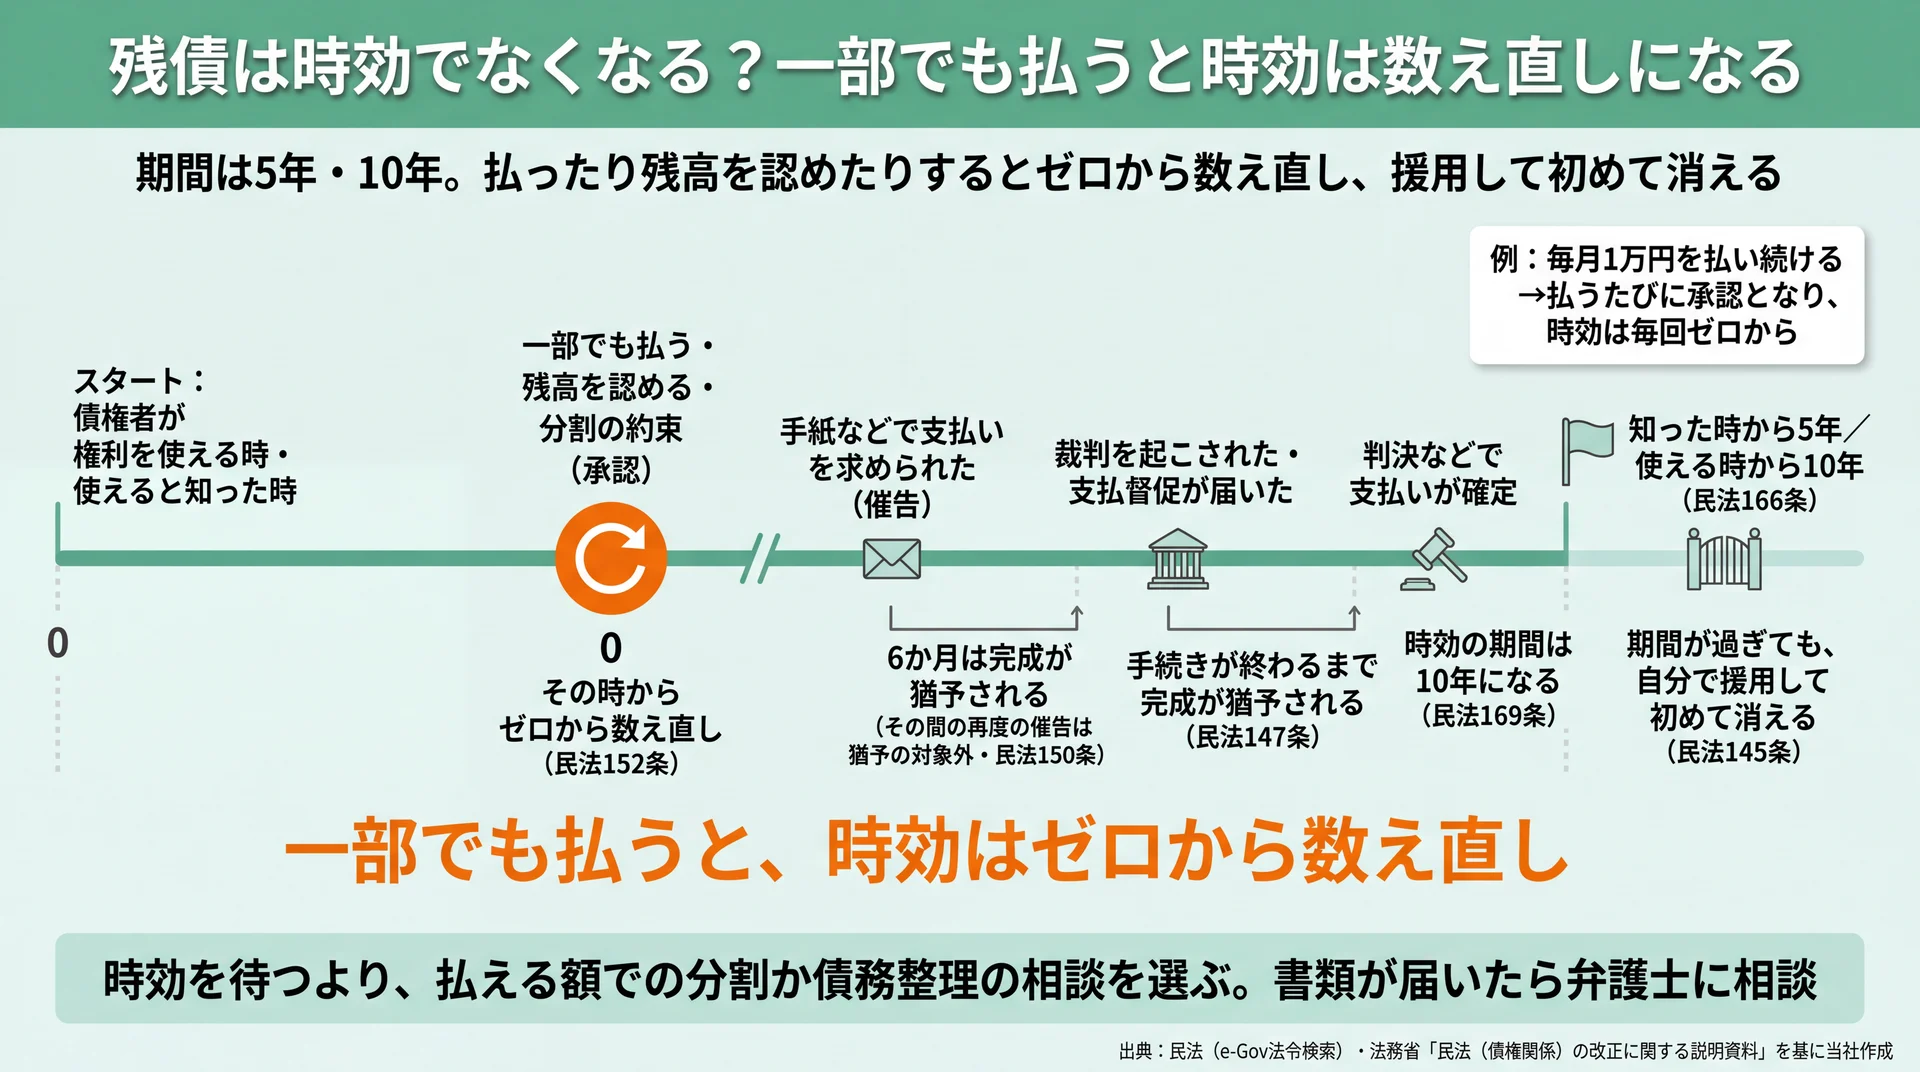
支払いや残高の承認のたびに時効は数え直しになり、期間が過ぎても援用して初めて消える(出典: 民法〔e-Gov法令検索〕・法務省「民法(債権関係)の改正に関する説明資料」を基に当社作成)
残債にも時効はありますが、一部でも払ったり残高を認めたりすると、時効は最初から数え直しになります。しかも期間がたっても、自分で援用しなければ消えません。⇒ 時効を待つことは、残債の返し方にはならないんです。
消滅時効とは、一定の期間、権利が使われないと借金が消える仕組みのことです。期間は、債権者が権利を使えると知った時から5年、使える時から10年です(民法166条)。ただし、時効で消えたと相手に主張すること(援用)をしなければ、裁判所は時効で判断しません(民法145条)。
さらに、借りていることを認める行い(承認)があると、時効はその時から新しく進み始めます(民法152条)。法務省の資料も、一部を払うとそれまでの期間がリセットされ、ゼロから数え直すと説明しています(法務省の説明資料)。
| あなたの行動・届いたもの | 時効への影響 | 取る行動 |
|---|---|---|
| 残債を一部でも払った | 承認にあたり、その時から数え直し(民法152条) | 時効を当てにせず、分割の条件を書面で確かめる |
| 残高を認めた・分割の約束をした(承認) | 同じく、その時から数え直し(民法152条) | 合意した額・期間・利息の扱いを書面で受け取る |
| 手紙などで支払いを求められた(催告) | 求められた時から6か月は時効が完成しない。その間に再び求められても延びない(民法150条) | 放置せず、払える額を申し出るか弁護士に相談する |
| 裁判を起こされた・支払督促(裁判所から届く支払いの命令の書類)が届いた | 手続きが終わるまで時効は完成しない(民法147条) | 書類を放置せず、すぐ弁護士に相談する |
| 判決などで支払いが確定した | 時効の期間は10年になる(民法169条) | 払える額での分割か、債務整理を相談する |
| 何もしていない | 5年・10年の期間は進むが、援用しなければ消えない。途中で裁判を起こされれば上の行に移る | 自分で援用する前に、時効が完成しているかを弁護士に確かめる |
データ出典: 民法(e-Gov法令検索)・法務省「民法(債権関係)の改正に関する説明資料」
たとえば、毎月1万円を払い続けている人は、払うたびに承認になり、時効は進みません。逆に払わずに放っておくと、遅延損害金が増えていきます。裁判で判決を取られれば、時効は10年に延びます。時効を待って放っておくより、利息の扱いまで決めて分割で返すか、債務整理を相談するほうが、残債が増え続けるのを止める手を打てます。自分のローンで時効が完成しているかは、弁護士に確かめてください。
要点: 残債の時効は5年・10年ですが、一部の支払いや残高を認めると数え直しになり、判決が出れば10年に延び、援用しなければ消えません。
売る前の片付けや修繕で出費を増やしたくない人に、買取くんは合う?
これから任意売却で売る家に家財が残り、片付けや修繕にお金を回せないなら、家財を残した現況のまま売れる買取くんが合います。買取価格は、仲介で時間をかけて売る場合より低くなることがあり、その分残債が大きくなります。査定額と仲介の見込み額を並べて比べてから決めましょう。
任意売却で家を売る前には、選ぶ場面があります。仲介で高く売るために片付けや修繕にお金をかけるか、現況のまま売って売却前の出費を増やさないか、です。このとき売却価格と並べて見たいのが、「売却前に手元から出るお金」と「売却後に残る残債」の合計です。
仲介で売る場合、引渡しの準備として残置物の撤去や清掃が入ります。住宅金融支援機構は、売ったお金から差し引ける費用として、仲介手数料や抹消登記費用などを挙げています(住宅金融支援機構の任意売却の案内)。片付けや修繕の費用は例に入っていないため、先に払えば、残債とは別に手元から出ていくお金になりやすいんです。
| 比べること | 片付け・修繕をしてから仲介で売る | 現況のまま買取くんに売る |
|---|---|---|
| 売る前に手元から出るお金 | 残置物の撤去・清掃・修繕の費用がかかることがある | 残置物の撤去・リフォーム・クリーニングをせずに引き渡せる |
| 売却代金から引かれる仲介手数料 | かかる | 当社が買主になるため、仲介手数料はかからない |
| 売却価格 | 時間をかけて買い手を探すぶん、買取より高く売れる見込みがある | 仲介で時間をかけて売る場合の相場より低くなることがある |
ただし任意売却では、誰にいくらで売るかに債権者の同意が要ります。住宅金融支援機構の案内でも、売出価格の確認や抵当権を外すかの審査は機構が行い、仲介業者と媒介契約を結ぶ流れになっています。買取で売る場合も、その査定額で抵当権を外してもらえるかを借入先に先に確かめておきましょう。
当社は、住宅ローンが残る家や返済が苦しい家の任意売却の相談を受け付けています。先に買取で査定額がどう決まるかを知っておくと、提示された金額の見方がつかみやすくなります。当社は宅地建物取引業の免許(東京都知事免許(1)第107888号)を持ち、家財が残ったままの家も現況のまま買い取ります。
向いているのは、家財が残っていて片付けの費用や手間をかけられない方、修繕に回すお金がない方です。売却前の出費と残債の合計で比べたい方にも合います。反対に、時間に余裕があり、状態の良い人気エリアの家なら、仲介で売るのも一つの選択です。近所に知られる可能性や信用情報への影響も比べたいなら、任意売却のデメリットと対処を先に確かめると迷いが減ります。「うちの場合はどちらが得か」だけの相談もできます。
受付時間 10:00〜19:00(水・日曜定休)
任意売却後の残債についてよくある質問
任意売却後の残債は毎月いくら払う?
毎月の額は、収入から生活費を引いて続けられる範囲で示し、利息や遅延損害金の扱いと合わせて債権者と書面で決めます。全員に当てはまる決まった額はなく、家計表で出した額が話し合いの出発点になります。
任意売却後の残債は時効でなくなる?
残債にも5年・10年の時効の期間はあります(民法166条)。ただし、一部でも払うと最初から数え直しになり、期間がたっても援用しなければ消えません。時効が完成しているかは、弁護士に確かめてください。
任意売却後の残債を払えないときはどうなる?
放っておくと、一括での請求や裁判に進むことがあります。連帯保証人がいれば、保証人にも請求が向かいます。払える額で話し合えないときは、任意整理・個人再生・自己破産といった債務整理を弁護士に相談します。
住宅ローンが残っている家の任意売却も、買取くんに相談できる?
相談できます。当社は、住宅ローンが残る家や返済が苦しい家の任意売却の相談を受け付けています。売るか決めていない段階でも、査定と相談は無料です。家財が残ったままの家も、現況のまま査定します。まずは今のローン残高と家の状況をそのままお聞かせください。
まとめ
任意売却後の残債はなくなりませんが、家計で続けられる額の分割返済を債権者に申し出て、返していくことができます。時効を待つことや放っておくことは返し方にならず、払える額が出ないときは弁護士への債務整理の相談に切り替えます。まずは残債の額・請求先・遅延損害金の率を書面で確かめ、家計表を作ってから申し出ましょう。
これから任意売却を考えている方で、片付けや修繕にお金をかけずに売りたい場合は、買取くんの査定額を仲介の見込み額と並べてみてください。買取くんなら、残置物の撤去やクリーニングをせず、家財が残ったままの現況で引き渡せます。片付けの費用を先に払えない方ほど、手元から出るお金と残債の合計で比べやすくなります。
残債の扱いがわかったら、次は任意売却で売るかどうかを決める段階です。競売との違いや費用、流れを確かめると、いつまでに何をすればよいかを決められます。
受付時間 10:00〜19:00(水・日曜定休)