「任意売却をすると、ブラックリストに載るって本当?」 「任意売却をしたら、近所にも知られてしまうのかな…」
任意売却を考えている方は、このような不安をお持ちではないでしょうか。実は、信用情報の記録は任意売却ではなく、CICなら返済日から61日以上か3か月以上の延滞などで付くんです(CICの開示報告書の説明)。この記事では9つのデメリットの小さくし方と、近所に知られにくい売り方、選ぶ目安をお伝えします。
受付時間 10:00〜19:00(水・日曜定休)
任意売却のデメリットは何?競売・通常の売却と比べた早見表
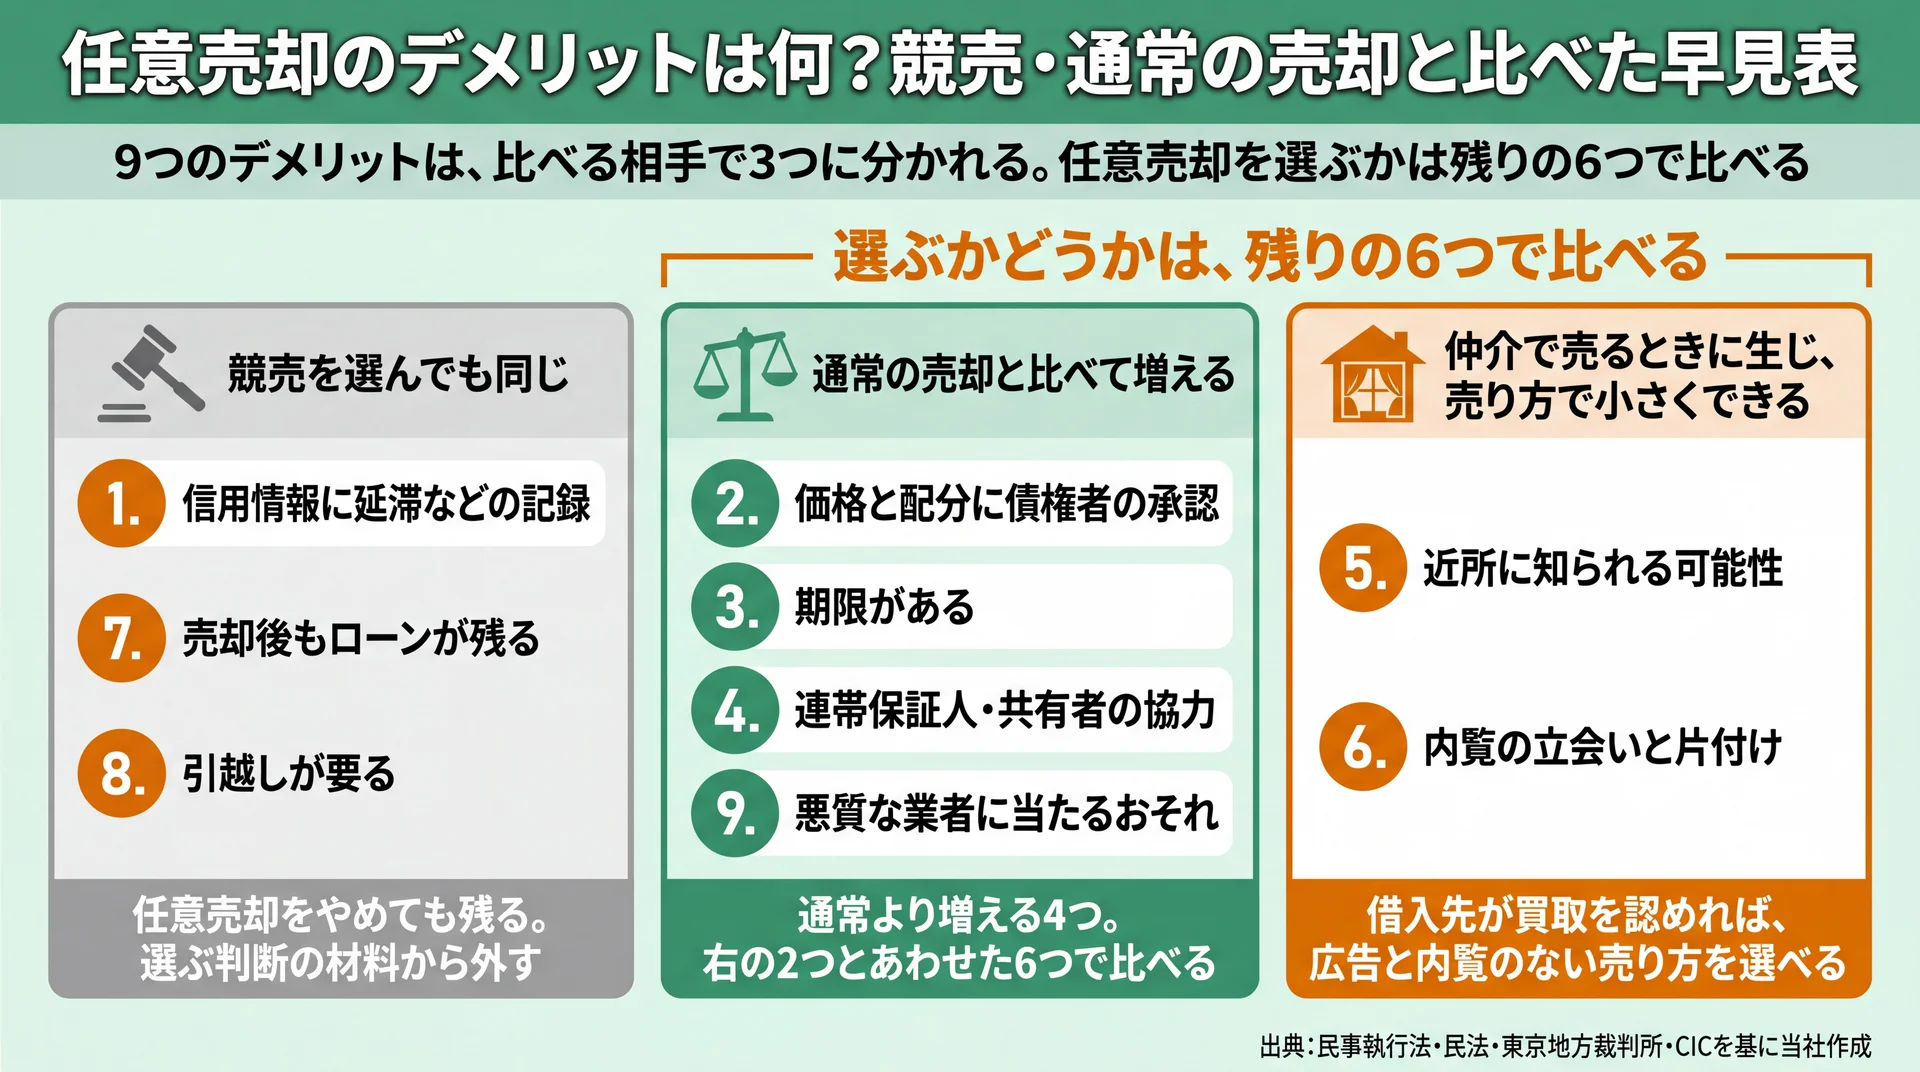
1・7・8は任意売却をやめても残るため、選ぶかどうかは残りの6つで比べる(出典: 民事執行法・民法・東京地方裁判所・CICを基に当社作成)
任意売却のデメリットは、債権者の同意と期限に縛られる、近所に知られる可能性がある、売却後もローンが残るなど9つです。9つは「競売を選んでも同じもの」「通常の売却と比べて増えるもの」「仲介で売るときに生じ、売り方で小さくできるもの」に分かれます。
任意売却とは、家を売っても住宅ローンを返しきれないときに、債権者(お金を貸した金融機関や保証会社)の同意を得て、通常の市場で売る方法です。返しきれない分が残っても抵当権を外してもらうために、債権者の同意が要ります。抵当権は、返済が止まったときに債権者が家を売って回収できる権利のこと。
競売は、債権者の申立てで裁判所が家を売る手続きです。任意売却は市場で買い手を探すため、価格や引渡しの時期を話し合えます。その代わり、売り方を債権者と決め、期限の中で販売活動を進めます。当社としては、負担を先に知ってから選んでほしいと考えています。
9つのデメリットを競売・通常の売却と比べた早見表
9つを、競売を選んだ場合と、ローンを完済できる通常の売却に並べると次のとおりです。表の「開札日」は、競売で入札を締め切り、いちばん高い値を付けた人を決める日です。「代位弁済」は保証会社が本人に代わってローンを返すこと、「連帯保証人」は本人と同じ立場で返済の責任を負う人を指します。
| デメリット | 競売を選んだ場合 | 通常の売却と比べて | 小さくする対処 |
|---|---|---|---|
| 1. 信用情報に延滞などの記録が付く | 競売でも同じ(きっかけは滞納と代位弁済) | 滞納する前に完済できれば記録は付かない | 滞納が長引く前に借入先へ相談する |
| 2. 売出価格と売却代金の配分に債権者の承認が要る | 競売では価格は入札で決まる | 通常の売却なら売主が決める | 査定の根拠をそろえて承認を得る |
| 3. 期限がある(開札日の前日まで) | 競売は売主の都合と関係なく進む | 通常の売却には期限がない | 競売開始決定(裁判所が競売を始めると決めること)の通知を待たずに相談を始める |
| 4. 連帯保証人・共有者の協力が要る | 競売は同意がなくても進む | 共有者の同意は通常の売却でも要る | 相談を始めた段階で事情を伝える |
| 5. 近所に売り出しが知られる可能性 | 裁判所のサイトで物件情報が公開される | 通常の売却(仲介)と同じ | 借入先が認めれば、広告に載せない買取を選ぶ |
| 6. 内覧の立会いと片付け | 執行官(裁判所の職員)の現況調査で立ち入りがある | 通常の売却(仲介)と同じ | 日時をまとめる。借入先が認めれば買取を選ぶ |
| 7. 売却後もローンが残る | 競売でも残る | ローンを完済できる売却なら残らない | 残る額と返し方を売る前に債権者と話す |
| 8. 引越しが要る | 競売でも明け渡す | 通常の売却でも引き渡す | 引渡しの希望日を早めに伝える |
| 9. 悪質な業者に当たるおそれ | 売主が依頼先を選ぶ場面はない | 任意売却の相談をうたう業者もいる | 契約前に宅地建物取引業の免許番号と費用の名目を確かめる |
※ 表は横にスクロールできます。
信用情報の記録・売却後に残るローン・引越し(1・7・8)は、競売を選んでも同じです。債権者の承認・期限・連帯保証人の協力(2・3・4)と業者選びの注意(9)は、通常の売却と比べて任意売却で増えます。近所に知られる可能性と内覧の負担(5・6)は、仲介で売るときに生じ、売り方で小さくできます。
1・7・8は任意売却をやめても避けられないため、選ぶかどうかは残りの6つで比べましょう。任意売却するとブラックリストに載る?記録が始まるのは滞納した時点
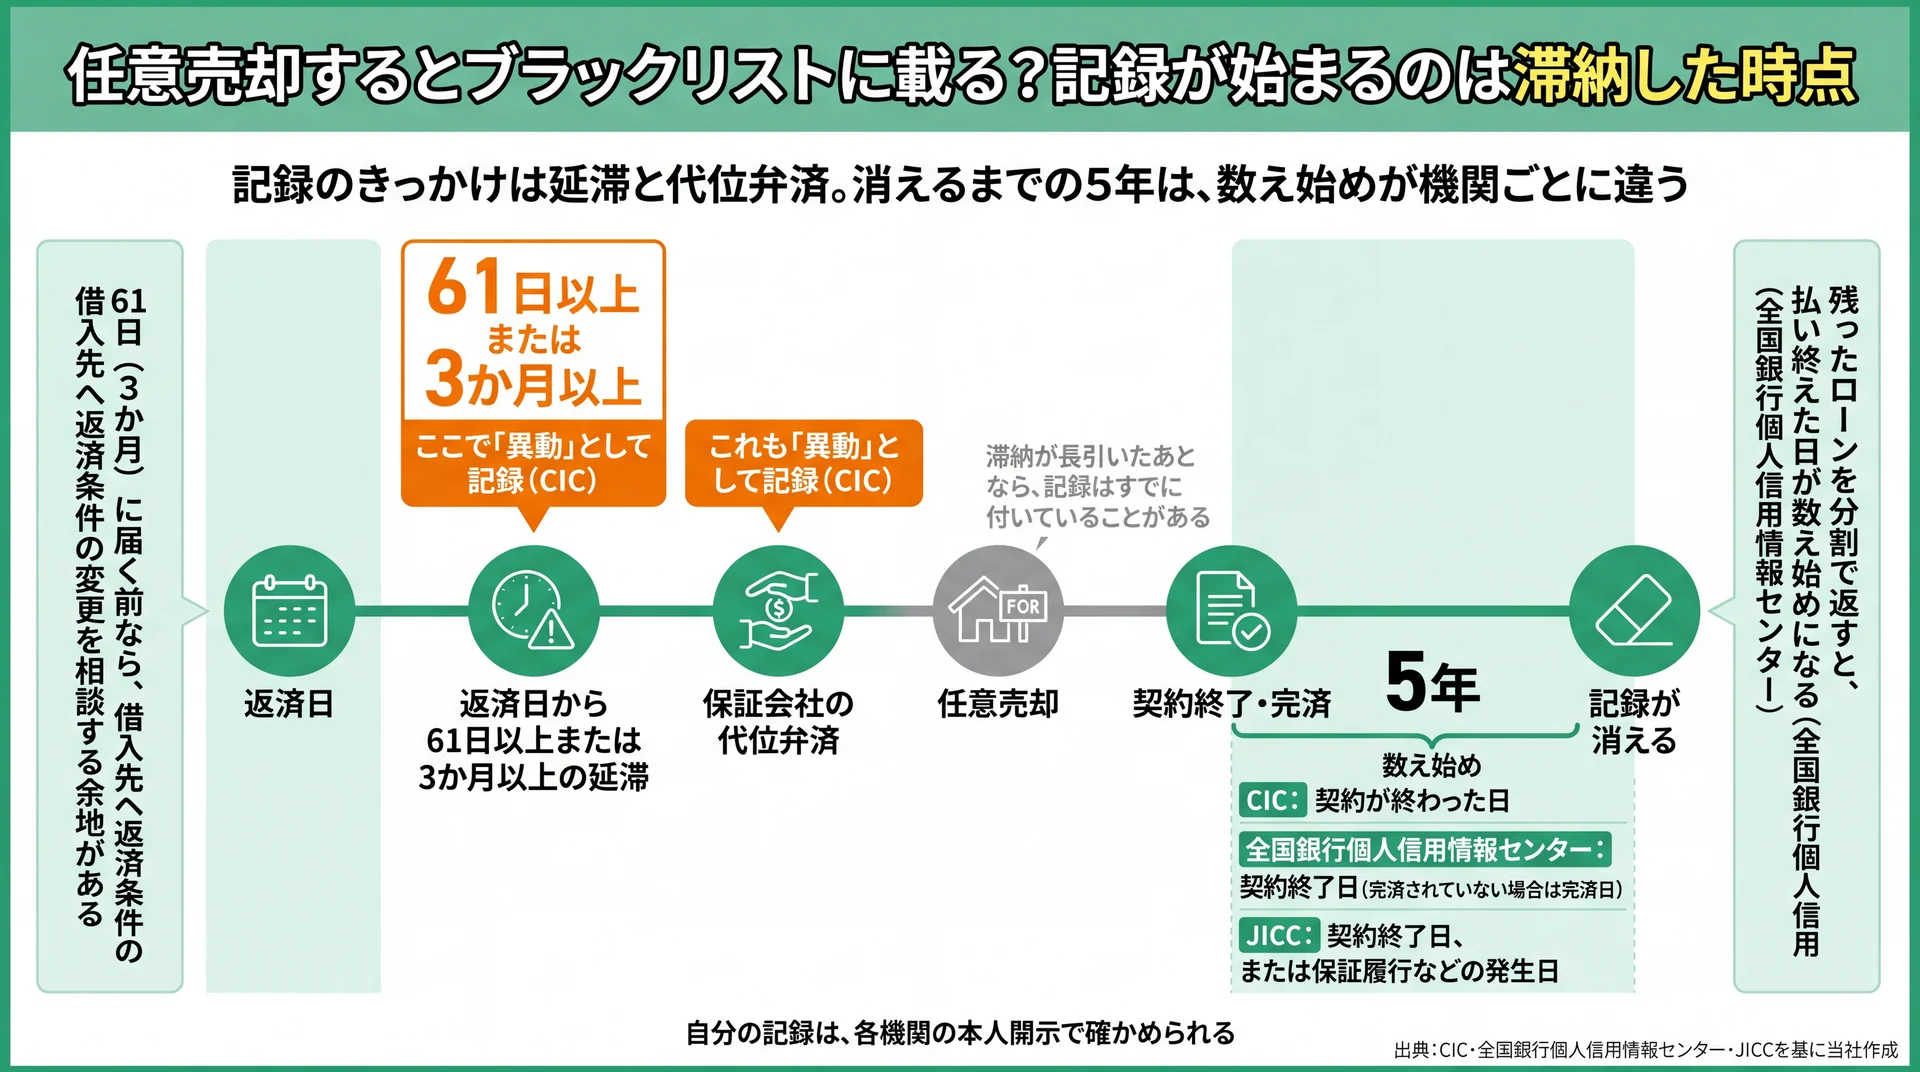
記録は任意売却ではなく延滞と代位弁済で付き、残ったローンを払い終えた日が数え始めになる機関もある(出典: CIC・全国銀行個人信用情報センター・JICCを基に当社作成)
いわゆるブラックリストへの記録は、CICでは、返済日から61日以上または3か月以上の延滞や、代位弁済があった時点で付きます。任意売却のときに付くのではなく、滞納が長引いたあとなら、すでに付いていることがあります。
ブラックリストとは、個人信用情報(ローンなどの契約と返済の記録)に、延滞などが残ることを指す呼び方です。信用情報機関は、この記録を集めて持っている機関です。
CICは、次の2つを「異動」として記録します(CIC「開示報告書の各項目の説明について」)。返済日より61日以上または3か月以上の支払いの遅れと、保証会社による保証履行(代位弁済)です。代位弁済とは、返済が止まったローンを、保証会社(ローンの返済を保証する会社)が本人に代わって金融機関へ返すことです。⇒ 任意売却をやめても、すでに付いた記録は消えません。
信用情報機関ごとに、記録の中身と消えるまでの期間はどう違う?
主な信用情報機関は3つで、どこに記録されるかは借入先や保証会社で違います。
| 機関 | 任意売却に関わる主な記録 | 消えるまでの期間 | 数え始め |
|---|---|---|---|
| CIC(指定信用情報機関) | 返済日より61日以上または3か月以上の延滞、保証会社の代位弁済(保証履行)=「異動」 | 契約期間中と、契約終了から5年間 | 契約が終わった日 |
| 全国銀行個人信用情報センター(全国銀行協会が設置) | 延滞・代位弁済・強制回収手続などの事実を含む返済状況 | 契約期間中と、契約終了日から5年を超えない期間 | 契約終了日(完済されていない場合は完済日) |
| 全国銀行個人信用情報センター(官報の情報) | 破産・民事再生の開始決定など | 決定日から7年を超えない期間 | 決定日 |
| JICC(指定信用情報機関) | 延滞、保証履行、債権回収、債権譲渡など | 2019年10月以降の契約は契約継続中と契約終了後5年以内。それ以前の契約の保証履行などは発生日から5年を超えない期間 | 契約終了日、または保証履行などの発生日 |
※ 表は横にスクロールできます。
データ出典: CIC・全国銀行個人信用情報センター・JICC
当社が確認した範囲では、3機関が公表している登録内容に「任意売却」という名前の項目はありませんでした。
気をつけたいのは数え始めです。全国銀行個人信用情報センターでは、完済されていない契約は「完済日」から5年を超えない期間を数えます。たとえば任意売却のあとに残ったローンを分割で返していると、払い終えるまで5年の数え始めが来ないことがあります。⇒ 残ったローンの返し方は、記録が残る長さにも関わるんです。
自分の記録は本人開示で確かめられる
3機関とも、本人が自分の記録を見られる「本人開示」の手続きを設けています。CICは情報開示のページ、全国銀行個人信用情報センターは本人開示のページに手順を載せています。
CICの基準では、延滞が返済日から61日以上か3か月以上になる前なら「異動」の記録は付きません。記録される機関は借入先で違うので、滞納が始まったら早めに借入先へ返済条件の変更を相談しましょう。
売り方を決めるのは誰?債権者の同意・期限・連帯保証人や共有者の協力が要る
任意売却では、売出価格と売却代金の配分を債権者が承認し、競売で買い手が決まる前に売り切る期限の中で、連帯保証人や共有者の協力もそろえて進めます。売主だけで値下げや売る時期を決められない点が、通常の売却と比べて増える負担です。
売出価格と売却代金の配分は債権者の承認が要る
任意売却では、査定額をもとに債権者の承認を得て売出価格を決めます。買い手が見つかったあとも、売却代金を誰にいくら配るか(配分)に承認が要ります。債権者が承認しない価格では、抵当権を外す同意が得られず、売買を終えられません。
承認を得るには、近くで売りに出ている似た家の価格など、査定の根拠をそろえて示します。価格や配分で折り合わないなど、任意売却ができないケースの原因と対処を先に知っておくと、相談の段階で備えられます。
競売と並んで進むため、売り切る期限がある
任意売却を考える段階で、すでに競売が申し立てられていることもあります。競売開始決定(裁判所が競売の手続きを始めると決めること)のあとも任意売却に切り替えられますが、期限があるんです。
民事執行法76条は、競売の申立てを取り下げるときの決まりです(民事執行法(e-Gov法令検索))。買受けの申出があったあとは、最高価買受申出人(入札でいちばん高い値を付けた人)などの同意がなければ取り下げられません。この決まりは、188条で住宅ローンの抵当権による競売にも当てはめられます。開札は、入札を締め切って最高価の入札者を決める日のこと。このため、任意売却は開札日の前日までに決済まで終える必要があります。
たとえば開札の翌日に買い手が見つかっても、競売の取下げには落札しようとしている人の同意が要り、任意売却への切り替えは難しくなります。通知を待たずに相談を始めると、買い手を探す時間を残せます。
連帯保証人・共有者の協力も要る
家が夫婦などの共有名義なら、共有者全員が同意しないと売れません。連帯保証人(本人と同じ立場で返済の責任を負う人)は売買の当事者ではありませんが、売ったあとに残るローンを請求される立場です。相談を始めた段階で事情を話しておけば、期限の中で同意と協力をそろえる時間を残せます。
任意売却は近所に知られる?販売活動の広告と内覧の負担
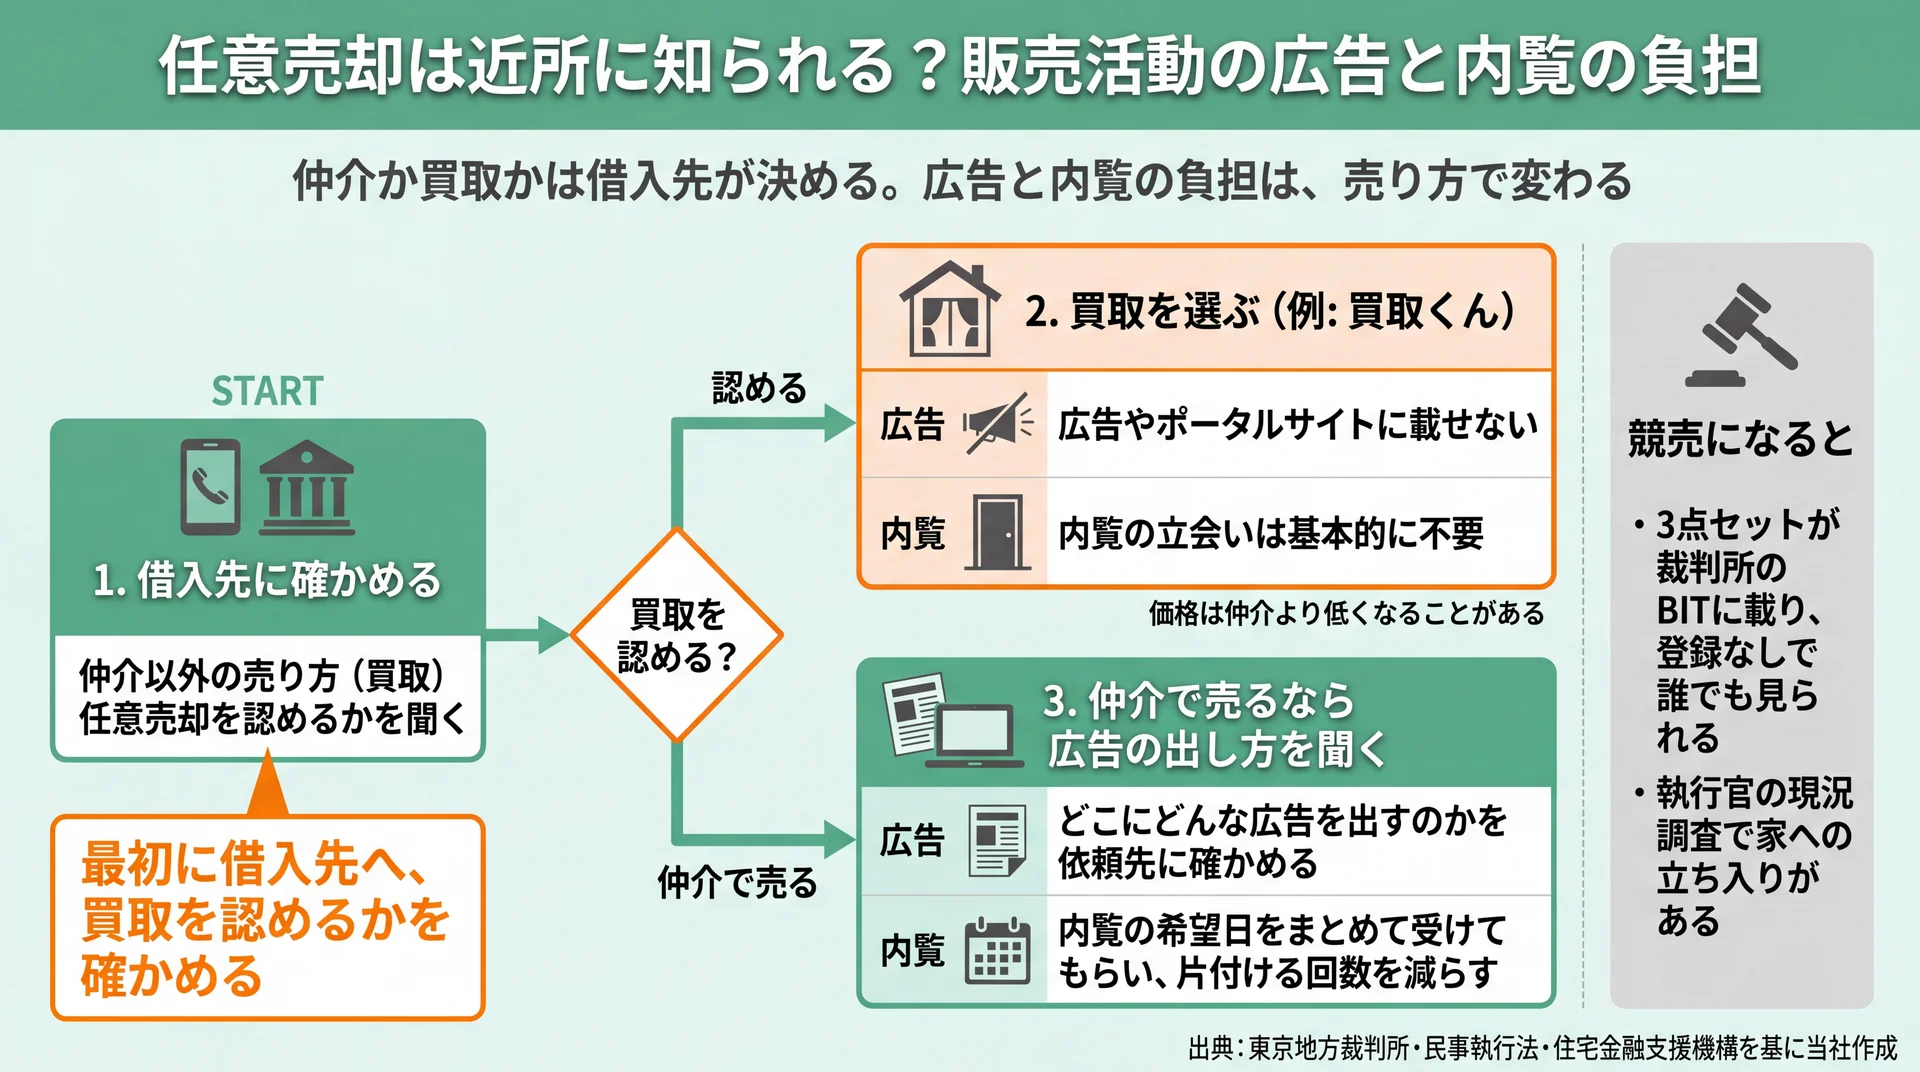
広告と内覧の負担は、借入先が認める売り方で変わる(出典: 東京地方裁判所・民事執行法・住宅金融支援機構を基に当社作成)
任意売却は通常の売却と同じく広告や内覧を伴うため、売りに出したことが近所に知られる可能性があり、内覧のたびに立会いと片付けが要ります。競売になると、物件明細書・現況調査報告書・評価書の3点セットが裁判所の競売物件の情報サイト(BIT)に載り、登録なしで誰でも見られます(東京地方裁判所の案内)。
| 売り方 | 何が見えるか | どこで見えるか | 家への立ち入り |
|---|---|---|---|
| 任意売却(仲介) | 売り出し中の物件の情報 | ポータルサイトなどの広告 | 内覧のたびに買主候補が来る |
| 競売 | 物件明細書・現況調査報告書・評価書(3点セット) | 裁判所のBIT(登録なしで誰でも見られる) | 執行官の現況調査で立ち入りがある(民事執行法57条) |
| 買取(借入先が買取を認めた場合。例: 買取くん) | 広告を出さないため、売り出しの情報が出回らない | ポータルサイトなどに載せない | 内覧の立会いは基本的に不要 |
※ 表は横にスクロールできます。
買取で売れるかは、借入先が認めるかどうかで決まります。
販売活動の広告やチラシで近所の目に触れることがある
仲介で売る任意売却は、通常の売却と同じく広告で買い手を探します。ポータルサイト(不動産の売り出し情報を集めて載せるサイト)への掲載も、そのひとつです。たとえば同じマンションの住民がポータルサイトで同じ建物の売り出しを見つけると、どの部屋か見当がつくことがあります。
住宅金融支援機構(住宅ローンのフラット35を扱う公的機関)は、お金を貸した家を任意売却するときの手順を案内しています(住宅金融支援機構「融資住宅等の任意売却」)。その手順では、売主が仲介業者を選んで専任媒介契約を結び、仲介業者が広く販売活動をします。専任媒介契約とは、1社の不動産会社に売却を任せる契約のことです。⇒ 借入先によっては、広く広告を出すことが前提なんです。
広告で知られる負担を小さくするには、次の順で進めます。
- 借入先に確かめる:仲介以外の売り方(買取)での任意売却を認めるかを聞く
- 認められたら買取を選ぶ:広告やポータルサイトに載せない売り方にできる(価格は仲介より低くなることがある)
- 仲介で売るなら広告の出し方を聞く:どこにどんな広告を出すのかを依頼先に確かめておく
内覧のたびに立会いと片付けが要る
内覧とは、買主候補が家の中を見学することです。仲介では内覧のたびに立ち会い、住みながら部屋を片付けて見せます。
内覧の希望日をまとめて受けてもらうよう依頼先に頼めば、片付ける回数を減らせます。借入先が買取を認めれば、内覧の立会いが基本的に要らない買取を選べます。
受付時間 10:00〜19:00(水・日曜定休)
売ったあともローンは残る?引越しも必要になる
任意売却をしても、売却代金で返しきれなかったローンは残り、連帯保証人にも請求が届きます。家は明け渡すので引越しが要りますが、引越しの時期は債権者や買主と話し合えます。
オーバーローンとは、家を売ってもローン残高に届かない状態のことです。任意売却は、この状態で選ぶ売り方です。
残ったローンは返済が続き、連帯保証人にも請求が届く
売却代金で返しきれなかった分(残債)は、売ったあとも返済が続きます。民法は、連帯保証人に2つの権利を認めていません(民法454条(e-Gov法令検索))。「先に本人に請求して」と言う権利と、「先に本人の財産から取り立てて」と言う権利です。そのため、残ったローンの請求は連帯保証人にも届きます。
たとえば親が連帯保証人になっている場合、本人が払えなければ、残ったローンの請求が親にも向かいます。売る前に残る額の見込みを出し、任意売却後に残るローンの返し方まで確かめておくと、親にも先の見通しを話せます。
引越しは必要だが、時期は債権者と話し合える
任意売却でも競売でも、家は明け渡します。任意売却では引渡しの日を売買契約で決めるため、債権者や買主と時期を話し合う余地があります。
子どもの学校の区切りや、次の住まいの契約の時期を先に決めておき、引渡しの希望日として早めに伝えましょう。
デメリットがあっても任意売却を選ぶのはどんなとき?売ってもローンが残り、返済を続けられないとき
デメリットがあっても任意売却を選ぶのは、家を売ってもローン残高に届かず、返済を続ける見込みがないときです。そのうえで、競売を選んだ場合と比べて、残るローン・引越しの時期・近所への知られ方の負担を抑えられるかで決めます。
デメリットを踏まえても任意売却を考えたい方は、任意売却のメリットや費用、全体の流れもあわせて確かめておきましょう。次に連絡する相手は、返済を続ける道を探すなら借入先、債務整理も考えるなら弁護士、売ると決めたら任意売却を扱う不動産会社です。
ローン残高より高く売れるなら、通常の売却を先に検討する
アンダーローンとは、家の売却額がローン残高を上回る状態のことです。この状態なら、通常の売却でローンを完済できます。債権者に売出価格を承認してもらう手間も、売ったあとに残るローンもありません。
まずは査定額とローン残高を並べてみましょう。査定額のほうが高そうなら、住宅ローンを返しながら家を売る方法で、通常の売却の進め方を確かめられます。
競売を選んだ場合と比べて、何が変わる?
競売を選んでも、信用情報の記録・売却後に残るローン・家の明け渡しは避けられません。任意売却を選ぶと、債権者の承認・期限・連帯保証人の協力と業者選びの手間が増えます。その代わり、価格や引渡しの時期を話し合う余地が得られます。
まずは任意売却と競売の違いで価格の差や手続きの進み方を確かめ、残るローンの見込みと引越しの時期を並べましょう。価格や引渡しの時期を自分で話し合いたい方には、手間が増えても任意売却が合います。
悪質な業者を避けるために、契約前に確かめること
相談先には、不動産会社のほかに相談をうたう団体などもあります。依頼先を決める前に、次の3つを確かめましょう。
- 宅地建物取引業の免許番号:国土交通省の業者検索で、会社名と免許番号が一致するかを照らし合わせる
- 費用の名目:仲介手数料のほかに「相談料」「コンサル料」などを請求されないかを書面で確かめる
- 自宅を業者に売る契約の中身:クーリング・オフはできないため(国民生活センター)、内容がわからないまま署名しない
業者に直接売る買取を選ぶ場合は、買取の契約で起きやすいトラブルと相談先にも、署名の前に目を通しておきましょう。
買取くんは、近所に知られにくく任意売却したい人に合う?
借入先が買取での任意売却を認めていて、近所に売り出しを知られたくない方や、内覧のたびの片付けが負担な方には、買取くんが合います。広告やポータルサイトに載せず、内覧の立会いも基本的に要りません。
売り方は、近所への知られ方と内覧の負担を、売却価格と比べて決めます。仲介は時間をかけて買い手を探せるぶん価格の面で有利になりやすい一方、広告と内覧は避けにくい売り方です。買取は広告と内覧がない代わりに、仲介で時間をかけて売る場合の相場より価格が低くなることがあります。借入先が買取での売却を認めた場合に、広告・内覧のない売り方を選べます。
買取くんは、当社が売主から直接買い取るため、売り出しの広告もポータルサイトへの掲載もしません。物件情報が出回らないので、近所や知人に知られにくくなります。内覧の立会いも基本的に要らず、何度も家に人を招く負担がありません。買主は当社なので、売却代金から仲介手数料も引かれません。
当社は、住宅ローンが残る家や返済が苦しい家の任意売却の相談を受けています。買取価格の決まり方を知っておくと、査定額を仲介の見込み額と比べやすくなります。
向いているのは、借入先が買取での任意売却を認めている方、またはそれを確かめたい方です。そのうえで、同じマンションや町内に売り出しを知られたくない方、家族が住んだままで内覧のたびに部屋を片付けるのが難しい方に合います。当社は宅地建物取引業の免許(東京都知事免許(1)第107888号)を持っていて、国土交通省の業者検索で番号を確かめられます。反対に、時間に余裕があり、少しでも高く売って残るローンを減らしたい場合は、仲介で売るほうが向いています。
任意売却のデメリットについてよくある質問
任意売却するとブラックリストに載る?
記録のきっかけは任意売却ではなく、延滞や代位弁済です。すでに付いた記録は任意売却をやめても消えず、各信用情報機関の登録期間が過ぎると消えます。
任意売却が失敗することはある?
あります。競売の期限までに買い手が見つからない場合や、債権者や共有者(名義人)の同意がそろわない場合は、競売に進みます。
連帯保証人に迷惑がかかる?
残ったローンの請求は、連帯保証人にも届きます(民法454条)。協力を得るためにも、相談を始めた段階で事情を話しておきましょう。
住宅ローンが残っている家の任意売却も、買取くんに相談できる?
相談できます。当社は、住宅ローンが残る家や返済が苦しい家の任意売却の相談を受け付けています。売るかどうか決めていない段階でも、査定と相談は無料です。買取で進められるかは、借入先が買取での売却を認めるかによって決まります。
まとめ
任意売却のデメリットは9つあり、競売でも同じもの、通常の売却より増えるもの、売り方で小さくできるものに分かれます。信用情報の記録は任意売却をやめても消えない一方、近所への知られ方と内覧の負担は、借入先が買取を認めれば小さくできます。まずは査定額とローン残高を並べ、競売の期限に間に合ううちに借入先と相談先へ連絡しましょう。
近所に知られにくい売り方を選ぶなら、買取くんが候補になります。当社は売主から直接買い取るため、売り出しの広告もポータルサイトへの掲載もしません。家族が住んだまま売りたい方や、同じ町内に売り出しを知られたくない方に向いています。
\ 近所に知られにくい売り方を聞いてみる /
ローン残高と滞納の状況をそのまま伝えて、広告やポータルに載せず、内覧の立ち会いも基本的に要らない買取で売れるかを相談できます。
受付時間 10:00〜19:00(水・日曜定休)