「住宅ローンの引き落としに間に合わなかった。滞納したらどうなるの?」 「督促の書面が届いた。住宅ローンの滞納で家はいつ競売になるの?」
住宅ローンの滞納が気になる方は、このような疑問や不安をお持ちではないでしょうか。滞納すると督促のあと残りを一括で返すよう求められ、払えなければ保証会社の立て替え(代位弁済)を経て競売に進みます。月数は契約で変わるので、届いた書面で今の段階と連絡先を確かめましょう。
受付時間 10:00〜19:00(水・日曜定休)
住宅ローンを滞納するとどうなる?督促から競売・明渡しまでの流れ
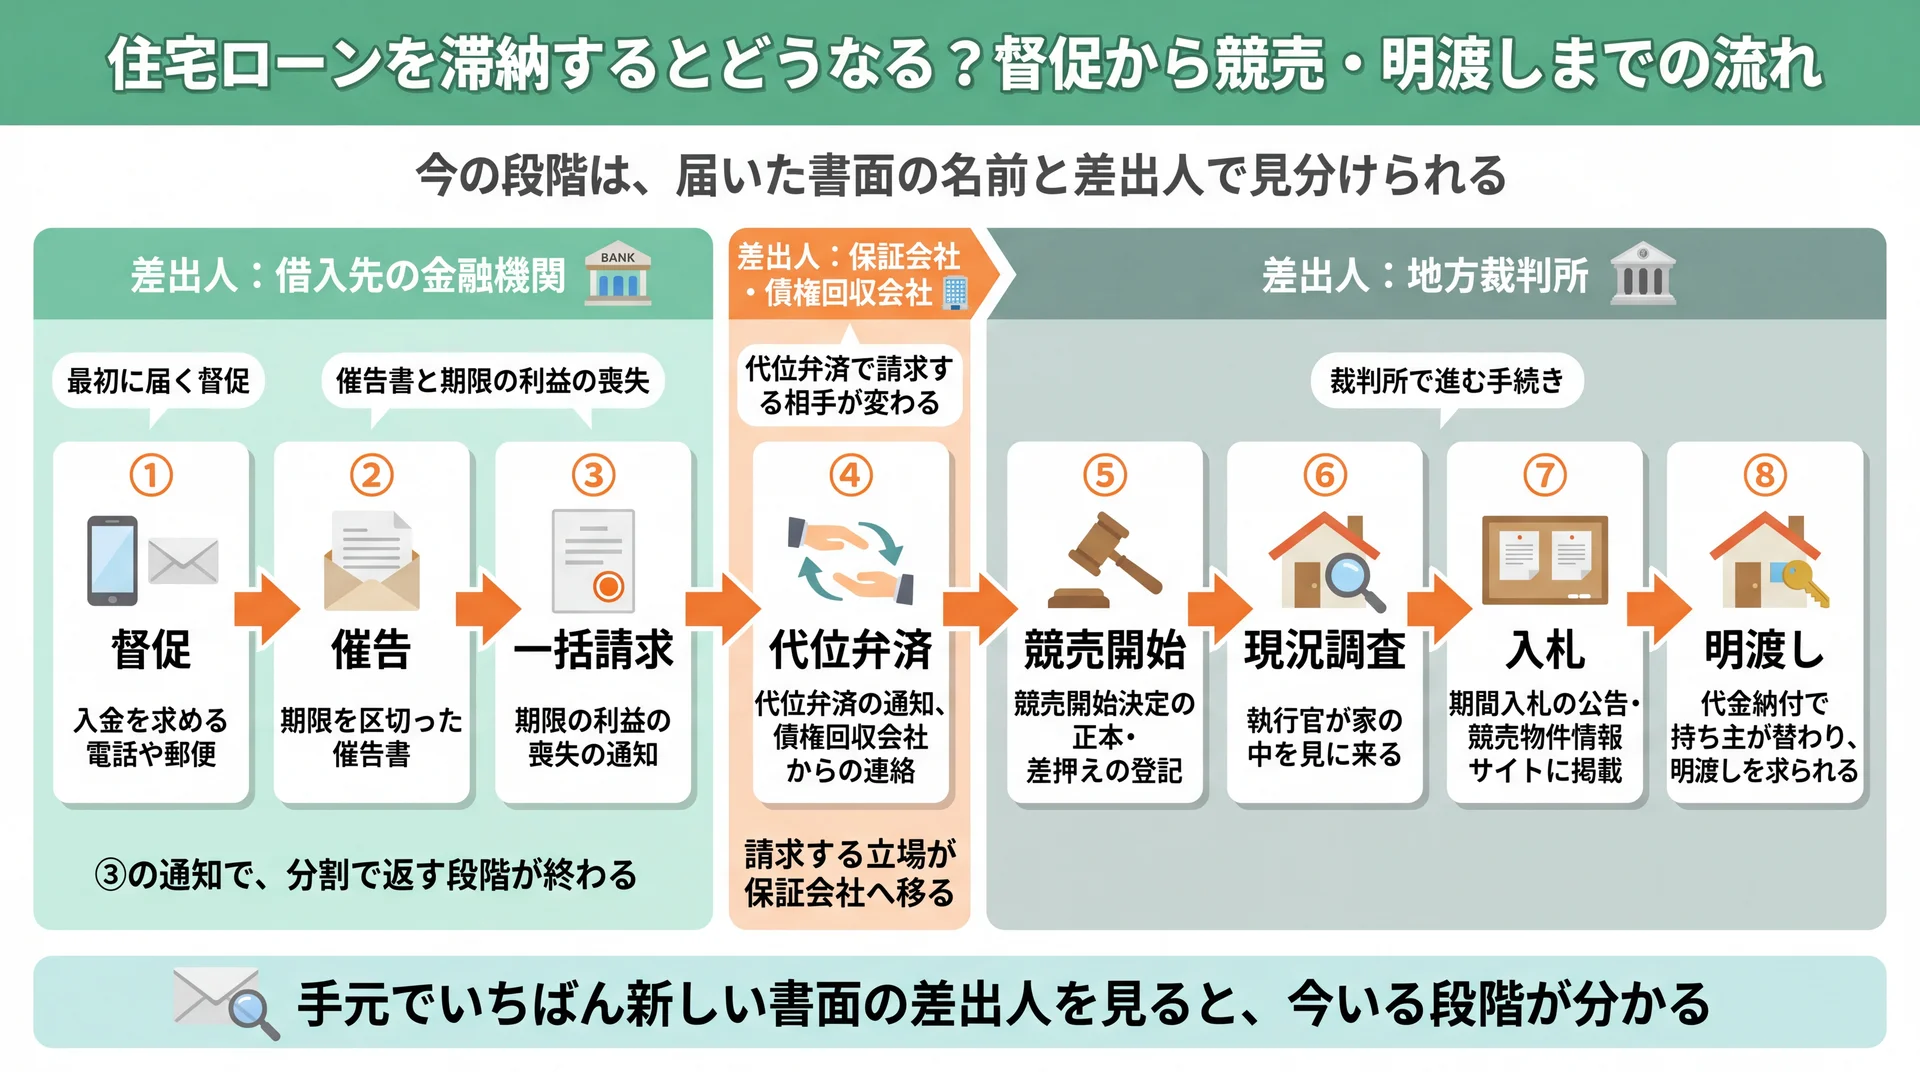
今の段階は、届いた書面の差出人で分かります。差出人は金融機関・保証会社や債権回収会社・地方裁判所のどれかです(出典: 裁判所「担保不動産競売」、民事執行法、住宅金融支援機構「委託先債権回収会社について」を基に当社作成)
住宅ローンを滞納すると、督促の電話や書面のあとに、残り全額をまとめて返すよう求められます。払えなければ、ローンの保証を引き受けた保証会社が立て替えます。最後は債権者(お金を貸した側や保証会社)の申立てで、裁判所が競売開始決定(競売を始めると決めること)を出します。こうして家は競売にかけられます。いまどの段階にいるかは、手元に届いた書面の名前と差出人で見分けられます。
| 段階 | 届く書面・連絡 | 差出人 | 起きていること | 次に連絡する相手 |
|---|---|---|---|---|
| 督促 | 入金を求める電話や郵便 | 借入先の金融機関 | 遅れた回の入金を求められている(分割の約束は続いている) | 借入先の金融機関 |
| 催告 | 催告書 | 借入先の金融機関 | 期限を区切って、遅れた分の支払いを求められている | 借入先の金融機関 |
| 一括請求 | 期限の利益の喪失の通知 | 借入先の金融機関 | 分割の約束を失い、残り全額を一度に返すよう求められている | 通知の差出人 |
| 代位弁済 | 代位弁済の通知、債権回収会社からの連絡 | 保証会社、または債権回収会社 | 保証会社が残りを立て替え、請求する立場を引き継いだ | 通知の差出人、任意売却を扱う不動産会社 |
| 競売開始 | 競売開始決定の正本 | 地方裁判所 | 競売の手続きが始まり、家に差押えの登記が付いた | 申し立てた債権者、任意売却を扱う不動産会社、弁護士 |
| 現況調査 | 執行官が家を見に来る連絡 | 地方裁判所の執行官 | 売るための調査で、家の中を確かめに来る | 申し立てた債権者、任意売却を扱う不動産会社、弁護士 |
| 入札 | 期間入札の公告、裁判所の競売物件情報サイトへの掲載 | 地方裁判所 | 入札の期間と開札の日が決まり、家の情報が公開された | 申し立てた債権者、弁護士 |
※ 任意売却=債権者の同意を得て、ローンが残る家を通常の市場で売る手続き。
※ 表は横にスクロールできます。
データ出典: 裁判所「担保不動産競売」、民事執行法(e-Gov法令検索)、住宅金融支援機構「委託先債権回収会社について」
引き落としに間に合わなかったら?最初に届く督促
引き落とし日に返済できなかったら、借入先の金融機関から入金を求める電話や郵便が届きます。これが督促です。たとえば4月27日の引き落としに間に合わなかった場合、届くのは4月分の入金の案内で、分割で返す約束はまだ続いています。
ただ、遅れた日から延滞損害金(返済が遅れたことへの賠償金)がかかり始めます。信用情報(ローンやクレジットの返済の記録。いわゆるブラックリスト)にも、入金がなかった月の記録が残ります。気づいた時点で借入先に入金の予定を伝えるのが、いちばん早い手です。
督促が続くと?催告書と期限の利益の喪失
督促のあとも入金できないと、期限を区切って支払いを求める書面(催告書)が届きます。それでも払えないと、期限の利益を失います。期限の利益の喪失とは、毎月分割で返してよいという約束を失い、残り全額を一度に返すよう求められることです。
いつ期限の利益を失うかは、借入先との契約書の条項で決まるんです。民法137条が定める期限の利益を失う場面は、破産手続の開始や担保を減らしたときなどで、返済の遅れは入っていません。住宅金融支援機構(フラット35などを扱う独立行政法人)の融資なら、この一括請求の呼び名は「全額繰上償還請求」です。
⇒ 残り全額を求める書面が届いたら、分割で返す段階はもう終わっています。
一括で払えないと?代位弁済で請求する相手が変わる
残り全額を返せないと、ローンの保証を引き受けた保証会社が、借入先へ残りを立て替えて払います。これが代位弁済です。保証会社は借入先に代わってあなたに請求でき、家に付いた抵当権も行使できるようになります(民法499条・501条)。抵当権とは、返せないときに家を売って回収できるよう、お金を貸した側や保証会社(債権者)が登記に付けておく権利のことです。
代位弁済のあとは、請求の書面の差出人が保証会社に変わります。機構の融資では、一括請求をしたローンの回収の一部を、法務大臣の許可を受けた債権回収会社に任せています。
競売を申し立てられたら?裁判所で進む手続き
競売とは、裁判所が家を強制的に売る手続きです。債権者が申し立てると、持ち主の手元では次の順に動きが起きます(裁判所「担保不動産競売」)。
- 競売開始決定の正本が届く(家を差し押さえた知らせ。差し押さえとは、勝手に売ったり担保に入れたりできなくなる状態です)
- 執行官が家の中を見に来る(売るための現況調査)
- 入札の日程が決まり、裁判所の競売物件情報サイトに家の情報が載る
- 買い手が代金を納めると持ち主が替わり、明渡しを求められる
買い手は裁判所に引渡命令を申し立てられます(民事執行法83条)。それでも住み続けると、執行官による強制的な明渡しに進むことがあります。
何か月滞納すると競売になる?人によって月数が違う理由
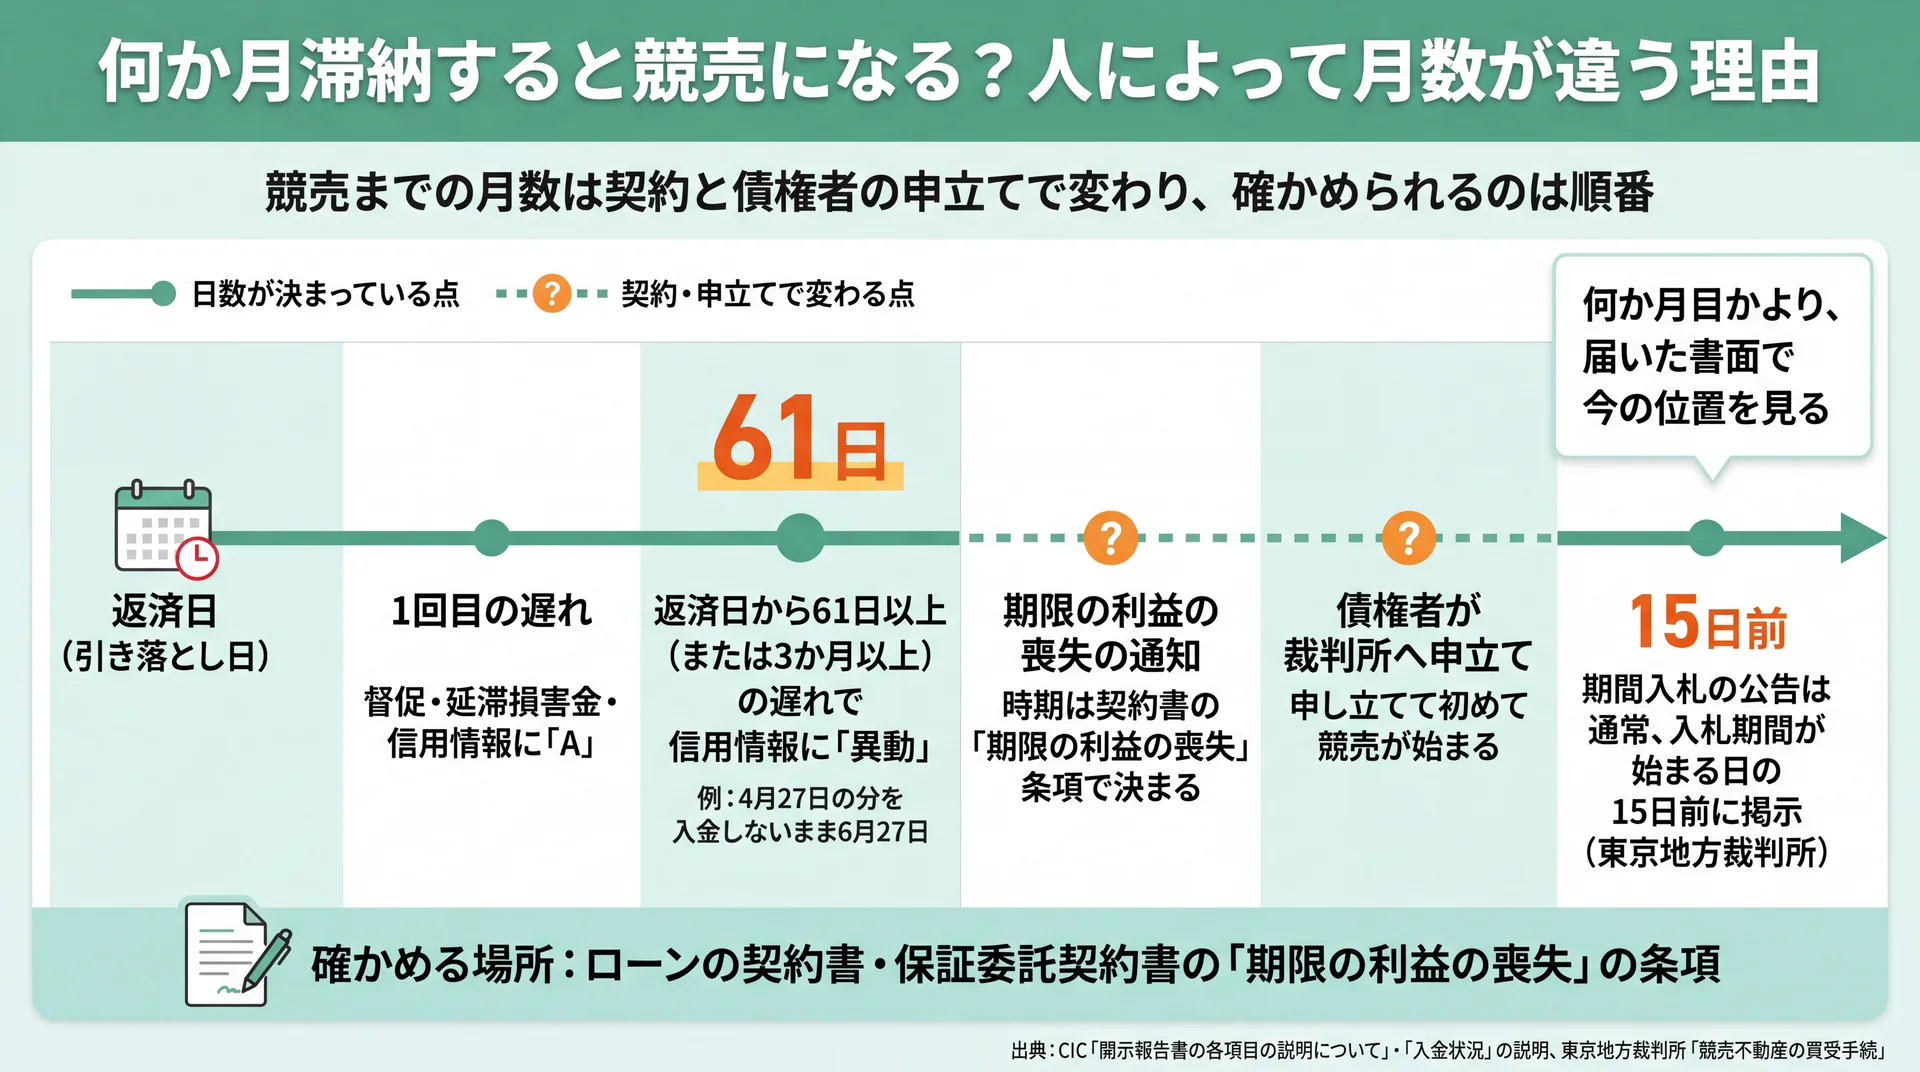
一括請求と競売開始の時期は契約と債権者の申立てで変わるため、月数より届いた書面で今の位置を確かめます(出典: CIC「開示報告書の各項目の説明について」、東京地方裁判所「競売不動産の買受手続」を基に当社作成)
競売が始まるまでの月数は、法律では決まっていません。分割の約束を失う時期は契約の条項で決まり、競売は債権者が裁判所に申し立てて初めて始まるからです。何か月目かより、届いた書面で今の位置を見るほうが確かです。
裁判所の手続きに入ると、今度は裁判所の日程で進みます。東京地方裁判所の民事執行センターでは、期間入札の公告はふつう、入札の期間が始まる日の15日前に貼り出されます(東京地方裁判所「競売不動産の買受手続」)。公告が出たときには、入札まで約2週間しか残っていません。期限の利益の喪失の通知が届く前に動くほど、選べる手が多く残ります。
滞納の月が重なるごとに何が起きる?
1回目の遅れでは督促が届き、延滞損害金がかかり始めます。信用情報機関シー・アイ・シー(CIC)の記録では、約束の日に入金がなかった月に「A」が付きます(CIC「入金状況」の記号の説明)。この段階で、家をすぐに失うことはないんです。
遅れが返済日から61日以上、または3か月以上になると、CICの記録に「異動」が付きます(CIC「開示報告書の各項目の説明について」)。異動とは、延滞や保証会社による立て替えがあったことを示す記録です。たとえば4月27日の分を入金しないまま6月27日を迎えると、返済日から61日の遅れになり、異動の条件に当たります。
その先、何回の遅れで一括請求に進むかは契約書で確かめます。金銭消費貸借契約書(ローンの契約書)や保証委託契約書の「期限の利益の喪失」の条項に、どんな遅れで分割の約束を失うかが書いてあります。見当たらなければ、借入先に聞きましょう。
滞納中に増えるお金と残る記録は?延滞損害金・信用情報・団信
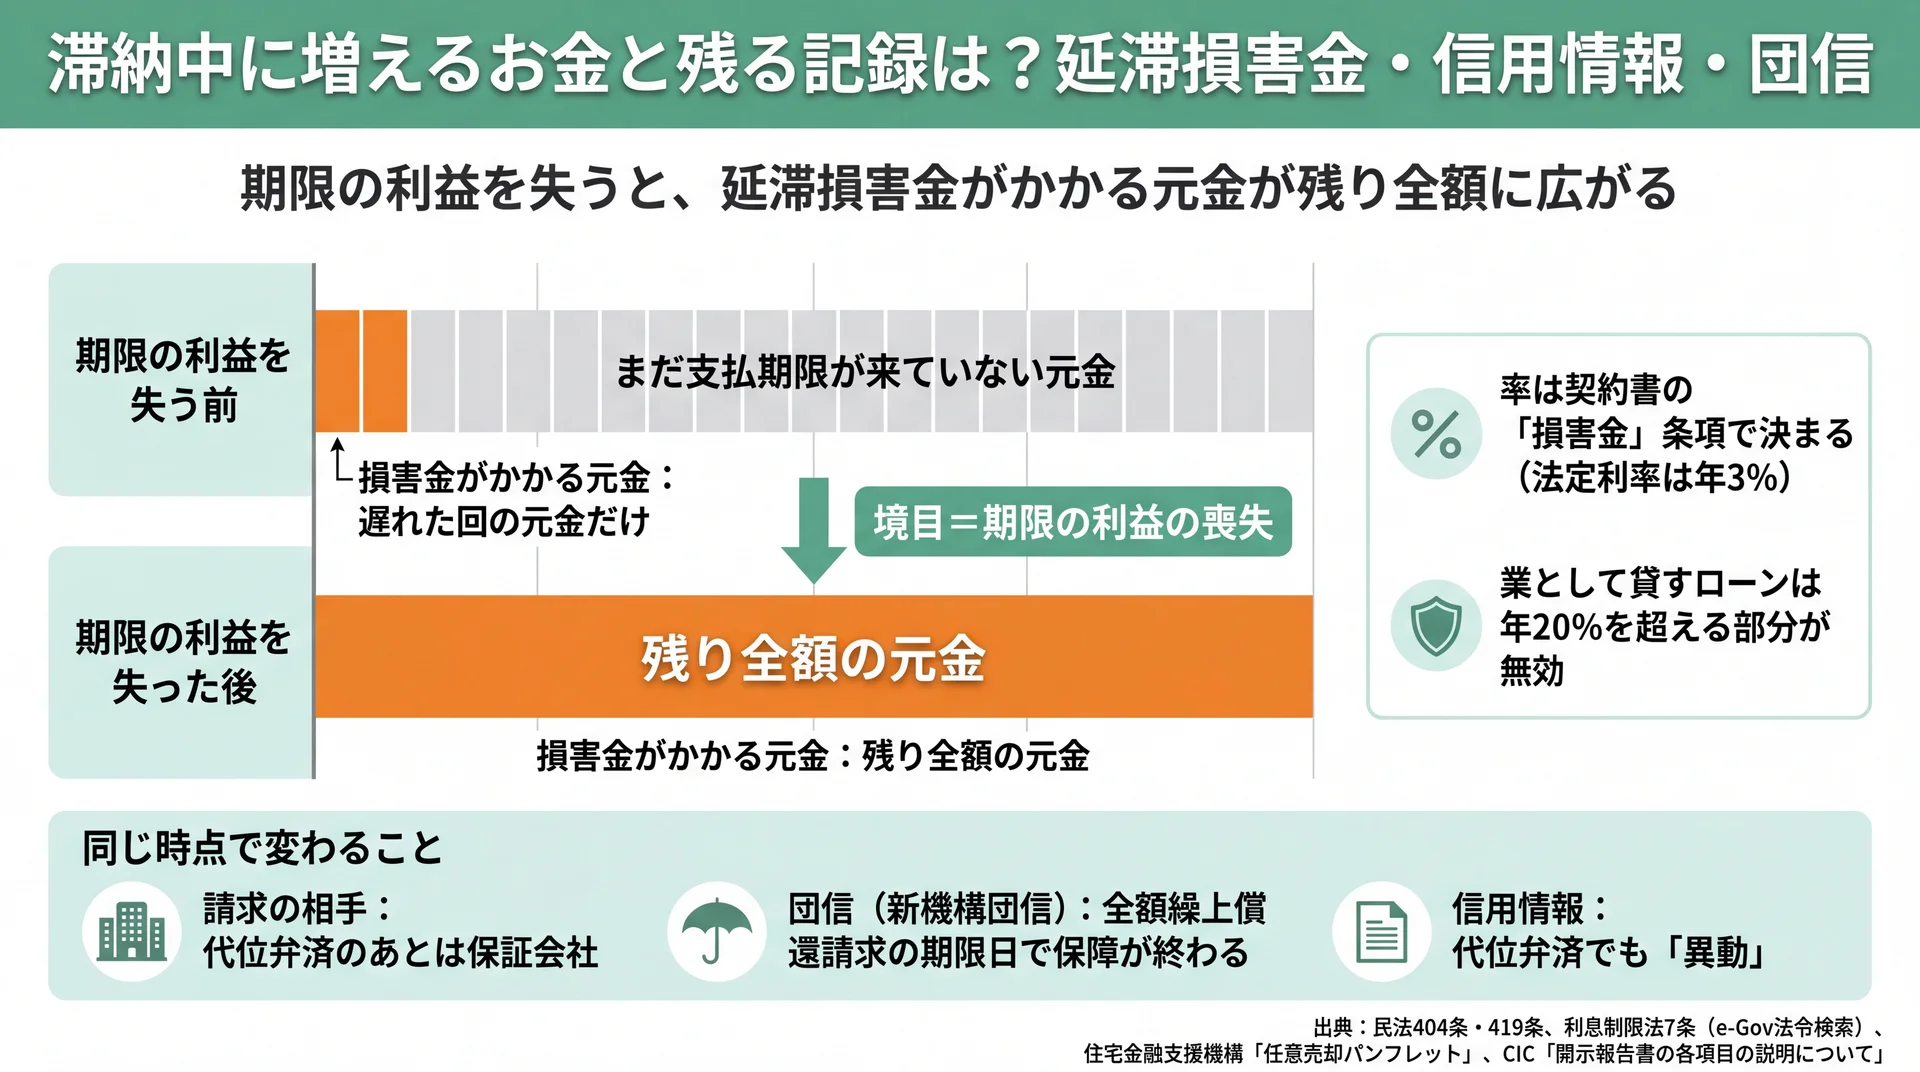
損害金の率は契約書の条項で決まります。かかる元金は期限の利益の喪失を境に残り全額へ広がります(出典: 民法404条・419条、利息制限法7条、住宅金融支援機構「任意売却パンフレット」、CIC「開示報告書の各項目の説明について」を基に当社作成)
滞納した日から延滞損害金が日割りで増え、信用情報には毎月の入金の有無が残ります。どちらも、遅れた分を早く入金するほど小さく抑えられるんです。期限の利益を失うと、損害金がかかる元金も請求の相手も一度に変わります。
団信(団体信用生命保険)は、ローンを借りた人が亡くなったときなどに残りを保険金で返す仕組みです。期限の利益の前後で変わることを並べます。
| 変わること | 期限の利益を失う前 | 期限の利益を失った後 |
|---|---|---|
| 延滞損害金がかかる元金 | 遅れた回の元金だけ | 残り全額の元金 |
| 請求される額 | 遅れた回の返済額と延滞損害金 | 残り全額と延滞損害金 |
| 請求してくる相手 | 借入先の金融機関 | 代位弁済のあとは保証会社(機構の融資では債権回収会社が窓口になることがある) |
| 団信(機構の新機構団信の場合) | 期限の利益の喪失による脱退は起きていない | 全額繰上償還請求の期限日で保障が終わる |
| 信用情報の記録(CICの場合) | 遅れた月に「A」、61日以上の遅れで「異動」 | 代位弁済が行われると、そのことでも「異動」 |
データ出典: 民法419条・137条(e-Gov法令検索)、住宅金融支援機構「任意売却パンフレット」、CIC「開示報告書の各項目の説明について」
延滞損害金はいつから、どの金額にかかる?
延滞損害金は、返済が遅れた日から日割りでかかります。率は借入先の契約書にある「損害金」の条項で決まります。そうした取り決めが無いときは法定利率(年3%)で、借入の利率がそれより高ければその利率です(民法404条・419条・420条)。法務省は、令和8年4月からの3年間も法定利率は3%のまま変わらないと公表しています(法務省「法定利率について」)。
業として貸すローンの損害金の約束は、年2割(20%)を超える部分が無効です(利息制限法7条)。
かかる元金の範囲は、期限の利益を境に変わります。失う前は、払えなかった回の元金にだけかかります。失ったあとは残り全額の支払期限が来るため、残り全額の元金に損害金がかかるんです。
⇒ 損害金が大きく膨らむ境目は、期限の利益の喪失です。
なお機構の融資では、任意売却のときに延滞損害金の減額を相談できる場合があります(前掲の任意売却パンフレット)。
信用情報にはいつ、何が記録される?
信用情報には毎月の入金の有無が残り、CICでは遅れが続くか代位弁済があると「異動」という重い記録に変わります。1回の遅れと、督促を放ったまま2か月を超えた状態とでは、残る記録の重さが違うんです。
CICは「ブラックリストという名称のリストはありません」と説明しており、遅れたという事実が登録されます(CIC よくあるご質問)。銀行の住宅ローンでも、全国銀行個人信用情報センターに記録が残ります。個人信用情報とは、ローンの返済の記録のことです。ここには入金の有無や延滞・代位弁済の事実が登録されます(全国銀行協会「センターの概要」)。
期限の利益を失うと団信はどうなる?
機構の融資で新機構団信に入っている人は、期限の利益を失うと、全額繰上償還請求の期限日で保障が終わります(団信脱退)。対象の1つは、借入申込日が平成29年10月1日以後のフラット35(買取型)で新機構団信に入っている場合。もう1つは、借入の申込みが受け付けられた日が令和2年10月1日以後で、新機構団信(金利組込方式)に入っている場合です(住宅金融支援機構「任意売却パンフレット」)。
民間の銀行ローンの団信は契約ごとに違うので、借入先に確かめてください。
⇒ 期限の利益の喪失の通知が来る前に動く理由が、ここにも1つあります。
受付時間 10:00〜19:00(水・日曜定休)
滞納中は誰に連絡する?段階ごとの連絡先と選べる手
督促の段階なら、借入先の金融機関へ連絡します。一括請求や代位弁済の通知のあとは、保証会社や債権回収会社です。競売開始決定のあとは、開札の前までに申し立てた債権者や弁護士へ連絡します。任意売却(債権者の同意を得て、ローンが残る家を売る手続き)を扱う不動産会社も相談先です。迷ったら、いちばん新しく届いた書面の差出人に電話するのが近道です。ただし差出人が裁判所なら、申し立てた債権者か弁護士へかけましょう。
| 今届いている書面 | 連絡する相手 | その段階で選べる手 |
|---|---|---|
| 督促の電話・郵便、催告書 | 借入先の金融機関 | 返済方法の変更を相談する/家の価格を確かめて、売るかを比べる |
| 期限の利益の喪失の通知、代位弁済の通知 | 通知の差出人(保証会社・債権回収会社) | 任意売却を相談する |
| 競売開始決定の正本 | 申し立てた債権者、任意売却を扱う不動産会社、弁護士 | 開札の前までに任意売却へ切り替える/自己破産・個人再生を弁護士に相談する |
住宅金融支援機構は、返済できなくなった場合について「お早めにお取扱いの金融機関又は機構支店へご相談ください」と答えています。あわせて「融資住宅の任意売却のご検討もお勧めしております」とも書いています(住宅金融支援機構 よくある質問)。貸し手である機構自身も、早めの相談と、売って借金を減らす手を勧めているんです。督促を放っておかず、書面の差出人に連絡するのが最初の一歩。裁判所から届いた書面なら、連絡先は申し立てた債権者か弁護士です。
督促が届いている段階は借入先の金融機関へ
期限の利益を失う前なら、返済の条件を変える相談ができます。住宅金融支援機構は、返済に困った人向けに返済方法の変更メニューを用意しています。申請の窓口は返済中の金融機関です(住宅金融支援機構「月々の返済でお困りになったとき」)。
返済期間の延長などの返済が苦しいときに打てる手は、信用情報に異動が付く前のこの段階なら、選べる幅が広いまま相談を始められます。返し続けるか売るかを比べたいときも、家の価格をここで知っておくと判断が早くなりますよ。
一括請求や代位弁済の通知が届いた段階は保証会社・債権回収会社へ
通知が届いたら、連絡先は通知の差出人です。機構の融資では一括請求のあとの回収を債権回収会社が担うことがあり、窓口が借入先から変わります(住宅金融支援機構「委託先債権回収会社について」)。
この段階で選べる手の中心が任意売却です。任意売却とは、住宅ローンが残る家を、債権者(金融機関・保証会社)の同意を得て抵当権を外してもらい、通常の市場で売る手続きです。売って手元に残るお金がローン残高を上回る状態(アンダーローン)なら、引き渡しの日に完済して抵当権を外せるので、通常の売却で進められます。反対に、オーバーローンとは、売っても残るローン(残債)が出る状態のことです。差額を手持ちのお金で埋められなければ、抵当権を外すのに債権者の同意が要るため任意売却になります。どちらに当たるかは、住宅ローンの残債の調べ方と査定額との比べ方に沿って計算すれば分かります。早い段階ほど、買い手探しと債権者とのやり取りに日数を回せるんです。
代位弁済の通知が届き、任意売却を進めると決めたなら、任意売却の進め方と期間を確かめてから相談先を選んでください。
競売開始決定が届いた段階は開札の前までに動く
競売開始決定が届いても、開札の前までなら任意売却に切り替えられる余地があります。申立てを取り下げられるのは、申し立てた債権者です。確実に取り下げるには開札期日の前日までに取下書を出す必要があると、裁判所が説明しています(不動産競売物件情報サイト「競売申立ての取下げ」)。売れる価格や残るローン、引越しの時期が競売と任意売却の違いでどう変わるかを並べておくと、進め方を決めやすくなります。開札期日の前日までに、債権者の同意と買い手をそろえることになります。
自己破産(裁判所の手続きで借金の支払いを免除してもらう方法)や個人再生(借金を減らして分割で返す方法)では、家の扱いが手続きで分かれます。個別の事情は弁護士にご相談ください。
住宅ローンの滞納についてよくある質問
住宅ローンを1か月滞納したらどうなる?
家をすぐに失うことはありません。督促の連絡が届き、延滞損害金がかかり、CICの信用情報なら入金状況に「A」が付きます。期限の利益を失う前に遅れた分を入金すれば分割の返済に戻れるので、まず借入先に入金の予定を伝えてください。
何か月滞納すると競売になる?
決まった月数はありません。裁判所から競売開始決定の正本が届いていれば競売はすでに始まっており、期限の利益の喪失の通知までなら、まだ裁判所の手続きの前です。
滞納すると信用情報にいつ記録される?
入金の有無は毎月記録されます。CICの場合、遅れた月には「A」が付き、返済日から61日以上または3か月以上の延滞か、保証会社の代位弁済があると「異動」が記録されます。記録が残る期間は、登録先の信用情報機関の決まりによります。
住宅ローンが残っている家でも買取くんに相談できる?
できます。当社は、住宅ローンが残る家や返済が苦しい家の任意売却の相談を受け付けています。任意売却は債権者の同意を得てから売買契約に進むため、売れるまでの日数は債権者とのやり取りで決まります。
期限の利益を失う前に家の価格を確かめたい人に、買取くんの無料査定は合う?
督促が届き始め、期限の利益を失う前に家の価格を知って次の手を決めたい人には、買取くんの無料査定が合います。売るかどうかを決めていなくても頼めるので、返し続けるか売るかを比べる材料を先にそろえられます。
督促が届いている段階で並べたいのは、家がいくらで売れそうかと、ローン残高の2つです。2つがそろえば、返済方法の変更で返し続けるか、売って返済に充てるかを選べます。比べるときの目安は残り時間で、期限の利益を失う前なら、どちらの手もまだ残っています。
ただ、家がいくらで売れそうかを知らないまま督促が進むと、比べる材料がそろいません。督促の電話や書面が続く中で、査定のために何度も時間を取るのも負担になります。
買取くんの無料査定は、督促が続く中でどう役立つ?
買取くんの無料査定は、最短30分で完了します(過去実績。水曜・日曜は休みのため翌営業日の対応です)。フォームの入力は必須3項目・約1分で、24時間受け付けています。当社は物件情報を広告やポータルサイトに出さないため、ご近所や知人に知られにくく、内覧の立会いも基本的に要りません。正直にいうと、買取の価格は、仲介で時間をかけて売る場合の相場より低くなることがあります。
買取くんの無料査定が向いているのは、どんな段階の人?
督促の電話や書面が届き始め、期限の利益の喪失の通知が来る前に、家がいくらで売れそうかを知って返し続けるか売るかを決めたい人に向いています。時間をかけてでも高く売りたい人や、返済方法の変更で返し続けられる見込みがある人は、まず借入先への相談か仲介のほうが合います。代位弁済の通知や競売開始決定がすでに届いている家も、当社は住宅ローンが残る家の任意売却として相談を受け付けています。売れるまでの日数は、債権者の同意で決まります。
まとめ
住宅ローンを滞納すると、督促から期限の利益の喪失(一括請求)、保証会社の代位弁済、競売の順に進み、競売に入ると裁判所の日程で明渡しまで進みます。期限の利益を失う前なら返済方法の変更も売却も比べられますが、競売開始決定のあとは開札の前日までという期限の中で動くことになります。まずは手元にいちばん新しく届いた書面を見てください。金融機関・保証会社・債権回収会社からならその差出人へ、裁判所からなら申し立てた債権者か弁護士へ連絡しましょう。
買取くんの無料査定は、一戸建てもマンション(1室)も同じフォームから申し込めます。持ち家にいくらの値が付くかを、返し続けるか売るかを決める前の材料にしたい方に向いています。
任意売却が競売や通常の売却と比べて自分に合うかを全体で確かめたい方は、任意売却の仕組みと競売との違いで、できる条件や費用まで見渡せます。
受付時間 10:00〜19:00(水・日曜定休)