「督促が届いた。任意売却の相談は、銀行と不動産会社と弁護士のどこにするの?」 「任意売却を相談したら、売ることに決まってしまいそう…」
任意売却の相談先を探している方は、このような疑問や不安をお持ちではないでしょうか。任意売却の相談先は、家の売り方なら任意売却を扱う不動産会社、ほかの借金も整理するなら弁護士・司法書士です。借入先への連絡も続けます。相談の時期と持ち物、悪質業者の見分け方も答えます。
受付時間 10:00〜19:00(水・日曜定休)
任意売却の相談先はどこ?5つの窓口と、それぞれで決められること
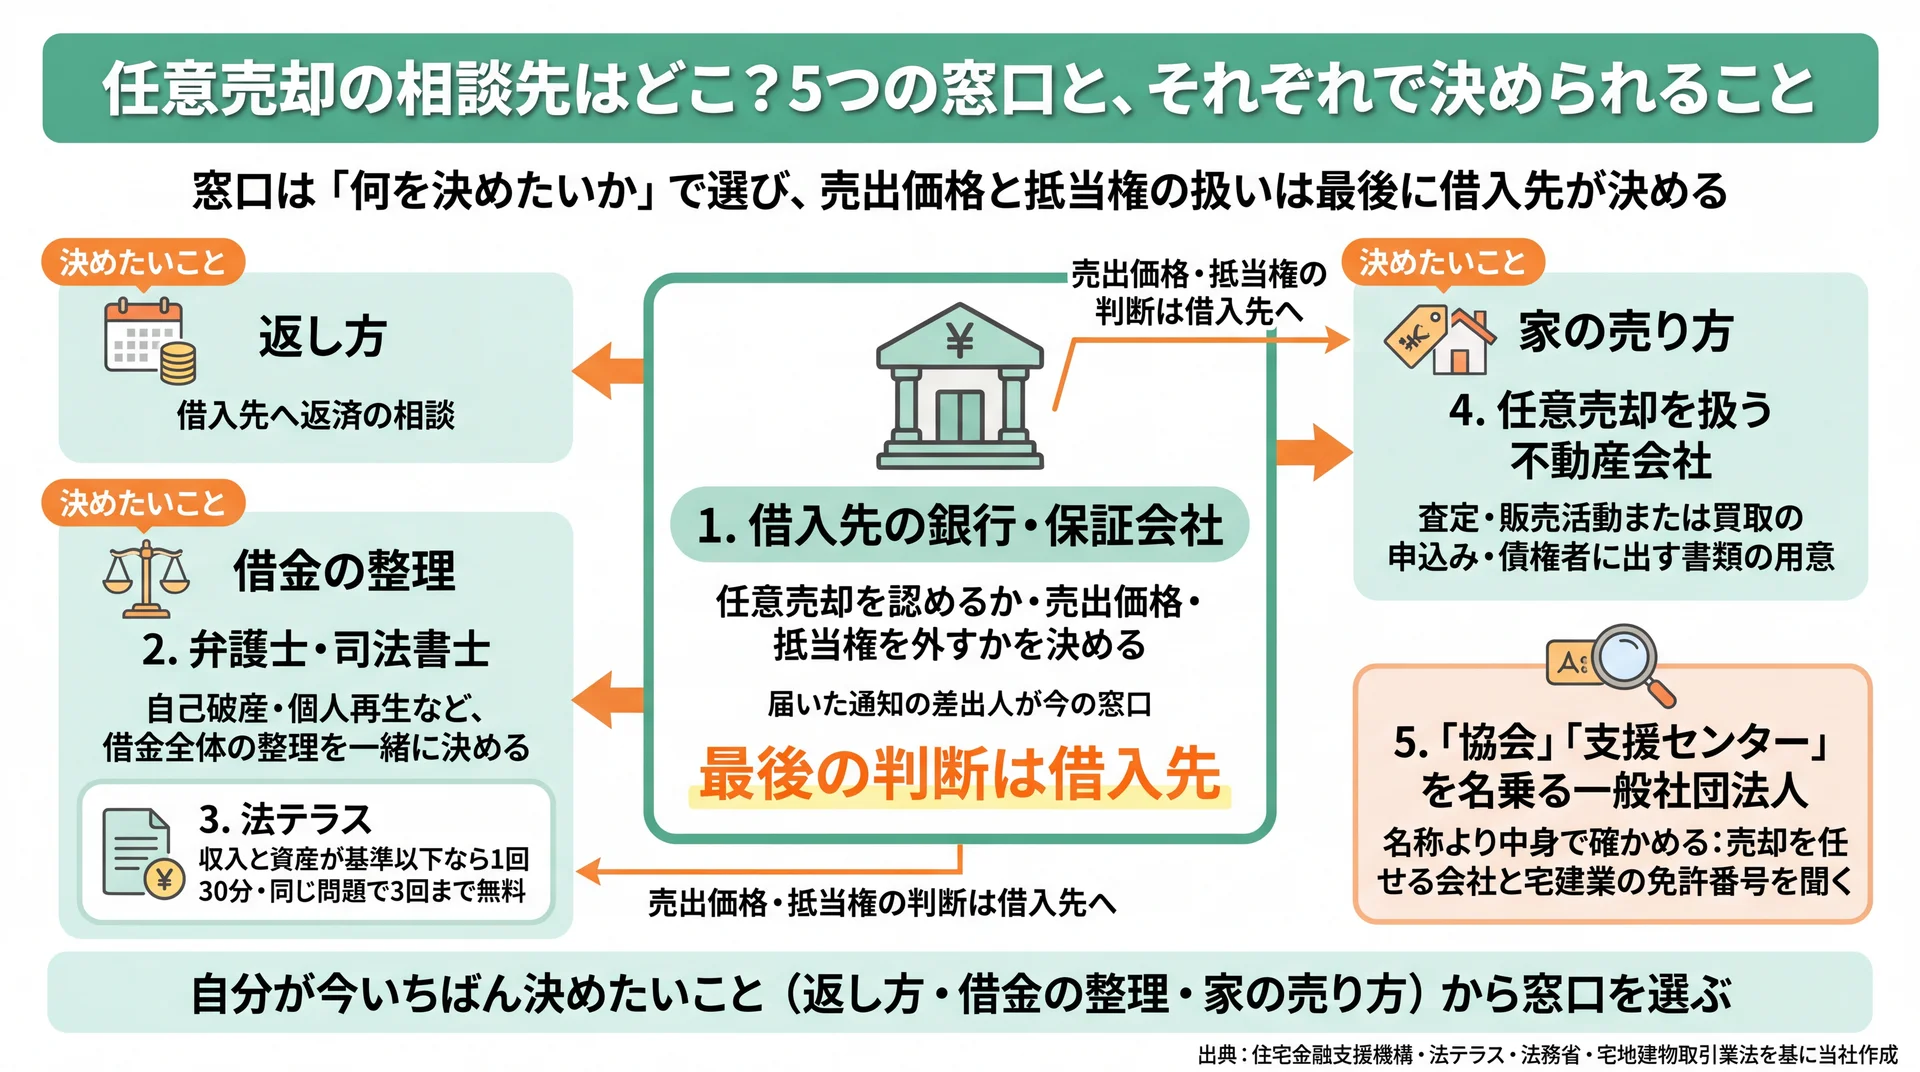
どの窓口に相談しても売出価格と抵当権の扱いは借入先が決めるため、窓口は決めたいことで選ぶ(出典: 住宅金融支援機構・法テラス・法務省・宅地建物取引業法を基に当社作成)
任意売却の相談先は、借入先の銀行・保証会社(ローンの返済を保証した会社)、弁護士・司法書士、法テラス、任意売却を扱う不動産会社、「協会」などを名乗る一般社団法人の5つです。借入先は売却を認めるかと売出価格を決め、弁護士・司法書士は借金の整理を、不動産会社は売り方を組み立てます(住宅金融支援機構「融資住宅等の任意売却」)。
任意売却とは、住宅ローンが残る家を、債権者(お金を貸した金融機関や保証会社)の同意を得て抵当権を外してもらい、ふつうの市場で売る方法です。抵当権は、返済が止まったときに債権者が家を売ってお金を回収できる権利のこと。つまり、売るかどうかの最後の判断に債権者が関わるんです。
窓口ごとに決められることと、決められないことを並べると次のとおりです。
| 窓口 | 決められること | 決められないこと | 相談の費用・条件 | 先に行く場面 |
|---|---|---|---|---|
| 借入先の銀行・保証会社(住宅金融支援機構の融資は返済中の金融機関・機構) | 任意売却を認めるか、売出価格、抵当権を外すか | 買主を探して家を売ること | 届いた通知の差出人が今の窓口 | 家を手放さずに返済を続けたい・売るかまだ決めていない |
| 弁護士・司法書士 | 借金全体をどう整理するか(自己破産・個人再生など) | 家の売り出し(売買の仲介には宅建業の免許が必要) | 相談料は事務所ごとに違う | 住宅ローンのほかにも借金があり、返済のめどが立たない |
| 法テラス | 無料法律相談を受けられるか、弁護士費用の立替えの案内 | 家の売り方の段取り | 1回30分・同じ問題で3回まで無料(収入と資産の基準あり) | ほかにも借金があり、弁護士の費用が心配 |
| 任意売却を扱う不動産会社 | 査定、販売活動または買取の申込み、債権者に出す書類の用意 | 売出価格の承認・抵当権を外すかの判断、借金の整理 | 費用がかかるかを相談の前に聞く(報酬には法律の上限がある) | 住宅ローンだけが苦しく、家を売って返済に充てたい |
| 「協会」などを名乗る一般社団法人 | 団体ごとに違う(名称からは役割が分からない) | 名称だけで公的な窓口とは言えない | 団体ごとに違うため、相談の前に聞く | 使う場合は、売却を任せる会社と免許番号を先に聞く |
※ 表は横にスクロールできます。
データ出典: 住宅金融支援機構「融資住宅等の任意売却」・法テラス「無料法律相談のご利用の流れ」・法務省「一般社団法人及び一般財団法人制度Q&A」
表の「決められないこと」の列を見ると、どの窓口も1か所ですべては決められないと分かります。売出価格と抵当権の扱いは、どこに相談しても最後は借入先の判断です。⇒ 窓口は「何を決めたいか」で選ぶのが近道なんです。
1. 借入先の銀行・保証会社:売却を認めるかと売出価格を決める
借入先は、任意売却をしてよいか、いくらで売り出すかを決める立場です。保証会社が付いたローンでは、滞納が続くと保証会社が窓口に変わることがあります。届いた通知の差出人が、今の話し相手なんです。
住宅金融支援機構(旧住宅金融公庫で、【フラット35】を扱う機関)の融資では、機構が売出価格を決めます。機構は「仲介業者の査定価格を当方が承認できるかどうか確認のうえ、当方より売出価格を通知します」と案内しています。確認していない価格で買主を見つけても、「抵当権抹消に応じることができない場合があります」とも書いています(住宅金融支援機構の同じ案内)。
抵当権抹消とは、家に付いた抵当権を登記から消すことです。借入先が応じなければ、買主が見つかっても家は売れません。「この価格で必ず売れます」と言う業者がいたら、借入先の判断を勝手に約束していると受け止めてください。
2. 弁護士・司法書士:借金全体をどう整理するかを一緒に決める
弁護士・司法書士は、住宅ローンを含む借金全体をどう片づけるかを一緒に決める相手です。自己破産は、裁判所の手続きで借金の支払いを免除してもらう方法。個人再生は、裁判所の手続きで借金を減らし、残りを分けて返す方法です。
一方で、家の売り出しは弁護士の仕事ではありません。宅地建物取引業法は「第三条第一項の免許を受けない者は、宅地建物取引業を営んではならない」と定めています(宅地建物取引業法12条)。家の売買の仲介は、宅建業の免許を持つ不動産会社が担うんです。
相談料は事務所ごとに違います。費用が心配なら、収入と資産が基準以下の人が無料で相談できる法テラスを入口にする手もあります。
3. 法テラス:収入と資産が基準以下なら弁護士・司法書士に無料で相談できる
法テラス(日本司法支援センター)は、「国によって設立された法的トラブル解決のための『総合案内所』」です(法テラスについて)。収入と資産が一定の基準以下なら、借金の問題を弁護士・司法書士に無料で相談できます。
無料法律相談は「1回30 分」で、「同一の問題につき、3回まで」無料です。予約のときに収入(手取りの平均月収)と資産(現金・預貯金)を聞かれ、電話やオンラインで相談できるところもあります(法テラス「無料法律相談のご利用の流れ」)。
ここで大事なのが、住宅ローンの扱いです。住宅ローンを払っている人は、決められた限度額まで収入から差し引いて基準を見てもらえます。東京23区に住む3人家族なら、収入は299,200円まで、資産は270万円までが基準。住宅ローンを差し引ける限度額は85,000円です(同ページ)。
たとえば東京23区の3人家族で、手取り月収340,000円、住宅ローンの返済が月90,000円の場合です。340,000円から85,000円を差し引くと255,000円になります。これは収入の基準を下回るので、資産の基準も満たせば無料相談の対象になりえます。⇒ 「収入が多めだから無理」と決めつけず、予約のときに返済額も伝えましょう。使えるかは法テラスが判断し、相談で解決しないときは弁護士・司法書士の費用を立て替える制度もあります(同ページ)。
4. 任意売却を扱う不動産会社:査定と売り方を組み立てる
任意売却を扱う不動産会社は、家の査定をして、どう売るかを組み立てる窓口です。住宅金融支援機構の手続きでは、仲介業者が価格査定書を機構に出し、売り出している間は「販売活動状況報告書」を決まった間隔で出します(住宅金融支援機構の同じ案内)。債権者とのやり取りに必要な書類を用意するのも、不動産会社の役目なんです。
ただし、売出価格の承認や抵当権を外すかは、不動産会社では決められません。借金の整理の法的な判断も、弁護士・司法書士の役目です。借入先が認める場合は、仲介で一般の買主を探す代わりに、不動産会社が買い取る形で売ることもあります。相談先を不動産会社に絞り、どこに任せるかで迷う方は、任意売却を任せる不動産会社の選び方を押さえてから会社を比べると選びやすくなります。
家の売却を任せるときは、媒介契約(売却を不動産会社に任せる契約)を結びます。宅建業者は媒介契約を結んだら、売買すべき価額などを書いた書面を依頼者に渡さなければなりません(宅地建物取引業法34条の2)。書面には契約の有効期間や解除のしかたも書かれるので、受け取ったら売出価格とあわせて確かめておきたいんです。
5. 「協会」「支援センター」を名乗る一般社団法人:名称より中身で確かめる
「協会」「支援センター」という名前の窓口でも、公的機関とは限りません。法務省は、一般社団法人は「準則主義(登記)により簡便に法人格を取得することができる」と説明しています。同じQ&Aで、法務省は「行うことができる事業に制限はありません」とも答えています(法務省「一般社団法人及び一般財団法人制度Q&A」)。
つまり、名称に「協会」「支援」が入っていても、国が認めた窓口という印にはなりません。逆に、名称だけで避ける理由にもならないので、相談するかどうかは中身で決めればいいんです。相談するときは、売却をどの不動産会社に任せるのか、その会社の宅建業の免許番号は何かを聞きましょう。番号が分かれば、国土交通省の検索で会社名と照らし合わせられます。
要点: どの窓口に相談しても、売出価格と抵当権を外すかの最後の判断は借入先に残ります。窓口を選ぶ前に、自分が今いちばん決めたいことが「返し方」「借金の整理」「家の売り方」のどれかを考えておきましょう。
弁護士と不動産会社、最初に相談するのはどちら?ほかに借金があれば弁護士から
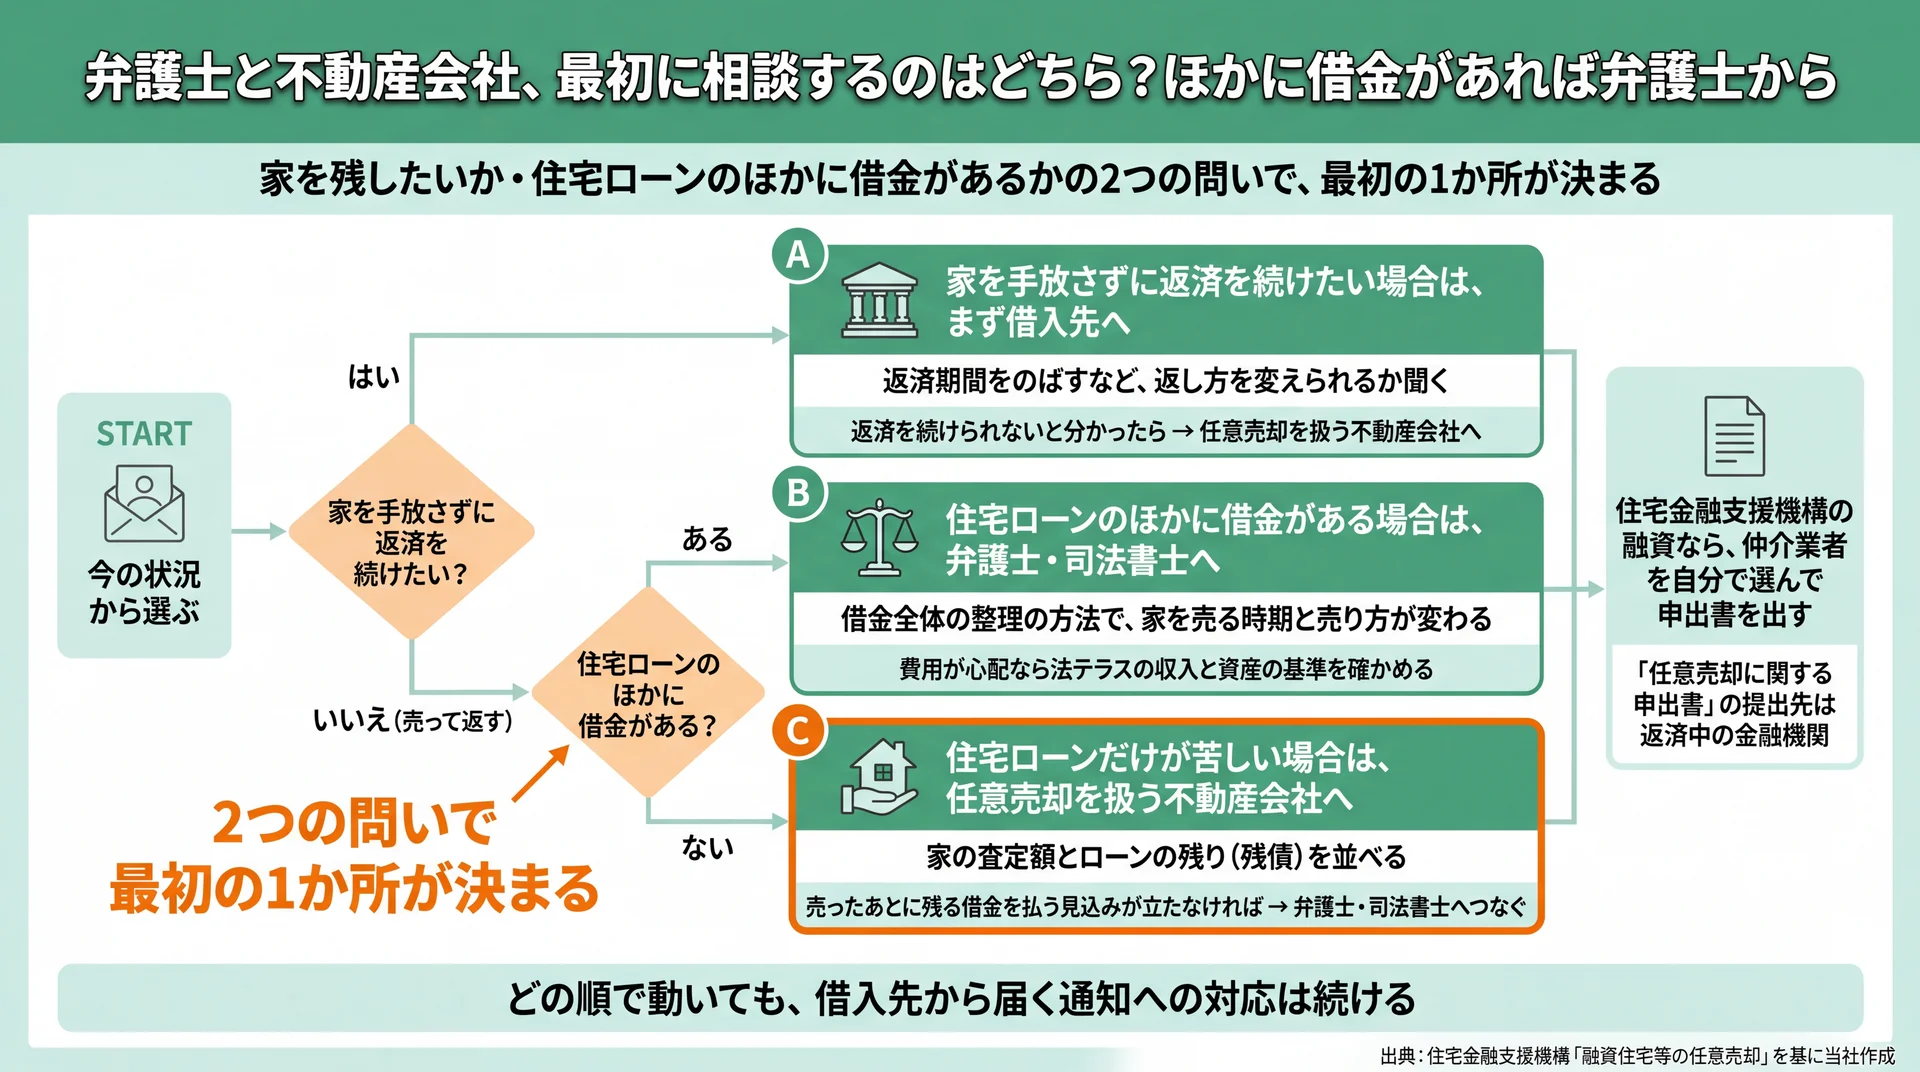
家を残すなら借入先、ほかに借金があれば弁護士・司法書士、住宅ローンだけなら不動産会社が最初の1か所になる(出典: 住宅金融支援機構「融資住宅等の任意売却」を基に当社作成)
住宅ローンのほかにも借金があるなら弁護士・司法書士、住宅ローンだけが苦しいなら任意売却を扱う不動産会社が先です。家を手放さずに返済を続けたいなら、どちらより先に借入先の銀行へ返済の相談をします。どの順で動いても、借入先から届く通知への対応は止めずに続けます。
家を手放さずに返済を続けたい場合は、まず借入先へ
家を手放さずに返済を続けたいなら、まず借入先の金融機関に返済の相談をします。住宅金融支援機構のローンなら、いま返している金融機関が窓口です。それでも返済を続けられないと分かった時点で、任意売却を扱う不動産会社へ相談します。
この順番は、住宅金融支援機構の案内とも重なります。機構は「やむなく返済継続を断念せざるを得ない場合には、融資住宅等の任意売却をすることで残債務を圧縮していただくこともご検討いただいています」と書いています。そして手続きは、機構や業務を受託する金融機関などに問い合わせるよう案内しています(住宅金融支援機構)。
つまり、任意売却は返済を続けられないと分かってから選ぶ手なんです。返済期間をのばすなど、返済のしかたを変える相談ができるかも、借入先に聞いておきましょう。
住宅ローンのほかに借金がある場合は、弁護士・司法書士へ
住宅ローンとカードローンの両方で返済が遅れているなら、先に行くのは弁護士・司法書士です。家をどうするかは、借金全体をどう整理するかで変わるからなんです。
たとえば自己破産を選ぶのか、個人再生で家を残す道を探すのかで、家を売る時期や売り方が変わります。借金の整理の方法が決まらないまま家だけ売ると、あとで弁護士と方針が合わないこともあります。費用が心配なら、まず法テラスの収入と資産の基準を確かめましょう。
破産を考えたときに家がどう扱われるかは、自己破産と任意売却の関係で、破産の前に売るか手続きの中で売るかの違いまで確かめられます。最終的にどの手続きが合うかは、弁護士に自分の場合を聞いてください。
住宅ローンだけが苦しい場合は、任意売却を扱う不動産会社へ
ほかの借金はなく、住宅ローンの返済だけが続けられないなら、最初の窓口は任意売却を扱う不動産会社です。まず家の査定額を出してもらい、ローンの残り(残債)と並べてみましょう。
査定額がローンの残りより低く、家を売ってもローンが残る状態をオーバーローンと呼びます。オーバーローンでも、債権者の同意があれば任意売却で売れます。ただし、売ったあとに残る借金を払える見込みが立たないなら、そこで弁護士・司法書士に相談をつなぎます。⇒ 「家の価格」と「ローンの残り」の2つの数字がそろうと、次に行く窓口が見えてくるんです。
住宅金融支援機構の融資なら、仲介業者を自分で選んで申出書を出す
住宅金融支援機構の融資を返済している場合は、手続きの入り口が決まっています。機構は「任意売却の手続に入る前に、お客さま自らが仲介業者を選定し、当方へ『任意売却に関する申出書』をご提出いただきます」と案内しています(住宅金融支援機構の同じ案内)。
申出書の書式は、返済中の金融機関と機構の支店に用意されています。提出先は返済中の金融機関です。つまり、不動産会社選びと金融機関への連絡を並行して進めることになります。
任意売却の相談はいつがいい?返済が遅れ始めた段階で動くほど手が残る
任意売却の相談は、返済が遅れ始めた段階で始めるほど選べる手が多く残ります。残りの一括返済を求める通知や、保証会社が代わりに返したという通知が届いたら、それ以上待たずに相談先へ連絡します。裁判所から競売(裁判所の手続きで家を売ること)の通知が届いたときも同じです。
届く通知と、その意味は次のとおりです。
- 督促状・催告書:督促状も催告書(支払いを催促する書面)も、遅れている返済を払うよう求める知らせ
- 期限の利益の喪失の通知:分割で返す約束がなくなり(これを期限の利益の喪失といいます)、残りを一括で払うよう求められる状態になったという知らせ
- 代位弁済の通知:保証会社が本人に代わって銀行へ残りを返した(これが代位弁済)という知らせ。以後の話し相手は保証会社になる
- 競売開始決定の通知:裁判所が、家を競売にかけると決めた(これが競売開始決定)という知らせ
任意売却は、債権者の確認をいくつも挟む手続きです。住宅金融支援機構の手続きでは、査定、売出価格の確認、販売、抵当権抹消に応じるかの審査を経て売買契約に進みます(住宅金融支援機構の任意売却の案内)。残り時間が短いと、買主を探す時間が足りなくなるんです。
相談の時点で、売ると決めておく必要はありません。査定、債権者への申し出、販売と進む任意売却の相談から引渡しまでの流れを先に見ておけば、どの段階で何を決めるかの見当がつきます。通知が届いたら、まず差出人と書かれた期限を確かめて、期限が来る前に相談先へ連絡しましょう。
受付時間 10:00〜19:00(水・日曜定休)
任意売却の相談の前に用意するものは?そろえておきたい5つの書類
相談の前に、返済予定表・借入先から届いた通知書・家の登記事項証明書・ほかの借入れの明細・収入と預貯金が分かるものの5つをそろえます。そろっていると、1回目の相談で残債と家の名義、借金の全体が伝わり、次に何をするかまで話を進められます。
残債とは、売る時点で残っているローンの額のこと。登記事項証明書は、家の名義や共有者、付いている抵当権が書かれた法務局の書類です。
| 書類 | どこで手に入るか | 相談で分かること |
|---|---|---|
| 返済予定表 | 借入先から受け取った書類(なくしたら借入先に再発行を頼む) | ローンの残りと、あと何年返すか |
| 借入先から届いた通知書(督促状・催告書・期限の利益の喪失の通知など) | 届いた封書をそのまま持っていく | 今どの段階にいて、話し相手は誰か |
| 家の登記事項証明書 | 法務局の窓口(1通600円)またはオンライン請求(郵送で受け取り520円・窓口で受け取り490円) | 家の名義、共有者がいるか、抵当権がいくつ付いているか |
| ほかの借入れの明細(カードローン・税金の滞納の通知など) | 各社の利用明細や納付書 | 住宅ローン以外の借金がどれくらいあるか |
| 収入と預貯金が分かるもの(給与明細・通帳) | 手元のもの | 毎月いくら返せるか、法テラスの基準に当たるか |
データ出典: 法務局「登記事項証明書等の請求にはオンラインでの手続が便利です」・法テラス「無料法律相談のご利用の流れ」
登記事項証明書で共有者がいると分かれば、その人の協力が要るかを1回目の相談で話し合えます。売却代金の配分や費用、競売との違いがまだあいまいなら、書類をそろえる間に任意売却の仕組みと費用の全体像に目を通せば、相談の場で出てくる言葉に戸惑いません。
法テラスも、相談したい内容に応じて届いた書類を用意し、「事前に相談内容を整理した手控えメモがあると便利です」と案内しています(法テラスの同じ案内)。いつから払えなくなったか、何に困っているかを数行メモにしておくと、30分の相談でも話が早く進みますよ。
悪質な任意売却業者はどう見分ける?相談の場で確かめる5つのこと
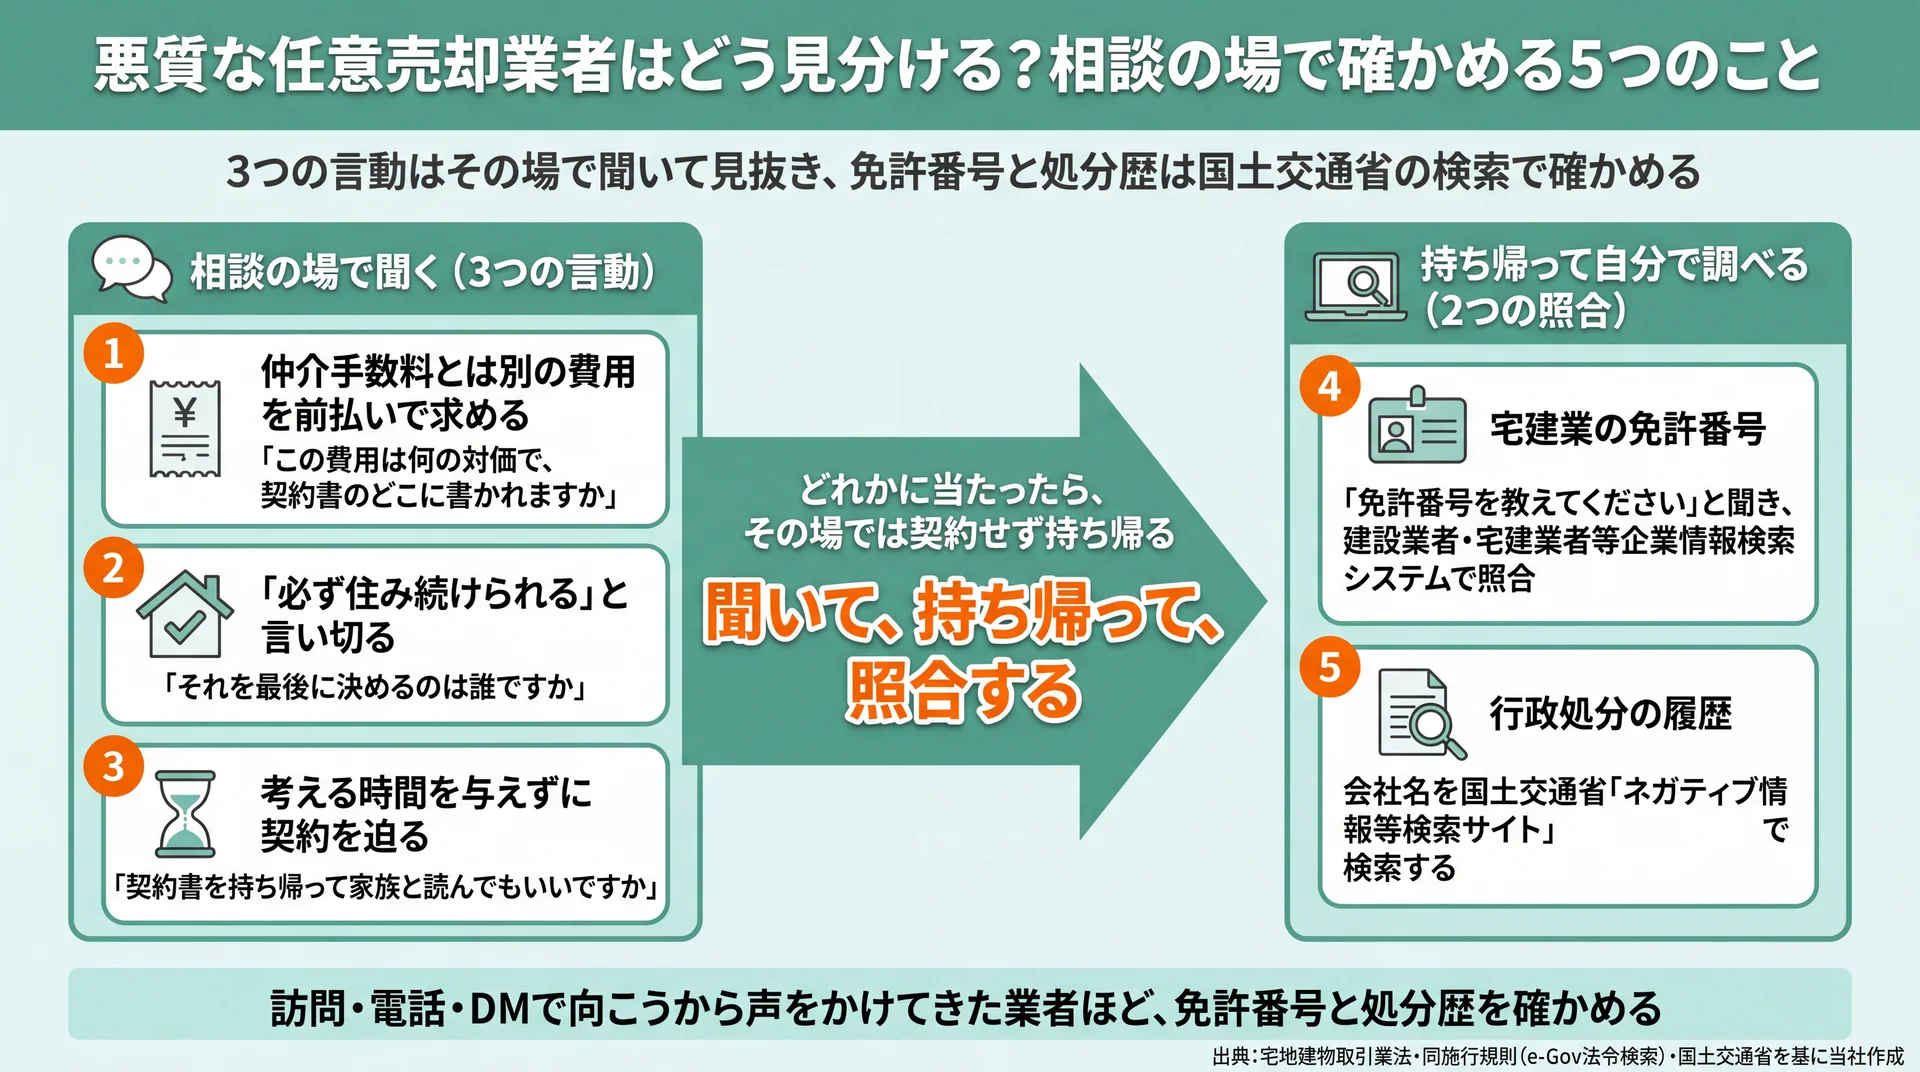
3つの言動はその場で質問して確かめ、契約は持ち帰ってから免許番号と処分歴を照合して決める(出典: 宅地建物取引業法・同施行規則〔e-Gov法令検索〕・国土交通省を基に当社作成)
悪質な業者は、仲介手数料とは別の費用を前払いで求める、「必ず住み続けられる」と言い切る、考える時間を与えずに契約を迫る、という言動で見分けられます。宅建業の免許番号と行政処分の履歴は、国土交通省の検索で会社名から確かめられます。
| 確かめること | 相談の場での聞き方 | 根拠になる決まり・照合先 |
|---|---|---|
| 1. 仲介手数料とは別の費用を前払いで求めないか | 「この費用は何の対価で、契約書のどこに書かれますか」 | 宅建業法46条(報酬は国土交通大臣が定める額が上限)・47条2号(不当に高額の報酬を要求する行為の禁止) |
| 2. 「必ず住み続けられる」「必ず競売を止められる」と言い切らないか | 「それを最後に決めるのは誰ですか」 | 売出価格と抵当権を外すかは債権者が決める(住宅金融支援機構の手続き) |
| 3. 考える時間を与えずに契約を迫らないか | 「契約書を持ち帰って家族と読んでもいいですか」 | 宅建業法施行規則16条の11(判断に必要な時間を与えない勧誘、断ったあとも続ける勧誘の禁止) |
| 4. 宅建業の免許番号を示すか | 「免許番号を教えてください」 | 宅建業法12条(免許なしの営業の禁止)。国土交通省「建設業者・宅建業者等企業情報検索システム」で照合 |
| 5. 行政処分の履歴がないか | 会社名を自分で検索する | 国土交通省「ネガティブ情報等検索サイト」(不動産の売買・管理→宅地建物取引業者) |
※ 表は横にスクロールできます。
データ出典: 宅地建物取引業法・宅地建物取引業法施行規則(e-Gov法令検索)・国土交通省「建設業者・宅建業者等企業情報検索システム」・国土交通省「ネガティブ情報等検索サイト」
1の費用は、初回の相談で「着手金」や「コンサル料」を求められたときに確かめます。その場で払わずに、何の費用で、契約書のどこに載るのかを聞きましょう。宅建業者が受け取れる報酬は国土交通大臣の告示で上限が決まっています(国土交通省「不動産流通について」)。宅建業法46条も「前項の額をこえて報酬を受けてはならない」と定めています。
2の「必ず」は、相談先の誰も約束できない内容です。リースバック(売った家を買主から借りて住み続ける方法)も、買主が見つかり、債権者がその価格を認めることが前提です。
4の照合に使う国土交通省の検索システムは、宅建業者の掲載情報を月2回更新しています(国土交通省)。訪問・電話・DMで向こうから声をかけてきた業者ほど、免許番号と5の処分歴を確かめてください。宅建業法施行規則は「迷惑を覚えさせるような時間に電話し、又は訪問すること」も禁じています(宅地建物取引業法施行規則16条の11)。
要点: 費用の前払い・「必ず」の約束・即決の要求の3つのどれかに当たったら、その場で契約しないでください。免許番号と処分歴を国土交通省の検索で確かめてから判断しましょう。
任意売却の相談についてよくある質問
任意売却の相談は無料でできる?
弁護士・司法書士への相談は、法テラスの収入と資産の基準に当たれば、1回30分・同じ問題で3回まで無料です。不動産会社への相談の費用は会社ごとに違うため、相談の前にかかるかを聞きましょう。かかるなら、何の費用かを書面で確かめます。宅建業者が受け取れる報酬には法律で上限があります(宅地建物取引業法46条)。
銀行に任意売却を相談すると不利になる?
不利になるとは言えません。借入先は任意売却を認める側なので、連絡を止めるほうが選べる手を減らします。家の価格の見通しは、借入先とは別に不動産会社の査定で確かめておきましょう。借入先と話すときの材料になります。
任意売却の相談をしたら、売らないといけない?
売らなくて大丈夫です。相談や査定を受けただけでは、売却を任せる契約にはなりません。任せるときは媒介契約を結び、書面を受け取ります(宅地建物取引業法34条の2)。断ったあとも勧誘を続けることは、宅地建物取引業法施行規則16条の11で禁じられています。
買取くんでは、任意売却をするか決める前の相談もできる?
できます。当社は、住宅ローンが残る家や返済が苦しい家の任意売却の相談を受け付けていて、任意売却での買取も相談できます。売るか決めていない段階でも、査定と相談は無料です。家の価格の目安は、査定担当が登記情報なども確かめて出します。届いた通知と返済予定表を手元に、今の状況をそのままお聞かせください。
家を売って住宅ローンの返済に充てたい人に、買取くんは合う?
ほかに借金がなく、家を売って住宅ローンの返済に充てたい方には、最初の相談先として買取くんが合います。家の価格の目安を無料査定で確かめられ、売却の契約手続きは、必要に応じて提携する弁護士・司法書士・土地家屋調査士と連携して進めます。
最初の不動産会社で確かめたい2つのこと
家を売って返済に充てる方が、最初の不動産会社で確かめたいことは2つあります。
- 家の価格の目安:借入先と売出価格を話すとき、手元に査定額の根拠がないと話が進みません
- 売却の契約手続きを専門家が支える体制:名義が共有になっているなど、登記や権利関係の整理が要る家でも、契約までの見通しを立てられます
この2つは、ほかの窓口では一度にそろいません。借入先は売却を認める側で、買主を探すのは本人が選んだ仲介業者です(住宅金融支援機構の任意売却の案内)。法律事務所も、宅建業の免許がなければ家の売買の仲介を営めません(宅地建物取引業法12条)。不動産会社でも、査定額の根拠を説明しない会社や、登記の手続きを専門家につなげない会社では、価格と手続きの見通しを両方は持てないんです。
買取くんで確かめられること
当社は、住宅ローンが残る家や返済が苦しい家の任意売却の相談を受け付けています。査定担当が物件の状況や登記情報を確認して金額の目安を出し、その根拠もご説明します。必要に応じて、提携する30社以上の弁護士・司法書士・土地家屋調査士と連携し、売却の契約手続きをサポートします。査定は無料で、水曜・日曜のお問い合わせには翌営業日に対応します。
宅地建物取引業の免許(東京都知事免許(1)第107888号)は会社概要に明記していて、国土交通省の検索システムで会社名から照合できます。「今日中に」と契約を急かすこともしません。最初の1か所で価格の目安と、契約手続きを誰が支えるかの見通しを同時に持てれば、借入先と売出価格を話す材料がそろう、というのが当社の考えです。買取で売るとどう価格が決まるのかは、買取の仕組みと価格の決まり方で査定額の見方とあわせて確かめられます。
買取くんが向いている人と、ほかの窓口が先の人
向いているのは、住宅ローン以外の借金がなく、家を売って返済に充てたいと考えている方です。ほかにも借金があり整理を考えている方は、先に弁護士・司法書士(費用が心配なら法テラス)へ相談してください。家を手放さずに返済を続けたい方は、借入先への相談が先です。また、買取価格は、仲介で時間をかけて売る場合の相場より低くなることがあります。時間に余裕があり、高く売ることを優先したい方は、仲介で売る道も比べてみてください。
まとめ
任意売却の最初の相談先は、家を売って返したいなら任意売却を扱う不動産会社、ほかの借金もあるなら弁護士・司法書士です。家を手放さずに返し続けたいなら、まず借入先に相談します。どの窓口に相談しても、売出価格と抵当権を外すかは借入先が決め、相談しただけで任意売却が決まることもありません。期限の書かれた通知が届いているなら、書類がそろうのを待たずに、その通知を持って1か所目に連絡しましょう。返済予定表など残りの書類は、そのあとでそろえれば大丈夫です。不動産会社を選ぶときは、免許番号と処分歴を国土交通省の検索で確かめておくと安心です。
家を売って返済に充てたいけれど、まだ売るか決めきれていない方は、買取くんで査定額を確かめるところから始めてみてください。電話(0120-985-623・通話料無料)は10:00〜19:00(水曜・日曜定休)に受け付けています。メール(kaitori@reatex.co.jp)でも相談できます。価格の目安が手元にあれば、借入先と話すときにも、売るかどうかを決めるときにも使えます。
受付時間 10:00〜19:00(水・日曜定休)