「定期借地権の家は買ってはいけないって聞いたけど、本当?」 「定期借地権の家が安いのは、何か理由があるの?」
定期借地権の家を検討中の方は、このような疑問をお持ちではないでしょうか。期間後も住み続けたい人や土地を子どもに残したい人はやめた方が良く、住む年数を決めている人なら選べます。安い家が損とは限らず、国土交通省も安く持てる利点と土地を返す不利な点を並べています。買う前の確認点と手放し方も答えます。
定期借地権の家はやめた方が良い?期間内の住まいと割り切れる人なら選べる
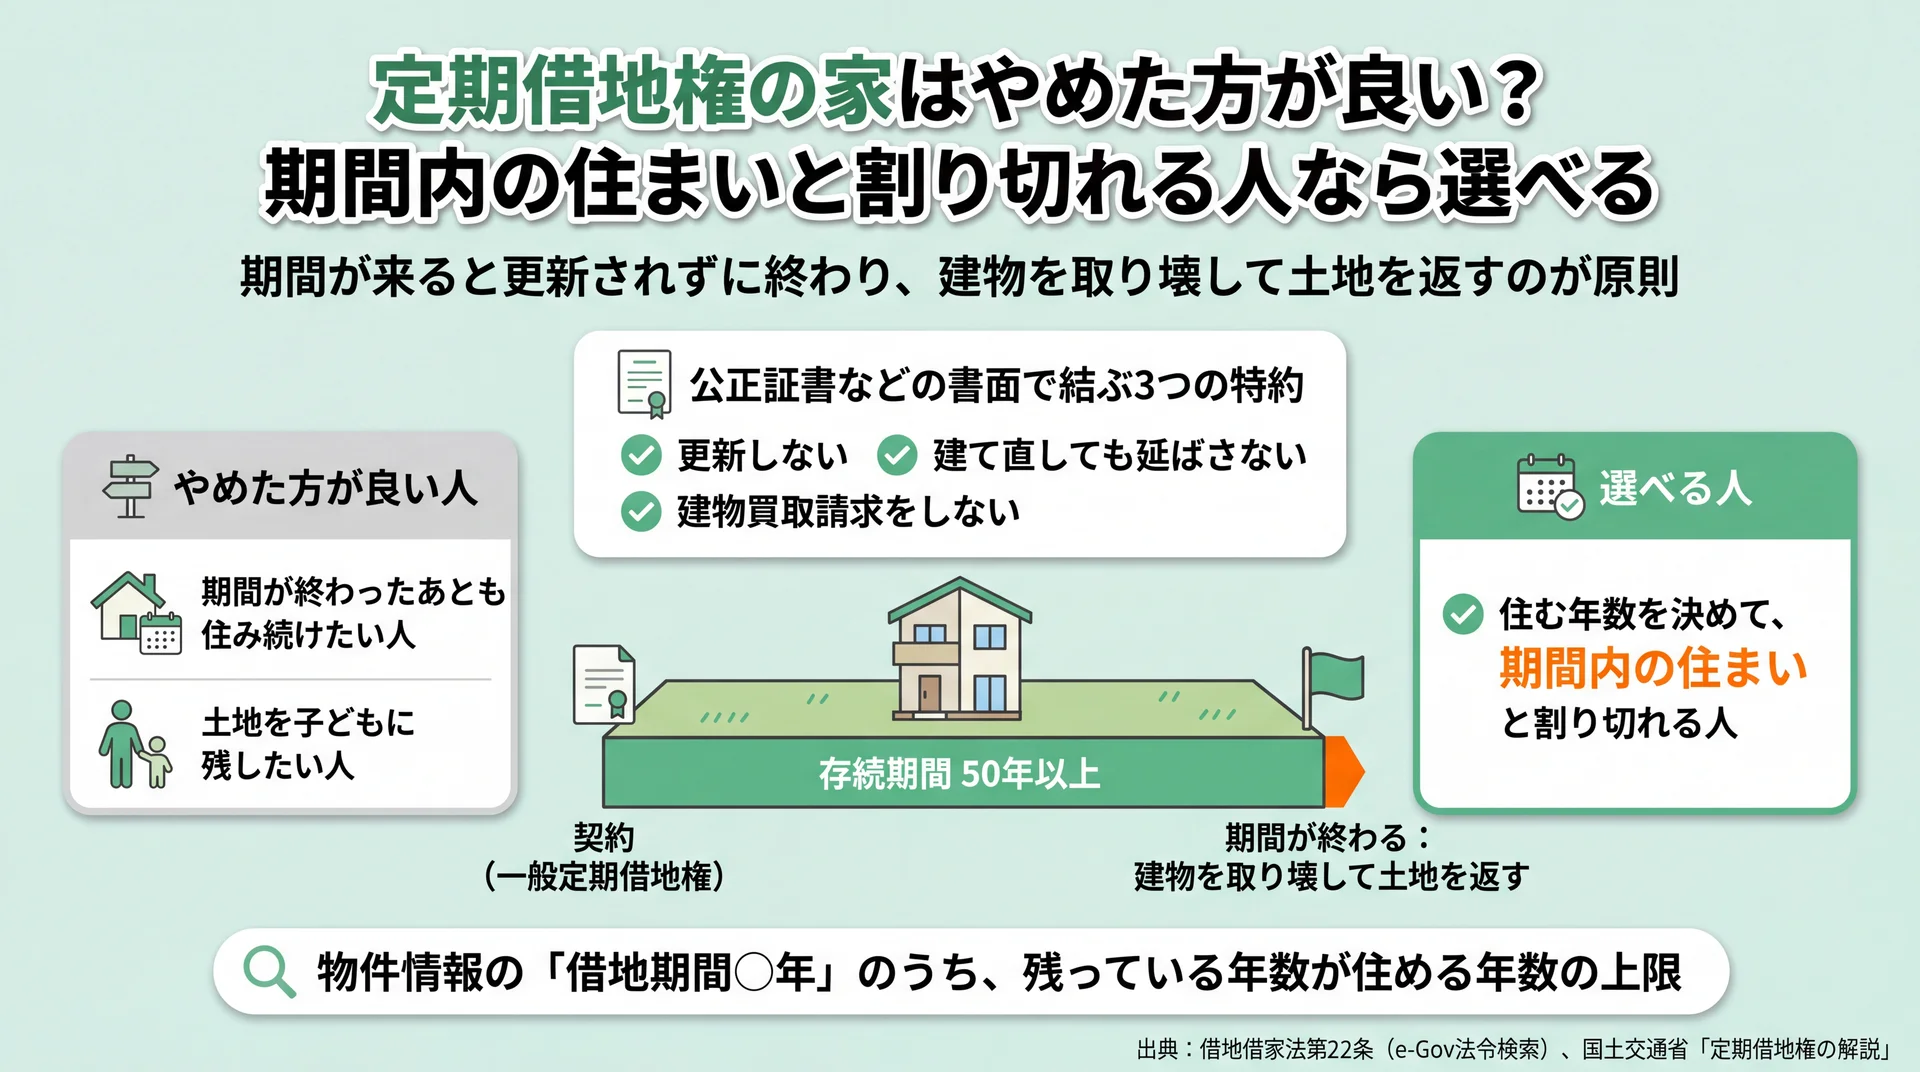
住める年数の上限は借地期間の残りの年数で、その年数の内に住み終える人に向く(出典: 借地借家法第22条・国土交通省の資料を基に当社作成)
定期借地権の家は、期間が終わったあとも住み続けたい人や、土地を子どもに残したい人にはやめた方が良い住まいです。住む年数を決めて、期間内の住まいと割り切れる人なら選べます。定期借地権とは、契約で決めた期間(存続期間)が来ると更新されずに終わる、土地を借りる権利なんです。
住宅に使える形の一つが、一般定期借地権(契約の期間を50年以上にする定期借地権)です(借地借家法第22条)。結ぶときは、3つの特約を公正証書(公証役場で作る契約書)などの書面か、その内容を記録した電子データで結びます。特約は、更新しない・建て直しても延ばさない・建物買取請求(期間の終わりに地主へ建物の買取りを求めること)をしない、の3つです。期間が終わったら、建物を取り壊して土地を返すのが原則です(国土交通省)。
物件情報に「借地期間○年」とあれば、そのうち残っている年数が住める年数の上限になります。制度ができた平成4年8月より前からの旧法借地権(旧借地法のもとの借地)の家は定期借地権ではなく(国土交通省)、旧借地権の家を買うときの注意点も別にあるんです。普通借地権(更新で続く借地権)の家と比べてから決めたい方は、普通借地権の家との違いで価格や売りやすさの差を確かめられます。
定期借地権が「やめた方が良い」「買ってはいけない」と言われる5つのデメリットは?
やめた方が良いと言われる理由は、土地を返すこと・土地が残らないこと・売りにくさ・ローンの年数・地代の5つです。国土交通省も、借地人のデメリットとして次の点を挙げています。
- 「土地を返還しなければならない」
- 「土地が値上りしてもその利益を得ることができない」
- 「将来の地代改定の心配」
- 「中古で売却ができるかの心配」
当社は、どれも物件の欠陥ではなく、土地を借りて期間が来たら返す仕組みから生まれる不利だと見ています。
⇒ 自分の住む年数と、土地を残したいかに当てはまるかで決めましょう。
1. 期間が終わると建物を取り壊して土地を返す
期間が終わったら建物を取り壊し、更地(建物の無い土地)に戻して返します。これが基本の形で、更地返還(原状回復)といいます(国土交通省)。40歳で残りの期間が30年の家を買うと、70歳ごろには次の住まいが要ります。再契約(期間が終わるときに同じ地主と契約を結び直すこと)は話し合いしだいです。期間が終わったときの建物の扱いでは、取り壊しの時期や再契約の進め方がわかります。
2. 土地が資産として残らず、値上がりの利益は地主のものになる
土地は地主のものなので、地価が上がっても売って利益を得られません。子どもは相続しても権利をそのまま引き継ぐだけで(民法第896条)、更新も建て直しによる延長も無いため、残りの期間は延びません。土地を子どもに残したい人には、これが一番の理由になりますよね。
3. 残りの期間が短くなるほど売りにくい
残りの期間は、正式には残存期間(契約の期間のうち残っている年数)といいます。次の買主が住める年数は残りの期間の分だけ短くなり、【フラット35】なら借りられる年数も残りの期間までです。そのため、年数が減るほど買い手は限られやすいんです。
4. 住宅ローンの年数が限られる(【フラット35】は残りの期間まで)
【フラット35】では、通常の借入期間と残りの期間を比べた短いほうが上限です(【フラット35】敷地が借地の場合)。残りの期間が20年の中古の家なら借入期間は長くても20年で、同じ額を借りれば月々の返済は重くなります。売るときは、次の買主も同じ上限を受けます。
5. 地代を払い続け、期間の途中で改定されることもある
地代が、税金や地価の変動で、または近くにある条件の似た土地の地代と比べて不相当になったときは、地主からも借地人からも増額や減額を請求できます(借地借家法第11条)。一定の期間は増額しない特約があればそれに従うので、改定の時期と決め方を契約書で確かめましょう。
定期借地権にメリットはある?土地を買わない分、購入価格を抑えられる
定期借地権の家は、土地を買わずに借りる分だけ購入価格を抑えられ、土地の固定資産税も原則かかりません。国土交通省も同じ解説で「住宅取得コストが大幅に下がる」とし、敷地や延床面積の広い家を持ちやすい点を挙げています。
⇒ 安さは土地の値段の分なので、地代を足した毎月の支払いと、住める年数で比べましょう。
土地の固定資産税は地主に課税される
固定資産税は原則として所有者にかかるため、土地の分は地主に、家(建物)の分は自分に課税されます(総務省「固定資産税の概要」)。
定期借地権が向いているのは、住む年数を決めている人
向いているのは、住む予定の年数が残りの期間の内に収まる人です。次の3つで確かめてみてください。
- 住む年数が決まっている(子どもが独立するまで、定年までなど)
- 土地を子どもに残す必要がない
- 同じ予算で、広さや駅からの近さを優先したい
定期借地権の一戸建てで気をつけることは?期間が終わったときの解体費と建物の扱い
一戸建ては、期間が終わったときの取り壊しの費用を自分で用意し、建物を地主に買い取ってもらう請求もできないのが基本です。建物に価値が残っていても、お金にならず解体費がかかります。
マンションでは、管理組合で解体に備える積立金(解体準備金)を設けている例があり(国土交通省のマンション管理の支援事例)、一戸建ては同じ備えを自分で用意します。検討中なのがマンションなら、定期借地権マンションの場合の毎月の負担や期間後の流れと比べてみてください。
建物買取請求をしない特約があると、建物を地主に買い取ってもらう道が無くなる
普通の借地なら、期間が満了して更新が無いとき、地主に建物を時価で買い取るよう請求できます(借地借家法第13条)。この権利が建物買取請求権(地主に建物の買取りを求める権利)です。建物買取請求権を使える条件は借地の種類や更新の有無で変わり、一般定期借地権ではこの請求をしない特約を置けます(同第22条)。特約があれば、期間が終わっても建物は買い取ってもらえません。
解体費は期間が終わるまでに自分で用意する
取り壊しの費用は借地人の負担です。ただ国土交通省は、建物を取り壊さずに地主へ無償で譲る特約(建物存置型)なども有効としており、特約の有無で負担は大きく変わります。解体費は建物の構造と大きさで変わるため、見積もりを取り、残りの期間から逆算して積み立てましょう。
定期借地権の家を買う前に何を確かめる?残りの期間・地代・保証金・解体費・住宅ローン
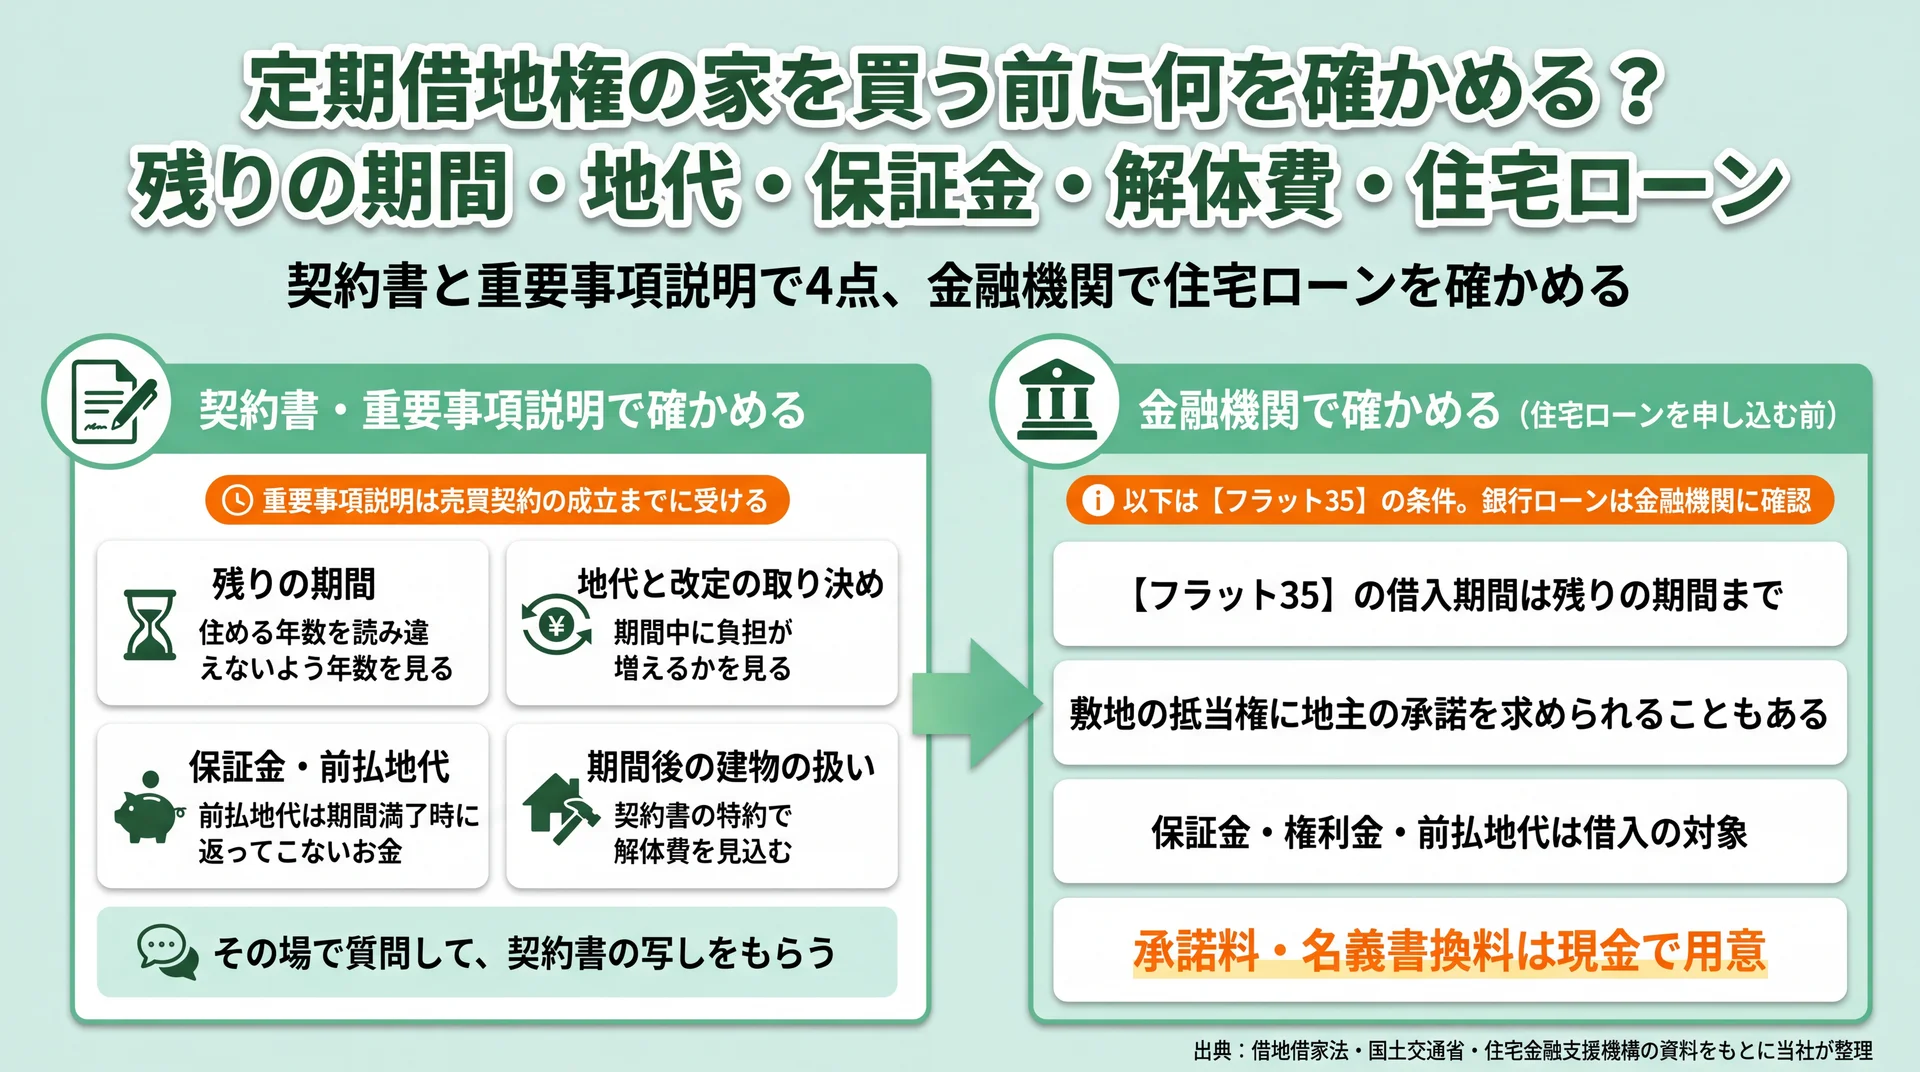
確かめる場所ごとに分けると、重要事項説明の場で4点を質問し、ローンは申し込む前に金融機関で確かめる順になる(出典: 借地借家法・国土交通省・住宅金融支援機構の資料を基に当社作成)
買う前に、残りの期間・地代の改定・保証金の返還・期間後の建物の扱いを、地主との定期借地の契約書(定期借地権設定契約書)と重要事項説明で確かめます。ローンの年数は金融機関で確かめます。重要事項説明は、契約前に不動産会社の宅地建物取引士が書面(承諾があれば電子データ)で行う説明です。売買契約の成立までに受けるので(宅地建物取引業法第35条)、その場で借地の契約内容を質問して、その契約書の写しをもらいましょう。
| 確かめる点 | どこで確かめる | 確かめないと |
|---|---|---|
| 残りの期間 | 契約書・重要事項説明 | 住める年数を読み違える |
| 地代と改定の取り決め | 契約書 | 期間中に負担が増える |
| 保証金・前払地代 | 契約書・重要事項説明 | 返ると思った額が返らない |
| 期間後の建物の扱い | 契約書の特約 | 解体費を見込めない |
| 住宅ローン | 金融機関 | 借入期間が足りない |
この表は、借地借家法・国土交通省・住宅金融支援機構の資料をもとに当社がまとめました。
保証金(期間の終わりに返す約束で預けるお金)と前払地代(地代の一部を前払いするお金)は扱いが違い、地主は期間満了時に前払地代を返しません(国土交通省)。返ってこない権利金(権利の対価として払うお金)も含め、定期借地権の仕組み全体では一時金の種類と返ってくるかを比べられます。借りた土地の上の家(借地権付き建物)を買う前に見る点は、借地権付き建物を買う前の確認点にまとまっていて、定期借地権以外の借地にも当てはまる内容です。
住宅ローンを申し込む前に、借入期間の上限と地主の承諾を確かめる
【フラット35】では、借入期間が残りの期間までに限られます。銀行のローンの上限は、申し込み先の金融機関で確かめましょう。敷地に抵当権(返済できないときに金融機関が担保の不動産から回収できる権利)を設定するため、地主の承諾を求められることもあります(【フラット35】敷地が借地の場合)。承諾を得られなくても利用できる場合があるので、取扱金融機関に聞いてみてください。同じページでは保証金・権利金・前払地代などは借入の対象ですが、地主に払う承諾料や名義書換料は対象外なので、現金で用意しておきましょう。
すでに買った定期借地権の家はどう手放す?残りの期間が長く状態の良い家は仲介、片付けずに手放すなら買取
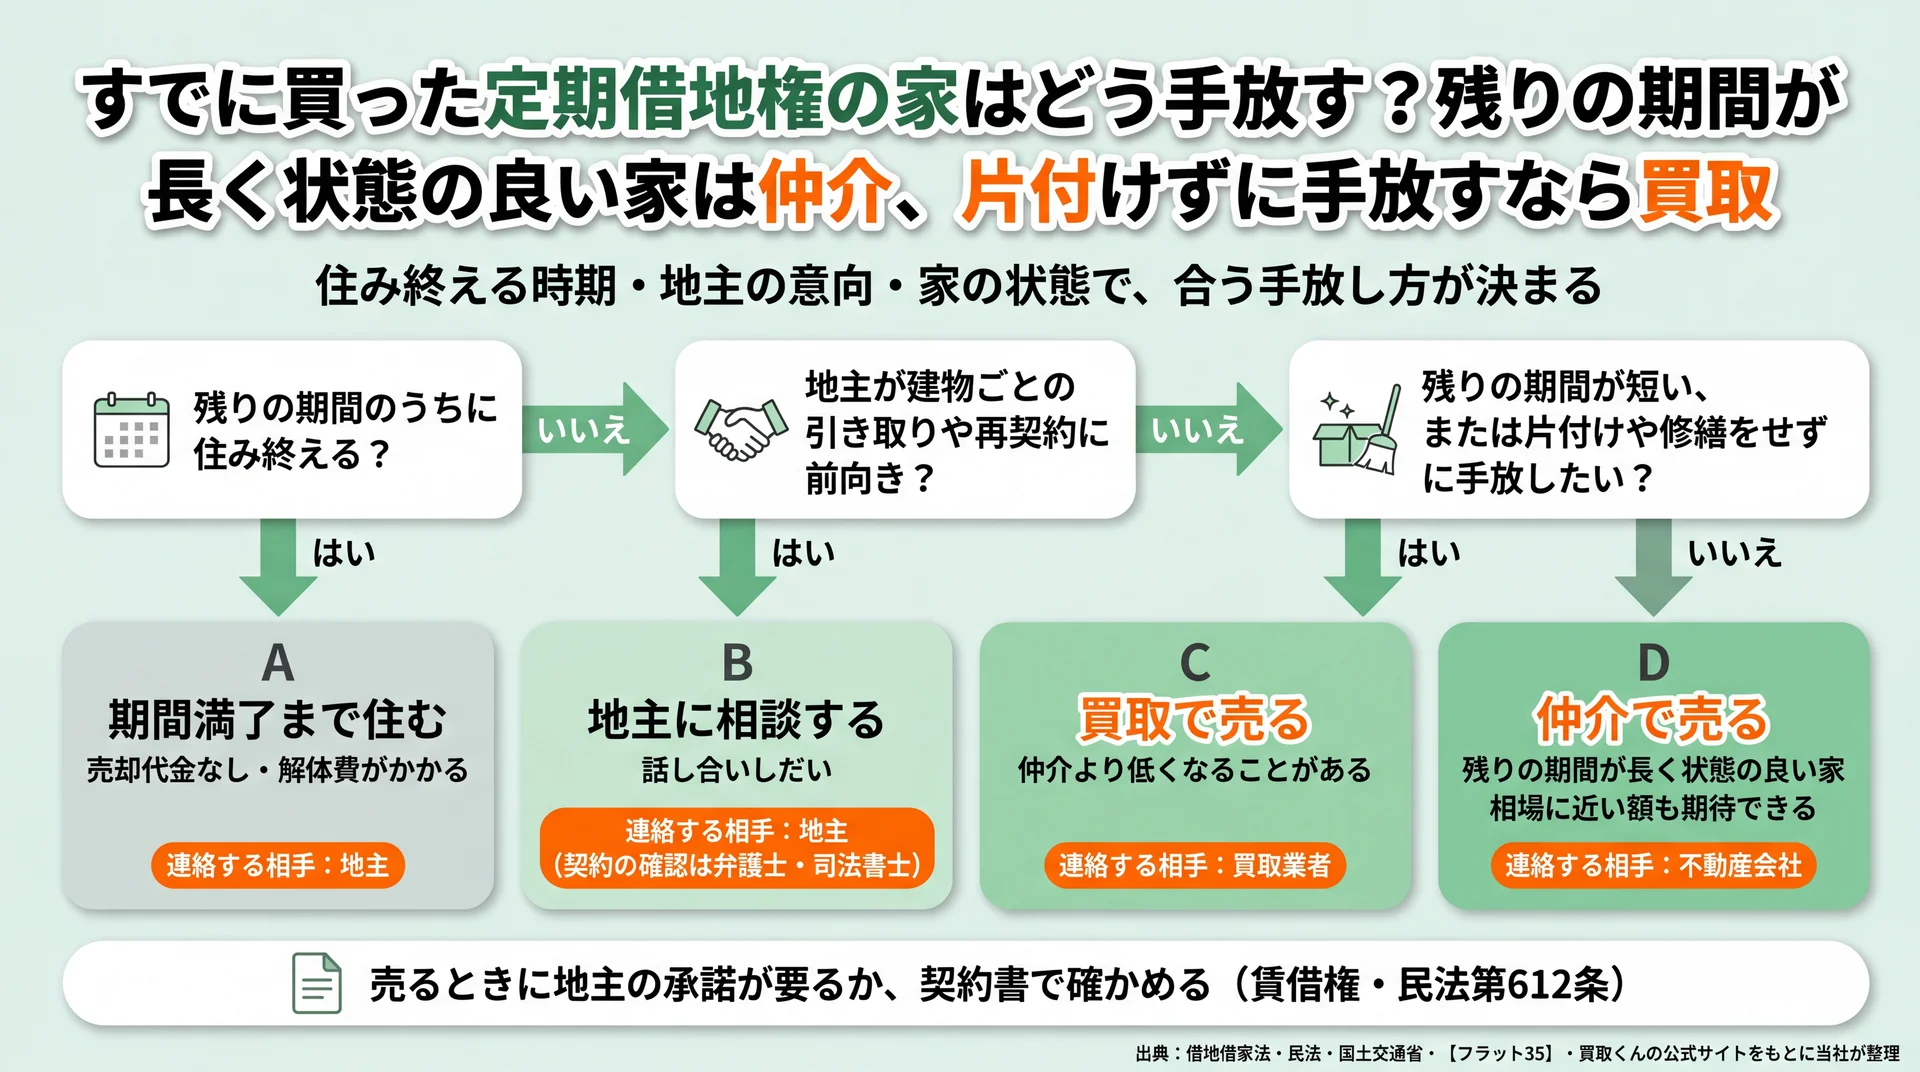
3つの問いに順に答えると、合う手放し方と次に連絡する相手がわかる(出典: 借地借家法・民法・国土交通省・【フラット35】の資料と当社の買取の条件を基に当社作成)
残りの期間が長く状態の良い家なら仲介、片付けや修繕をせずに手放したいなら買取で売るのが合っています。残りの期間のうちに住み終えるなら期間満了まで住むのが自然で、地主が建物ごとの引き取りや再契約に前向きなら地主への相談が先です。
長いか短いかは、次の買主が組めるローンの年数で考えましょう。【フラット35】なら、残りが20年の家の借入期間は長くても20年です。残りの期間が短くて買い手がつきにくいと言われた家は、住み終える予定が無ければ、まず地主に引き取りや再契約を聞いてみてください。難しければ、買取業者に買い取れるかを確かめる順が合っています。
| 手放し方 | 向くのは | 受け取れるお金 | かかる期間 | 手間・条件 | 次に連絡する相手 |
|---|---|---|---|---|---|
| 期間満了まで住む | 住む年数が残りの期間に収まる人 | 売却代金なし・解体費がかかる | 期間の終わりまで | 取り壊しと返す段取り | 地主 |
| 仲介で売る | 残りの期間が長く、片付けや内覧に時間をかけられる人 | 相場に近い額も期待できる | 買い手が見つかるまで | 片付け・内覧・賃借権なら地主の承諾 | 不動産会社 |
| 買取で売る | 片付けや修繕をせずに手放したい人、残りの期間が短く仲介で買い手がつきにくい人 | 仲介より低くなることがある | 買取業者が決めれば短い | 買い取れるかの確認・賃借権なら地主の承諾 | 買取業者 |
| 地主に相談する | 地主が引き取りや再契約に前向きな人 | 話し合いしだい | 話し合いしだい | 再契約や中途解約(期間の途中で終えること)の合意 | 地主(契約の確認は弁護士・司法書士) |
※ 表は横にスクロールできます。
この表は、借地借家法・民法・国土交通省・【フラット35】の資料と当社の買取の条件をもとに当社がまとめました。
期間中でも売ることはできますが、地代を払って土地を借りる権利(賃借権)なら、売るときに地主の承諾が要るんです(民法第612条)。承諾が要るかは、契約書で確かめましょう。地主に不利となるおそれがないのに承諾してもらえないときは、裁判所に承諾に代わる許可を求める申立てができます(借地借家法第19条)。契約の内容で迷ったら、弁護士や司法書士に相談しましょう。借地権の売却先と地主の承諾には、承諾の取り方と売り先の選び方がまとまっているんです。
古くなった定期借地権の家を片付けずに売るなら、今の状態のまま査定する買取くんは合う?
古くなった家を片付けや修繕をせずに今の状態のまま手放したいなら、残置物の撤去やリフォームをせずに引き渡せる買取くんの無料査定を選べます。定期借地権の家を買い取れるかは、契約書に書かれた期間と内容を伝えれば、その査定で確かめられます。
比べるのは、売る前にかかる手間と費用です。仲介で買い手を探すなら、内覧に備えた片付けや修繕に手間と費用がかかりやすく、その間も地代を払い続けます。片付けや修繕にお金をかけても、残りの期間は延びません。
一方で、時間に余裕があり状態の良い家なら、仲介のほうが高く売れる可能性があります。買取価格は、仲介で時間をかけて売る場合の相場より低くなることがあるからです。価格の決まり方は、業者が自ら買う不動産買取の流れを読むと見えてきます。
買取くんは家を今の状態のまま買い取るサービスで、残置物の撤去・リフォーム・クリーニングをしないままの引き渡しに対応しています(買取くん)。当社の買取実績の一つに、富山市の戸建てがあります。空き家の期間が8年ほどあって建物の状態が悪く、なかなか買い手が見つからなかった投資用の家を、そのまま450万円で買い取りました。定期借地権の家の事例ではありませんが、古くて状態の悪い家をそのまま手放した例です。
古くなった定期借地権の家を、片付けや修繕にお金をかける前に手放したい方に向いています。地主の承諾が要る場面もあり、地主との話をどう進めるかは、査定を申し込むときに電話で確かめられます。時間をかけてでも高く売りたい方や、状態の良い家をお持ちの方は、仲介も比べてみてください。
\ 現況のまま売却OK・査定無料 /
仲介に出す前に、借地の上の古い家を買い取れるか、いくらになるかを今の状態のまま無料査定で確かめられます。
受付時間 10:00〜19:00(水・日曜定休)
定期借地権の家のよくある質問
定期借地権の家は期間の途中でも売れる?
期間中なら売ること自体はできます。残りの期間が短いほど、【フラット35】なら次の買主の借入期間も短くなるため、売り出す前に、契約書で残りの年数と、譲渡に地主の承諾が要るかを確かめておきましょう。
定期借地権の家でも住宅ローンは組める?
組める場合があります。【フラット35】の借入期間は残りの期間までが上限で、敷地の抵当権に地主の承諾を求められることもあります。銀行のローンの上限も含めて、申し込む前に金融機関に確かめましょう。
定期借地権でも建物買取請求はできる?
一般定期借地権で「買取りの請求をしない」旨の特約がある契約ではできず、契約書の特約でわかります。建物譲渡特約付借地権(建物を地主に売る約束のついた定期借地権)なら逆に、建物を相当の対価で地主に譲ります(国土交通省)。
住宅ローンが残っている定期借地権の家も買取くんに相談できる?
ご相談いただけます。残債の状況で進め方が変わるため、登記簿の内容と残債額を伺ってから、当社が個別にご案内します。定期借地権の家を買い取れるかは、契約書の期間と内容を伝えれば無料査定で確かめられます。契約書と登記簿を手元に置いて、フォームか電話でお問い合わせください。
まとめ
定期借地権の家は、期間後も住み続けたい人や土地を残したい人にはやめた方が良い住まいです。住む年数を決めて期間内の住まいと割り切れる人なら、土地を買わない分安く持てます。期間中は住むことも売ることもできますが、期間が終わると建物を取り壊して土地を返すのが基本です。
買う前なら、残りの期間・地代の改定・保証金・期間後の建物の扱いを契約書と重要事項説明で、ローンの年数を金融機関で確かめましょう。すでに持っているなら、4つの手放し方のどれが合うかを決め、次に連絡する相手を1人選んでください。
買取くんの無料査定フォームは24時間受付で、入力は約1分です。翌営業日の朝に当社からお電話するので、古くなった定期借地権の家を片付けずに手放したい方は、契約書を手元に置いておくと期間と内容をその場で伝えられます。
受付時間 10:00〜19:00(水・日曜定休)