「親が施設に入って実家が空いた。自分が住めば空き家にならないけど…」 「親の家に家賃なしで住んだら贈与税がかかるの?兄弟にはどう話そう」
施設に入った親の家に住むことを考えている方は、このような疑問やお悩みをお持ちではないでしょうか。親の同意を得て、家賃・費用の分担・兄弟との取り決めを書面にしておけば、子も親の家に住めます。贈与税・費用の分担・税の特例・兄弟との取り決めの順に見ていきましょう。
施設に入った親の家に住むには何が要る?親の同意と家賃の有無
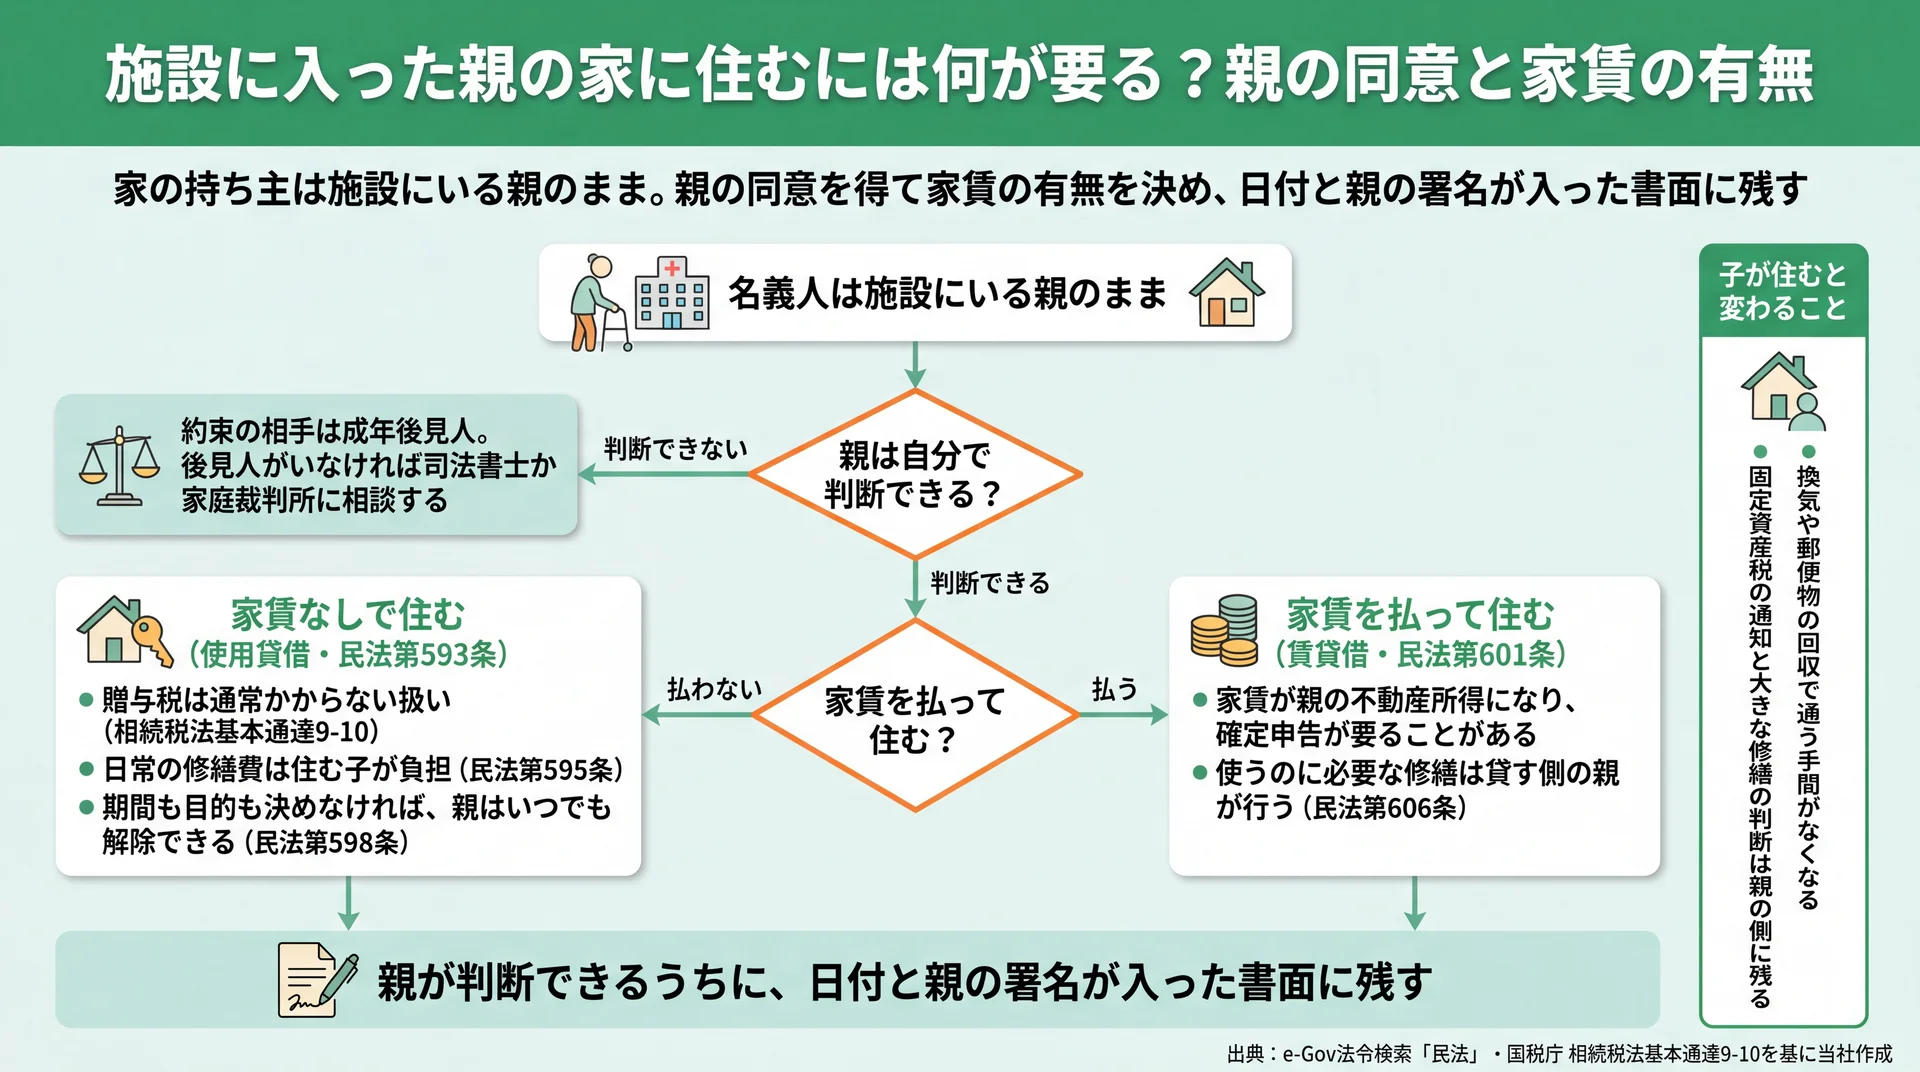
親が自分で判断できるかを先に確かめ、家賃を払うかどうかで使用貸借と賃貸借に分かれる(出典: e-Gov法令検索「民法」・国税庁 相続税法基本通達9-10を基に当社作成)
名義人である親の同意を得て、家賃を払わない使用貸借か払う賃貸借かを決め、費用の分担を書面にすれば子も住めます。親が施設に入っても、家の持ち主は親のままです。住まわせるかどうかを決めるのは、持ち主である親なんですね。
家賃なし(使用貸借)と家賃あり(賃貸借)は何が違う?
違いは、子が親に家賃を払うかどうかです。払わずに住む約束を使用貸借、家賃を払って住む約束を賃貸借といいます。
民法第593条は使用貸借を、借りた物を「無償で使用及び収益をして契約が終了したときに返還をすることを約する」契約と定めています。⇒ 家賃なしでも親子の約束なので、書面に残しておきましょう。家賃を払うなら民法第601条の賃貸借です。
| 比べること | 家賃なしで住む(使用貸借) | 家賃を払って住む(賃貸借) |
|---|---|---|
| 贈与税 | 通常はかからない(次の「贈与税」の節) | 家賃を払うので、無償で借りる扱いに当たらない |
| 親の税金 | 親に家賃収入は入らない | 家賃が親の不動産所得になり、確定申告が要ることがある |
| 日常の修繕費 | 住む子が負担する(民法第595条) | 使うのに必要な修繕は、貸す側の親が行う(民法第606条) |
| 約束の終わり方 | 期間も目的も決めなければ、親はいつでも解除できる(民法第598条) | 契約で決めた期間と条件に従う |
この表は、民法の各条文と国税庁の相続税法基本通達9-10をもとに当社でまとめました。家族で交わす契約書に書く項目は、使用貸借と賃貸借の違いで1つずつ確かめられます。
子が住むと、空き家にしておく場合と何が変わる?
子が住めば、換気や郵便物の回収で通う手間がなくなり、家も毎日使われます。そのぶん、家を手放す時期は先に延びます。いずれ手放すときは、実家じまいの流れで家財の整理からの順番を追えます。
一方で、固定資産税の通知や大きな修繕の判断は、持ち主である親の側に残ります。⇒ 住むと、親の家の費用を子が肩代わりするかどうか、家族で決める場面が出てくるんです。
親の同意はいつ・どう残す?
親が自分で判断できるうちに、住むことと条件を親と確かめ、日付と親の署名が入った書面に残します。
意思能力とは、自分がした約束の結果を理解して判断できる力のことです。親の物忘れが進み始めたら、話ができるうちに署名をもらっておきましょう。書面に書く項目は、このあと兄弟の節で挙げる5つと同じです。
親がすでに自分で判断できないときは、住む約束を結ぶ相手は親ではなく成年後見人になり、後見人がまだいなければ司法書士か家庭裁判所に相談するところから始めます。成年後見人とは、判断能力が十分でない人に代わって財産の管理などを行う人です。後見人がつくまでの流れは、親が認知症のときに手続きできる人の説明で順に追えます。子だけで決めて住み始めるのは避けましょう。
家賃なしで親の家に住むと贈与税はかかる?
家賃なしで親の家に住むだけなら、通常は贈与税はかかりません。親子間の無償の貸し借りで、利益が少額か課税上の弊害がなければ課税しないと、国税庁の通達(相続税法基本通達9-10)が定めているためです。
贈与税とは、財産や利益をもらった側にかかる税金です。国税庁の相続税法基本通達9-10は、親子間の無償の貸し借りを、原則は利益を受けた扱いにしています。そのうえで「その利益を受ける金額が少額である場合又は課税上弊害がないと認められる場合には、強いてこの取扱いをしなくても妨げない」と定めているんです。
⇒ 住むだけで直ちに申告が要るわけではありません。ただ、弊害がないかは家ごとの事情で変わるため、気になるときは税務署か税理士へ。
家賃なしで住むと、どんなときに注意が要る?
親のお金が子の生活費に回っていると、家の無償利用とは別に、そちらが贈与の問題になりえます。
たとえば公共料金を親の口座から引き落としたまま住んでいるなら、子の名義と口座に切り替えましょう。家の費用と生活費を分けて記録しておけば、あとで説明を求められたときに示しやすくなります。
固定資産税分だけ親に渡しても「家賃なし」の扱いになる?
土地については、固定資産税などに当たる額以下を親に渡すだけなら、家賃なしの使用貸借として扱われます。
国税庁の個別通達は、「土地の公租公課に相当する金額以下の金額の授受があるにすぎないもの」を使用貸借に当たるとしています。公租公課とは、固定資産税などの税金のことです。ただ、この通達が扱うのは土地で、家屋も同じ扱いになるかはこの通達には書かれていません。固定資産税と同じ額を親に渡すなら、額を決める前に税務署か税理士に確かめてください。
家賃を払って住むと、親の税金はどうなる?
家賃は親の収入になり、親が確定申告をしなければならないことがあります。
この家賃などの収入を不動産所得といい、親が施設にいると申告を家族が手伝う場面も増えますよね。他人に貸す手とも比べたいなら、他人に貸す場合との違いで貸し方と家賃収入の税金を比べられます。
固定資産税・修繕費・光熱費は誰が払う?税の通知は親に、日常の修繕は住む子に
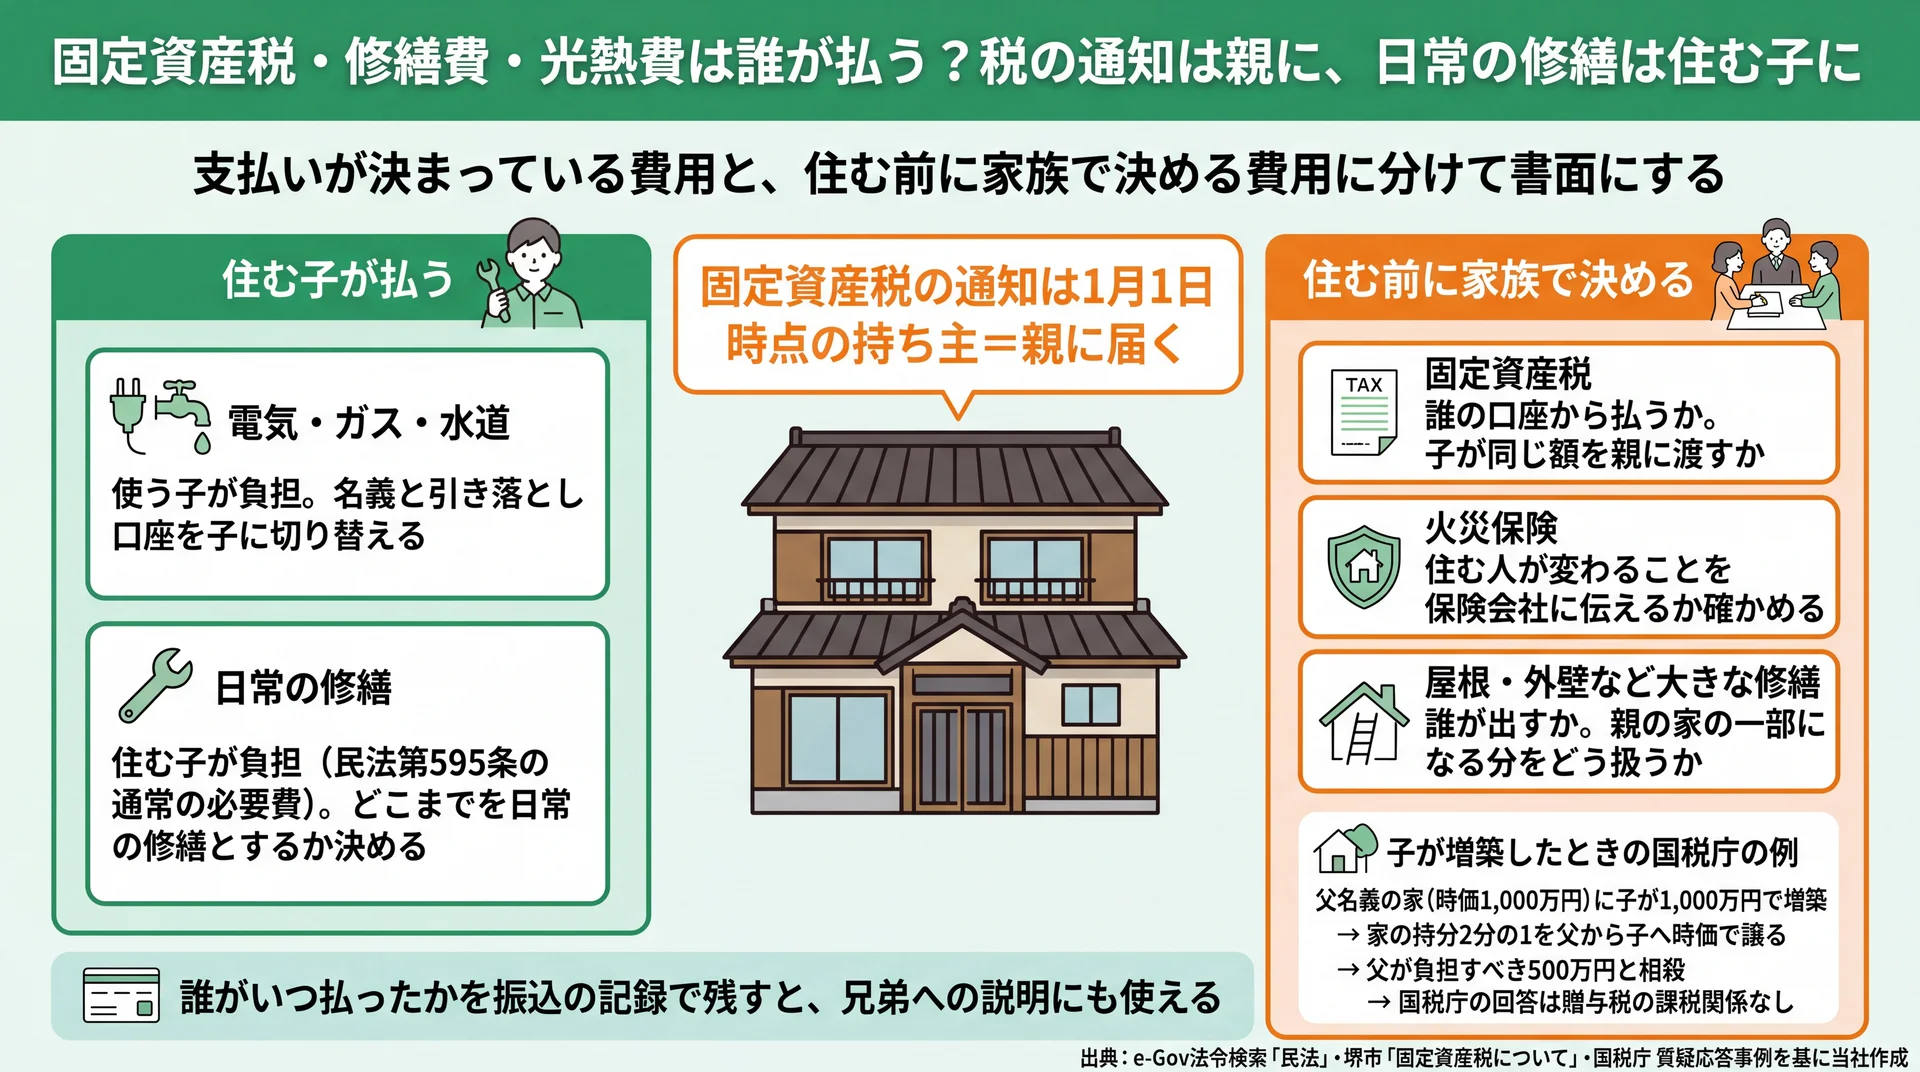
払う人が決まっている費用と、住む前に家族で書面に決める費用を分けて整理(出典: e-Gov法令検索「民法」・堺市「固定資産税について」・国税庁 質疑応答事例を基に当社作成)
固定資産税は1月1日時点の持ち主である親に通知が届く税で、家を普通に使い続けるための日常の修繕費は、家賃なしで住む子が負担するのが民法の原則です。光熱費は使う子の名義と口座に切り替え、大きな修繕と固定資産税を誰のお金で払うかは、住む前に親や兄弟と書面で決めておきます。
納税する人は1月1日時点の持ち主と決まっていて(堺市「固定資産税について」)、民法第595条は「借主は、借用物の通常の必要費を負担する。」と定めています。通常の必要費とは、水回りの小さな修理のような日常の手入れの費用です。
費用ごとに、請求は誰に届き、誰が負担する?
請求が届く人と、家賃なしで住むときに負担する人は、費用ごとに違います。表の右端の欄を、住む前に親や兄弟と話して埋めておきましょう。
| 費用 | 請求・通知が届く人 | 家賃なしで住むときの負担 | 家族で決めておくこと |
|---|---|---|---|
| 固定資産税 | 1月1日時点の持ち主(親) | 取り決め次第 | 誰の口座から払うか。子が同じ額を親に渡すかどうか |
| 火災保険 | 保険の契約者 | 取り決め次第 | 住む人が変わることを保険会社に伝えるか確かめる |
| 電気・ガス・水道 | 各社の契約者 | 使う子 | 名義と引き落とし口座を子に切り替えるか |
| 日常の修繕 | 工事や修理を頼んだ人 | 住む子( 民法第595条の通常の必要費 ) | どこまでを日常の修繕とするか |
| 屋根・外壁など大きな修繕 | 工事を頼んだ人 | 取り決め次第 | 誰が出すか。親の家の一部になる分をどう扱うか |
※ 表は横にスクロールできます。
表は民法第595条と堺市の固定資産税の案内をもとに当社で整理しました。誰がいつ払ったかを振込の記録で残しておくと、兄弟への説明にも使えます。
子がリフォーム費用を出す前に確かめることは?
親の家に工事した部分は持ち主の親のものになるため、子が大きな工事費を出す前に、持分の整理や贈与の扱いを税理士・司法書士に確かめます。
民法第242条の付合(ふごう)という決まりにより、子のお金で直しても、建物と一体になった部分は原則として親のものになります。⇒ 親の財産が増えた形になり、贈与や相続での扱いが問題になりえます。
どう分ければよいかの例が、国税庁の質疑応答事例「父所有の家屋に子が増築した場合の贈与税の課税関係」にあります。持分とは、1つの家を何人かで持つときの、それぞれが持つ割合のことです。
- 父名義の家(時価1,000万円)に、子が1,000万円で増築した
- 増築部分だけを分けて登記できないため、元の家の持分2分の1を父から子へ時価で譲る
- その代金と、子が出した増築費のうち父が負担すべき500万円を相殺する
国税庁はこの方法なら「贈与税の課税関係は生じません」と回答しつつ、親子間の譲渡なので、マイホームを売ったときの税の特例などは使えないと注記しています。
親が認知症になった場合に名義を子に移せるかは、贈与や家族信託の条件ごとに確かめられます。家族信託とは、家の管理や売り買いを契約で家族に任せる仕組みです。見積もりを取ったら、契約の前に税理士か司法書士へ相談しておくと安心です。
子が住むと、親の税の特例はどうなる?
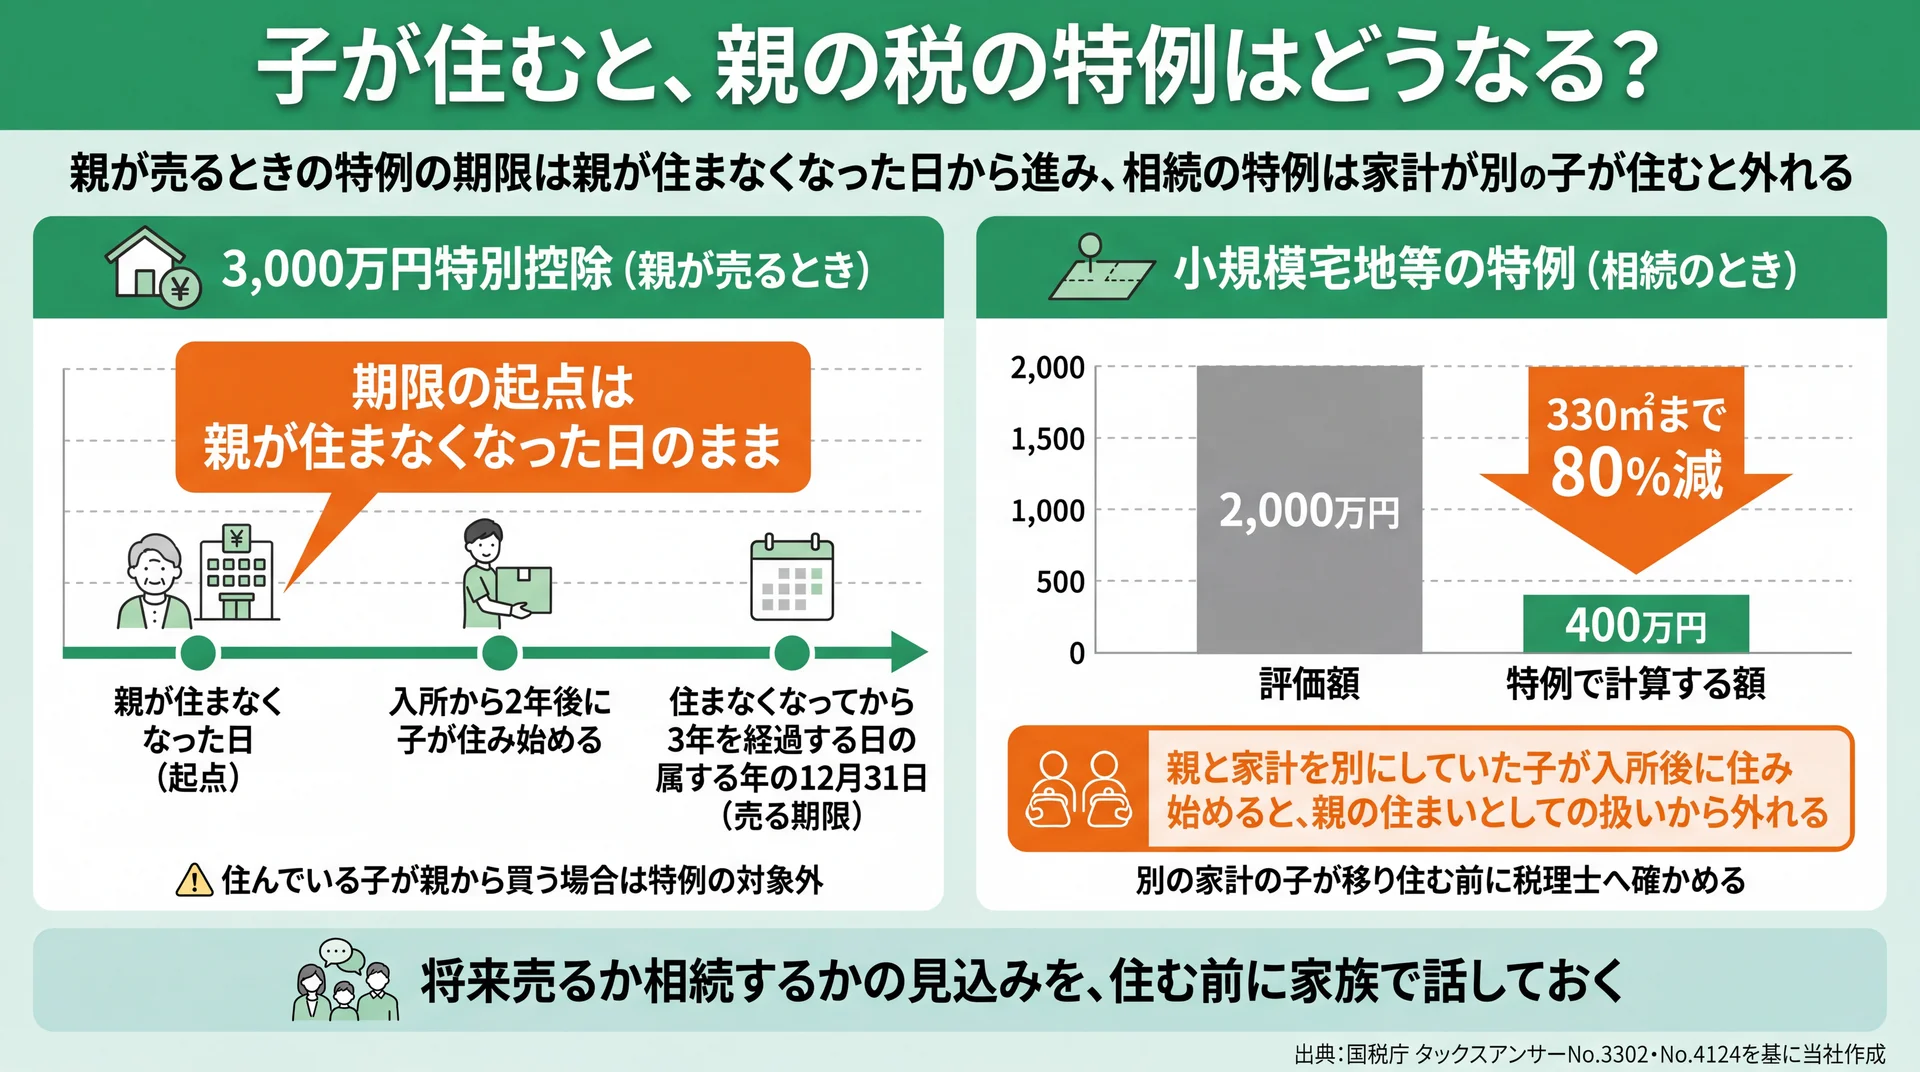
子が住み始めても売るときの特例の起点は動かず、330㎡以内で評価額2,000万円の土地なら、相続の特例が使えると400万円として計算する(出典: 国税庁 タックスアンサーNo.3302・No.4124を基に当社作成)
子が住んでも、親が売るときの3,000万円特別控除の期限は延びません。家を売ったもうけから最高3,000万円を差し引ける特例で、親が住まなくなってから3年がたつ年の年末までに売ることが条件です。また、親と家計を別にしていた子が入所後に住み始めると、相続のときの小規模宅地等の特例で、親の住まいとして扱われなくなります。こちらは、親が住んでいた家の土地の評価額を、330㎡まで80%減らせる特例です。どちらも親が使う税の特例なので、将来売るか相続するかの見込みを、住む前に家族で話しておくと選びやすくなります。
| 税金・特例 | 子が住んだときの扱い | 確かめる相手 |
|---|---|---|
| 贈与税(家賃なしで住む) | 利益が少額か課税上の弊害がなければ、通常はかからない | 税務署・税理士 |
| 3,000万円特別控除(親が売るとき) | 子が住んでも外れないが、期限は親が住まなくなった日から進む。住んでいる子が買う場合は使えない | 税務署・税理士 |
| 小規模宅地等の特例(相続のとき) | 親と家計を別にしていた子が入所後に住み始めると、親の住まいとしての扱いから外れる | 税理士 |
表は国税庁の相続税法基本通達9-10と、タックスアンサーNo.3302・No.4124をもとに当社で整理しました。
親が売るときの3,000万円特別控除は、子が住むと期限が延びる?
延びません。期限は、子が住み始めた日ではなく、親が住まなくなった日から数えます。
3,000万円特別控除(居住用財産の譲渡所得の特別控除)とは、住まいを売ったときの譲渡所得から最高3,000万円を差し引ける特例です。譲渡所得は、家などを売って得たもうけを指します。国税庁のタックスアンサーNo.3302によると、以前に住んでいた家も対象になります。ただし「住まなくなってから3年を経過する日の属する年の12月31日までに売る場合」に限られます。あわせて「その家屋は、住まなくなった日以後、どのような用途に使用してもかまいません」とも書いています。⇒ 子が住んでも特例からは外れませんが、期限は親が住まなくなった日から進み続けます。
親の入所から2年後に子が住み始めても、起点は親が住まなくなった日のままです。売ることも考えるなら、住まずに売る場合の進め方で、期限の数え方と住民票を施設に移したときの扱いを確かめられます。特例の細かな条件と申告の手続きは、3,000万円特別控除を受ける条件に1つずつ載っています。なお、住んでいる子が親から家を買う場合は、親子が「特別の関係がある人」に当たるため、この特例は使えません。
相続のときの小規模宅地等の特例はどうなる?
親と家計を別にしていた子が、親の入所後に住み始めると、親の住まいとしての扱いから外れます。
小規模宅地等の特例とは、亡くなった人が住んでいた家の土地などの評価額を、相続税の計算で下げられる特例です。国税庁のタックスアンサーNo.4124によると、親が住んでいた家の土地を、条件に当てはまる家族が相続すれば、330㎡までの部分の評価額を80%減らせます。たとえば評価額2,000万円の土地が330㎡以内なら、400万円として計算する形です。
親が要介護・要支援の認定を受けて老人ホームなどに入った場合も、空いた家を親の住まいとして扱えることがあります。ただし同じページは「新たに被相続人等以外の人の居住の用に供された場合を除きます」としています。被相続人等とは、亡くなった親と、親と生計を一にしていた(生活費を共にしていた)親族のことです。⇒ 別の家計の子が移り住むなら、その前に税理士へ確かめておきましょう。
\ 売るか決めていなくてOK・査定無料 /
子が住む間も親が売るときの税の特例の期限は進むため、親が施設に入った実家の今の価格を、家財が残ったまま確かめておけます。
受付時間 10:00〜19:00(水・日曜定休)
兄弟がいるとき、住む人と住まない人で何を決めておく?
家賃の有無、費用の分担、リフォームの扱い、親が戻るとき、親が亡くなった後の扱いの5つを、住む前に兄弟と書面で決めておきます。親が亡くなると家は相続人全員の共有になり、住んでいる子が当然に引き継げるわけではないからです。
共有とは、1つの家を何人かで一緒に持つことで、民法第898条は「相続人が数人あるときは、相続財産は、その共有に属する。」と定めています。誰が引き継ぐかは、遺産分割(亡くなった人の財産を相続人で分けること)の話し合いで決めます。まとまらなければ、家庭裁判所に分割を求めることになります(民法第907条)。書面に書く5つは次のとおりです。
- 家賃の有無と額:払うなら毎月いくらか、払わないなら固定資産税分を親に渡すか
- 費用の分担と記録:固定資産税と大きな修繕を誰の口座から払い、記録をどこに残すか
- リフォームの範囲:どこまで直し、費用を誰が出すか
- 親が施設から戻るとき:同居するか、いつまでに明け渡すか
- 親が亡くなった後:住み続けたいか、ほかの兄弟にはその分をどう分けるつもりか
兄弟の1人が実家に住み、ほかの兄弟は遠方に住んでいるなら、親が元気なうちに兄弟そろって読み合わせ、全員で署名しておきます。同じ書面を全員が持っていれば、相続のときに取り決めを知らなかった兄弟との行き違いが起きにくくなります。この書面は兄弟の考えをそろえておく記録で、親が亡くなった後に誰が家を引き継ぐかは、あらためて遺産分割の話し合いで決めます。
住むこと自体を売る・貸すと並べて家族で比べたいときは、実家を売る・貸す・住むの比べ方を見ると、兄弟で話し合う順番から決められます。取り決めは、親の体調や施設の費用が変わったときに見直しましょう。
施設に入った親の家に住むときのよくある質問
親が亡くなった後も、施設に入った親の家に住み続けられる?
家賃なしで住む約束は、親が亡くなっただけでは終わりません。民法第597条が使用貸借の終わる理由に挙げるのは期間の満了・目的を終えたとき・借主の死亡で、貸主の死亡は入っていないためです。ただ家は相続人の共有になり、誰が引き継ぐかは遺産分割の話し合いで決まります。住み続けたい希望は、親が元気なうちに兄弟と書面で共有しておきましょう。話し合いを進めやすくなります。
施設に入った親が戻ることになったら、住んでいる子は家を出る必要がある?
期間も目的も決めずに家賃なしで住んでいると、親はいつでも約束を解除できます(民法第598条)。親が戻るときに同居するのか、いつまでに明け渡すのかを、住み始める前に決めておくと親子どちらも安心です。
親名義の家をリフォームしたら、住む子は住宅ローン控除を使える?
使いにくいです。増改築の住宅ローン控除の条件は、国税庁のタックスアンサーNo.1211-4に載っています。そこでは「自己が所有し、かつ、自己の居住の用に供する家屋について行う増改築等であること」が条件です。親名義の家を子が直す場合は当てはまりにくいので、ローンを組む前に税務署か税理士に確かめておきましょう。
施設に入った親の家に住むか売るか決める前に、買取くんで今の価格だけ聞ける?
聞けます。買取くんは、売る・売らないをまだ決めていない段階の相談も受け付けています。実際に売るときの売主は名義人である親で、親が判断できないときは成年後見人が親に代わって契約し、親が住んでいた家なら家庭裁判所の許可も要ります。家の場所と傷み具合、親の今の状況をお聞かせください。
買取くんは、直さないと住めない古い実家を売るときに合う?
傾きなど大きな修繕をしないと住めない古い家を、親が直さずに今の状態のまま売ると決めたときは、修繕・片付け・クリーニングをせずに引き渡せる買取くんが合います。直して住むか、直さずに売るかで、家族が負うものが大きく変わるためです。
住むか売るかは、金額の大小より、住む前に誰が何を負うかで比べると決めやすくなります。子が修繕費を出して住むなら、工事した部分は親の家の一部になり、持分や贈与の整理まで要ります。直さずに今の状態で売るなら、売主は名義人の親で(判断できないときは成年後見人)、修繕の負担は家族に残りません。
仲介で買い手を探す場合は、広告・内覧・買主の融資審査と工程が多く、売れるまで時間がかかりやすい傾向があります。傷みの大きい家は、売り出す前に直すかどうかも家族で決めることになります。
当社は、東京都北区で築50年を超える傾きのある戸建てを、今の状態のまま4,400万円で買い取りました。施設に入った親の家の事例ではありませんが、ご相談時は「修繕もしていないため状態はよくありません」という家でした。買取くんは、残置物の撤去・リフォーム・クリーニングをせずに引き渡せる売り方です。
修繕の見積もりが大きく、子が費用を出すと持分や贈与の整理まで要る。家財も残っていて、通って片付ける余裕がない。こうした状況なら、直す前に買取くんへ相談すると、住む場合と売る場合を比べやすくなります。一方で、買取価格は仲介で時間をかけて売る場合の相場より低くなることがあります。状態がよく、時間をかけて売れる家なら、仲介も選択肢です。
まとめ
施設に入った親の家には、親の同意を得て、家賃の有無・費用の分担・税の特例への影響・兄弟との取り決めを住む前に決めておけば住めます。家賃なしなら通常は贈与税はかかりませんが、子が住んでも親の3,000万円特別控除の期限は延びず、家計が別の子が住むと小規模宅地等の特例の扱いから外れます。取り決めは書面にし、税の特例は住む前に税理士へ確かめましょう。
修繕をしないと住めない古い家なら、買取くんは今の状態のまま査定し、査定は無料です。直す見積もりを取る前に今の価格を知っておくと、住むか売るかを家族で比べやすくなります。
取り決めが書面になっていれば、子は親の家で落ち着いて暮らせます。親が施設から戻る日が来ても、相続のときが来ても、兄弟で同じ書面を見ながら話を進められます。
\ 住まずに売った場合の価格を聞いてみる /
住むか売るかを兄弟で話し合っている途中でも、親の状況と家の傷み具合をそのままお聞かせください。
受付時間 10:00〜19:00(水・日曜定休)