「親の借地の上の家を相続したけど、借地権にも相続税はかかるの?」 「借りている土地の借地権って、相続税ではいくらになるんだろう」
借地権の相続税を調べている方は、このような疑問をお持ちではないでしょうか。借地権も相続税の対象で、旧法・普通借地権は更地の評価額×借地権割合で出します。家は固定資産税評価額で足し、遺産全体が基礎控除を超えれば、特例で税額0円でも申告が必要です。割合の調べ方と計算例も見ます。
受付時間 10:00〜19:00(水・日曜定休)
借地権に相続税はかかる?借地権も相続財産になり、家とは分けて評価する
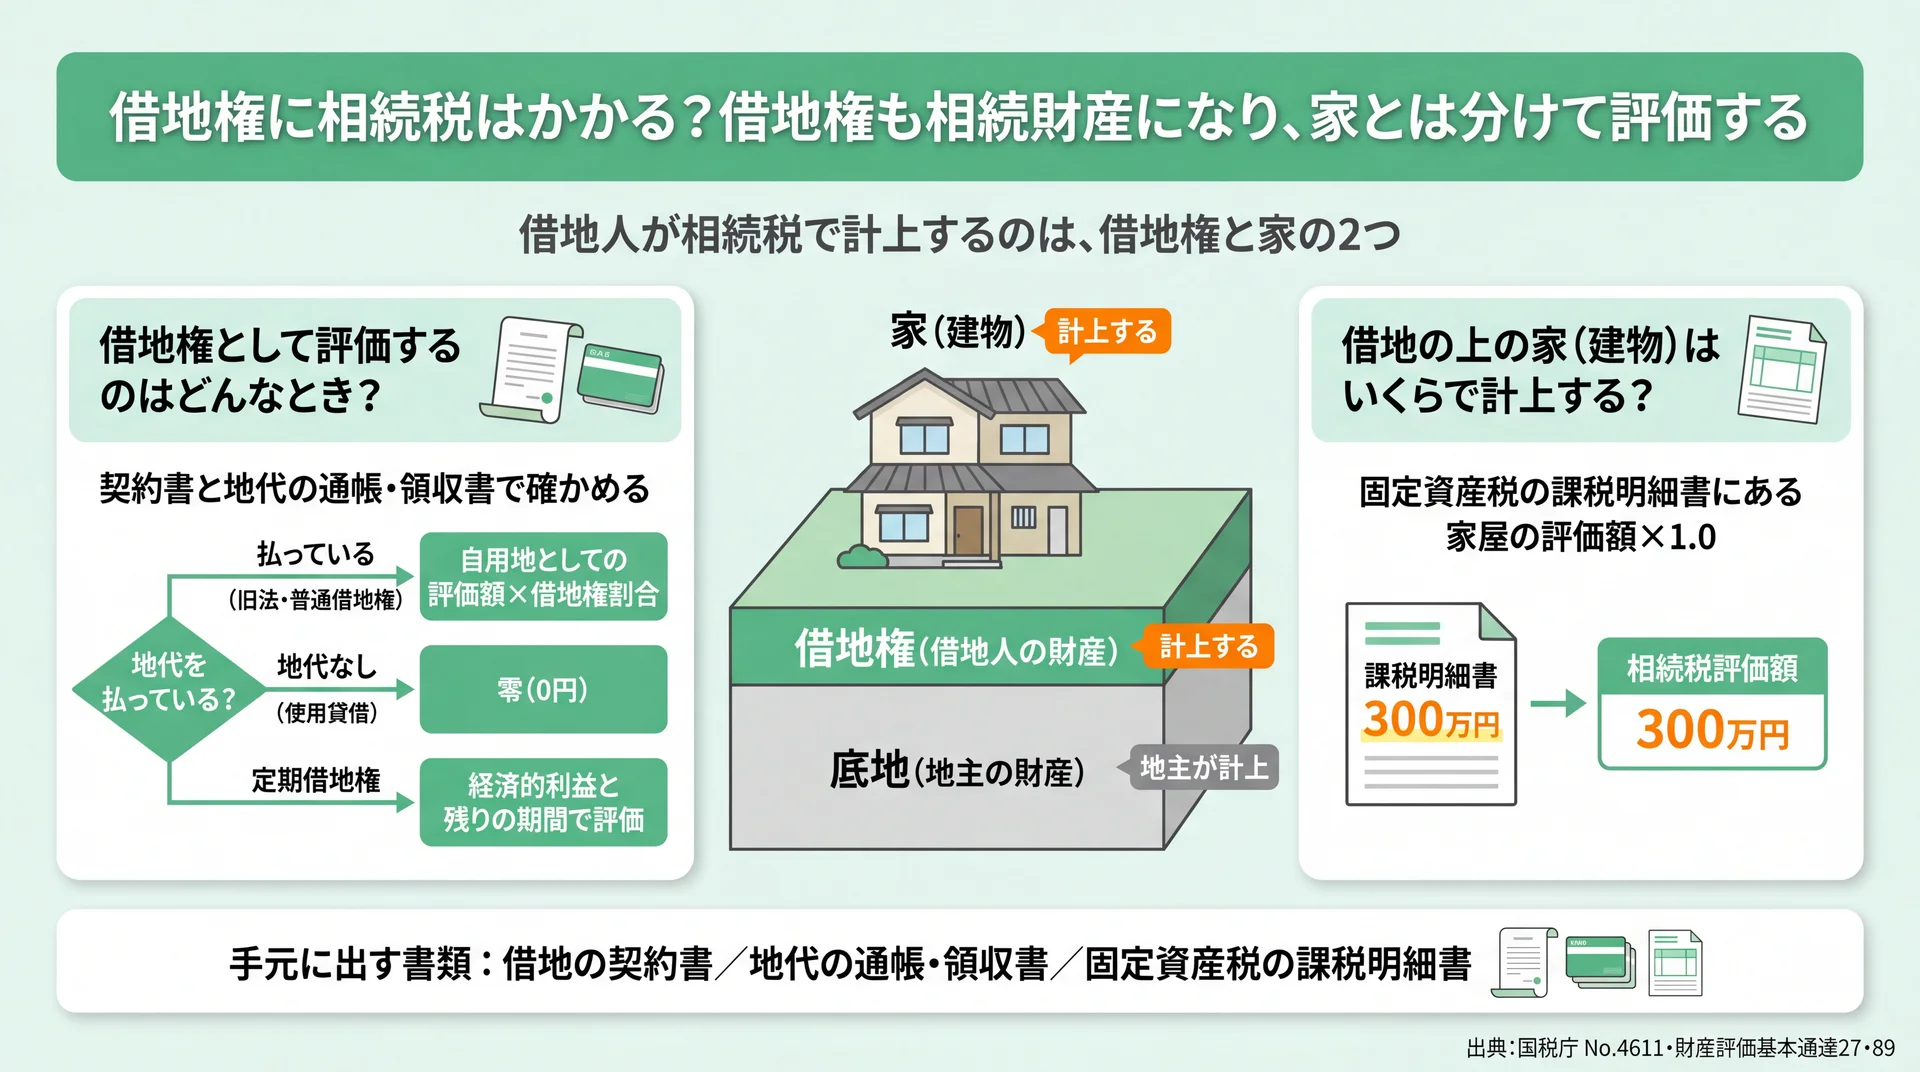
旧法・普通借地権は自用地評価額×借地権割合、使用貸借は0円、家は課税明細書の評価額をそのまま計上する(出典: 国税庁 No.4611・財産評価基本通達27・89・使用貸借の個別通達を基に当社作成)
借地権は相続税の対象で、更新のある旧法借地権・普通借地権なら、更地としての評価額に借地権割合をかけて評価します。借地の上の家は固定資産税評価額で別に計上します。国税庁のタックスアンサー「No.4611 借地権の評価」も、借地権は相続税・贈与税の対象になると明記しています。
借地権とは、建物を持つために地主から土地を借りる権利のことです。借地権割合は、土地の評価額のうち借地権の分として見る割合です。
親が地代を払って借りた土地に家を建てていたなら、相続する財産は2つです。家(建物)と、その土地を使い続ける権利(借地権)ですね。借地権のついた家は「借地権付き建物」と呼ばれ、相続税ではこの2つを別々に評価して足します。相続税評価額とは、相続税の計算に使う財産の額のことです。
土地そのものは地主の財産なので、借地人が土地の評価額をまるごと計上することはありません。地主の側では、借地権の付いた土地を「底地」と呼びます。底地の価格の決まり方も、借地人の側とは別なんです。借地人が相続税で計上するのは、借地権と家の2つです。
借地権として評価するのはどんなとき?地代と建物で確かめる
借地権として評価するのは、建物を持つために、地代を払って土地を借りている場合です。建物と地代は、借地の契約書と、地代を払った通帳や領収書で確かめましょう。
ただ、同じ「借地」でも、契約の種類や地代の払い方で評価が変わります。たとえば、地代も、その代わりの権利金なども払わない親族間の貸し借りは「使用貸借」と呼ばれます。この場合、土地を使う権利の価額は零(0円)として扱います(国税庁の個別通達)。権利金などの一時金を払うといった借地権の取引慣行がない地域の借地権も、評価しません(財産評価基本通達27)。
次の表の左の列から、自分の借地に近い行を探してください。旧法借地権は、借地借家法ができる前から続く借地のことです。普通借地権は、借地借家法のもとで結ぶ、更新のある借地です。旧法借地権にも更新があります。
| 借地の種類・状況 | 契約書・通帳で確かめること | 相続税評価の仕方 |
|---|---|---|
| 旧法借地権・普通借地権 | 地代を払い、契約に期間と更新の定めがある | 自用地としての評価額×借地権割合 |
| 一般定期借地権 | 期間50年以上で、更新・延長・建物買取請求をしない特約が書面にある | 経済的利益と残りの期間で評価 |
| 事業用定期借地権・一時使用目的の借地権 | 契約書に「事業用」「一時使用」とある | 事業用は一般定期借地権と同じ考え方、一時使用は雑種地の賃借権に準じて評価 |
| 使用貸借(地代なし) | 地代も権利金なども払っていない | 零(0円) |
| 相当の地代・無償返還の届出がある借地 | 権利金を払わずに高い地代(自用地評価額のおおむね年6%)を払っている、または「土地の無償返還に関する届出書」の控えがある | 零として扱う |
| 借地権の取引慣行がない地域 | 権利金などの一時金を払うといった取引慣行がない | 評価しない |
迷ったら、契約書と地代の領収書を税理士に見せて確かめましょう。とくに使用貸借や相当の地代の借地は、評価額が0円かどうかが分かれます。
借地の上の家(建物)はいくらで計上する?
借地の上の家は、固定資産税評価額に1.0をかけた額で評価します(財産評価基本通達89・別表1)。つまり、固定資産税評価額がそのまま相続税評価額になるんです。この数字は、毎年届く固定資産税の課税明細書にある家屋の評価額で確かめられます。
たとえば、家屋の評価額が300万円なら、家の相続税評価額も300万円です。土地の固定資産税は地主にかかるので、借地権の分は別に計算して足します。
相続税の申告と並行して家や借地契約の名義も変えるなら、借地権の名義変更の手続きで費用と進める順番を確かめられます。
借地権の相続税評価額はどう計算する?自用地評価額×借地権割合
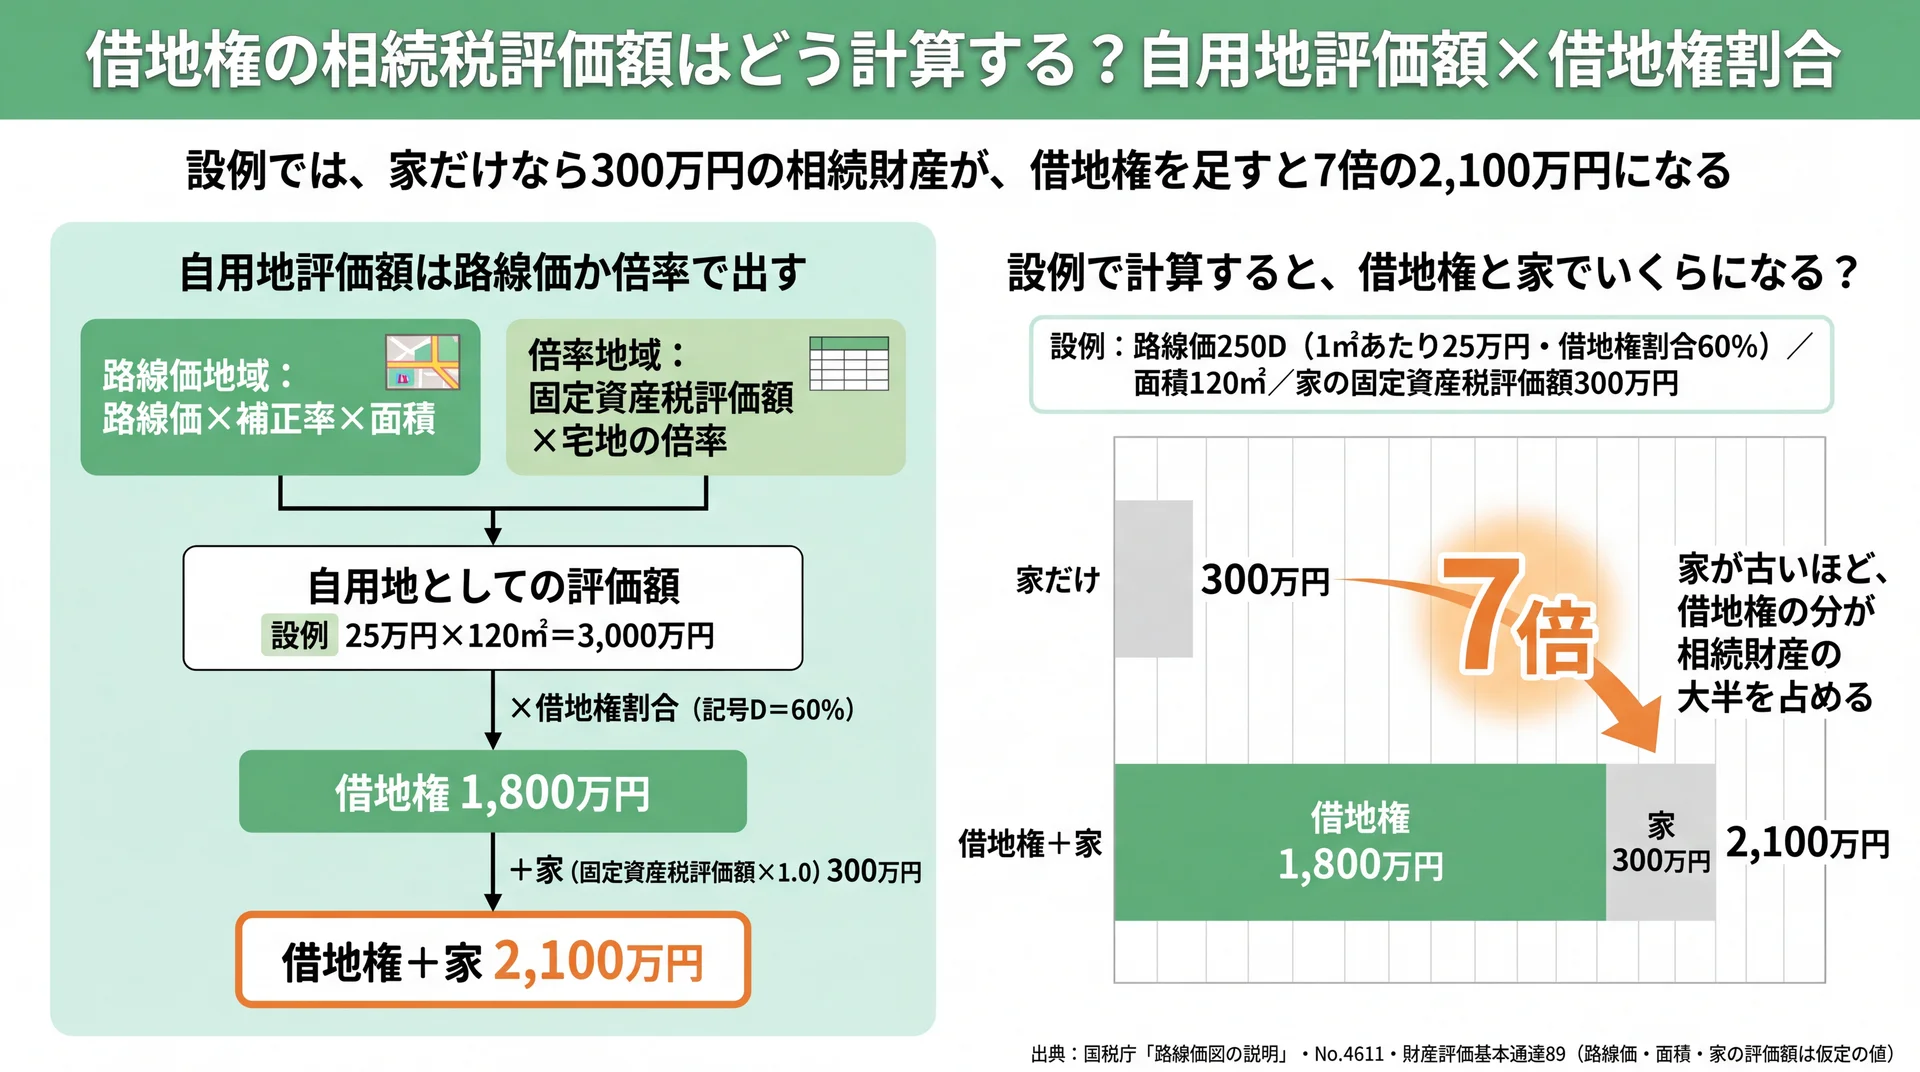
家だけなら300万円の相続財産が、借地権を足すと7倍の2,100万円になる(路線価・面積・家の評価額は仮定の値。出典: 国税庁「路線価図の説明」・No.4611・財産評価基本通達89を基に当社作成)
旧法借地権・普通借地権の評価額は、その土地を更地とみた評価額(自用地としての評価額)に、借地権割合をかけて出します。自用地としての評価額は、路線価のある地域なら路線価×面積、ない地域なら固定資産税評価額×倍率です。借地権割合は、地域ごとに国税局長が定めています(財産評価基本通達27)。
自用地評価額は路線価か倍率で出す
自用地とは、他人に貸していない更地として見た土地のことです。借地権は、まず「地主の土地を更地として見たらいくらか」を出してから計算します。
路線価とは、道路に面した標準的な宅地の1㎡あたりの価額で、千円単位で書かれています(国税庁「路線価図の説明」)。路線価地域では「路線価×補正率×面積」で自用地としての評価額を出します。補正率は奥行きの長さなど土地の形で変わるので、形が整っていない土地は税理士に計算してもらいましょう。
評価倍率表は、路線価のない地域(倍率地域)で使う倍率の表です。倍率地域では「固定資産税評価額×宅地の倍率」で自用地としての評価額を出します(国税庁「評価倍率表の説明」)。土地の固定資産税評価額は、地主に届く課税明細書に載っています。手元に無いときは、地主に尋ねるか税理士に確かめましょう。どちらの地域でも、この額に借地権割合をかければ借地権の評価額になります。
設例で計算すると、借地権と家でいくらになる?
設例として、次の条件で計算してみます。
- 家の前の道路の路線価:「250D」(1㎡あたり25万円・借地権割合60%)
- 借地の面積:120㎡(形の補正なし)
- 家の固定資産税評価額:300万円
| 計算する額 | 計算 | 評価額 |
|---|---|---|
| 自用地としての評価額 | 25万円×120㎡ | 3,000万円 |
| 借地権 | 3,000万円×60% | 1,800万円 |
| 家(建物) | 300万円×1.0 | 300万円 |
| 借地権+家 | 1,800万円+300万円 | 2,100万円 |
※ 路線価・面積・家の評価額は仮定の値で、借地権割合の記号と家の倍率1.0は国税庁の定めによります。
⇒ 家だけなら300万円の相続財産が、借地権を足すと7倍の2,100万円になります。
建物の評価額に、土地の評価額の6割分が加わるわけですね。家が古くて建物の評価額が小さいほど、借地権と家の合計のうち借地権の割合は大きくなります。この2,100万円に預貯金などを足して、基礎控除と比べます。
借地権割合はどこで調べる?路線価図の記号A〜Gと評価倍率表
借地権割合は、路線価図の路線価の右にある記号(A=90%〜G=30%)か、評価倍率表の「借地権割合」欄で確かめます。どちらも国税庁の「財産評価基準書」で年分ごとに公開されています。令和8年分は、1月1日時点の価格として7月1日に公開されました(国税庁「令和8年分の路線価等について」)。
路線価図とは、道路ごとの路線価を書き込んだ地図です。路線価図を開くときは、親が亡くなった年の年分を選びます。相続税は亡くなった日の価額で評価するので、2026年に亡くなったなら令和8年分です。年の前半に亡くなった場合は、その年分が出る7月以降に確かめることになります。
路線価図では、路線価の右の記号を見る
路線価図の道路の上には、「250D」のような表示があります。数字が1㎡あたりの路線価(千円単位)で、右のアルファベットが借地権割合です。記号と割合は次のように対応します。
- A:90%
- B:80%
- C:70%
- D:60%
- E:50%
- F:40%
- G:30%
地区の区分を表す記号など、ほかの表示も含めた路線価図の記号の見方を知っておくと、図を開いたときに迷いません。たとえば親の家の前の道路に「250D」とあれば、1㎡あたり25万円、借地権割合60%と読みます。
倍率地域は評価倍率表の「借地権割合」欄を見る
路線価図に「倍率地域」とあれば、市区町村ごとの評価倍率表を開き、町名や大字の行を探します。その行の「借地権割合」欄が借地権割合で、「宅地」欄が固定資産税評価額にかける倍率です。宅地欄に「路線」とあれば路線価地域なので、路線価図で確かめます(国税庁「評価倍率表の説明」)。
国税庁の例で見てみましょう。宅地の固定資産税評価額1,000万円に倍率1.1をかけると、1,100万円です。これが自用地としての評価額なので、借地権割合が60%なら借地権は660万円になります。同じ町に路線価地域と倍率地域が混ざることもあります。評価倍率表に「一部」とあるときは、路線価図もあわせて見ましょう。
相続税はかかる?借地権と家を足した遺産が基礎控除を超えれば申告が必要
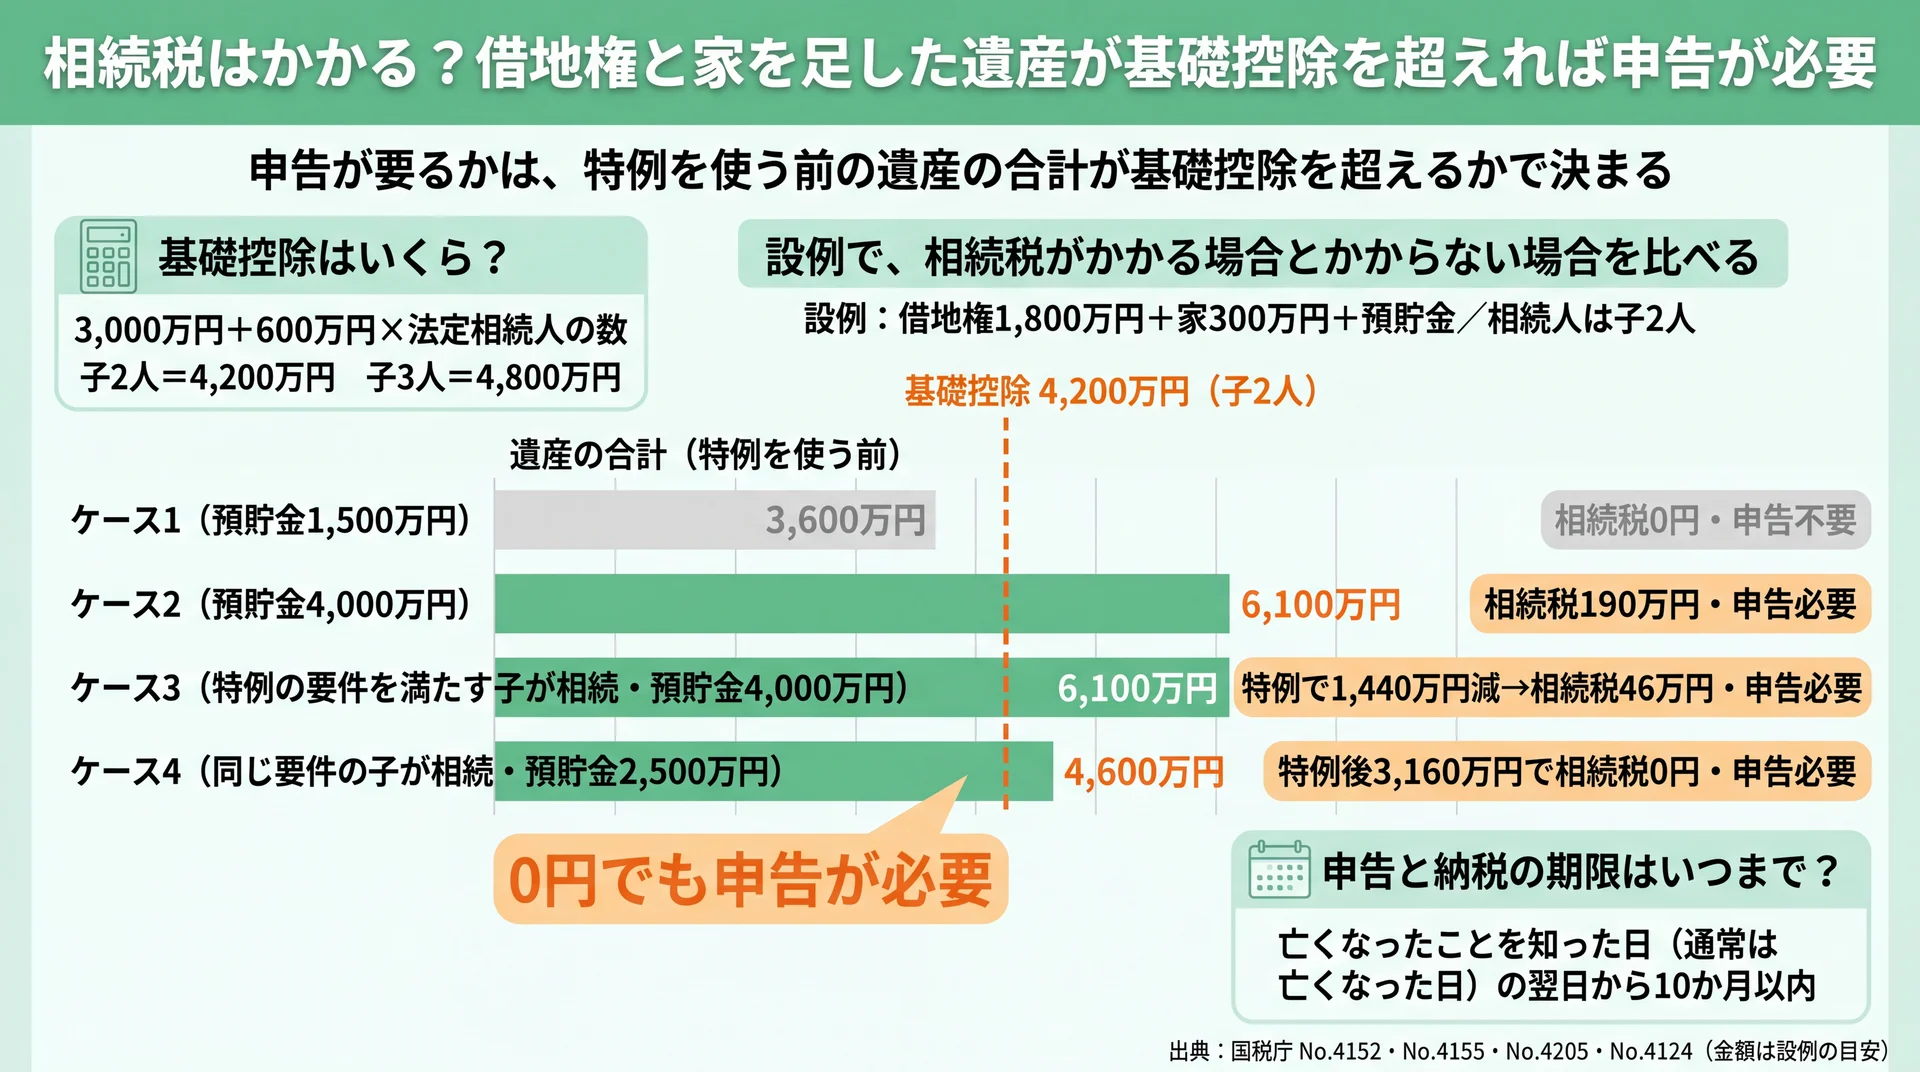
特例で相続税が0円になるケース4も、特例前の4,600万円が基礎控除を超えるので申告が必要になる(金額は設例の目安。出典: 国税庁 No.4152・No.4155・No.4205・No.4124を基に当社作成)
借地権と家の評価額にほかの遺産を足し、その合計が基礎控除を超えれば相続税の申告が必要です。基礎控除は「3,000万円+600万円×法定相続人の数」です(国税庁「No.4152 相続税の計算」)。比べる合計は特例を使う前の額で、この範囲に収まれば申告も納税も要りません(国税庁「No.4205 相続税の申告と納税」)。特例で税額が0円になっても、この合計が超えていれば申告は要ります。
基礎控除はいくら?3,000万円+600万円×法定相続人の数
法定相続人とは、民法で決まる相続人のことです。相続放棄(遺産をいっさい引き継がないと家庭裁判所に申し出ること)をした人がいても、基礎控除では放棄がなかったものとして人数を数えます(国税庁「No.4152 相続税の計算」)。子2人が相続人なら基礎控除は4,200万円、子3人なら4,800万円ですね。
比べる相手は、借地権・家・預貯金などを合わせた正味の遺産額です。国税庁は、これを「課税価格の合計額」と呼んでいます。借地権の評価額が出たら、通帳の残高や株式、ほかの不動産の評価額も書き出して足しましょう。
令和6年分では、亡くなった約160万人のうち、相続税の申告書が出されたのは約16.7万人でした。割合にすると10.4%です(国税庁「令和6年分 相続税の申告事績の概要」)。遺産の合計が基礎控除に収まれば申告は要りません。まずは合計を出して、基礎控除と比べてみましょう。
設例で、相続税がかかる場合とかからない場合を比べる
設例は、借地権1,800万円と家300万円に、預貯金の額だけを変えて比べます。相続人は子2人で、借金や葬式費用はないものとします。小規模宅地等の特例は、亡くなった人が住んでいた家などの土地の評価額を、一定の面積まで減らす特例です。ケース3・4は、この特例の要件を満たす子(親と同居していた子・持ち家のない子)が借地権を相続した場合です。
| ケース | 預貯金 | 遺産の合計(特例を使う前) | 特例で減らす額 | 基礎控除4,200万円を引いた額 | 相続税の総額 | 申告 |
|---|---|---|---|---|---|---|
| ケース1 | 1,500万円 | 3,600万円 | 使わない | 0円(基礎控除以下) | 0円 | 不要 |
| ケース2 | 4,000万円 | 6,100万円 | 使わない | 1,900万円 | 190万円 | 必要 |
| ケース3(特例の要件を満たす子が相続) | 4,000万円 | 6,100万円 | 1,440万円(借地権1,800万円の80%) | 460万円 | 46万円 | 必要 |
| ケース4(特例の要件を満たす子が相続) | 2,500万円 | 4,600万円 | 1,440万円(借地権1,800万円の80%) | 0円(特例後の3,160万円が基礎控除以下) | 0円 | 必要 |
※ 表は横にスクロールできます。
相続税の総額は、基礎控除を引いた額を子2人が半分ずつ受け取ったと仮定して計算します。1人あたり1,000万円以下の部分の税率は10%です(国税庁「No.4155 相続税の税率」)。ケース2なら、950万円×10%=95万円が2人分で190万円になります。
同じ借地の家でも、預貯金の額で相続税がかかるかどうかが分かれます。特例を使えれば、税額は190万円から46万円に下がります。ただ、遠方で自分の持ち家に住む子が相続する場合は、特例の要件に当たりにくいんです。その場合は、ケース2の190万円が目安になります。ケース4のように特例で相続税が0円になっても、特例を使う前の4,600万円が基礎控除を超えるので、申告は必要です。
この表は設例の目安です。実際に各人が納める額は、相続税の総額を実際に受け取った割合で分けて決まります。自分の場合の税額は、税理士か税務署に確かめましょう。
申告と納税の期限はいつまで?
相続税の申告と納税の期限は、亡くなったことを知った日(通常は亡くなった日)の翌日から10か月以内です。国税庁の例では、1月6日に亡くなったら、その年の11月6日が期限になります。申告書は、亡くなった親の住所地の税務署に出します(国税庁「No.4205 相続税の申告と納税」)。
相続放棄の期限は、原則として自分が相続人になったと知った時から3か月以内で、この申告期限より先に来ます(民法915条)。放棄や名義変更も含めた期限の並びを借地権を相続したときの手続きと期限で見て、どれから手を付けるか決めましょう。申告や納税が遅れると、加算税や延滞税がかかる場合があります。
受付時間 10:00〜19:00(水・日曜定休)
定期借地権の相続税評価は?残りの期間が短いほど低くなる
定期借地権は、借地権割合ではなく、亡くなった日に借地人が持っている経済的な利益と残りの期間をもとに評価します。定期借地権とは、更新がなく、期間が終われば土地を返す借地のことです。評価の式の仕組み上、土地の評価額が同じなら、残りの期間が短いほど評価額は下がります(国税庁「No.4611 借地権の評価」)。
一般定期借地権はどう計算する?
一般定期借地権は、存続期間を50年以上とし、更新・建て直しによる延長・建物買取請求をしない特約を公正証書などの書面で結ぶ借地です(借地借家法22条)。課税上の弊害がなければ、評価は次の式で計算できます。
自用地としての評価額×(設定時に借地人が受けた経済的利益の総額÷設定時の土地の通常の取引価額)×(残りの期間に応じた複利年金現価率÷設定期間に応じた複利年金現価率)
経済的利益には、返ってこない権利金・協力金・礼金などが入ります。保証金や敷金を基準年利率(評価に使う利率)より低い利息や無利息で預けたことによる利益も含まれます(財産評価基本通達27-3)。複利年金現価率とは、残りの年数に応じて国税庁が示す率のことです。計算には、国税庁の「定期借地権等の評価明細書」も使えます。
たとえば、契約期間50年のうち残り20年で親が亡くなった場合を考えます。式の右側は「残り20年の率÷50年の率」なので、1より小さくなります。土地の評価額が同じなら、評価額は設定したときより下がります。率を当てはめた計算は、評価明細書を使うか税理士に頼みましょう。
契約書では、次の3点を確かめておくと計算の材料がそろいます。
- 契約の始まった日と存続期間
- 設定時に払った権利金・保証金の額
- 更新などをしない特約が書かれているか
事業用定期借地権・一時使用目的の借地権は?
事業用定期借地権も、一般定期借地権と同じ考え方で評価します。一時使用目的の借地権は借地権割合をかけず、雑種地の賃借権に準じて評価します(国税庁 No.4611)。
親が定期借地権付きの分譲マンションを持っていて、令和6年1月1日以後の相続なら、国税庁のタックスアンサー No.4667「居住用の区分所有財産の評価」もあわせて見ましょう。
借地権に小規模宅地等の特例は使える?配偶者や要件を満たす子が相続すれば330㎡まで80%減
小規模宅地等の特例は借地権にも使え、亡くなった親が住んでいた家の借地なら、330㎡まで評価額を80%減らせます。ただし、相続する人ごとの要件を満たし、相続税の申告をすることが条件です。国税庁は特例の「宅地等」を「土地または土地の上に存する権利」としており、借地権も入ります(国税庁「No.4124 小規模宅地等の特例」)。
親が要介護認定などを受けて老人ホームなどに入っていても、親が住んでいた家として扱われます。入居後に家を事業に使ったり、親と生活費が別の人が新たに住んだりした場合は除きます(国税庁 No.4124)。
誰が相続すれば使える?配偶者・同居の子・持ち家のない子
親の家の借地で特例を使えるかは、相続する人で次のように変わります。
- 親の配偶者:相続する人についての要件はありません
- 親と同じ家に住んでいた親族:亡くなる直前から相続税の申告期限まで住み続け、借地権を持ち続けることが要件です
- それ以外の親族(別居の子など):次の要件などをすべて満たす必要があります
- 親に配偶者がいない
- 亡くなる直前に、親と同じ家に住んでいた相続人がいない
- 亡くなる前3年以内に、自分や自分の配偶者、三親等内の親族などが持つ国内の家(亡くなる直前に親が住んでいた家を除く)に住んだことがない
- 亡くなったときに住んでいる家を、過去に持っていたことがない
- 申告期限まで借地権を持ち続ける
このほか、親と生活費を共にしていた親族が住んでいた家の土地も、別の要件で対象になります。
たとえば、親が1人で住んでいた借地の家を、東京で自分名義のマンションに住む子が相続する場合、この子は3の「それ以外の親族」に当たります。「亡くなる前3年以内に自分の持ち家に住んだことがない」を満たさないので、特例は使いにくいと読めます。遠方で自分の持ち家に住んでいる子が相続するなら、特例を使わない額で相続税の見当をつけておくと安全です。当てはまるかは、家族の住まいを伝えて税理士に確かめましょう。
特例を使うと、相続税がかからなくても申告が要る
特例を使うには、相続税の申告書に特例を使う旨を書き、計算の明細書や遺産分割協議書の写しなどを付けて出します(国税庁 No.4124)。遺産分割協議とは、相続人全員で遺産の分け方を決める話し合いのことです。申告が要るかどうかは、特例を使う前の遺産の合計で決まります。特例で相続税が0円になる場合でも、申告書を出さなければ特例は使えません。
設例のケース4がこの場面です。特例前の4,600万円が基礎控除を超えるので、税額0円でも申告が必要です。遺産分割協議書の写しを付けるので、誰が借地権を相続するかも決めておきます。期限までに分け方が決まらないときの扱いは、税理士に確かめましょう。
借地権は相続税評価額で売れる?評価額と売れる額が違う理由
相続税評価額は税金を計算するための額なので、借地権がその額で売れるとは限りません。路線価は、地価公示価格などを基にした価格の80%程度を目途に定められています(国税庁「令和8年分の路線価等について」)。借地権の評価額は、そこに借地権割合をかけた額です。
契約が土地の賃借権なら、借地権を売るときは地主の承諾(譲渡承諾)が要ります。民法612条は、借りている人は貸主の承諾がなければ賃借権を譲り渡せないと定めています。家の買い手が賃借権を引き継いでも地主に不利になるおそれがないのに地主が承諾しないときは、借りている人の申立てで、裁判所が承諾に代わる許可を出す仕組みもあります。ただ、地主へのお金の支払いを条件にされることがあります(借地借家法19条)。
| 比べる点 | 相続税評価額 | 実際に売れる額 |
|---|---|---|
| 何のための額か | 相続税を計算するための額 | 買い手と合意して売買する額 |
| 誰が・何で決めるか | 国税庁の路線価・借地権割合で計算する | 買い手が見つかるか・地主の承諾・家の状態で変わる |
| 地主の承諾 | 関係しない | 売るときに必要(土地の賃借権の場合) |
| いつの時点の額か | 親が亡くなった日 | 売る時点 |
評価額を納税資金の当てにして売ろうとしても、承諾の話し合いや買い手探しで、思った額や時期で売れないことがあります。持ち続けるか売るかを決める前に、評価額とは別に、実際に売れる額を確かめておきましょう。実際の取引でどのくらいになるかは、売却先ごとの目安を示した借地権の売却相場が参考になります。
評価額が付いても、地代や将来の解体の負担のほうが重いなら、相続放棄も考えますよね。その場合は、評価額の計算より先に放棄の期限を確かめてください。相続放棄には相続税の申告期限より早い期限があり、家を売ったり家財を処分したりする前に判断が要ります(民法915条・921条1号)。放棄したあと家と借地権がどうなり、解体費用を誰が払うのかは、借地の家の相続放棄で先に見ておけます。
相続した借地権を売ったときの税金はどうなる?
借地権を売ると、相続税とは別に、売って得た利益(譲渡所得)に税金がかかります。相続税を納めた人には、納めた相続税の一部を取得費に足せる特例があります。相続税の申告期限の翌日以後3年を経過する日までに売ることが条件です(国税庁「No.3267 相続財産を譲渡した場合の取得費の特例」)。取得費とは、売った額から差し引ける、その財産を手に入れたときの費用のことです。
譲渡所得の計算式と税率は、借地権売却の税金の計算に沿って当てはめます。取得費に足せる相続税の額の出し方は、相続した土地を売ったときの取得費加算に計算の順番が載っています。
借地権の相続税についてよくある質問
地代を払わずに親族の土地を借りていた場合も、借地権に相続税はかかる?
地代を払わずに親族の土地を借りて家を建てていた場合は、使用貸借に当たります。その土地を使う権利は零として扱うので、借地権の評価額は0円です。ただし家(建物)は相続財産なので、固定資産税評価額で計上します。地代の代わりに何かを払っていた場合や、以前の扱いで無償の借受けに贈与税などが課税された場合は、扱いが変わることがあります。税理士に確かめましょう。
借地の家を人に貸していた場合、借地権の相続税評価は変わる?
変わります。親が借地の上の家を人に貸していた場合、借地権は「借地権の評価額−借地権の評価額×借家権割合×賃貸割合」で評価します(財産評価基本通達28)。そのぶん、通常の借地権より低くなります。借家権割合は家を借りている人の権利の割合、賃貸割合は家のうち貸している部分の割合です。
地代が高い借地や「土地の無償返還に関する届出書」が出ている借地の相続税評価は?
権利金を払わずに相当の地代(自用地評価額のおおむね年6%)を払っている借地は、借地権の価額を零として扱います。「土地の無償返還に関する届出書」が出ている借地も同じです(国税庁の個別通達)。この借地を返すときや手放すときの税金は、無償返還と借地権の税金で手放し方ごとに比べられます。届出書の控えが親の書類に見当たらなければ、地主に尋ねてみましょう。
買取くんでは、相続税の申告や名義変更が済む前でも借地の家の査定を頼めますか?
頼めます。買取くんは借地の上に建つ家も査定・買取の対象にしています。売るか決める前の相談も、相続の名義変更が済んでいない段階の相談も受け付けています(買取くん)。申告の準備で評価額を出したあと、売れる額だけを聞いて、持ち続ける場合の地代や解体の負担と比べる使い方もできます。
買取くんは、相続した借地の家がいくらで売れるか確かめたいときに合う?
借地の家が実際にいくらで売れるかを先に確かめたいなら、売るか決める前から査定を相談できる買取くんが合います。評価額だけで持ち続けるか売るかを決めると、売れる額との差に後から気づくことがあるからです。
評価額は相続税を見積もるための数字で、売れる額は手放したときに受け取れる数字です。売れる額は買い手が見つかるかと地主の承諾で変わるので、評価額とは別に確かめます。売れる額が分かれば、地代や将来の解体の負担を払いながら持ち続ける場合と比べられます。
借地の家を地主以外に売るときは、土地の賃借権の契約なら、買い手が誰でも地主の承諾が要ります。仲介で一般の買い手を探す場合は、土地と建物の持ち主が違うため、片方だけを売ろうとすると買い手が限られます(買取くん 事業紹介)。買い手が見つかるまで、いくらで売れるか分からないまま時間が過ぎることもあります。
当社は、借地の上に建つ古い家も買取・査定の対象として取り扱っています。買取くんでは、他社で断られた物件や少額の物件も相談でき、遠方の物件にも全国で対応しています。
大阪府堺市では、関東に住んでいて管理できなかった相続した実家を、当社が1,200万円で買い取りました。生活用品が残ったままで、他社では希望の金額に届かなかった家を、希望より高い額で買い取った事例です。同じ家でも、聞く相手で提示額が変わった例です。なお、この事例は借地ではなく、相続した空き家の買取です。
当社は、売ると決めていなくても、相談だけ・査定だけの依頼を受け付けています。評価額は出したけれど、借地の家を持ち続けるか売るか決めかねている人に向いています。遠方に住んでいて、実家の管理に通えない人にも合います。地主との話をどう進めるかは、査定を申し込むときに電話で確かめられます。一方で、買取価格は仲介で時間をかけて売る場合の相場より低くなることがあります。時間に余裕があり、状態のよい家なら、仲介で売る方法も選択肢です。
まとめ
旧法借地権・普通借地権の相続税評価額は、更地としての評価額に借地権割合をかけて出し、借地の上の家は固定資産税評価額で別に足します。ほかの遺産も足した合計が基礎控除を超えれば、特例で税額が0円でも申告が必要です。申告と納税の期限は、亡くなったことを知った日の翌日から10か月以内です。
路線価地域なら、路線価図で評価額の見当を自分でつけられます。倍率地域は、土地の固定資産税評価額が分かれば同じように計算できます。定期借地権や使用貸借に当たるか、特例の要件を満たすかは、税理士や税務署に確かめましょう。
まずは契約書で借地の種類を確かめましょう。旧法・普通借地権なら、亡くなった年の路線価図などで借地権割合を探し、設例の表に自分の数字を入れて基礎控除と比べます。定期借地権なら、評価明細書を使うか税理士に頼みましょう。
評価額は売れる額とは別に決まります。借地の家を手放すかどうかを地代や解体の負担と比べて決めるには、売れる額を聞ける相談先が要ります。買取くんは、宅地建物取引業の免許(東京都知事免許(1)第107888号)を受けた当社のサービスです。借地の上に建つ家の査定を、売るか決める前から受け付けています。申告の準備をしながら、評価額と売れる額の両方を手元にそろえたい方に向いています。
受付時間 10:00〜19:00(水・日曜定休)