「親の葬儀が終わったけれど、実家の処分は何から手を付ければいいんだろう」 「実家の片付けや登記のお金、手元で足りるのかな」
親の死後に家の処分を考えている方は、このような疑問をお持ちではないでしょうか。親の死後の家の処分費用は、相続か放棄かを決める3か月はほぼ出ていきません。相続後は登記・片付け・固定資産税を相続人が先に払い、仲介手数料や税は売却代金から精算します。期限は、放棄と相続税の申告が先にきます。相続登記と、空き家の特例で売る期限はあとです。親名義で売れるか、売れないときの手放し方も扱います。
受付時間 10:00〜19:00(水・日曜定休)
親の死後、家の処分費用はいつ出ていく?期限の順番と、その時点で払うお金
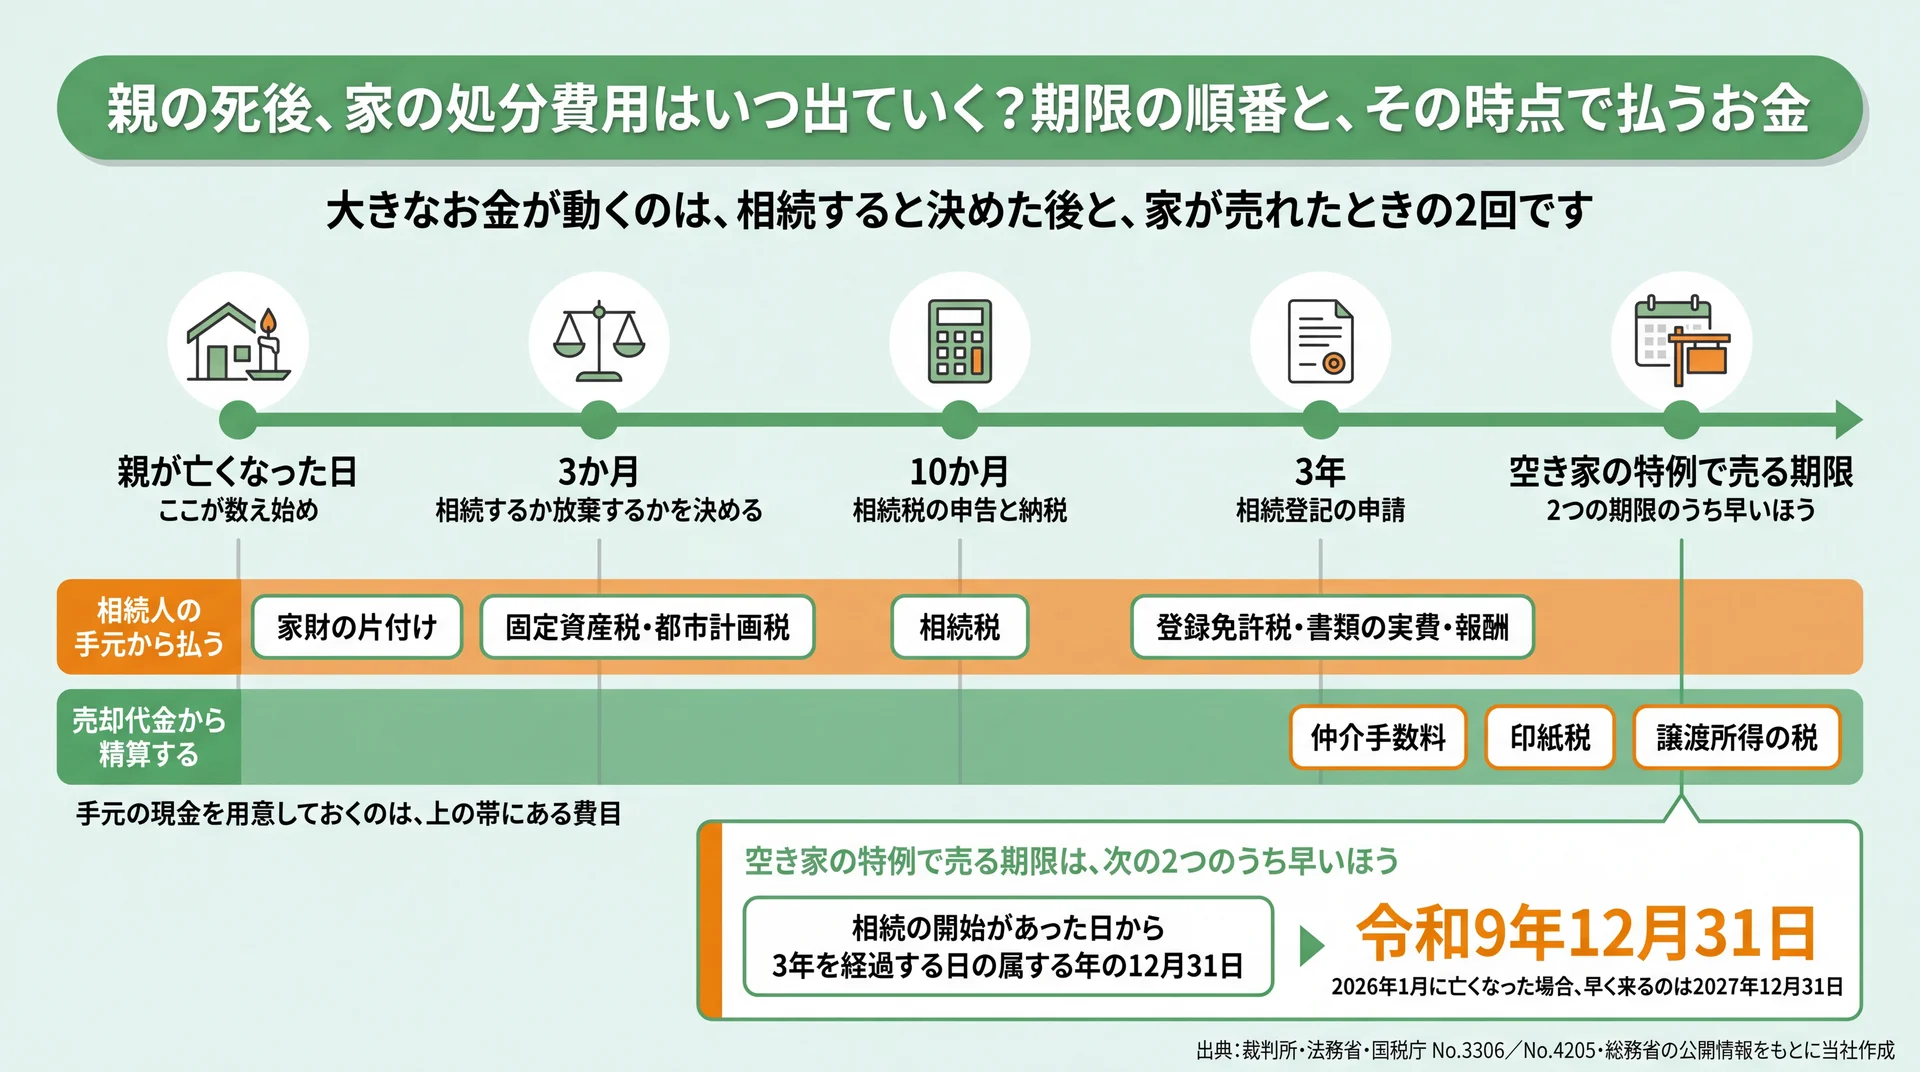
親の死後の家の処分費用は、相続するか放棄するかを決める3か月の間はほとんど出ていきません。相続すると決めたあとに、相続登記・家財の片付け・固定資産税が相続人の手元から出ていき、仲介手数料や譲渡所得の税は家が売れたときに売却代金から精算します。期限はばらばらに来るのではなく、順番に並んでいます。
期限と費用を別々に見ていると、「先に何にお金が要るのか」がいつまでも分からないんです。そこで、親が亡くなった日を起点に、期限・その時点で出ていく費用・どこから払うか・次にすることを1本の表に並べてみました。
| 時期・期限 | この時点で出ていく費用 | どこから払うか | 次にすること |
|---|---|---|---|
| 相続を知った日から3か月以内 | 財産を調べる実費くらい | 相続人の手元 | 相続するか放棄するかを決める |
| 相続を決めてから売り方が決まるまで | 家財の片付け | 相続人の手元 | 残したまま売れるかを確かめる |
| 毎年1月1日時点の所有者に課税 | 固定資産税・都市計画税 | 相続人の手元 | 市区町村へ現所有者の申告 |
| 亡くなったことを知った日の翌日から10か月以内 | 相続税(かかる場合) | 相続人の手元 | 申告と納税 |
| 取得を知った日から3年以内 | 登録免許税・書類の実費・報酬 | 相続人の手元 | 相続登記の申請(売るなら特例の期限より前に済ませる) |
| 丸3年を迎える年の12月31日と令和9年12月31日の早いほう | 仲介手数料・印紙税・譲渡所得の税 | 売却代金から精算 | 空き家の特例を使って売る |
| 相続税の申告期限の翌日以後3年を経過する日まで | 譲渡所得の税(払った相続税の一部を差し引ける) | 売却代金から精算 | 取得費加算の特例を使って売る |
データ出典: 裁判所「相続の放棄の申述」・法務省「相続登記の申請義務化について」・国税庁 タックスアンサー No.3306 ほか、本文中にリンクした国税庁・総務省・広島市の公開情報をもとに当社が1本の時系列に再構成。
⇒ 大きなお金が動くのは「相続すると決めた後」と「売れたとき」の2回。表はお金が出ていく順に並べていますが、期限が来る順番はこれとは別です。2026年に親が亡くなった場合、空き家の特例で売る期限(2027年12月31日)は、相続登記の3年(2029年1月)より先に来ます。順番に見ていきましょう。
相続するか放棄するかを決める
いちばん最初に来る期限が、相続放棄の判断です。前掲の裁判所の案内では、放棄の申述は自己のために相続の開始があったことを知ったときから3か月以内にしなければならないと定められています。財産の状況を調べても判断する資料がそろわないときは、家庭裁判所へ期間を伸ばす申立てができますが、これも期限内に動く必要があります。
この段階では、まだ大きな費用は出ていきません。戸籍や登記簿を取り寄せる実費くらいです。ただし注意したいのは、放棄を考えているうちは家財を持ち出したり売ったりしないこと。財産に手を付けた事実が、相続を承認したものとして扱われる場合があるためです。
放棄を選べば、家の処分費用を負担する立場からは外れます。ただ、家だけを選んで放棄することはできず、預貯金を含めた財産すべてを手放すことになります。しかも放棄の時点でその家を実際に使っていた人には、次に引き継ぐ人へ渡すまでの役目が残るんです。保存義務とは、自分の財産と同じ注意をはらって、その家を保っておく役目のこと。どこまでが「使っていた」に当たるのか、放棄したあとに家がどこへ行くのかは相続放棄した家のその後の扱いで線引きしています。放棄できる条件と3か月の数え方そのものは空き家の相続放棄にまとめました。
相続を決めたら動き出す、家財の片付けの費用
相続すると決めた瞬間から、実際にお金が出ていきます。最初に構えることになるのが家財の片付けです。残置物とは、引き渡しのときに家の中に残っている家具・家電・生活用品のこと。親が長く住んだ家ほど、押し入れや納戸、物置の中身が積み上がっています。
ここで順番を間違えないでほしいんです。片付けを先に始めてしまうと、売り方が決まる前に費用だけが確定します。残したまま買い取ってもらう道を選べば、この費用は発生しません。片付けにいくらかかるかの目安と、そのまま売る方法は残置物の処分費用とそのまま売る方法で解説しています。
⇒ 片付けの見積りを取る前に「残したままでも売れるのか」を確かめておくと、出ていく順番が変わります。
固定資産税の請求先は、登記が済む前に相続人へ移る
名義を変えていないから固定資産税は関係ない、とはなりません。総務省「固定資産税の概要」によれば、固定資産税は土地・家屋の所有者に課税され、賦課期日は年度の初日の属する年の1月1日です。つまり1月1日時点で誰の物かによって、その年度の納税義務者が決まります。
登記簿の所有者が1月1日より前に亡くなっていた場合は、その日に新たに所有することになった人、つまり相続人が納税義務者になります。広島市の案内はこの扱いを地方税法343条2項に沿って説明し、登記が済むまでの間は「現に所有している人」として市へ申告するよう求めています。同市の申告期限は、知った日の属する年の翌年1月31日と、知った日の翌日から3か月を経過した日のいずれか遅い日です。手続きの名前も期限も市区町村ごとに決まっていますから、皆様の実家がある自治体の案内で確かめてください。
遺産の分け方が決まるまでのあいだ、家は相続人みんなの共有です(e-Gov法令検索 民法898条)。誰か1人の名前で納税通知が届いても、家はきょうだい全員のものですから、費用の分け方も全員で話し合うことになります。ここに電気・水道の基本料金や火災保険料が加わり、売れるまでの月数だけ積み上がっていきます。
売ると決めきれず、住む・貸す・管理して持ち続ける案も残っているなら、先に実家が空き家になったときの選び方で分岐を整理してみてください。
相続税がかかる家なら、申告と納税の期限がある
相続財産が基礎控除を超える場合は、相続税の申告が入ります。国税庁 タックスアンサー No.4205は、申告を被相続人が死亡したことを知った日の翌日から10か月以内に行うこととし、1月6日に死亡した場合はその年の11月6日が申告期限になると例示しています。家の処分と同じ時期に、現金での納税が必要になる可能性があるということです。
そもそも相続税がかかるのか、いくらになるのかは財産の総額と相続人の数で変わります。判定と計算は相続した不動産の売却でかかる税金に譲りますが、納税資金を売却代金でまかなう予定なら、この10か月が売却スケジュールの制約になる点だけ頭に置いておきましょう。
相続登記の期限と、怠ったときの過料
相続登記の義務化とは、相続で不動産を取得した人に、名義を移す登記の申請を法律で義務づけた仕組みです。前掲の法務省の案内によれば、不動産を取得したことを知った日から3年以内に相続登記の申請をすることが義務づけられています(不動産登記法76条の2第1項)。正当な理由がないのに申請を怠ったときは10万円以下の過料の適用対象となります。遺産分割が成立した場合は、成立した日から3年以内に、その内容を踏まえた登記を申請することになります。
施行は令和6年4月1日ですが、それより前に始まった相続で登記をしていない家も対象に含まれます。親が亡くなったばかりの皆様にとっては、3年という猶予より「売るなら先に登記が要る」という順序のほうが効いてきます。費用と期間は次の見出しでまとめました。
売るときに動くお金と、空き家の特例が使える期限
家が売れたときに動くお金は、相続人が先に立て替えるお金とは性質が違います。仲介手数料、売買契約書の印紙税、譲渡所得の税は、受け取る売却代金から精算できるためです。譲渡所得とは、売った代金から、買ったときの値段と売るためにかかった費用を差し引いた利益のこと。国税庁 タックスアンサー No.3255は、仲介手数料と売主が負担した印紙税を譲渡費用として挙げる一方、固定資産税など資産の維持や管理のためにかかった費用は譲渡費用にならないとしています。売れるまで払い続けた固定資産税は、税の計算で差し引けません。だからこそ、売れるまでの月数を短くすること自体が費用の対策になります。
仲介手数料の上限は法律で決まっています。国土交通省の計算例では、売値1,000万円(税別)なら上限は39.6万円(税込)です。費目ごとの区分と、売り方によって総額がどう変わるかは空き家の処分費用を誰がいつ払うかで整理した一覧に並べています。
そして、売る時期そのものに期限を作るのが空き家の特例です。相続空き家の3,000万円特別控除とは、相続した親の家を売ったときに、譲渡所得から最高3,000万円まで差し引ける国の特例をいいます。前掲の国税庁 No.3306 は、売る時期について2つの要件を挙げています。1つは、平成28年4月1日から令和9年12月31日までの間に売ることです。もう1つは、相続の開始があった日から3年を経過する日の属する年の12月31日までに売ることです。使えるのは、この2つの期限のうち早く来るほうまでです。
2026年1月に親が亡くなった場合で考えてみましょう。丸3年を迎えるのは2029年ですから、期限は2029年12月31日、と読めます。ところが制度そのものの期限は2027年12月31日。先に来るのは2027年12月31日のほうで、ここを過ぎると特例は使えません。「丸3年を迎える年の年末」だけを見て逆算すると、期限を2年遅く見積もってしまう計算になります。この例では、相続登記の3年の期限(2029年1月)より先に特例の期限が来る点も見落としやすいところです。
もうひとつ、相続税を払った人には国税庁 タックスアンサー No.3267の取得費加算の特例があります。相続開始のあった日の翌日から相続税の申告期限の翌日以後3年を経過する日までに売れば、払った相続税の一部を取得費に加えられる仕組みです。申告期限の10か月と合わせると、亡くなった日からおよそ3年10か月という換算になります。建築年や売却代金の条件、2つの特例の使い分けは相続空き家の3,000万円特別控除で確かめたうえで、実際の適用は税理士に相談してください。
相続登記の費用は登録免許税と報酬、期間は戸籍集めと遺産分割協議で決まる
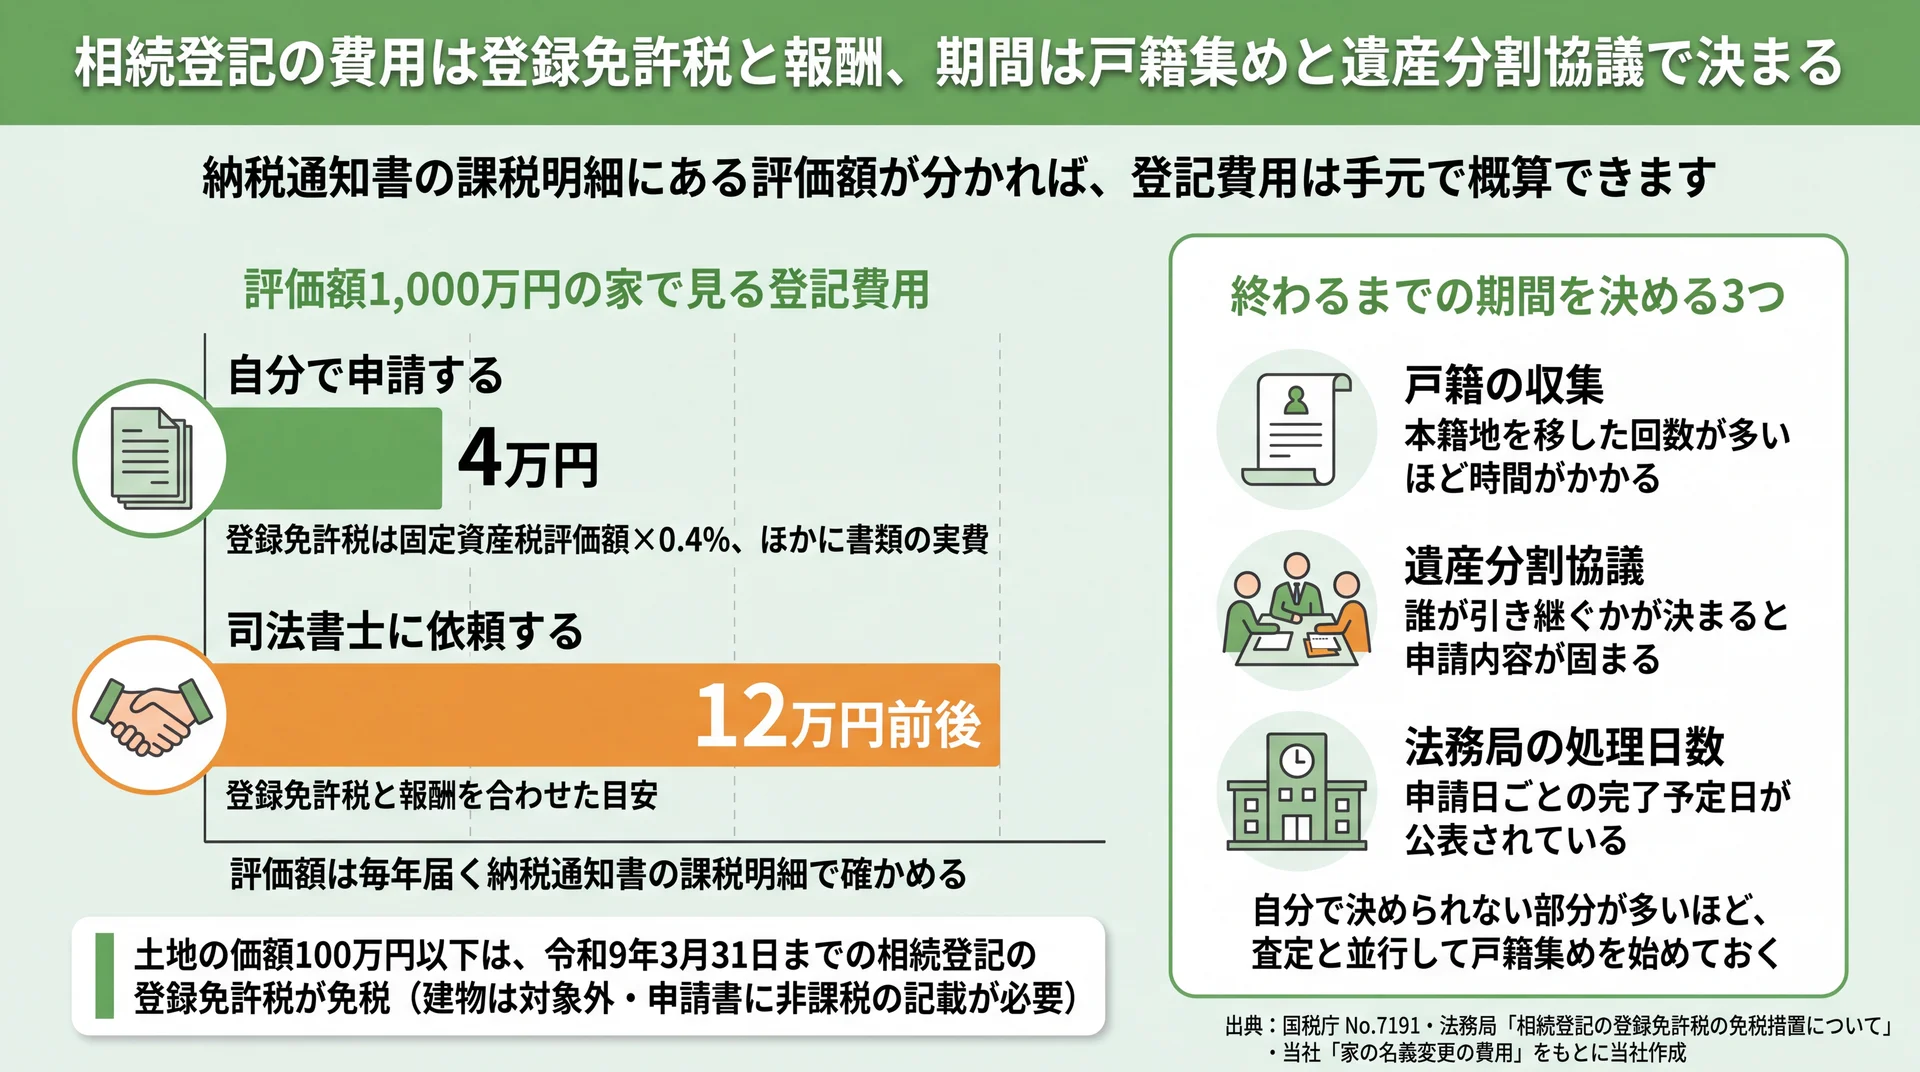
登記費用は課税明細の評価額×0.4%が土台で、依頼すると報酬が乗る(出典: 国税庁 No.7191・法務局「相続登記の登録免許税の免税措置について」・当社「家の名義変更の費用」をもとに当社作成)
相続登記の費用は、固定資産税評価額の0.4%にあたる登録免許税に、戸籍などの書類の実費と、司法書士へ頼む場合の報酬を足して見積もります。終わるまでの期間は、戸籍の収集・遺産分割協議・法務局の処理日数の3つで決まります。評価額は毎年届く納税通知書の課税明細に載っているので、手元の書類だけで概算を出せます。
売る前に相続登記が要る理由と、相続人申告登記との違い
親名義のままの家は、買主への名義変更(所有権移転登記)ができません。登記簿上の所有者と売主が一致していないと、決済まで進まないためです。売ると決めたなら、先に相続登記を済ませることになります。
ここで引っかかりやすいのが相続人申告登記です。相続人申告登記とは、自分が相続人であることを法務局へ申し出て、相続登記の申請義務を果たしたことにする手続きをいいます。法務省「相続人申告登記について」によると、この手続きに登録免許税はかかりません。ただ、不動産についての権利関係を公示するものではありません。そのため、相続した不動産を売ったり抵当権を設定したりするときは、別に相続登記の申請が必要だと明記されています。つまり過料を避けるだけなら間に合っても、売るための名義は整いません。
当社は、買主が決まってから名義の確認に入ると、決済まで進めないまま維持費だけが積み上がると考えています。だから査定と並行して、登記簿の名義と相続人の顔ぶれを先に確かめることをおすすめしています。名義の確かめ方や、相続人の合意が整わないうちに実家を処分できるのかという判断そのものは実家の処分方法の比べ方でまとめました。そろえる書類と申請の進め方は相続登記の義務化と家の名義変更の進め方へ。個別の手続きは、提携する司法書士のような専門家に確かめてください。
登記費用は固定資産税評価額から見積もる
登録免許税の税率は、国税庁 タックスアンサー No.7191のとおり相続による移転で不動産の価額の1,000分の4です。ここでいう不動産の価額は、原則として固定資産課税台帳に登録された価格、つまり納税通知書の課税明細に書かれている評価額を指します。
| 費目 | 金額の決まり方 | 評価額1,000万円の家の例 |
|---|---|---|
| 登録免許税 | 固定資産税評価額×0.4% | 4万円 |
| 書類の実費 | 戸籍・住民票などの通数で変わる | 取り寄せる通数しだい |
| 司法書士報酬 | 依頼先・不動産の数で変わる | 登録免許税と合わせて12万円前後 |
12万円前後という例の内訳は家の名義変更の費用で確かめられます。自分で申請するなら登録免許税と実費だけで済み、依頼するなら報酬が乗る、という構造になります。
地方の実家では、もう一段安くなる場合があります。法務局「相続登記の登録免許税の免税措置について」によれば、不動産の価額が100万円以下の土地については、令和9年3月31日までの相続登記の登録免許税が免税になります。適用を受けるには申請書に「租税特別措置法第84条の2の2第2項により非課税」と記載する必要があり、書き漏らすと免税は受けられません。建物は対象外ですから、土地の評価額が低い実家ほど効いてくる話です。
⇒ 納税通知書についてくる課税明細で、土地と建物の評価額を見ておく。これが登記費用を出す最初の一歩になります。
登記が終わるまでの期間を左右すること
いつ終わるかは、物件よりも家族の事情で決まります。目安を1つの日数で言い切れないのは、次の3つが人によってまったく違うからです:
- 戸籍の収集——親の出生から死亡までの戸籍をたどるため、本籍地を移した回数が多いほど時間がかかります
- 遺産分割協議——誰がその家を引き継ぐかが決まらないと、登記の申請内容が固まりません
- 法務局の処理日数——申請から完了までの日数で、東京法務局の登記完了予定日のように、各法務局が申請日ごとの完了予定日を公表しています
売却の予定を立てるときは、3つのうち自分でコントロールできない部分がどれくらいあるかを先に見ておきましょう。きょうだいの人数が多い、疎遠な相続人がいる、といった事情があるなら、査定と並行して戸籍集めを始めておくと後が楽になります。
受付時間 10:00〜19:00(水・日曜定休)
売れないまま費用だけ出ていくときは?値下げ・買取・有料引き取りの違い
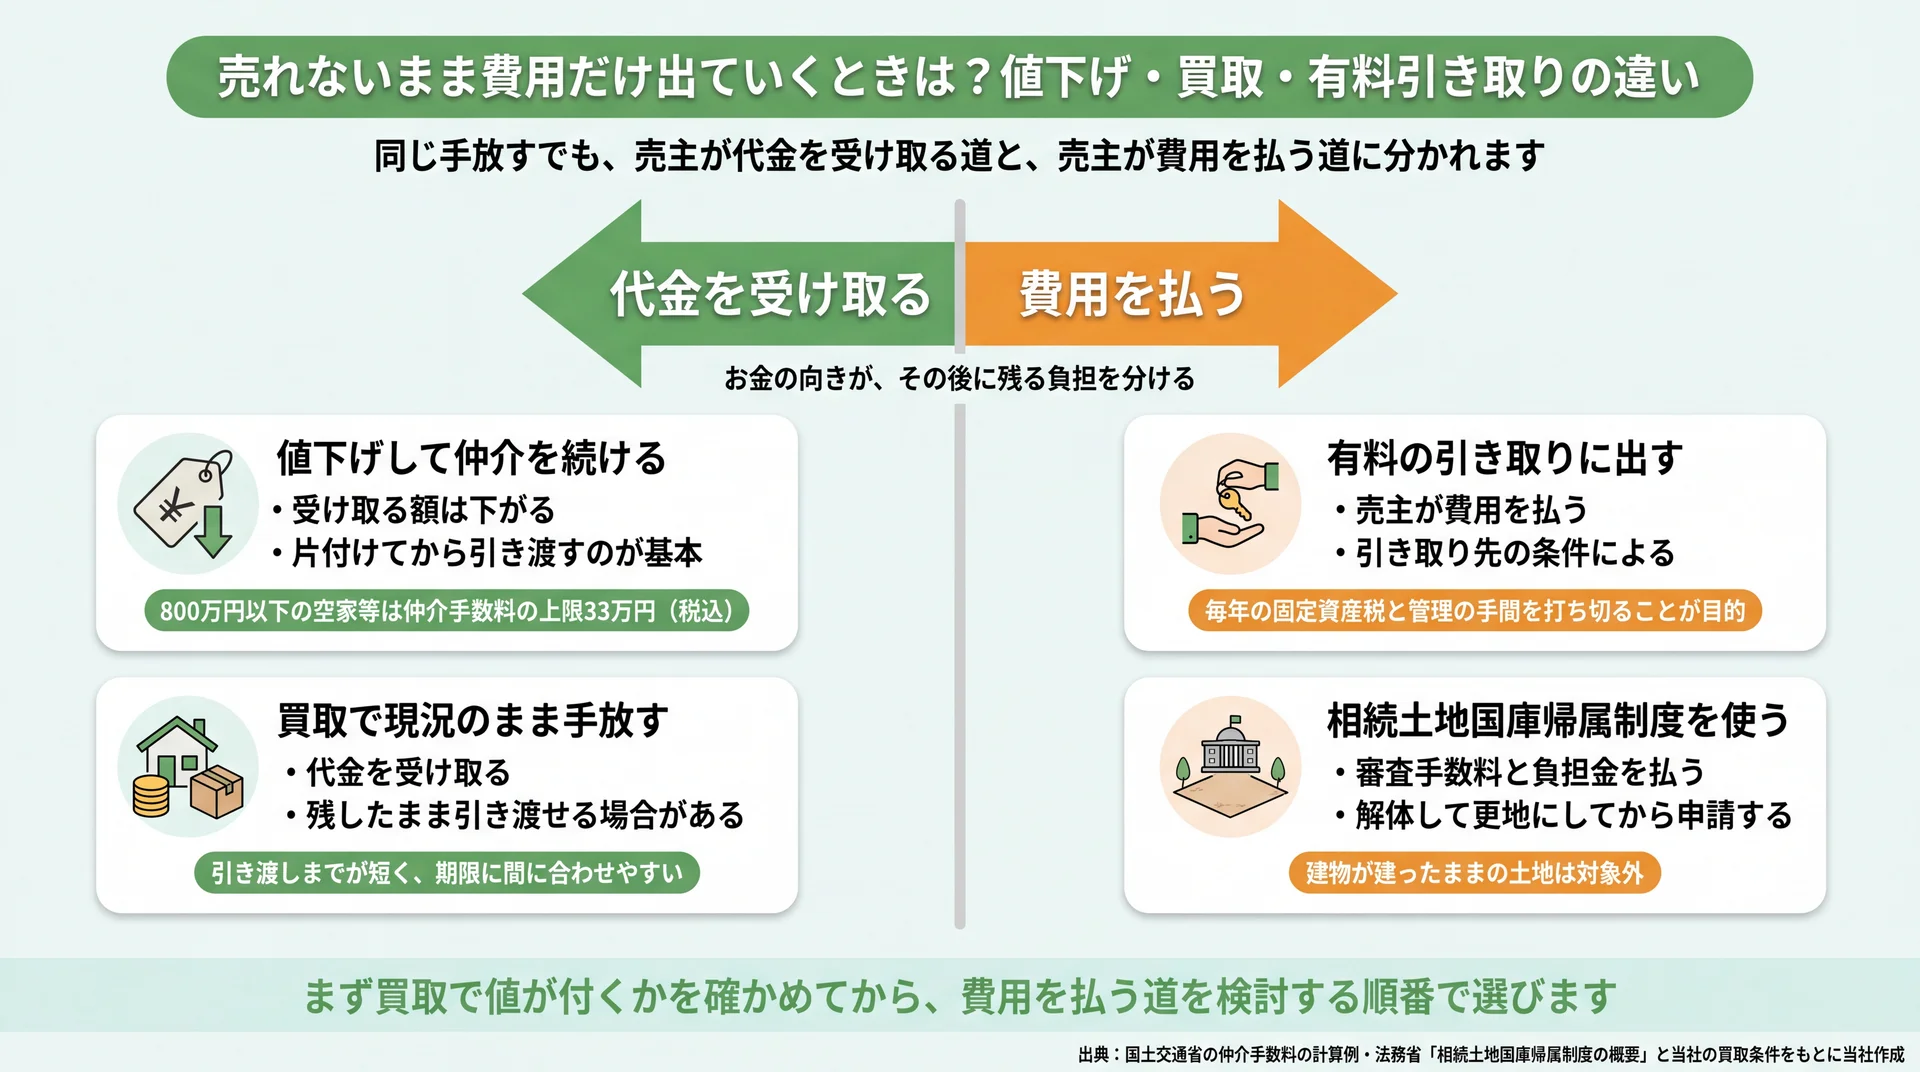
お金の向きで4つの手放し方を分け、代金を受け取れるかを先に確かめる順番を示した図(出典: 国土交通省の仲介手数料の計算例・法務省「相続土地国庫帰属制度の概要」と当社の買取条件をもとに当社作成)
売れないまま維持費だけが続くときは、値下げして仲介を続ける、買取で代金を受け取る、費用を払って引き取ってもらう、の順に考えます。買取は売主が代金を受け取り、有料の引き取りは売主が費用を払うという違いが、いちばん大きな分かれ目です。
同じ「手放す」でも、お金が入ってくるのか出ていくのかで、その後に残る負担はまるで違います。4つの道をお金の向きで並べてみます。
| 手放し方 | お金の向き(売主から見て) | 家財の扱い | 期限との関係 |
|---|---|---|---|
| 値下げして仲介を続ける | 受け取る(受け取る額は下がる) | 片付けてから引き渡すのが基本 | 売れるまで維持費が続き、特例の期限が近づく |
| 買取で手放す(現況のまま) | 受け取る | 残したまま引き渡せる場合がある | 引き渡しまでが短く、期限に間に合わせやすい |
| 有料の引き取りに出す | 払う | 引き取り先の条件による | 代金は入らず、維持費を打ち切ることが目的 |
| 相続土地国庫帰属制度を使う | 払う(審査手数料と負担金) | 建物があると申請できない | 解体が前提になり、その分の時間が要る |
※ お金の向きと期限の関係は、本文でリンクした国土交通省・法務省の公開情報と当社の買取条件をもとに当社が整理。
期限と費用の見通しが立ったら、次は経路選びです。売却・買取・解体・譲渡・放棄をどう比べるか、遺品や相続人の合意をどう進めるかは実家の処分方法の比べ方にまとめています。
値下げして仲介を続ける
最初に検討するのは、値下げして仲介を続ける道です。買い手が付かない理由が価格にあるなら、下げれば動く可能性があります。ただし、下げ幅によっては手数料の計算式そのものが変わる点は知っておきたいところ。
前掲の国土交通省の案内によれば、物件価格が800万円以下の宅地建物は「低廉な空家等」として、原則の上限を超えて仲介手数料を受け取れる特例があります。その上限額は30万円×1.1倍の金額、つまり33万円(税込)以内です。1,000万円で売れなかった家を700万円まで下げて売り出す場合、原則の計算式で出る上限より特例の上限のほうが高くなる場面が出てきます。売却代金は3割下がるのに、手数料の上限は39.6万円から33万円までしか下がらない、ということが起こりうるわけです。
金額は媒介契約を結ぶときに説明を受け、合意することになります。値下げの相談をするなら、下げた後の手取りがいくらになるかまで一緒に確かめておきましょう。
買取で現況のまま手放す
仲介で買い手を探すのではなく、買取業者に直接売る道もあります。現況買取とは、片付けや修繕をせずに、いまある状態のまま買い取ることです。家財を残したまま引き渡せる場合は片付けの費用が発生せず、当社なら仲介手数料もかかりません。買主を探す期間がないぶん、引き渡しまでが短くなります。
当社の買取実績では、大阪府堺市の相続実家を、生活用品が残ったままの状態で1,200万円で買い取りました。他社では希望の金額が出なかった物件です。
一方で、買取には弱点もあります。買主が転売や運用を前提に買うため、需要のある立地なら、仲介で時間をかけたほうが高く売れる可能性があります。急ぐ必要がなく、内見の申し込みが入っている家なら、仲介を続ける判断のほうが手取りは大きくなります。逆に、期限が迫っている、遠方で片付けに通えない、内見すら入らない、という条件が重なるほど、買取の相対的な価値が上がります。
有料の引き取りは、お金を払って手放す方法
3つ目が、費用を払って引き取ってもらう方法です。売主が代金を受け取る買取とは、お金の向きが逆になります。代金は入りませんが、毎年の固定資産税や管理の手間を打ち切れる点に意味があります。
どんな物件が対象になるのか、費用はどう決まるのかは不動産の引き取りサービスの仕組みと費用で扱っています。まず買取で値が付かないかを確かめてから、この道を検討する順番がおすすめです。
期限を過ぎてしまったときに残る選択肢
相続放棄の3か月を過ぎていれば、原則として相続したうえで手放す方法から選ぶことになります。期間を伸ばす申立てができるのは、期限内だけだからです。
相続土地国庫帰属制度とは、相続した土地を国に引き取ってもらえる制度ですが、こちらも家が建ったままでは使えません。法務省「相続土地国庫帰属制度の概要」は、申請できないケース(却下事由)の筆頭に「建物がある土地」を挙げています。要件や納める負担金はいらない土地を国に返す制度で確かめてください。
空き家の特例の売却期限を過ぎた場合は、特例なしで譲渡所得を計算することになります。解体して更地にすれば国庫帰属や土地としての売却に道が開けますが、解体費は自腹で先に出ていく費用です。更地にする案を具体的に詰めたいなら、実家の解体費用と現況のまま売った場合の差で手取りを比べてみてください。
親の死後の家の処分費用についてよくある質問
親の死後、家の処分はいつまでに始めればいいですか?
最初の期限は、相続を知った日から3か月の放棄の判断です。ここを過ぎると、相続したうえで手放す方法から選ぶことになります。売るつもりなら、空き家の特例が使える期限(丸3年を迎える年の12月31日と令和9年12月31日の早いほう)から逆算します。そこから相続登記と片付けにかかる時間を差し引いて、動き出す時期を決めると間に合います。
相続登記をしないまま家を売ることはできますか?
売買による名義変更ができないため、売る前に相続登記を済ませることになります。相続人申告登記では申請義務を果たせても、売却のための名義は整いません。費用と期間の見積り方は、この記事の「相続登記の費用は登録免許税と報酬、期間は戸籍集めと遺産分割協議で決まる」で扱っています。
遺品整理をしてから売るのと残したまま売るのでは、どちらが安く済みますか?
出ていく費用だけを見れば、残したまま買い取ってもらうほうが片付けの費用は発生しません。ただし仲介で売る場合は、家の中を空にして引き渡すのが基本です。どちらが得かは売り方で変わるため、片付けの見積りを取る前に、現況のままで値が付くかを確かめる順番をおすすめします。
相続放棄すれば家の処分費用はかからないのですか?
放棄すれば処分費用を負担する立場からは外れますが、家だけを選んで放棄することはできず、預貯金を含めた財産すべてを手放すことになります。放棄の時点でその家を使っていた人には、引き継ぐ人へ渡すまで保存の役目が残ります。判断が分かれやすい部分なので、相続放棄した家のその後の扱いを読んだうえで、弁護士や司法書士に相談してください。
買取くん(株式会社リアテクス)は、遺品や家財が残ったままの実家でも買い取れますか?
買い取れます。当社は家財や生活用品が残った状態のまま現況で買い取っており、持ち出したい物だけ運び出していただければ、残りはそのままで引き渡せます。他社で断られた物件や、遠方の実家のご相談も全国から受けています。
まとめ
親の死後の家の処分費用は、相続すると決めた後に登記・片付け・維持費が相続人の手元から出ていき、仲介手数料や税は売れたときに売却代金から精算します。放棄を選べるのは3か月まで、親名義のままでは買主へ名義を移せない、という2つの線引きは動かせません。まずは納税通知書の課税明細で評価額を確かめ、名義の確認と査定を同時に始めてみてください。
当社の買取くんは、購入意欲の高い不動産投資家を常時300名以上抱えているため、仲介で買主が見つからなかった家にも値段を付けられる場合があります。期限が迫っていて、維持費だけが毎月出ていく状況の方に向いています。
受付時間 10:00〜19:00(水・日曜定休)